Mietkaution offen: Fällige Raten und Kündigungsrisiko prüfen
Geldkaution noch offen? Gesetzliche Teilzahlungen, aktuelle Rückstände und künftige Raten trennen. Die eigene Kündigungsschwelle und ein Monatsbudget prüfen.
In diesem Artikel
Kurzantwort
Bei einer vereinbarten Wohnraum-Geldkaution dürfen Sie grundsätzlich in drei gleichen monatlichen Teilzahlungen leisten. Trennen Sie schon gezahlte Beträge, aktuell fälligen Rest und erst später fällige Rate. Auch bei pünktlicher Miete kann Kautionsverzug in Höhe von zwei Monatsmieten ohne die ausgewiesenen Betriebskosten einen eigenen fristlosen Kündigungsgrund bilden. Eine zusätzliche Abmahnung ist dafür nicht generell erforderlich. Klären Sie Rückstand und eine benötigte weitere Vereinbarung sofort; eine bloße Ratenanfrage verschiebt die Fälligkeit nicht.
Die vereinbarte Geldkaution und ihre Bezugsgröße bestimmen
Dieser Leitfaden betrifft im Oktober 2026 eine gewöhnliche Wohnraummiete in Deutschland mit wirksam vereinbarter Geldkaution. Es geht um eine noch nicht vollständig eingezahlte Sicherheit während des Mietbeginns, nicht um ihre Rückzahlung nach dem Auszug. Gewerberäume, Sonderwohnformen, Bürgschaften, Genossenschaftsanteile und Sicherheiten Dritter werden nicht ungeprüft nach demselben Ablauf behandelt.
§ 551 Absatz 1 BGB begrenzt eine vereinbarte Mietsicherheit grundsätzlich auf drei Monatsmieten ohne die als Pauschale oder Vorauszahlung ausgewiesenen Betriebskosten. Das Gesetz schafft nicht allein dadurch für jeden Mietvertrag automatisch eine Kaution in Höchsthöhe. Prüfen Sie zuerst, was tatsächlich vereinbart wurde. Die Erträge aus der Anlage erhöhen nach Absatz 3 die Sicherheit; diese sind von einer zusätzlich verlangten ursprünglichen Kautionssumme zu unterscheiden.
Eigene Modellwerte: 600 Euro monatliche Miete ohne Betriebskosten und 150 Euro ausdrücklich ausgewiesene Betriebskostenvorauszahlung ergeben 750 Euro laufende Gesamtzahlung. Die ursprüngliche Kautionsgrenze beträgt hier 3 × 600 = 1.800 Euro, nicht 3 × 750 = 2.250 Euro. Eine vereinbarte niedrigere Kaution wird nicht automatisch auf 1.800 Euro erhöht.
Fordern Sie Kautionsvereinbarung und Zahlungsübersicht getrennt vom laufenden Mietkonto an. Fragen Sie nach dem richtigen Empfänger, dem vorgesehenen Anlageweg und dem Zahlungszweck. Nach Absatz 3 muss die Anlage der überlassenen Geldsumme vom Vermögen des Vermieters getrennt sein; die Erträge stehen grundsätzlich dem Mieter zu. Die Norm erlaubt eine andere vereinbarte Anlageform und enthält eine Verzinsungsausnahme für Studenten- oder Jugendwohnheime. Sie verspricht keinen bestimmten aktuellen Ertrag.
Drei gesetzliche Teilzahlungen sind noch kein frei wählbarer Ratenplan
Ist als Sicherheit eine Geldsumme bereitzustellen, berechtigt § 551 Absatz 2 BGB zu drei gleichen monatlichen Teilzahlungen. Die erste ist zu Beginn des Mietverhältnisses fällig; die weiteren werden mit den unmittelbar folgenden Mietzahlungen fällig. Der Tag einer früheren Vertragsunterschrift wird damit nicht pauschal zum Fälligkeitstag der gesamten Kaution.
Im Modell mit 1.800 Euro vereinbarter Geldkaution ergeben sich drei Teilzahlungen zu je 600 Euro. Es werden weder 1.800 Euro dreimal geschuldet noch beliebig viele kleine Monatsraten. Notieren Sie die konkreten Termine aus Mietbeginn und den anschließenden Mietfälligkeiten, statt für jeden Vertrag einen erfundenen Kalendertag anzunehmen.
| Modelltermin | Neue Kautionsfälligkeit | Daneben gesondert |
|---|---|---|
| Beginn des Mietverhältnisses | Erste 600 Euro | Laufende Miete nach dem zutreffenden Mietplan |
| Unmittelbar folgende Mietzahlung | Zweite 600 Euro | 750 Euro laufende Gesamtzahlung im Modell |
| Darauffolgende Mietzahlung | Dritte 600 Euro | 750 Euro laufende Gesamtzahlung im Modell |
Eine zum Nachteil des Mieters abweichende Vereinbarung ist nach Absatz 4 unwirksam. Die Forderung nach sofortiger Vollzahlung vor Mietbeginn darf deshalb nicht einfach ungeprüft als gültiger gesetzlicher Ratenplan übernommen werden. Daraus folgt aber kein Recht, auch eine berechtigte erste Teilzahlung oder die laufende Miete gar nicht zu zahlen. Bei Streit über Vertrag oder Wohnungsübergabe lassen Sie die Unterlagen vor einer eigenmächtigen Zahlungsänderung zeitnah prüfen.
Für mehr als drei Teilzahlungen oder eine weitere Verschiebung brauchen Sie eine tatsächlich wirksame zusätzliche Lösung. § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Inhaltsänderung grundsätzlich einen Vertrag, soweit das Gesetz nichts anderes bestimmt. Eine unbeantwortete Bitte um sechs Raten oder eine selbst gewählte Kleinzahlung bestätigt keine Stundung. Das bereits gesetzlich bestehende Dreiteilungsrecht wird umgekehrt nicht erst durch eine freiwillige Zustimmung des Vermieters begründet.
Modell im zweiten Monat: 400 Euro jetzt offen, 600 Euro erst später
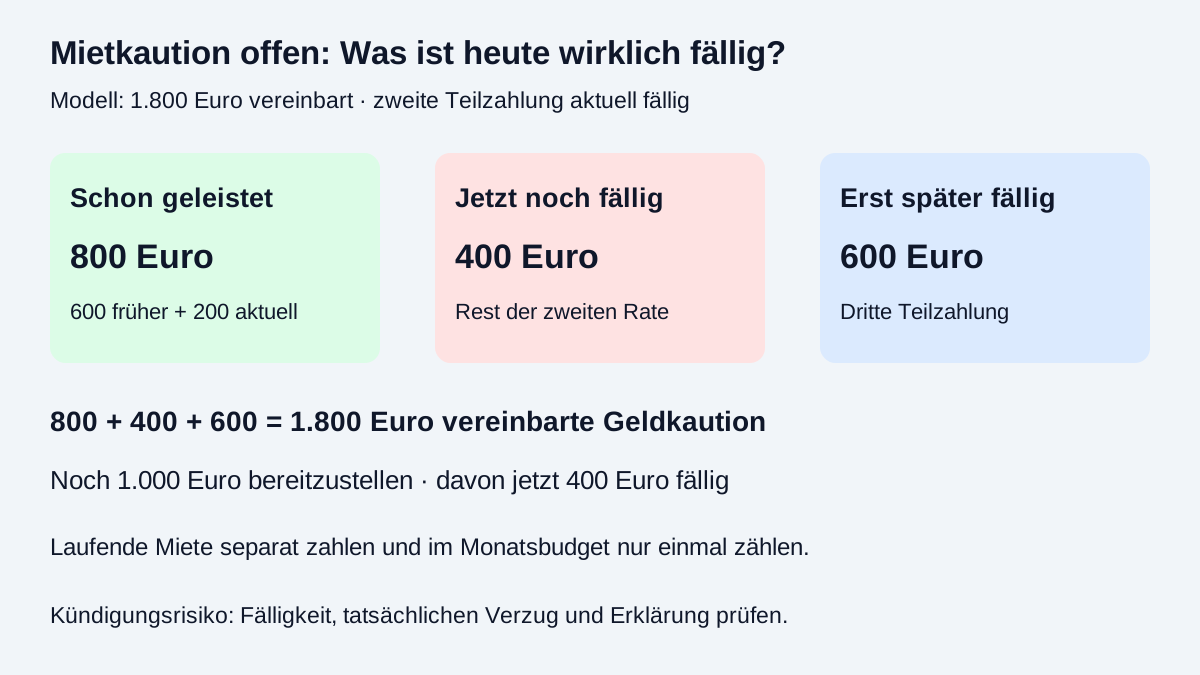
Geschlossenes eigenes Beispiel ohne Zinsen, Kosten, Erträge, Aufrechnung, weitere Sicherheitsvereinbarungen oder andere Kautionsforderungen: Die wirksame Geldkaution beträgt 1.800 Euro. Die erste Teilzahlung von 600 Euro ist im früheren ersten Mietmonat bereits tatsächlich vollständig geleistet. Im aktuellen zweiten Monat sind weitere 600 Euro fällig. Hiervon hat der Vermieter 200 Euro tatsächlich zur teilweisen Erfüllung genau dieser zweiten Teilzahlung angenommen. Eine weitergehende Stundung ist nicht vereinbart.
Nach § 362 BGB zählt die bewirkte geschuldete Leistung. Deshalb sind insgesamt 600 + 200 = 800 Euro auf die Kaution geleistet. Von der aktuell fälligen zweiten Teilzahlung bleiben 600 − 200 = 400 Euro offen. Die dritte Teilzahlung von 600 Euro wird erst mit der nächsten entsprechenden Mietzahlung fällig und ist am betrachteten Zeitpunkt noch kein fälliger Rückstand.
| Stand im zweiten Monat nach den tatsächlichen 200 Euro | Betrag |
|---|---|
| Schon geleistete Kaution aus beiden Monaten | 800 Euro |
| Aktuell fälliger, noch nicht geleisteter Rest | 400 Euro |
| Später fällige dritte Teilzahlung | 600 Euro |
| Noch insgesamt bereitzustellende Kaution | 400 + 600 = 1.000 Euro |
Die Kontrolle lautet 800 + 400 + 600 = 1.800 Euro. Die 1.000 Euro sind somit nicht vollständig heute fällig; die 600 Euro spätere Teilzahlung dürfen trotzdem nicht aus der weiteren Planung verschwinden. Die früher geleisteten 600 Euro werden nicht noch einmal überwiesen. Die laufende Miete ist in dieser Kautionsrechnung nicht enthalten und wird gesondert korrekt bezahlt.
Die Annahme der 200-Euro-Teilzahlung ist ausdrücklich Bestandteil dieses Beispiels. Sie wird nicht als allgemeines Recht auf beliebig kleine Teilbeträge zusätzlich zur gesetzlichen Dreiteilung behauptet. Auch eine angenommene Teilzahlung macht die anderen aktuell fälligen 400 Euro ohne weitere Grundlage nicht automatisch später fällig.
Offene Kaution kann einen eigenen fristlosen Kündigungsgrund bilden
Fälligkeit und Verzug sind zu unterscheiden. § 286 BGB enthält Regeln zu Mahnung, Ausnahmen und Vertretenmüssen. Nicht jede offene Gesamtsumme ist bereits vollständig im Verzug; umgekehrt ist eine Mahnung nicht in jedem Fall erforderlich. Aus einer allgemeinen 30-Tage-Regel darf hier keine sichere kostenlose Wartezeit für jede Kautionszahlung abgeleitet werden.
§ 569 Absatz 2a BGB nennt einen eigenen wichtigen Grund: Verzug mit einer Sicherheitsleistung nach § 551 in Höhe der zweifachen Monatsmiete. Auch für diese Bezugsgröße werden die als Pauschale oder Vorauszahlung ausgewiesenen Betriebskosten nicht berücksichtigt. Eine Abhilfefrist oder Abmahnung nach § 543 Absatz 3 Satz 1 ist hierfür nicht erforderlich. Eine bezahlte laufende Miete schließt diesen besonderen Kautionsgrund deshalb nicht automatisch aus.
Gesondertes Risikobeispiel, nicht die Fortsetzung des vorigen Zahlungsmodells: Bei gleicher Miete von 600 Euro ohne Betriebskosten und gleicher Kaution von 1.800 Euro bleiben die ersten zwei fälligen Kautionsraten von je 600 Euro vollständig unbezahlt. Mit beiden Beträgen besteht tatsächlich Verzug. Dann entsprechen 1.200 Euro Rückstand genau 2 × 600 Euro. Die Schwelle dieser Vorschrift kann erreicht sein; die noch nicht fällige dritte Rate von 600 Euro wird dafür nicht mitgerechnet. Es wird nicht mit 2 × 750 Euro Gesamtmiete gerechnet.
Im vorherigen Hauptmodell mit bereits geleisteten 800 Euro und nur 400 Euro aktuell offen ist diese konkrete 1.200-Euro-Schwelle dagegen nicht erreicht. Das ist keine allgemeine Erlaubnis, den Rest unbezahlt zu lassen, und keine Garantie gegen andere rechtlich mögliche Folgen oder Kündigungsgründe.
Das Mietverhältnis endet nicht schon automatisch, wenn ein Kontostand die Zahl 1.200 erreicht. Nach § 568 Absatz 1 BGB ist bei der Kündigung des Wohnraummietverhältnisses Schriftform zu beachten; § 569 Absatz 4 BGB verlangt die Angabe des wichtigen Grundes im Schreiben. Prüfen Sie Erklärung, Rückstand, Anrechnung, Fälligkeit und tatsächlichen Verzug zeitnah.
Bei Kündigungsandrohung vollständigen Stand und passende Hilfe sichern
§ 569 Absatz 2a verweist für den Kautionsfall ausdrücklich auf § 543 Absatz 2 Satz 2 BGB und § 569 Absatz 3 Nummer 2 Satz 1 BGB. Damit sind Regeln zum Ausgleich vor der Kündigung und zur Schonfrist entsprechend zu prüfen. Die genannte Schonfrist knüpft an die Rechtshängigkeit des Räumungsanspruchs an und nennt zwei Monate; sie ist keine allgemeine zusätzliche Zahlungsfrist ab einer einfachen Mahnung. Welche vollständige Leistung oder Verpflichtung einer öffentlichen Stelle im konkreten Kautionsfall benötigt wird, muss sofort geklärt werden.
Verlassen Sie sich weder auf einen Teilbetrag noch auf einen bloßen Ratenvorschlag als sicheren Ersatz für die gesetzlichen Voraussetzungen. Eine zusätzlich auf andere Gründe gestützte Kündigung ist gesondert zu prüfen. Dieser Beitrag verspricht nicht, dass jede Nachzahlung jede Form von Kündigung oder einen bereits anstehenden Räumungstermin erledigt. Bei einem Kündigungsschreiben oder Gerichtspost holen Sie unmittelbar mietrechtliche Hilfe und beachten die konkreten gerichtlichen Fristen.
Eine Anfrage kann lauten: „Zu Wohnung [Objekt] bitte ich um getrennte Aufstellung von laufender Miete und Geldkaution. Vereinbart sind [Betrag] Kaution. Tatsächlich geleistet sind [Datum/Betrag/Zweck]. Bitte ordnen Sie die Teilzahlungen, die derzeit fälligen offenen Beträge und die erst später fälligen Raten zu. Wegen [konkreter Lage] bitte ich um Prüfung einer darüber hinausgehenden Zahlungsvereinbarung und ihrer genauen Wirkungen.“ Eine Kopie der Belege hilft; eine Anfrage allein ändert keine Fälligkeit.
Wurde die Kaution durch das Jobcenter finanziert oder soll dies erst beantragt werden, lesen Sie den Leitfaden zu Kautionsdarlehen, Zusicherung und Restschuld. Eine dort notwendige Entscheidung und eine tatsächliche Direktzahlung sind von einer bloßen Antragstellung zu unterscheiden. Dieser Beitrag behauptet keine automatische Bewilligung oder Unterbrechung einer Kündigung durch einen Antrag.
Bei gleichzeitig offenen Mieten hilft zusätzlich der Notfallplan zu Mietschulden und Kündigung. Die Rückstände der Miete und der Sicherheit werden nicht ungeprüft zu einem einzigen Schwellenbetrag zusammengezogen. Die Wohnungssicherung und die laufende Miete müssen im gesamten Zahlungsplan berücksichtigt werden.
Für den aktuellen Monat die ganze fällige Rate planen
Für den aktuellen zweiten Monat des Hauptmodells setzen wir 2.500 Euro tatsächliche laufende Nettoeinnahmen, 1.450 Euro vollständige gewöhnliche Ausgaben einschließlich der gesamten laufenden 750-Euro-Mietzahlung, 300 Euro gesamte bestehende Kreditraten und 250 Euro gewünschte Reserve an. Die Kautionsrate ist in diesen 1.450 Euro noch nicht enthalten. Es gibt in diesem Monatsmodell keine anderen Umzugskosten und keinen separaten angesparten Topf, aus dem dieselbe Kaution bezahlt wird.
Ohne Kaution bleiben 2.500 − 1.450 − 300 = 750 Euro vor und 500 Euro nach Reserve. Für den vollständigen aktuellen Bedarf sind die schon gezahlten 200 Euro und die noch fälligen 400 Euro zusammen, also genau 600 Euro, zusätzlich einzuplanen. Die angesetzten Ausgaben betragen dann 1.450 + 600 = 2.050 Euro. Es bleiben 150 Euro vor und minus 100 Euro nach der gewünschten Reserve.
Im Haushaltscheck passen 2.500 Euro Einkommen, 2.050 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 400 Euro sind in dieser Bedarfsplanung berücksichtigt, damit aber nicht als bereits gezahlt dargestellt. Werden nur die tatsächlichen 200 Euro betrachtet, fehlen im Zahlungsplan noch dieselben 400 Euro. Die Kaution wird nicht außerdem als zweite Kreditrate eingetragen. Die minus 100 Euro bezeichnen die Unterschreitung der Wunschreserve, keine weitere Forderung des Vermieters.
Die erste Rate von 600 Euro aus dem früheren Monat gehört nicht nochmals in die aktuelle Ausgabe. Die dritte Rate von 600 Euro ist im folgenden Monat zusätzlich zu dessen echten Ausgaben zu prüfen. Nach vollständiger Leistung aller drei Kautionsraten fällt diese Anfangsbelastung nicht weiter jeden Monat an, sofern keine andere berechtigte Forderung entsteht. Die Sicherheit bleibt jedoch gebunden und ist kein frei verfügbares Giroguthaben. Ihre spätere Rückzahlung ist ein eigener Vorgang; der Ratgeber zur Kautionsabrechnung nach Mietende behandelt dann Guthaben, Gegenansprüche und Fälligkeit.
- Wohnraummiete, Sicherungsart und wirksame Kautionsvereinbarung geklärt?
- Ausgewiesene Betriebskosten bei den passenden Bezugsgrößen abgezogen?
- Drei gleiche Teilzahlungen mit tatsächlichen Terminen aufgeschrieben?
- Frühere Zahlungen, aktuell fälligen Rest und künftige Rate getrennt?
- Laufende Miete und Kautionskonto nicht verwechselt?
- Bei Rückstand Verzug und den besonderen Kündigungsgrund geprüft?
- Eine weitere Stundung wirklich vereinbart statt nur angefragt?
- Den gesamten aktuellen Bedarf ohne doppelte Miete oder doppelte Kreditrate geplant?
Häufige Fragen
Sind drei Monatswarmmieten die richtige Kautionsgrenze?
§ 551 Absatz 1 BGB stellt auf die Monatsmiete ohne die als Pauschale oder Vorauszahlung ausgewiesenen Betriebskosten ab. Bei 600 Euro Miete und 150 Euro ausgewiesener Vorauszahlung beträgt die ursprüngliche Modellgrenze 1.800 Euro. Erträge der Anlage und die tatsächlich vereinbarte niedrigere Kaution sind gesondert zu beachten.
Brauche ich für die drei gesetzlichen Kautionsraten eine freiwillige Zustimmung?
Bei einer als Geldsumme bereitzustellenden Sicherheit gewährt § 551 Absatz 2 drei gleiche monatliche Teilzahlungen. Dieses Recht ist nicht erst eine freiwillige Ratenzusage. Für zusätzliche Raten oder weitere Verschiebungen muss eine wirksame andere Lösung tatsächlich bestehen.
Sind die offenen 1.000 Euro des Hauptmodells sofort ganz fällig?
Nein. 800 Euro sind bereits geleistet. Von der aktuellen zweiten Teilzahlung fehlen 400 Euro; die dritte Teilzahlung von 600 Euro wird erst später fällig. Insgesamt sind noch 1.000 Euro bereitzustellen. Eine offene Zukunftsrate ist am betrachteten Zeitpunkt kein fälliger Rückstand.
Schützt pünktliche Miete immer vor Kündigung wegen offener Kaution?
Nein. § 569 Absatz 2a nennt einen eigenen Grund bei Verzug mit einer Sicherheitsleistung in Höhe von zwei Monatsmieten ohne die ausgewiesenen Betriebskosten. Eine Abhilfefrist oder Abmahnung nach § 543 Absatz 3 Satz 1 ist dafür nicht erforderlich. Voraussetzungen, Erklärung und Zahlungen sind konkret zu prüfen.
Kann ich nach einer Mahnung sicher noch zwei Monate warten?
Die entsprechend zu prüfende Schonfrist knüpft an die Rechtshängigkeit eines Räumungsanspruchs an, nicht pauschal an eine einfache Mahnung. Sie ist keine allgemeine erlaubte Wartezeit. Bei Androhung, Kündigung oder Gerichtspost müssen der vollständige Stand und passende Schritte unmittelbar geklärt werden.
Warum enthält der aktuelle Haushaltsplan 600 statt nur 200 Euro Kaution?
Die zweiten 600 Euro sind insgesamt fällig: 200 Euro wurden schon tatsächlich angenommen, 400 Euro müssen noch geleistet werden. Für den vollständigen aktuellen Bedarf werden beide Teile zusammen genau einmal eingeplant. Mit 2.050 Euro Ausgaben und 300 Euro Kreditraten verbleiben bei 2.500 Euro Einnahmen 150 Euro vor der gewünschten Reserve.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 551 BGB – Vereinbarte Höhe, drei Teilzahlungen und Anlage
- § 569 BGB – Verzug mit Geldkaution und eigene Kündigungsschwelle
- § 543 BGB – Wichtiger Grund und Ausgleich vor Kündigung
- § 568 BGB – Schriftform der Wohnraumkündigung
- § 286 BGB – Fälligkeit, Mahnung, Ausnahmen und Vertretenmüssen
- § 362 BGB – Tatsächliche Kautionsleistung
- § 311 BGB – Vereinbarung über weitere Zahlungsänderung