Lohnpfändung bei zwei Arbeitgebern: Einkommen zusammenrechnen
Hauptjob und Nebenjob gepfändet? Gerichtliche Zusammenrechnung, bereinigtes Monatsnetto und gemeinsamen Abzug prüfen. Beispiel mit zwei Löhnen und Monatsbudget.
In diesem Artikel
Kurzantwort
Bei mehreren Arbeitseinkommen sieht § 850e Nummer 2 ZPO eine Zusammenrechnung auf Antrag durch das Vollstreckungsgericht vor. Bei angeordneter Zusammenrechnung gibt es nicht für jeden Arbeitgeber nochmals den vollen Grundbetrag. Prüfen Sie Beschluss, erfasste Lohnansprüche, bereinigte Monatswerte und Unterhaltsangaben gemeinsam. Die Tabelle nennt den pfändbaren Gesamtbetrag; welcher Arbeitgeber welchen Teil umsetzt, ist nach den konkreten Unterlagen zu klären. Im Budget zählt der tatsächlich verfügbare Restlohn, der Pfändungsabzug darin nur einmal.
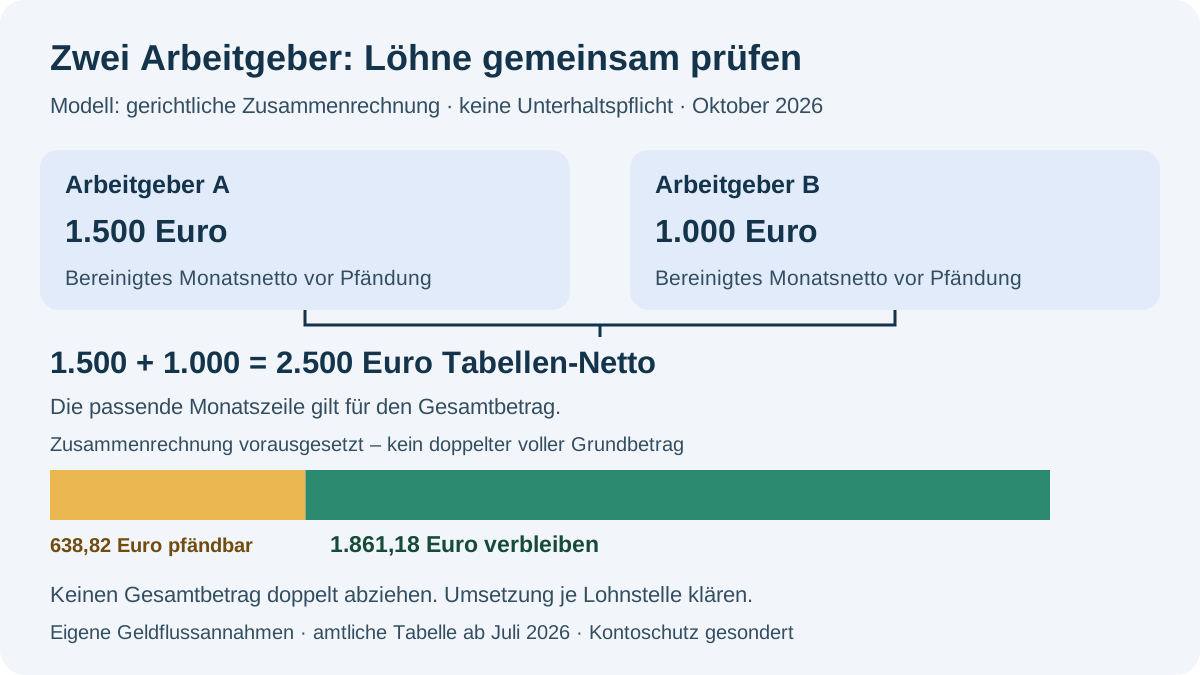
Zwei Arbeitgeber bedeuten bei Zusammenrechnung keinen doppelten Grundbetrag
Dieser Leitfaden behandelt im Oktober 2026 zwei laufende monatliche Arbeitseinkommen aus abhängiger Beschäftigung unter deutschem Recht und eine gewöhnliche zivilgerichtliche Forderungspfändung. Unterhaltspfändung, Verwaltungsvollstreckung, Insolvenzverfahren, selbstständige Einkünfte, Sozialleistungen und Naturalleistungen sind gesondert zu prüfen. Ein zweiter Arbeitgeber macht eine Zahlung nicht automatisch zu einer unpfändbaren Sonderleistung.
Nach § 850e Nummer 2 ZPO sind mehrere Arbeitseinkommen auf Antrag vom Vollstreckungsgericht bei der Pfändung zusammenzurechnen. Das ist eine gerichtliche Zuordnung für die Pfändungsberechnung. Ob in Ihrem Fall bereits ein entsprechender Beschluss gilt, welche Ansprüche und Arbeitgeber er erfasst und ab wann er umgesetzt wird, muss aus den vollständigen Unterlagen hervorgehen. Allein die eigene Addition zweier Abrechnungen ersetzt den Beschluss nicht.
Die Vorschrift ordnet den unpfändbaren Grundbetrag vorrangig dem Arbeitseinkommen zu, das die wesentliche Grundlage der Lebenshaltung bildet. Es kommt daher nicht allein auf die Bezeichnung „Hauptjob“ oder „Nebenjob“ an. Bei angeordneter Zusammenrechnung darf nicht für jede Lohnquelle erneut der volle Grundbetrag angesetzt werden. Der Grundlagenbeitrag zur Lohnpfändung und aktuellen Tabelle erklärt die allgemeine Tabellenanwendung; hier geht es um die vorgelagerte Verbindung zweier Lohnquellen.
Beschluss, Abrechnungsmonat und bereinigtes Einkommen abgleichen
| Unterlage | Was daraus hervorgehen sollte |
|---|---|
| Pfändungsunterlagen und Zusammenrechnungsentscheidung | Aktenzeichen, Gläubiger, erfasste Arbeitgeber, Umfang, Zugang und maßgebliche Umsetzung |
| Beide Lohnabrechnungen | Derselbe monatliche Bezugszeitraum, gesetzliche Abzüge und besonders geschützte Bestandteile |
| Unterhaltsnachweise | Gesetzliche Verpflichtung, tatsächliche Leistung und gegebenenfalls gerichtliche abweichende Berücksichtigung |
| Abrechnung des Pfändungsabzugs und tatsächliche Kontoeingänge | Zusammengerechnetes Tabellen-Netto, angewandte Spalte, Gesamtbetrag und Umsetzung je Lohnstelle |
Nach § 850e Nummer 1 ZPO werden insbesondere die dort genannten steuer- und sozialrechtlichen Pflichtabzüge und geschützte Bezüge berücksichtigt. § 850a ZPO schützt einzelne Entgeltbestandteile ganz oder teilweise, jeweils nach den gesetzlichen Voraussetzungen. Zwei normale Auszahlungsnettos ungeprüft zu addieren kann deshalb die falsche Tabellenbasis ergeben. Der Arbeitslohn eines Nebenjobs ist auch nicht allein wegen der zweiten Stelle Mehrarbeitsvergütung im Sinne des hälftigen Schutzes.
§ 850c ZPO regelt unter anderem die Berücksichtigung tatsächlich gewährten gesetzlichen Unterhalts, den Schutz eines Teils des Mehrverdienstes und die Tabellenstufen. Die in Absatz 4 vorgesehenen Anpassungen müssen über die aktuelle Bekanntmachung berücksichtigt werden; ältere Grundzahlen im Normtext sind keine unverändert aktuellen Tabellenbeträge. Bei eigenem Einkommen einer unterhaltenen Person kann eine gerichtliche Entscheidung nach Absatz 6 relevant werden. Eine Ehe oder Haushaltsgemeinschaft allein beantwortet die richtige Spalte nicht.
§ 850d ZPO enthält besondere Regeln bei gesetzlichen Unterhaltsansprüchen; solche Pfändungen sind im folgenden Modell ausdrücklich ausgeschlossen. Auch § 850e Nummer 2a für bestimmte laufende Sozialleistungen, Nummer 3 für Naturalleistungen und Nummer 4 für zusammentreffende Unterhalts- und sonstige Ansprüche werden nicht ungeprüft auf zwei gewöhnliche Lohnzahlungen übertragen. Bei unterschiedlichen Zahlungszeiträumen oder einem unklaren Beschluss sollten Sie die Lohnstellen und das zuständige Gericht um Klärung bitten.
Modell: 1.500 plus 1.000 Euro werden zu 2.500 Euro Tabellen-Netto
Eigene Rechenannahmen, keine persönlichen Finanzdaten: Zwei Arbeitgeber rechnen für Oktober 2026 nach allen einschlägigen Abzügen und Bereinigungen 1.500 Euro und 1.000 Euro pfändungsrechtliches Monatsnetto ab. Es gibt keine geschützten Sonderbezüge oder sonstigen Unterschiede zum Netto vor Pfändungsabzug, keine zu berücksichtigende Unterhaltspflicht, keine weiteren Einkünfte, konkurrierenden Pfändungen, individuellen Sonderfreigaben oder abweichenden Anordnungen. Eine wirksame, für beide Lohnansprüche maßgebliche gerichtliche Zusammenrechnung und ihre richtige Umsetzung werden ausdrücklich vorausgesetzt.
Die Pfändungsfreigrenzenbekanntmachung 2026 erhöht den monatlichen Grundbetrag zum 1. Juli 2026 auf 1.587,40 Euro. In der amtlichen Monatstabelle im Anhang ist bis 1.589,99 Euro kein Betrag pfändbar. Die Zeile 2.500,00 bis 2.509,99 Euro weist bei 0 Unterhaltspflichten 638,82 Euro als pfändbaren Betrag aus. Diese Werte werden hier für den genannten Oktober 2026 verwendet; bei einem anderen Abrechnungszeitraum muss dessen geltende Tabelle geprüft werden.
| Prüfschritt im geklärten Modell | Betrag |
|---|---|
| Bereinigtes Monatsnetto Arbeitgeber A | 1.500,00 Euro |
| Bereinigtes Monatsnetto Arbeitgeber B | 1.000,00 Euro |
| Angeordnete Zusammenrechnung: 1.500 + 1.000 | 2.500,00 Euro |
| Pfändbarer Gesamtbetrag aus der passenden Tabellenzeile | 638,82 Euro |
| Zusammen verbleibender Lohn: 2.500 − 638,82 | 1.861,18 Euro |
Würde man beide Beträge getrennt unter jeweils einen vollen Grundschutz stellen, ergäbe sich scheinbar zweimal null. Diese Rechnung passt nicht zur vorausgesetzten gerichtlichen Zusammenrechnung. Ebenso falsch wäre, die gesamten 1.000 Euro des zweiten Jobs ohne die gemeinsame Tabellenprüfung pauschal als pfändbar zu behandeln. Der unpfändbare Teil des Gesamteinkommens besteht nicht nur aus dem Grundbetrag.
Die Tabelle liefert hier den pfändbaren Gesamtbetrag, keinen automatischen Auftrag an beide Arbeitgeber, jeweils 638,82 Euro abzuziehen. Wer welchen Teil umsetzt, richtet sich nach dem konkreten Beschluss und seiner rechtlich zutreffenden Abrechnung. Das Modell legt keine freie Aufteilung zwischen den Lohnstellen fest. Nach der hier vorausgesetzten richtigen Umsetzung betragen die tatsächlichen gesamten Lohnauszahlungen 1.861,18 Euro. Vergleichen Sie die Summe beider Auszahlungen und Abzüge; ein doppelter Abzug des Gesamtbetrags wäre kein Ergebnis dieser Modellrechnung.
Im Budget den tatsächlichen Restlohn verwenden und den Abzug nur einmal zählen
Gesondertes eigenes Oktoberbudget: Die insgesamt 1.861,18 Euro Restlohn aus der bereits korrekt umgesetzten Modellpfändung sind tatsächlich eingegangen und frei verfügbar. Eine zusätzliche Kontopfändung besteht im Modell nicht. Es gibt 1.200 Euro vollständige gewöhnliche Fixkosten, 200 Euro bestehende Rate für einen anderen, nicht von dieser Pfändung betroffenen Kredit und 200 Euro selbst gewählte Monatsreserve; weitere Geldflüsse sind ausgeschlossen.
1.861,18 − 1.200 − 200 = 461,18 Euro vor Reserve. Nach Reserve verbleiben 461,18 − 200 = 261,18 Euro. Die 638,82 Euro Pfändungsabzug sind bereits vor dem tatsächlichen Restlohn abgezogen. Sie dürfen bei dieser Eingangsgröße nicht erneut als Fixkosten oder Kreditrate angesetzt werden. Die daneben weiter geschuldete andere Kreditrate von 200 Euro bleibt dagegen eine eigene Ausgabe.
Der vorhandene Haushaltscheck für Kreditbelastung arbeitet mit Zehn-Euro-Schritten. Für eine vorsichtige Näherung können Sie deshalb 1.860 Euro Einkommen, 1.200 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 200 Euro Reserve verwenden. Das Einkommen wird dabei ausdrücklich um 1,18 Euro abwärts gerundet. Der Check zeigt 460 Euro vor und 260 Euro nach Reserve; die genaue Geldflussrechnung oben bleibt 461,18 beziehungsweise 261,18 Euro. Diese freiwillige Budgetrundung verändert keinen gesetzlichen Pfändungsbetrag und keine tatsächliche Auszahlung.
Ein positiver Monatsrest garantiert weder dieselbe Auszahlung im Folgemonat noch die Bewilligung eines neuen Kredits. Ändern sich einer der Löhne, Unterhaltsangaben oder die gerichtlichen Vorgaben, muss der Abgleich neu erfolgen. Eine beendete Beschäftigung wird nicht durch ein nur erwartetes neues Einkommen ersetzt.
Der Schutz beim Arbeitgeber ist von einer zusätzlichen Kontopfändung zu trennen
Werden die Löhne auf ein ebenfalls gepfändetes Konto überwiesen, bestätigt der korrekte Arbeitgeberabzug allein nicht die vollständige Verfügbarkeit bei der Bank. § 899 ZPO bestimmt den Grundschutz des P-Kontos durch Aufrundung des monatlichen Grundbetrags; mehrere Gutschriften erzeugen nicht automatisch je einen zusätzlichen vollen Kontogrundschutz. Hinterlegte Erhöhungen, bereits verbrauchter Schutz und der konkrete Monat sind zu berücksichtigen.
Für einen aufgrund anderer Rechtsvorschriften abweichend zu schützenden Betrag kommt die individuelle Festsetzung nach § 906 Absatz 2 ZPO in Betracht. Der Leitfaden zur gleichzeitigen Lohn- und Kontopfändung erklärt die getrennte Prüfung. Legen Sie bei zwei Lohnquellen beide Abrechnungen, den Zusammenrechnungsbeschluss, die tatsächlichen Eingänge und den vorhandenen Kontoschutz zusammen vor. Ein nur auf einen Arbeitgeber bezogener vorhandener Beschluss darf nicht ungeprüft als Freigabe der zweiten Gutschrift behandelt werden.
Ein eingereichter Antrag ist noch keine bestätigte Freigabe. Rechnen Sie für fällige Ausgaben mit dem tatsächlich verfügbaren Guthaben, nicht mit einer ungeklärten oder blockierten Gutschrift. Diese zusätzliche Sperre ist im Geldflussmodell oben ausdrücklich nicht enthalten.
Diese Punkte sollten beide Lohnabrechnungen gemeinsam erklären
- Welche beiden Arbeitseinkommen, Arbeitgeber und monatlichen Bezugszeiträume sind erfasst?
- Liegt die vollständige maßgebliche Zusammenrechnungsentscheidung vor und ist ihre Umsetzung je Lohnstelle geklärt?
- Ist der vorrangig zu berücksichtigende unpfändbare Grundbetrag dem richtigen Arbeitseinkommen zugeordnet?
- Sind beide Tabellen-Nettoeinkommen nach den richtigen Pflichtabzügen und Schutzvorschriften bereinigt?
- Stimmen tatsächliche Unterhaltsleistung, berücksichtigte Personen und etwaige gerichtliche Abweichungen?
- Wurde für den Gesamtbetrag die zum Abrechnungsmonat passende Tabellenzeile verwendet?
- Ergeben beide Lohnabrechnungen zusammen einen nachvollziehbaren Gesamtpfändungsbetrag und Restlohn?
- Ist derselbe Abzug im Monatsbudget nur einmal enthalten und ein zusätzlicher Kontoschutz gesondert geklärt?
Eine sachliche Rückfrage kann lauten: „Zur Abrechnung [Monat] und zum Beschluss [Gericht/Aktenzeichen]: Bitte erläutern Sie, welche Arbeitseinkommen nach der Zusammenrechnungsentscheidung erfasst wurden, welche bereinigten Werte und Unterhaltsangaben angesetzt sind und wie der pfändbare Gesamtbetrag auf die betroffenen Lohnstellen umgesetzt wird. Die beigefügten Abrechnungen und Kontoeingänge ergeben [tatsächliche Summe]. Bitte klären Sie die Abweichung zu [konkret benannter Position].“ Nutzen Sie bekannte sichere Kontakte und nur zutreffende Angaben.
Bei einer kurzfristigen Unterdeckung des Lebensunterhalts sollten Beschluss, Abrechnung und gegebenenfalls Kontoschutz zeitnah individuell geprüft werden. Eine eigene Kontrollrechnung ersetzt keine gerichtliche Entscheidung und rechtfertigt keine falschen Angaben gegenüber den beteiligten Stellen.
Die Zusammenrechnung zweier Geldlöhne nach Nummer 2 ist von einem Lohn mit Naturalleistung nach § 850e Nummer 3 zu unterscheiden. Der Leitfaden zum privat nutzbaren Dienstwagen bei Lohnpfändung erklärt diese eigene Rechengröße und den Unterschied zwischen geschütztem Gesamtanteil und Geldrest. Fahrzeugnutzung wird dabei nicht als weitere Geldüberweisung oder als zusätzlich abzuziehende Rate behandelt.
Häufige Fragen
Habe ich bei zwei Arbeitgebern zweimal den vollen Pfändungsfreibetrag?
Bei einer gerichtlichen Zusammenrechnung nach § 850e Nummer 2 ZPO wird der pfändbare Teil aus dem zusammenzurechnenden Arbeitseinkommen bestimmt. Der volle Grundbetrag wird nicht für jeden Arbeitgeber erneut angesetzt. Ob eine solche Entscheidung in Ihrem Fall vorliegt und welche Lohnansprüche sie erfasst, muss geprüft werden.
Reicht es, wenn ein Arbeitgeber die beiden Nettolöhne selbst addiert?
Die Zusammenrechnung mehrerer Arbeitseinkommen erfolgt nach § 850e Nummer 2 auf Antrag durch das Vollstreckungsgericht. Eine eigene Addition ersetzt die maßgebliche Entscheidung nicht. Umfang, Zeitpunkt, bereinigte Werte und Umsetzung je Lohnstelle müssen aus den Unterlagen nachvollziehbar sein.
Wie viel ist im Modell bei 1.500 und 1.000 Euro pfändbar?
Bei ausdrücklich vorausgesetzter richtiger Zusammenrechnung, zwei bereinigten Monatsnettos, keiner Unterhaltspflicht und keinen Sonderregeln ergeben sich 2.500 Euro. Die ab Juli 2026 geltende amtliche Monatstabelle nennt in dieser Stufe 638,82 Euro pfändbar. Insgesamt bleiben 1.861,18 Euro; die Verteilung der Umsetzung richtet sich nach dem konkreten Beschluss.
Ist der ganze Nebenjob automatisch pfändbar?
Das folgt nicht allein aus der Bezeichnung Nebenjob. Im Modell ist der Gesamtbetrag von 638,82 Euro nach Zusammenrechnung und Tabelle pfändbar, nicht pauschal der gesamte zweite Lohn von 1.000 Euro. Besondere geschützte Bestandteile und die konkrete gerichtliche Entscheidung sind zusätzlich zu prüfen.
Warum nennt der Haushaltscheck 260 Euro statt exakt 261,18 Euro?
Der vorhandene Check verwendet Zehn-Euro-Schritte. Für das Modell wird der wirkliche Restlohn von 1.861,18 Euro ausdrücklich vorsichtig auf 1.860 Euro abgerundet. Mit 1.200 Euro Fixkosten, 200 Euro anderer Kreditrate und 200 Euro Reserve zeigt er 260 Euro. Die genaue Rechnung ergibt 261,18 Euro; der Pfändungsbetrag wird dadurch nicht geändert.
Sind beide Restlöhne auf dem P-Konto automatisch vollständig frei?
Nein. Lohnpfändung und Kontopfändung sind getrennte Ebenen. Prüfen Sie tatsächliche Gutschriften, vorhandenen Kontoschutz und gegebenenfalls eine individuelle Festsetzung nach § 906 Absatz 2 ZPO. Mehrere Lohneingänge erzeugen nicht automatisch mehrere volle P-Konto-Grundbeträge.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 29.10.2026.
- § 850e ZPO – Zusammenrechnung und Bereinigung
- § 850c ZPO – Pfändungsgrenzen, Unterhalt und Tabellenstufen
- § 850a ZPO – Besonders geschützte Bezüge
- § 850d ZPO – Besondere Unterhaltspfändung
- § 899 ZPO – P-Konto-Grundschutz und Überträge
- § 906 ZPO – Individuell abweichender Kontoschutz
- Pfändungsfreigrenzenbekanntmachung 2026 – Anpassung zum 1. Juli
- Amtlicher Anhang 2026 – Monatstabelle und Zeile 2.500 Euro