Dienstwagen bei Lohnpfändung: Geldlohn und Sachbezug prüfen
Privater Dienstwagen bei Lohnpfändung: Sachbezugswert, Geldlohn und Tabelle unterscheiden. BAG-Original, Modellrechnung und Haushaltscheck ohne doppelte Abzüge.
In diesem Artikel
Kurzantwort
Bei einem als Arbeitsentgelt vereinbarten privat nutzbaren Dienstwagen werden Geld- und Naturalleistungen nach § 850e Nummer 3 ZPO für die Pfändungsberechnung verbunden. Der richtige Fahrzeugwert und die Bereinigung müssen vorher geklärt sein. Der unpfändbare Gesamtanteil kann teilweise durch die Nutzung gedeckt sein; er ist dann nicht vollständig eine Geldüberweisung. Für das Budget zählt der tatsächlich verfügbare Geldrest, ohne den Pfändungsabzug oder die Fahrzeugnutzung doppelt zu rechnen.
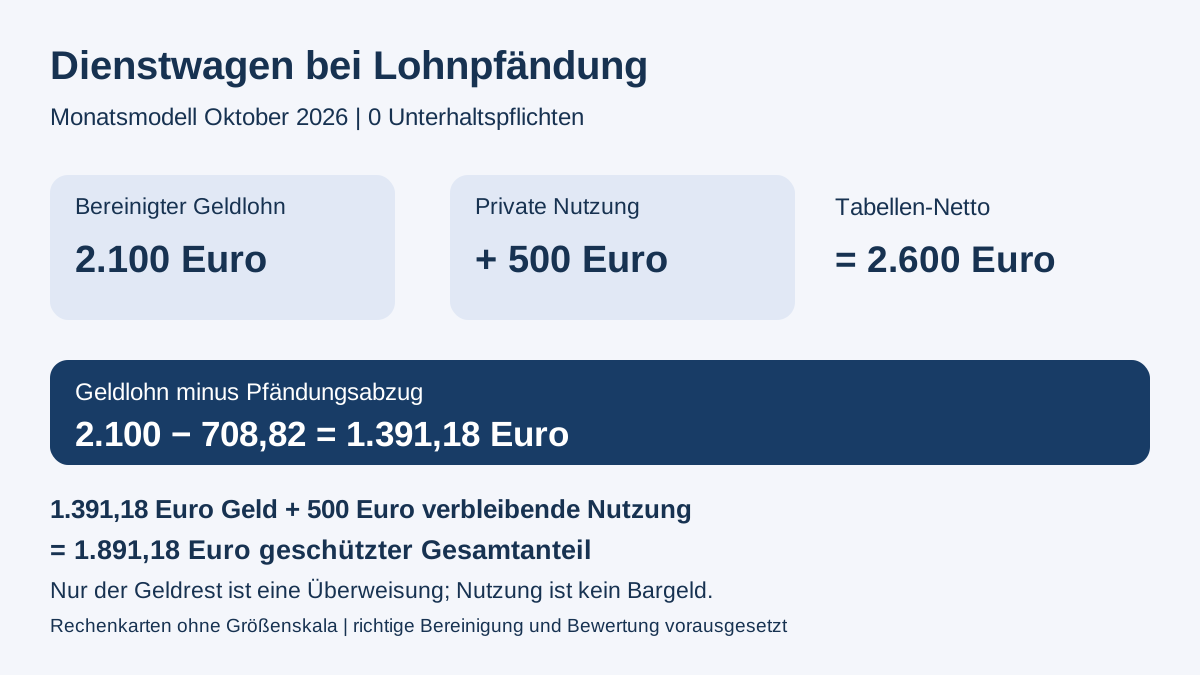
Ein privat nutzbarer Dienstwagen kann zur Tabellenbasis gehören
Dieser Leitfaden behandelt im Oktober 2026 einen monatlichen Arbeitslohn bei einem Arbeitgeber unter deutschem Recht und eine gewöhnliche zivilgerichtliche Lohnpfändung. Zum Geldlohn kommt ein als Arbeitsentgelt vereinbarter, privat nutzbarer Dienstwagen. Unterhaltspfändung, Verwaltungsvollstreckung, Insolvenzverfahren und die Bewertung besonderer Fahrzeug- oder Vertragsgestaltungen sind nicht Gegenstand der Modellrechnung.
Nach § 850e ZPO Nummer 3 werden Geld- und Naturalleistungen zusammengerechnet. Der Geldlohn ist insoweit pfändbar, als der unpfändbare Teil des Gesamteinkommens bereits durch den Wert der verbleibenden Naturalleistungen gedeckt ist. Ein Sachbezug kann deshalb die Tabellenbasis beeinflussen, obwohl er nicht als Geld auf dem Konto eingeht. Die Nutzungsmöglichkeit wird dadurch nicht zu einer zusätzlichen Barauszahlung.
Der Grundlagenbeitrag zu Lohnpfändung und Tabelle 2026 erläutert Einkommensstufen und Unterhalt. Hier geht es um den vorherigen Abgleich zwischen Geld und Naturalleistung. Er unterscheidet sich auch von § 850e ZPO Nummer 2: Die Zusammenrechnung mehrerer Arbeitseinkommen erfolgt dort auf Antrag durch das Vollstreckungsgericht. Der Prüfplan für zwei Arbeitgeber behandelt diesen anderen Fall; seine Zusammenrechnungsentscheidung ist nicht die Regel für einen einzelnen Lohn mit Sachbezug nach Nummer 3.
Zusätzlich begrenzt § 107 GewO Absatz 2 Satz 5, in welchem Umfang Arbeitsentgelt durch vereinbarte Sachbezüge erfüllt werden darf: Deren Wert darf den pfändbaren Teil des Arbeitsentgelts nicht übersteigen. Diese Grenze der Vergütungsvereinbarung ist von einem tatsächlich erfolgenden Gläubigerabzug zu unterscheiden.
Sachbezugswert, Steuerposition und Geldlohn nicht verwechseln
Die Entscheidung BAG, Urteil vom 31. Mai 2023 – 5 AZR 273/22 behandelt einen arbeitsrechtlichen Streit über Nettolohnunterschiede bei vereinbarter privater Dienstwagennutzung. Es ist keine pauschale Bestätigung jeder heutigen Fahrzeugabrechnung und keine Berechnung mit den Pfändungstabellen von 2026. Das Gericht hob die angefochtene Entscheidung teilweise auf und verwies die Sache zurück; die konkrete Zahlungshöhe wurde nicht abschließend festgelegt.
Für den dort erläuterten Bewertungsweg unterscheidet das BAG den grundsätzlich anzusetzenden Wert von 1 Prozent des maßgeblichen Listenpreises einschließlich Sonderausstattung und Umsatzsteuer bei Erstzulassung vom zusätzlichen steuerlichen 0,03-Prozent-Wert für Fahrten zwischen Wohnung und Arbeitsstätte. Dieser Entfernungskilometer-Zuschlag zählt nach den Entscheidungsgründen nicht als weiterer Sachbezug beziehungsweise weitere Naturalleistung für die hier behandelte Grenze. Die Aussagen stehen insbesondere in Randnummern 21 bis 27 des Originals.
Das ist kein Grund, den Zuschlag eigenmächtig aus einer Steuerabrechnung zu streichen. Steuerliche Behandlung, richtiger Sachbezugswert für die Pfändung und tatsächlich auszahlbarer Geldlohn sind getrennte Größen. Bei Elektro- oder Hybridfahrzeugen, Eigenbeteiligungen, anderen Bewertungsmethoden oder abweichenden Vereinbarungen muss die passende Bewertung gesondert geklärt werden. Das folgende Modell setzt einen bereits zutreffend ermittelten Wert voraus und berechnet weder Fahrzeugsteuern noch ein Brutto-Netto-Gehalt.
Auch die übrige Bereinigung zählt: § 850e ZPO Nummer 1 berücksichtigt die dort genannten Pflichtabzüge und die nach § 850a ZPO geschützten Bezüge. Randnummer 22 des BAG-Urteils beschreibt die Reihenfolge aus Geld- und Naturalleistungen, besonders geschützten Bestandteilen und rechtlich maßgeblichen Steuer- und Sozialabzügen. Ein normaler steuerlicher Nettowert darf deshalb nicht ungeprüft mit einem zweiten Fahrzeugwert erhöht werden, wenn dieser darin schon enthalten ist.
| Größe | Was vor der Addition geklärt sein muss |
|---|---|
| Geldlohn vor Pfändungsabzug | Welche bereinigte Geldzahlung bleibt nach den maßgeblichen Abzügen, ohne den Sachbezug nochmals als Geld zu zählen? |
| Verbleibende private Fahrzeugnutzung | Welcher Sachbezugswert ist für diesen Vertrag und diese Berechnung zutreffend? |
| Steuerlicher Entfernungskilometer-Zuschlag | Wurde er fälschlich als weiterer Sachbezug in die Pfändungsbasis übernommen? |
| Tabellen-Netto | Welche nachvollziehbare Gesamtgröße ergibt sich nach allen Bereinigungen? |
Modell: 2.100 Euro Geldlohn plus 500 Euro Sachbezug
Eigene, geschlossene Modellannahmen: Für Oktober 2026 seien 2.100 Euro in Geld zahlbarer, pfändungsrechtlich richtig bereinigter Monatslohn vor Pfändungsabzug und 500 Euro zutreffend bewertete, verbleibende private Dienstwagennutzung festgestellt. Alle maßgeblichen Steuer- und Sozialabzüge sind dabei bereits vollständig berücksichtigt, auch soweit die Fahrzeugnutzung dafür relevant ist. Die 2.100 Euro enthalten den Sachbezugswert gerade nicht als zusätzliche Geldzahlung. Die konkrete Fahrzeugbewertung, Vertragswirksamkeit und Abrechnung werden als geklärt vorausgesetzt; ein Listenpreis wird hier nicht erfunden.
Es gibt keine zu berücksichtigende Unterhaltspflicht, keine weiteren Einkünfte, besonders geschützten Sonderbezüge, Eigenbeteiligungen, konkurrierenden Pfändungen oder individuellen Sonderanordnungen. Zunächst ergeben sich 2.100 + 500 = 2.600 Euro Tabellen-Netto. Die Pfändungsfreigrenzenbekanntmachung 2026 passt den monatlichen Grundbetrag ab dem 1. Juli 2026 auf 1.587,40 Euro an. Die amtliche Monatstabelle im Anhang 2026 nennt für 2.600,00 bis 2.609,99 Euro und 0 Unterhaltspflichten 708,82 Euro pfändbar.
Die Anpassung ist nach § 850c Absatz 4 und 5 ZPO zusammen mit der aktuellen Bekanntmachung und deren Tabellenstufen zu lesen. Die älteren Grundzahlen im Normtext sind nicht unverändert die im Oktober 2026 anzuwendenden Werte. Die hier verwendete Monatstabelle gilt ab Juli 2026; ein anderer Abrechnungszeitraum kann eine andere Tabelle erfordern.
| Schritt im ausdrücklich geklärten Modell | Betrag |
|---|---|
| Geldlohn vor Pfändungsabzug | 2.100,00 Euro |
| Verbleibende Naturalleistung | 500,00 Euro |
| Gemeinsame Tabellenbasis | 2.600,00 Euro |
| Pfändbarer Betrag aus der amtlichen Tabellenzeile | 708,82 Euro |
| Unpfändbarer Gesamtanteil: 2.600 − 708,82 | 1.891,18 Euro |
| Davon durch die Fahrzeugnutzung gedeckt | 500,00 Euro |
| Verbleibender Geldlohn: 1.891,18 − 500 | 1.391,18 Euro |
Kontrolle direkt am Geldfluss: 2.100 − 708,82 = 1.391,18 Euro. Zusammen mit der weiter bestehenden Nutzung im Wert von 500 Euro ergibt das den geschützten Gesamtanteil von 1.891,18 Euro. Der gesamte Sachbezugswert von 500 Euro wird nicht zusätzlich zu den 708,82 Euro gepfändet. Er ist bereits Bestandteil der gemeinsamen Tabellenberechnung.
Auch die gesonderte Grenze des § 107 Absatz 2 Satz 5 GewO ist mit den Modellzahlen nachvollziehbar: Der angenommene Sachbezug von 500 Euro übersteigt den pfändbaren Teil von 708,82 Euro nicht. Das bestätigt nur diese Zahlenrelation unter den gesetzten Voraussetzungen. Die 708,82 Euro sind im Vollstreckungsmodell der Gläubigerabzug und kein zweites Mal eine Forderung des Arbeitgebers für das Fahrzeug.
Im Budget zählt der tatsächliche Geldrest, nicht die Nutzung als Einnahme
Für das anschließende eigene Monatsbudget wird zusätzlich angenommen, dass der Arbeitgeber den Modellabzug richtig umgesetzt hat und die 1.391,18 Euro tatsächlich frei verfügbar eingegangen sind. Eine zusätzliche Kontopfändung besteht im Modell nicht. Sämtliche gewöhnlichen tatsächlich selbst zu zahlenden Kosten betragen 900 Euro. Sie enthalten auch eventuelle eigene Mobilitätsausgaben im angenommenen Monat; der Sachbezugswert von 500 Euro ist keine weitere eigene Geldrechnung. Alle eigenen Raten für einen anderen, von dieser Pfändung nicht betroffenen Kredit betragen zusammen 200 Euro. Die gewünschte Monatsreserve ist 100 Euro.
Die genaue Geldrechnung lautet 1.391,18 − 900 − 200 = 291,18 Euro vor Reserve und 191,18 Euro nach Reserve. Die 708,82 Euro Pfändungsabzug sind in der niedrigeren Zahlung schon berücksichtigt und werden nicht erneut als Kosten oder bestehende Rate eingetragen. Die andere tatsächlich geschuldete Kreditrate von 200 Euro bleibt dagegen eine eigene Ausgabe.
Der Haushaltscheck für Kreditbelastung verwendet Zehn-Euro-Schritte. Als ausdrücklich vorsichtige Näherung passen deshalb 1.390 Euro Einkommen, 900 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 100 Euro Reserve. Der echte Geldrest wird dafür um 1,18 Euro abgerundet. Der Check zeigt 290 Euro vor und 190 Euro nach Reserve; die genaue Rechnung bleibt 291,18 beziehungsweise 191,18 Euro.
Diese freiwillige Budgetrundung ändert weder den gesetzlichen Pfändungsbetrag noch die tatsächlich angenommene Auszahlung. Die 500 Euro Fahrzeugnutzung werden nicht als Bargeldeinkommen ergänzt. Auch 2.600 Euro Tabellen-Netto oder 1.891,18 Euro geschützter Gesamtanteil sind hier keine Kontogutschriften. Fällt die Fahrzeugnutzung weg oder ändert sich die Vereinbarung, müssen Geldlohn, Abzüge und notwendige eigene Mobilitätsausgaben neu geprüft werden; das Modell verspricht dadurch keinen bestimmten zusätzlichen Auszahlungsbetrag.
Eine Lohnberechnung ersetzt keinen nötigen Kontoschutz
Bei einer zusätzlichen Kontopfändung ist zuerst das tatsächlich gutgeschriebene Geld zu betrachten. § 899 ZPO regelt den Grundschutz und die Übertragung nicht verbrauchten Guthabens auf dem P-Konto. Der bloße Sachbezugswert ist keine Gutschrift, für die sich automatisch ein weiterer Kontofreibetrag ergibt. Umgekehrt beweist ein korrekter Abzug beim Arbeitgeber nicht in jedem Fall die vollständige Verfügbarkeit sämtlicher Kontoeingänge.
Für einen aufgrund einer anderen Rechtsvorschrift abweichenden pfändungsfreien Betrag sieht § 906 Absatz 2 ZPO eine Festsetzung auf Antrag durch das Vollstreckungsgericht vor. Welche Freigabe in einem konkreten Monat erforderlich ist, hängt von den tatsächlichen Eingängen und dem bereits vorhandenen Schutz ab. Das bloße Stellen eines Antrags belegt noch keine bestätigte Freigabe. Im geschlossenen Monatsmodell oben sind solche zusätzlichen Kontosperren ausdrücklich ausgeschlossen.
Bei einer unklaren Fahrzeugposition sollten Sie Lohnabrechnung, Nutzungsvereinbarung, Pfändungsunterlagen und gegebenenfalls Bankabrechnung zusammen prüfen lassen. Dabei sind die Kontrolle einer unzulässigen Sachbezugsvereinbarung nach § 107 GewO und die Umsetzung einer laufenden Pfändung unterschiedliche Fragen. Aus dem BAG-Urteil folgt keine allgemeine Zusage, jeder Arbeitnehmer erhalte den Fahrzeugwert zusätzlich als Geld; die dortige Zurückverweisung und die konkreten Voraussetzungen bleiben zu beachten.
Diese Fragen sollte die Lohnstelle konkret beantworten
- Ist die private Nutzung als Teil des Arbeitsentgelts vereinbart, und welche Bedingungen gelten tatsächlich?
- Welche bereinigte Geldzahlung vor Pfändung und welcher verbleibende Sachbezugswert werden für denselben Monat angesetzt?
- Enthält die Addition bereits irgendwo den Fahrzeugwert, sodass er versehentlich ein zweites Mal hinzugefügt würde?
- Wurden steuerliche Entfernungskilometer-Positionen von der pfändungsrechtlichen Naturalleistung unterschieden?
- Sind gesetzliche Pflichtabzüge, besonders geschützte Entgeltteile und tatsächlich maßgebliche Unterhaltsangaben nachvollziehbar?
- Stimmen Monatstabelle, Tabellenzeile, pfändbarer Betrag und die Geldüberweisung miteinander überein?
- Wurde die Grenze für Sachbezugsvereinbarungen gesondert geprüft und ein Gläubigerabzug nicht mit einem weiteren Fahrzeugabzug verwechselt?
- Enthält das Budget den tatsächlich verfügbaren Geldrest, alle eigenen Raten und jede Ausgabe nur einmal?
Eine sachliche Anfrage kann lauten: „Bitte erläutern Sie für die Abrechnung [Monat] den bereinigten Geldlohn vor Pfändung, den maßgeblichen Sachbezugswert des privat nutzbaren Dienstwagens, die Behandlung der Entfernungskilometer-Position und die daraus gebildete Tabellenbasis. Bitte benennen Sie die angewandte Monatszeile, Unterhaltsspalte und den tatsächlichen Gläubigerabzug. Wie ergibt sich daraus die Geldüberweisung von [Betrag]?“ Fügen Sie nur tatsächlich vorhandene Belege bei und nutzen Sie bekannte sichere Kontakte. Eine eigene Kontrollrechnung ersetzt bei Streit über Vertrag, Fahrzeugbewertung oder Beschluss keine individuelle Klärung.
Häufige Fragen
Wird der privat nutzbare Dienstwagen bei der Lohnpfändung mitgerechnet?
Nach § 850e Nummer 3 ZPO sind Geld- und Naturalleistungen zusammenzurechnen. Ein als Arbeitsentgelt vereinbarter privat nutzbarer Dienstwagen kann deshalb die Tabellenbasis beeinflussen. Der zutreffende Wert und die Bereinigung müssen geklärt sein. Er ist keine zusätzliche Geldüberweisung.
Zählt der steuerliche 0,03-Prozent-Zuschlag als weiterer Sachbezug?
Das BAG hat im Urteil vom 31. Mai 2023, 5 AZR 273/22, für den dort erläuterten Bewertungsweg den Entfernungskilometer-Zuschlag von der maßgeblichen Naturalleistung ausgeschlossen. Daraus folgt keine Erlaubnis, Steuerpositionen eigenmächtig zu ändern. Besondere Fahrzeuge und Vertragsgestaltungen benötigen eine eigene Bewertung.
Wie viel Geld bleibt im Beispiel mit 2.100 Euro und 500 Euro Nutzung?
Bei vorausgesetzter richtiger Bereinigung, keiner Unterhaltspflicht und keinen Sonderregeln ergeben sich 2.600 Euro Tabellen-Netto. Die ab Juli 2026 geltende Monatstabelle nennt 708,82 Euro pfändbar. Vom Geldlohn bleiben 2.100 minus 708,82, also 1.391,18 Euro. Die Nutzung von 500 Euro besteht daneben als Naturalleistung weiter.
Warum sind 1.891,18 Euro Schutzanteil nicht mein Kontoeingang?
Im Modell besteht der geschützte Gesamtanteil aus 1.391,18 Euro Geld und 500 Euro verbleibender Fahrzeugnutzung. Nur der Geldanteil wird überwiesen. Die 500 Euro noch einmal als Einkommen im Haushaltsbudget zu addieren würde die vorhandene Liquidität überschätzen.
Warum zeigt der Haushaltscheck 190 Euro statt genau 191,18 Euro?
Der Check arbeitet mit Zehn-Euro-Schritten. Das Modell rundet den wirklichen Geldrest von 1.391,18 Euro bewusst um 1,18 Euro auf 1.390 Euro ab. Bei 900 Euro Fixkosten, 200 Euro anderer Kreditrate, keiner neuen Rate und 100 Euro Reserve zeigt er 190 Euro. Die genaue Rechnung ergibt 191,18 Euro.
Erlaubt § 107 GewO beliebig viel Sachbezug anstelle von Geld?
Nein. Absatz 2 Satz 5 begrenzt den vereinbarten Sachbezugswert auf den pfändbaren Teil des Arbeitsentgelts. Die Kontrolle dieser Vergütungsvereinbarung ist von einem tatsächlichen Gläubigerabzug zu unterscheiden. Ob eine konkrete Vereinbarung und Abrechnung rechtmäßig ist, folgt nicht allein aus der Fahrzeugbezeichnung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 30.10.2026.
- § 850e ZPO – Geld- und Naturalleistungen, Bereinigung
- § 850c ZPO – Tabellenstufen, Unterhalt und jährliche Anpassung
- § 850a ZPO – Besonders geschützte Bezüge
- § 899 ZPO – P-Konto-Grundschutz und Überträge
- § 906 ZPO – Abweichender pfändungsfreier Kontobetrag
- § 107 GewO – Arbeitsentgelt und Sachbezugsgrenze
- Pfändungsfreigrenzenbekanntmachung 2026 – Anpassung ab Juli
- Amtlicher Anhang 2026 – Monatstabelle und Zeile 2.600 Euro
- BAG, 31.05.2023 – 5 AZR 273/22, vollständiges Original