Lohnpfändung wegen vorsätzlicher unerlaubter Handlung: Was bleibt?
§ 850f Absatz 2 ZPO: Prüfen Sie Vollstreckungstitel, gerichtlichen Schutzbetrag, Lohnabrechnung und verfügbares Guthaben bei einer Kontopfändung.
In diesem Artikel
Kurzantwort
Bei einer Forderung aus vorsätzlich begangener unerlaubter Handlung kann das Vollstreckungsgericht auf Gläubigerantrag mehr Lohn zur Pfändung freigeben als nach der normalen Tabelle. Ihr notwendiger Unterhalt und der Betrag für laufende gesetzliche Unterhaltspflichten müssen aber verbleiben. Prüfen Sie zuerst, woraus der Vorsatz hervorgeht und was der Beschluss festlegt. Vergleichen Sie dann den Lohnabzug mit der Gutschrift und bei Kontopfändung auch mit dem tatsächlich verfügbaren Guthaben.
Wann darf das Gericht mehr Lohn pfänden lassen?
Dieser Leitfaden betrifft laufenden Arbeitslohn bei zivilrechtlicher Vollstreckung in Deutschland. Der besondere Zugriff setzt eine Forderung aus einer vorsätzlich begangenen unerlaubten Handlung, einen Gläubigerantrag und eine gerichtliche Entscheidung voraus. Eine offene Rechnung, eine ausgebliebene Kreditrate oder die Bezeichnung „vorsätzlich“ in einem Inkassobrief genügt dafür nicht. Rechtsgrundlage ist § 850f Absatz 2 ZPO.
| Was steht im Schreiben? | Worauf kommt es an? |
|---|---|
| Gewöhnliche Lohnpfändung | Abrechnung nach den anwendbaren Pfändungsgrenzen und der aktuellen Tabelle. Tabellenrechnung im Detail; § 850c ZPO. |
| Pfändung eines gesetzlichen Unterhaltsanspruchs | Eigene Voraussetzungen nach § 850d ZPO. Prüfen Sie, ob gerade der Unterhaltsanspruch vollstreckt wird. |
| Erweiterter Zugriff wegen einer Vorsatzforderung | Nachweis der Forderungsart und konkrete gerichtliche Anordnung nach § 850f Absatz 2 ZPO. |
| Eigener Antrag auf zusätzlichen Schutz wegen besonderen Bedarfs | Gesonderter Prüfweg nach § 850f Absatz 1 ZPO. Der Leitfaden zum Schuldnerantrag wegen besonderen Bedarfs erläutert dessen Voraussetzungen. |
Wo muss der Vorsatz nachgewiesen sein?
Lesen Sie den Vollstreckungstitel und den Pfändungsbeschluss nebeneinander. Der Titel betrifft die durchsetzbare Forderung. Aus ihm müssen sich für die Sonderpfändung der deliktische Grund und der Vorsatz ergeben können, gegebenenfalls durch Auslegung. Der Pfändungsbeschluss regelt den Zugriff. Das Vollstreckungsgericht klärt die materiell-rechtliche Frage des Vorsatzes nicht in einem neuen Beweisverfahren. Fehlt die nötige Feststellung, kann ein Gläubiger sie gesondert einklagen. Siehe BGH, VII ZB 91/17, Randnummern 7 bis 9.
Ein Vollstreckungsbescheid aus dem Mahnverfahren allein reicht für das Privileg nicht, selbst wenn darin „vorsätzlich begangene unerlaubte Handlung“ steht. Die Angabe stammt vom Gläubiger und wurde im Mahnverfahren inhaltlich nicht geprüft. Ein vollstreckbarer Auszug aus der Insolvenztabelle kann den Nachweis dagegen erbringen, wenn die Forderung als solche festgestellt wurde und kein Widerspruch des Schuldners entgegensteht. Prüfen Sie in diesem Fall die genaue Tabelleneintragung und den Stand eines möglichen Widerspruchs. Siehe BGH, VII ZB 91/17, Randnummern 9 bis 15.
Notieren Sie zu jedem Schriftstück Aktenzeichen, Datum, Gläubiger und betroffene Forderung. Legen Sie bei mehreren Forderungen die Unterlagen getrennt ab. So können Sie nachvollziehen, welche Forderung der Beschluss tatsächlich erfasst.
Welchen Betrag muss das Gericht belassen?
Das Gericht entscheidet nach den Umständen des Falls. Es darf von den gewöhnlichen Grenzen abweichen, muss aber den notwendigen eigenen Unterhalt und die laufenden gesetzlichen Unterhaltspflichten berücksichtigen. Dafür gibt es in § 850f Absatz 2 ZPO keinen für alle Fälle geltenden Eurobetrag. Der BGH beschreibt die Entscheidung als Abwägung der Interessen beider Seiten. Siehe BGH, VII ZB 91/17, Randnummer 7.
Halten Sie für die Prüfung den aktuellen Einkommensnachweis, Wohnkosten und Belege für laufende gesetzliche Unterhaltspflichten bereit. Trennen Sie nachgewiesene laufende Kosten von einmaligen Ausgaben und von Schuldenraten. Ihre Ausgabenliste ist eine Grundlage für die Prüfung. Welcher Bedarf rechtlich anzusetzen ist, ergibt sich aus der konkreten Entscheidung.
Ändern sich die Bemessungsvoraussetzungen, sieht § 850g ZPO eine Änderung des Pfändungsbeschlusses auf Antrag vor. Dokumentieren Sie den alten und neuen Sachverhalt mit Datum. Prüfen Sie bei einer Änderung, wann sie der Lohnstelle zugestellt wurde. Bis dahin kann der Arbeitgeber nach dem früheren Beschluss mit befreiender Wirkung leisten. Sichern Sie bei einem aktuell zu niedrigen Abzugsschutz oder Streit über den Titel die Zustellungsdaten und lassen Sie Fristen und den passenden Rechtsbehelf zeitnah prüfen.
Beispiel: 850 Euro Abzug auf der Abrechnung nachvollziehen
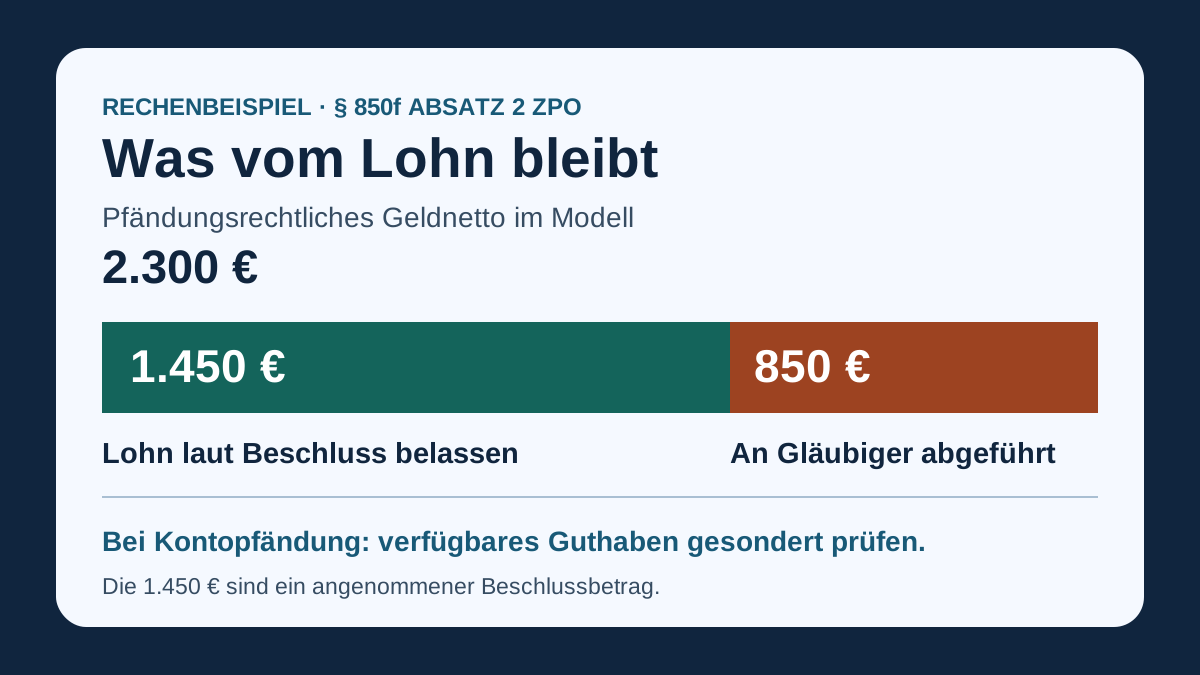
Prüfen Sie zunächst die Lohnbasis nach § 850e ZPO. Setzen Sie dafür nicht ungeprüft das gewöhnliche Netto aus der Abrechnung ein. Das Modell verwendet genau 2.300 Euro pfändungsrechtliches Geldnetto in einem Monat. Die vorgelagerten Abzüge stimmen. Es gibt nur diesen Lohn, keine geschützten Sonderbezüge und keine konkurrierende Pfändung. Ein bereits zugestellter, wirksamer Beschluss belässt für diesen Monat ausdrücklich 1.450 Euro. Das ist eine Fallannahme.
| Position | Modellbetrag | Nachweis |
|---|---|---|
| Pfändungsrechtliches Geldnetto | 2.300 Euro | Lohnabrechnung und Berechnung der Lohnstelle |
| Zu belassender Lohn | 1.450 Euro | Für den Monat maßgeblicher Beschluss |
| Abzuführender Lohn | 2.300 − 1.450 = 850 Euro | Pfändungsabzug in der Abrechnung |
| Tatsächliche Gehaltsgutschrift | 1.450 Euro | Kontoauszug mit passendem Zahlungsdatum |
Der Arbeitgeber setzt die Anordnung im Beispiel richtig um. Weicht Ihre Gutschrift bei vergleichbaren Voraussetzungen vom belassenen Lohn ab, lassen Sie sich zuerst die Lohnbasis und alle Abzüge erklären. Die abgeführten 850 Euro gehören nicht mehr zum eigenen Monatsbudget. Wie sich durch die Abführung der Forderungssaldo verändert, ist eine separate Frage für die Forderungsabrechnung.
Bei gepfändetem P-Konto den Kontobeschluss prüfen
Der Arbeitgeberabzug und die Pfändung des Bankguthabens sind verschiedene Vorgänge. Ist das Guthaben wegen einer in § 850f Absatz 2 bezeichneten Forderung gepfändet, ersetzt nach § 906 Absatz 1 Satz 1 ZPO der im Pfändungsbeschluss belassene Betrag die gewöhnlichen Grund- und Erhöhungsbeträge des P-Kontos. Das setzt die entsprechende Kontopfändung voraus. Eine Anordnung an den Arbeitgeber allein stellt den Kontoschutz nicht um. Die zusätzliche Antragsregel in Satz 2 ist ausdrücklich für Fälle nach § 850d Absatz 1 und 2 formuliert.
Fragen Sie die Bank nach dem berücksichtigten Beschluss, der betroffenen Forderung und dem im Monat noch verfügbaren Betrag. Legen Sie Lohnabrechnung, Kontogutschrift und die zugehörigen Beschlüsse nebeneinander. Ist das Konto wegen einer anderen Forderung gepfändet, übertragen Sie den Sonderbetrag aus der Lohnentscheidung nicht einfach darauf. Der Leitfaden zu gleichzeitiger Lohn- und Kontopfändung erklärt die getrennte Prüfung für gewöhnliche Fälle.
Nur den verfügbaren Restlohn für Zahlungen einplanen
Im Modell ist das Konto nicht gepfändet; die eingegangenen 1.450 Euro sind vollständig verfügbar. Angenommen, für Lebenshaltung und laufende Fixkosten brauchen Sie 1.260 Euro. Hinzu kommen 100 Euro für eine andere laufende Kreditrate. Dann bleiben 90 Euro vor Reserve. Bei einer angestrebten Reserve von 100 Euro fehlen 10 Euro. Die bereits abgeführten 850 Euro ziehen Sie bei dieser Rechnung nicht noch einmal ab.
Für den verlinkten Haushaltscheck ergeben sich 1.450 Euro verfügbares Einkommen, 1.260 Euro laufende Kosten, 100 Euro bestehende Kreditrate, 0 Euro neue Rate und 100 Euro Reserve. Prüfen Sie daneben die Zahlungstermine. Ein positiver Monatsrest vor Reserve hilft wenig, wenn die Miete bereits vor der Gehaltsgutschrift fällig ist.
- Titel und gerichtliche Anordnung derselben Forderung zugeordnet?
- Belassenen Betrag, Abrechnungsmonat und Zustellung geprüft?
- Arbeitgeberabzug mit der Gutschrift abgeglichen?
- Bei Kontopfändung den tatsächlich verfügbaren Betrag bestätigt?
- Abgeführten Lohn und selbst gezahlte Raten getrennt erfasst?
Häufige Fragen
Reicht der Vorwurf im Inkassobrief für einen höheren Abzug?
Nein. Der erweiterte Zugriff setzt eine Forderung aus vorsätzlich begangener unerlaubter Handlung, deren geeigneten Nachweis, einen Gläubigerantrag und die gerichtliche Entscheidung voraus.
Genügt ein Vollstreckungsbescheid mit dem Wort Vorsatz?
Nein. Ein Vollstreckungsbescheid aus dem Mahnverfahren reicht allein auch mit einer entsprechenden Forderungsbezeichnung nicht aus. Ein vollstreckbarer Insolvenztabellenauszug kann unter anderen Voraussetzungen den Nachweis erbringen.
Bleiben mir immer mindestens 1.450 Euro?
Nein. Die 1.450 Euro stehen nur im angenommenen Modellbeschluss. Maßgeblich sind die gerichtliche Entscheidung im konkreten Fall sowie der notwendige Unterhalt und laufende gesetzliche Unterhaltspflichten.
Was kann ich bei geänderten Bemessungsvoraussetzungen tun?
Sichern Sie Nachweise über die Änderung und prüfen Sie einen Antrag nach § 850g ZPO beim Vollstreckungsgericht. Fragen Sie bei einem Änderungsbeschluss nach der Zustellung an die Lohnstelle.
Gilt der Lohnschutz automatisch auch beim gepfändeten Konto?
Nein. Prüfen Sie, wegen welcher Forderung das Konto gepfändet wird und welcher Betrag im dafür maßgeblichen Pfändungsbeschluss steht. Bei einer Kontopfändung wegen der privilegierten Forderung gilt die Sonderregel in § 906 Absatz 1 Satz 1 ZPO.
Muss ich die 850 Euro beim Haushaltscheck nochmals abziehen?
Nein. Im Modell sind sie bereits vom Lohn abgeführt. Tragen Sie die tatsächlich verfügbaren 1.450 Euro ein und erfassen Sie separat nur Zahlungen, die Sie daraus noch selbst leisten müssen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 04.11.2026.
- § 850f ZPO – Gerichtliche Abweichung und notwendiger Unterhalt
- § 850c ZPO – Gewöhnliche Pfändungsgrenzen
- § 850d ZPO – Vollstreckung gesetzlicher Unterhaltsansprüche
- § 850e ZPO – Pfändungsrechtliche Lohnbasis
- § 850g ZPO – Änderung bei neuen Bemessungsvoraussetzungen
- § 906 ZPO – Abweichender Schutz auf dem gepfändeten Konto
- BGH, 4. September 2019 – VII ZB 91/17