Lohnpfändung: Freibetrag bei besonderem Bedarf erhöhen
Zusätzlichen Lohnschutz nach § 850f Absatz 1 ZPO prüfen: Gründe, Belege, Antrag und Umsetzung. Mit aktueller Tabellenrechnung und getrenntem Kontoschutz.
In diesem Artikel
Kurzantwort
Bei besonderen persönlichen oder beruflichen Bedürfnissen, nicht gedecktem notwendigen Lebensunterhalt oder besonders umfangreichen gesetzlichen Unterhaltspflichten kann ein Antrag nach § 850f Absatz 1 ZPO helfen. Zusätzlicher Schutz setzt eine Prüfung einschließlich der Gläubigerbelange voraus. Eine hohe Ausgabenliste oder der Antrag allein erhöht den Lohnfreibetrag noch nicht. Prüfen Sie zuerst die normale Abrechnung, belegen Sie Grund und Zeitraum und planen Sie erst mit dem tatsächlich umgesetzten Restlohn. Bei Kontopfändung ist dessen Verfügbarkeit zusätzlich zu klären.
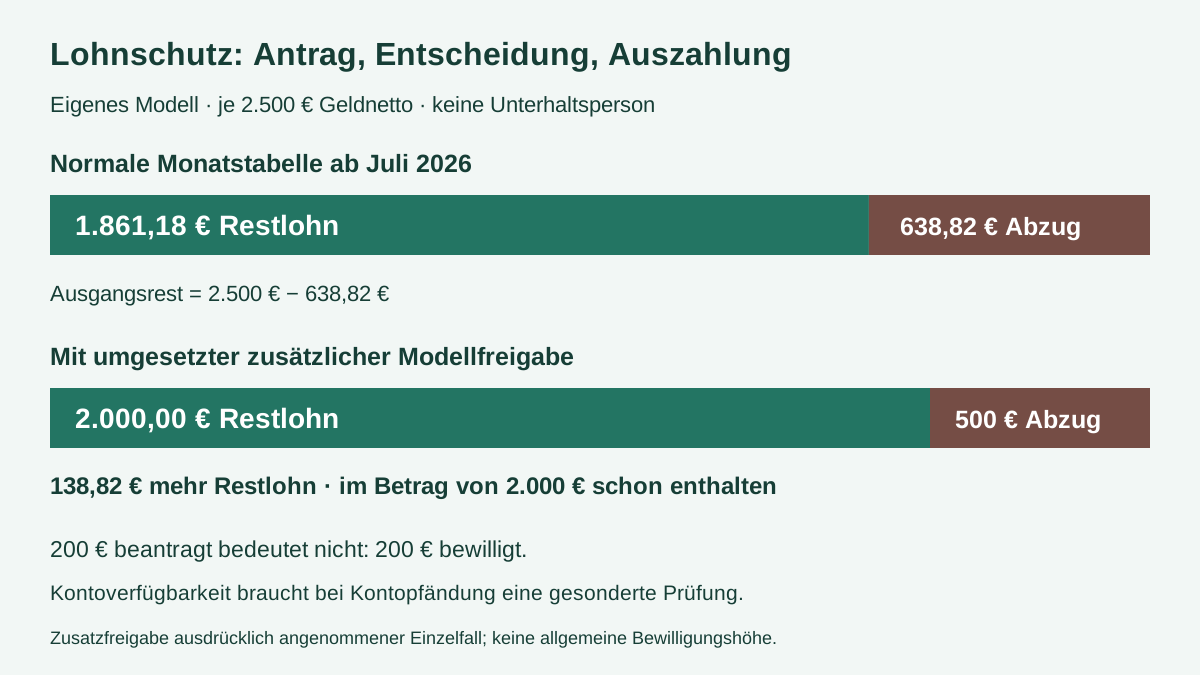
Erst die Lohnberechnung prüfen, dann einen zusätzlichen Bedarf begründen
Geprüfter deutscher Rechtsstand: 1. November 2026. Dieser Leitfaden betrifft laufenden Arbeitslohn bei einer gewöhnlichen zivilrechtlichen Pfändung. Eine Unterhaltspfändung, eine Forderung aus vorsätzlicher unerlaubter Handlung, Insolvenz oder öffentlich-rechtliche Lohnvollstreckung benötigt eine gesonderte Prüfung. Die Beispielentscheidung wird dafür nicht übernommen.
Zunächst muss die Ausgangsrechnung stimmen: § 850e ZPO regelt die pfändungsrechtliche Berechnung und verweist auf die geschützten Lohnbestandteile nach § 850a ZPO. Die Haushaltsausgabe ist etwas anderes als eine gesetzlich vorab herauszurechnende Lohnkomponente. Verlangen Sie bei Unklarheit eine nachvollziehbare Abrechnung der Lohnstelle.
Für die normale Tabellenrechnung gelten § 850c ZPO und die Pfändungsfreigrenzenbekanntmachung 2026 mit Wirkung ab 1. Juli 2026. Übernehmen Sie nicht die alten Ausgangsbeträge im bloßen Gesetzestext als aktuellen Tabellenstand. Der Ratgeber zur Lohnpfändung und Tabelle erläutert diese Ausgangsrechnung und tatsächlich berücksichtigte Unterhaltspflichten.
Ist die Ausgangsrechnung richtig, reicht aber wegen einer besonderen Lage nicht aus, kommt ein gesonderter Antrag in Betracht. Das ist eine andere Frage als eine falsche Tabellenzeile oder eine unzutreffend erfasste Unterhaltsperson.
§ 850f Absatz 1: drei Ansatzpunkte und die Interessen des Gläubigers
Nach § 850f ZPO Absatz 1 kann das Vollstreckungsgericht auf Schuldnerantrag zusätzlich etwas vom sonst pfändbaren Arbeitslohn belassen. Die Vorschrift nennt drei Ansatzpunkte:
- Der nach den dort genannten sozialrechtlichen Maßstäben notwendige Lebensunterhalt für Sie und gesetzlich unterhaltsberechtigte Personen ist nachweislich nicht gedeckt.
- Besondere persönliche oder berufliche Bedürfnisse erfordern zusätzlichen Schutz.
- Ein besonderer Umfang gesetzlicher Unterhaltspflichten erfordert ihn.
Überwiegende Gläubigerbelange dürfen nicht entgegenstehen. Eine selbst erstellte Ausgabenliste begründet daher noch keinen festen Zuschlag. Erklären Sie, welcher Ansatzpunkt zu welcher aktuellen Belastung passt und welcher bereits vorhandene Schutz oder Kostenersatz berücksichtigt wurde.
Die bloße Bezeichnung einer Ausgabe als notwendig entscheidet nicht über ihre rechtliche Anerkennung. Lassen Sie bei streitigen Sonderausgaben die genaue Einordnung anhand der einschlägigen Rechtsprechung prüfen. Hier wird weder eine bestimmte Behandlung noch ein Arbeitsweg oder eine Kreditrate als allgemein anerkannter Mehrbedarf zugesagt. Absatz 2 betrifft eine andere Richtung: einen Gläubigerantrag bei einer Forderung aus vorsätzlich begangener unerlaubter Handlung. Er ist kein zusätzlicher Erhöhungsgrund für Ihren Schuldnerantrag.
Den Antrag nach Zeitraum, Betrag und Nachweisen ordnen
Für einen Antrag nach § 850f ZPO Absatz 1 an das zuständige Vollstreckungsgericht sollten Pfändungsbeschluss, Aktenzeichen, Gläubiger und Arbeitgeber eindeutig zugeordnet sein. Legen Sie die derzeitige Lohnberechnung und die konkrete zusätzliche Belastung nebeneinander. Die folgende Liste hilft bei der Vorbereitung; sie ist kein überall verbindlicher amtlicher Vordruck.
| Punkt | Was Ihre Unterlagen zeigen sollten |
|---|---|
| Ausgangsschutz | Abrechnung, tatsächlicher Abzug, Lohnbestandteile und berücksichtigte Unterhaltspflichten. |
| Belastung | Aktueller Zweck, Betrag, Häufigkeit und Zeitraum mit passenden Belegen. |
| Besonderheit | Warum gerade Ihre Lage zusätzlichen Schutz erfordern soll; eine nachvollziehbare individuelle Begründung. |
| Andere Deckung | Bereits erhaltene Erstattungen oder Leistungen und schon berücksichtigte Positionen, ohne Doppelansatz. |
| Gewünschte Änderung | Konkret beantragter zusätzlicher Betrag und Beginn; bei zeitlich begrenzter Belastung deren Ende. |
Eine anpassbare Formulierung: „Zum Aktenzeichen [Nummer] beantrage ich nach § 850f Absatz 1 ZPO, mir ab [Zeitraum] zusätzlich [Betrag] Euro monatlich zu belassen. Mein Antrag stützt sich auf [zutreffender Grund]. Ausgangsberechnung, konkrete Belastung und vorhandene anderweitige Deckung ergeben sich aus [Anlagen]. Bitte berücksichtigen Sie die beigefügte Begründung zu meiner besonderen Lage.“ Tragen Sie nur tatsächlich zutreffende Angaben ein.
Der Antrag allein ist noch keine bewilligte Erhöhung. Prüfen Sie in der Entscheidung den Betrag, Beginn, Umfang und die betroffene Pfändung und klären Sie die Umsetzung bei der Lohnstelle. Bei drohendem Ausfall notwendiger Zahlungen sollten Sie die konkrete Dringlichkeit sofort mitteilen und geeigneten vorläufigen Schutz prüfen lassen. Eine feste Bearbeitungsdauer oder rückwirkende Erstattung wird hier nicht versprochen.
Modell: 200 Euro beantragt, 138,82 Euro zusätzlich belassen
Geschlossener eigener Modellfall für Oktober 2026, keine echten Fall- oder Kontodaten: Ein Arbeitnehmer erhält genau 2.500 Euro pfändungsrechtliches Monatsnetto, vollständig als Geldlohn. Es gibt keine berücksichtigte Unterhaltsperson, weiteren Lohnquellen, Sonderbezüge oder abweichende Pfändung. Alle vorgelagerten Abzüge sind richtig. Die amtliche Monatstabelle, Zeile 2.500,00 bis 2.509,99 Euro, Spalte 0, ergibt zunächst 638,82 Euro pfändbar. Damit bleiben 2.500 − 638,82 = 1.861,18 Euro.
Der Arbeitnehmer beantragt für eine konkret belegte besondere Belastung 200 Euro zusätzlichen Schutz. Im Modell erlässt das zuständige Gericht nach vollständiger Prüfung aller Voraussetzungen und Gläubigerbelange eine wirksame Entscheidung: Für diesen Monat sind genau 138,82 Euro zusätzlich vom sonst pfändbaren Teil zu belassen. Grund und Höhe sind ausdrückliche Fallannahmen; aus einer Ausgabe von 200 Euro wird kein allgemein geltender Anspruch von 138,82 Euro abgeleitet.
| Position | Ohne zusätzliche Entscheidung | Mit umgesetzter Modellentscheidung |
|---|---|---|
| Pfändungsrechtliches Geldnetto | 2.500,00 Euro | 2.500,00 Euro |
| Pfändungsabzug | 638,82 Euro | 638,82 − 138,82 = 500,00 Euro |
| Verbleibender Geldlohn | 1.861,18 Euro | 2.000,00 Euro |
Die Lohnstelle setzt die Entscheidung im Modell bereits bei der Oktoberabrechnung richtig um. Tatsächlich werden 500 Euro an den pfändenden Gläubiger und 2.000 Euro an den Arbeitnehmer ausgezahlt. Es gibt keine weitere Auszahlung für denselben Monat. Die 138,82 Euro sind bereits in den 2.000 Euro enthalten; sie sind keine zweite Einnahme. Die beantragten 200 Euro dürfen ebenfalls nicht zusätzlich auf die Auszahlung addiert werden.
Ob und wie die tatsächlich abgeführten 500 Euro auf die vollstreckte Forderung samt möglichen Kosten und Zinsen angerechnet werden, ist anhand deren eigener Abrechnung zu prüfen. Die Erhöhung ist kein Schuldenerlass. Dieses Beispiel berechnet deshalb keinen verbleibenden Gesamtforderungsbetrag.
Bei zusätzlicher Kontopfändung die Verfügbarkeit gesondert sichern
Eine erhöhte Lohnfreigabe macht das anschließend überwiesene Guthaben auf einem gepfändeten Konto nicht automatisch vollständig verfügbar. § 906 ZPO Absatz 2 ermöglicht auf Antrag die Festsetzung eines abweichenden pfändungsfreien Kontobetrags, wenn sich die Abweichung aus einer bundes- oder landesrechtlichen Vorschrift ergibt. Lohnentscheidung und passende Kontoentscheidung sind getrennt zu prüfen.
Fügen Sie bei zusätzlicher Kontopfändung insbesondere die Lohnentscheidung, ihre umgesetzte Abrechnung und den passenden Kontoauszug bei. Der Leitfaden zur gleichzeitigen Lohn- und Kontopfändung erläutert diesen zusätzlichen Schutzweg. Nach § 906 Absatz 3 ist der Betrag in der Regel zu beziffern; auch die dort vorgesehene Prüfung einer vorläufigen Anordnung ist zu beachten. Eine Antragstellung allein bestätigt keine Freigabe durch die Bank.
Im Modell besteht zusätzlich ein P-Konto mit Kontopfändung. Eine gesondert wirksame und bei der Bank umgesetzte Entscheidung schützt die genau zugeordnete Oktober-Gutschrift von 2.000 Euro vollständig. Es gibt keine weiteren Eingänge, vorherigen Verfügungen, Überträge oder Sonderfälle. Damit sind im Beispiel tatsächlich 2.000 Euro verfügbar. Ohne diese ausdrückliche Annahme dürfte aus dem höheren Restlohn noch kein frei verfügbares Haushaltsgeld abgeleitet werden.
Bei einer Kontopfändung im Wege der Verwaltungsvollstreckung nach Bundesrecht ist § 910 ZPO mit seinen Ausnahmen zu beachten: Für die hier angesprochene Festsetzung nach § 906 tritt grundsätzlich die Vollstreckungsbehörde an die Stelle des Gerichts. Das ist keine allgemeine Zuständigkeitsregel für jede Lohnpfändung oder jedes landesrechtliche Verfahren.
Nur die tatsächliche Auszahlung als Einkommen einsetzen
Im Modell umfasst der vollständige eigene Oktoberhaushalt 1.500 Euro Lebenshaltungs- und Fixkosten. Darin sind die 200 Euro tatsächliche besondere Belastung bereits enthalten. Hinzu kommen 200 Euro sämtliche separat aus dem verfügbaren Restlohn zu zahlenden Kreditraten und eine gewünschte Reserve von 200 Euro. Die abgeführten 500 Euro betreffen die andere, gepfändete Forderung; diese Zahlung wird nicht erneut in den 200 Euro eigenen Raten angesetzt. Es gibt keine sonstigen Einnahmen, Erstattungen oder neuen Raten.
Mit der tatsächlich verfügbaren Auszahlung gilt: 2.000 − 1.500 − 200 = 300 Euro vor und 300 − 200 = 100 Euro nach Reserve. Im Haushaltscheck passen 2.000 Euro Einkommen, 1.500 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 200 Euro Reserve. Geben Sie den Lohn vor Pfändungsabzug nicht zusätzlich ein; ziehen Sie die bereits abgeführten 500 Euro vom Restlohn nicht nochmals ab.
Zum Vergleich bei unveränderten Ausgaben und bloßem Tabellenrest: 1.861,18 − 1.500 − 200 = 161,18 Euro vor Reserve, danach −38,82 Euro. Dieser Vergleich setzt auch für den Ausgangsrest vollständige Kontoverfügbarkeit voraus. Die Verbesserung beträgt 138,82 Euro, keine zusätzlichen 200 Euro. Das Rechenmodell sagt weder eine eigene Bewilligung noch genügend Geld an jedem einzelnen Fälligkeitstag zu; die zeitgerechte Verfügbarkeit ist hier ausdrücklich vorausgesetzt.
Die eigenen Darlehenspflichten nach § 488 BGB bleiben gesondert bestehen. Eine gerichtliche Erhöhung des geschützten Lohnes ist keine Vereinbarung über neue Kreditraten. Ein enger Haushalt sollte frühzeitig mit Gläubigern oder einer geeigneten Schuldnerberatung geklärt werden, statt einen erwarteten Beschluss bereits als sicheres zusätzliches Einkommen zu verplanen.
- Ausgangsabrechnung und aktuellen Tabellenzeitraum geprüft?
- Passenden Grund nach § 850f Absatz 1 und konkrete Nachweise benannt?
- Bereits vorhandenen Schutz und anderweitige Deckung ohne Doppelansatz aufgeführt?
- Betrag und Zeitraum des Antrags von der wirklichen Entscheidung unterschieden?
- Umsetzung bei Arbeitgeber und gegebenenfalls Bank bestätigt?
- Nur tatsächlichen verfügbaren Restlohn gerechnet und besondere Ausgaben einmal erfasst?
Geht das Schreiben auf einen Gläubigerantrag wegen vorsätzlich begangener unerlaubter Handlung zurück, hilft der Abgleich von Titel, Sonderbeschluss und Gehaltsgutschrift. Der dort angenommene Schutzbetrag gehört zur Prüfung nach § 850f Absatz 2 ZPO und ist kein Zuschlag für besonderen Bedarf.
Häufige Fragen
Erhöht eine hohe Ausgabenliste den Freibetrag automatisch?
Nein. Ein Antrag nach § 850f Absatz 1 ZPO braucht einen passenden gesetzlichen Grund und nachvollziehbare Tatsachen. Das Gericht prüft auch entgegenstehende überwiegende Gläubigerbelange. Eine selbst ausgerechnete Summe ist keine Bewilligung.
Muss zuerst die normale Lohnberechnung stimmen?
Ja. Pfändungsrechtliche Abzüge, geschützte Lohnbestandteile, geltende Tabelle und berücksichtigte Unterhaltspflichten sind zuerst abzugleichen. Ein zusätzlicher Bedarf ist von einer schon fehlerhaften Ausgangsabrechnung zu unterscheiden.
Werden von 200 Euro beantragtem Mehrbedarf immer 138,82 Euro anerkannt?
Nein. Beide Beträge gehören nur zum ausdrücklich geschlossenen Modell. Die zusätzliche Freigabe von 138,82 Euro ist dort als wirksam entschieden vorausgesetzt. Andere Belastungen, Personen oder Pfändungen können zu einem anderen Ergebnis oder zur Ablehnung führen.
Stoppt mein Antrag den Lohnabzug sofort?
Der Antrag allein ist noch keine positive Entscheidung. Prüfen Sie den tatsächlich angeordneten Betrag, Beginn und Umfang sowie die Umsetzung bei der Lohnstelle. Konkrete Eilbedürftigkeit und geeigneter vorläufiger Schutz müssen gesondert geklärt werden.
Ist der erhöhte Restlohn auf dem P-Konto automatisch frei?
Nicht automatisch. Bei zusätzlicher Kontopfändung ist die passende Kontoentscheidung und deren Umsetzung gesondert zu prüfen. Im Modell sind die genau zugeordneten 2.000 Euro durch eine eigene wirksame Kontoentscheidung tatsächlich verfügbar.
Sind die zusätzlich geschützten 138,82 Euro eine zweite Einnahme?
Nein. Sie sind bereits im ausgezahlten Restlohn von 2.000 Euro enthalten. Der Betrag vor Pfändung, der abgeführte Anteil und der neue Restlohn dürfen im Haushaltsplan nicht doppelt gezählt werden. Auch die besondere Belastung steckt bereits einmal in den 1.500 Euro Fixkosten.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 850f ZPO – Änderung des unpfändbaren Betrages
- § 850c ZPO – Normale Pfändungsrechnung und Fortschreibung
- § 850e ZPO – Pfändungsrechtliche Lohnbasis
- § 850a ZPO – Geschützte Lohnbestandteile
- § 906 ZPO – Gesonderte Kontofestsetzung
- § 910 ZPO – Bundesrechtliche Verwaltungsvollstreckung auf Kontoebene
- § 488 BGB – Eigene Darlehenspflichten
- Pfändungsfreigrenzenbekanntmachung 2026 – Inkrafttreten
- Pfändungsfreigrenzenbekanntmachung 2026 – amtliche Monatstabelle