Kreditrate mit falscher Vertragsnummer überwiesen? So klären Sie die Zahlung
Die Empfänger-IBAN stimmt, aber im Verwendungszweck steht eine falsche Vertragsnummer. Prüfen Sie Zahlungseingang, Zuordnung und offene Kreditrate vor einer zweiten Zahlung.
In diesem Artikel
Kurzantwort
Wenn Sie die Kreditrate an die richtige Empfänger-IBAN überwiesen haben, schicken Sie dem Kreditgeber den Zahlungsbeleg mit der falschen und der richtigen Vertragsnummer. Bitten Sie ihn, den Eingang zu suchen und zu erklären, auf welchen Vertrag und welche Rate er den Betrag angerechnet hat. Bei mehreren Krediten kann die Zuordnung entscheidend sein. Klären Sie bei naher Fälligkeit sofort den offenen Betrag und den Zahlungsweg, bevor Sie dieselbe Rate erneut überweisen.
Zahlungseingang und Vertragsbuchung prüfen
Hier geht es um einen privaten Ratenkredit in Deutschland, den Sie vereinbarungsgemäß per eigener Euro-Überweisung bezahlen. Die Empfänger-IBAN stimmt. Der Fehler steht im Verwendungszweck, in dem der Kreditgeber die Nummer Ihres Darlehens erwartet. Die IBAN bezeichnet im Zahlungsauftrag das Empfängerkonto. Die Vertragsnummer hilft dem Kreditgeber, den Betrag nach dem Eingang dem Kredit zuzuordnen. § 675r Abs. 1 und 2 BGB zur Ausführung nach der Kundenkennung.
Sichern Sie die ausgeführte Überweisung. Nennen Sie dem Kreditgeber Betrag, Ausführungstag, Referenz, den genauen Verwendungszweck und die zutreffende Vertragsnummer. Fragen Sie nach dem tatsächlichen Geldeingang, dem Datum sowie der Anrechnung auf Rate und Vertrag. Ein Abgang vom Girokonto ist ein Hinweis auf die Ausführung. Ob die konkrete Rate erfüllt wurde, richtet sich nach der tatsächlich bewirkten geschuldeten Leistung. § 362 Abs. 1 BGB zur Erfüllung.
Kann der Kreditgeber den Eingang nicht finden, bitten Sie Ihre Girobank um Nachverfolgung. Bei einem nicht oder fehlerhaft ausgeführten Auftrag sieht § 675y Abs. 7 BGB diese Nachforschung auf Verlangen vor. Die Girobank klärt den Zahlungsweg. Die Buchung im Kreditkonto klärt der Kreditgeber. War doch die Empfangsverbindung falsch oder veraltet, nutzen Sie den Ratgeber zu Eingang und Rücklauf bei einer alten Empfänger-IBAN.
Wann die falsche Nummer für die Zuordnung wichtig ist
| Was der Kreditgeber findet | Was Sie klären sollten |
|---|---|
| Geld eingegangen, aber keinem Vertrag zugeordnet | Teilen Sie mit dem Beleg die korrekte Nummer, den Ratenmonat und die Fälligkeit mit. Lassen Sie den Eingang und die Zuordnung bestätigen. |
| Geld auf einem anderen Ihrer Darlehen verbucht | Fragen Sie nach der Vertragsnummer und der Grundlage dieser Zuordnung. Verlangen Sie eine Aufstellung beider betroffenen Darlehen. |
| Eingang auf der richtigen Rate bestätigt | Sichern Sie den Nachweis. Prüfen Sie, ob ein etwaiger Rückstand oder eine darauf beruhende Mahnung korrigiert wurde. |
Wenn Sie demselben Kreditgeber aus mehreren Verträgen gleichartige Leistungen schulden und der Betrag dafür insgesamt nicht reicht, kommt es grundsätzlich auf Ihre Bestimmung bei der Zahlung an. Prüfen Sie den vollständigen Verwendungszweck und welche Umstände für den Kreditgeber zu diesem Zeitpunkt erkennbar waren. Eine falsch eingegebene Nummer kann auf einen anderen laufenden Vertrag verweisen. Lassen Sie klären, welche Bestimmung der Kreditgeber aus dem Vorgang abgeleitet hat. Fehlt eine wirksame Bestimmung, gilt für diese Konstellation die gesetzliche Reihenfolge. § 366 Abs. 1 und 2 BGB. Die einzelnen Stufen zeigt der Leitfaden zur Zuordnung bei zwei Darlehen desselben Gläubigers.
Eine Bitte um Korrektur kann zeigen, wie Sie die ursprüngliche Zahlung verstanden haben. Eine bereits wirksame Zuordnung können Sie grundsätzlich nicht allein durch eine spätere Nachricht ändern. Etwas anderes kann bei einer vorbehaltenen späteren Bestimmung gelten. BGH, Urteil vom 26. März 2009, I ZR 44/06, Rn. 45–46.
Beispiel mit 246 Euro und einem Zahlendreher
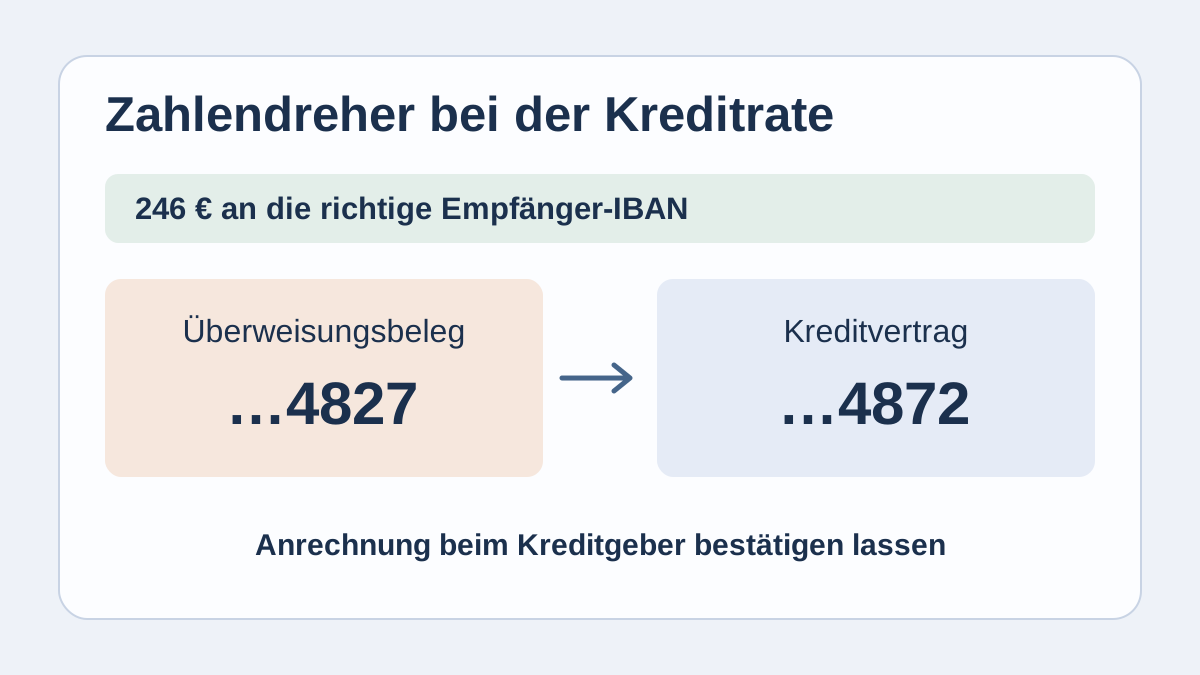
Im Beispiel gibt es genau einen laufenden Kredit beim Empfänger. Seine Nummer endet auf 4872. Sie überweisen die am 15. fälligen 246 € mit dem Verwendungszweck „Monatsrate, Vertrag …4827“. Der Kreditgeber hat den Betrag rechtzeitig erhalten, kann den Beleg der Monatsrate zuordnen und bestätigt deren vollständige Erfüllung.
Für diese Rate sind nach dem Abgleich 246 € − 246 € = 0 € offen. Eine zweite Überweisung über 246 € würde den Abgang auf 492 € erhöhen. Bezeichnet die falsch angegebene Nummer dagegen einen zweiten laufenden Vertrag, prüfen Sie zuerst beide Zuordnungen. Die Rechnung aus dem Beispiel beantwortet diesen weiteren Fall nicht.
Steht der Zahlendreher in einer gespeicherten Vorlage, korrigieren Sie ihn für die nächste Zahlung und prüfen Sie deren Verbuchung. Bei einem Dauerauftrag hilft der Abgleich von Betrag, Verwendungszweck und Ausführungstermin.
Was Sie dem Kreditgeber schreiben können
Für die Rate vom [Fälligkeitstag] zum Kreditvertrag [richtige Nummer] habe ich am [Datum] [Betrag] an Ihre bestätigte IBAN überwiesen. Im Verwendungszweck steht [falsche Angabe]. Der Zahlungsbeleg mit der Referenz [Referenz] liegt bei. Bitte bestätigen Sie den tatsächlichen Zahlungseingang, die Zuordnung dieser Zahlung und den noch offenen Betrag für die genannte Rate. Falls Sie auf ein anderes Darlehen gebucht haben, bitte ich um die Begründung und die Aufstellung für beide Verträge.
Verwenden Sie das bekannte Kundenportal oder die Vertragsanschrift und legen Sie den nötigen Ausschnitt des Zahlungsbelegs bei. Bei Empfang einer Leistung können Sie nach § 368 BGB eine Quittung verlangen. Fragen Sie zusätzlich nach der Zuordnung. Eine bloße Bestätigung der erhaltenen Summe sagt noch nicht, auf welche Forderung sie angerechnet wurde.
Reagieren Sie bei einem nahen Termin oder einer Mahnung sofort mit den Belegen. Ob Verzug vorliegt, hängt von der Fälligkeit und dem tatsächlichen Ablauf ab. Bei einem kalendermäßig festgelegten Termin kann Verzug ohne Mahnung eintreten. Maßgeblich ist auch, ob Sie den Zahlungsausfall zu vertreten haben. § 286 BGB. Bei Streit über eine Forderung hilft der Leitfaden zum Zahlungsnachweis gegenüber dem Inkasso. Beachten Sie gerichtliche Fristen auch während der Klärung mit dem Kreditgeber.
Häufige Fragen
Geht die Überweisung trotz falscher Kreditnummer durch?
Eine falsche Nummer im Verwendungszweck kann die Zuordnung beim Kreditgeber erschweren, auch wenn die richtige Empfänger-IBAN verwendet wurde. Lassen Sie den tatsächlichen Eingang bestätigen und fragen Sie nach der Buchung für die konkrete Rate.
Muss ich die Kreditrate noch einmal überweisen?
Wenn die geschuldete Leistung für diese Rate wirksam bewirkt ist, ist sie erfüllt. Klären Sie bei einer ungeklärten Zuordnung umgehend den noch fälligen Betrag mit dem Kreditgeber, damit dieselbe Rate nicht doppelt bezahlt wird.
Kann ich den Verwendungszweck später einfach austauschen?
Geben Sie dem Kreditgeber den tatsächlichen Zahlungsbeleg und erklären Sie den Fehler. Eine spätere Mitteilung ändert eine bereits wirksame Zuordnung grundsätzlich nicht einseitig. Lassen Sie die Grundlage und eine mögliche Korrektur bestätigen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.11.2026.