Zwei Privatdarlehen beim selben Gläubiger: Zahlung richtig zuordnen
Welche Schuld tilgt eine Zahlung bei zwei Privatdarlehen? Bestimmung, gesetzliche Reihenfolge und Verhältnisrechnung prüfen. Kapitalrest und fälligen Bedarf trennen.
In diesem Artikel
Kurzantwort
Bei mehreren gleichartigen Schulden gegenüber derselben Person zählt nach § 366 BGB grundsätzlich Ihre Bestimmung bei der Leistung. Fehlt sie, prüft die gesetzliche Reihenfolge Fälligkeit, geringere Sicherheit für den Gläubiger, größere Lästigkeit für den Schuldner und Alter. Erst bei vollständigem Gleichstand wird verhältnismäßig verteilt. Ein Eingang wird insgesamt nur einmal angerechnet. Die Zuordnung ist weder automatisch eine neue Ratenvereinbarung noch eine Stundung des Restes.
Zwei Verträge sind nicht zwei Gläubiger
Dieser Leitfaden betrifft im Oktober 2026 zwei getrennte Geldschulden aus Privatdarlehen unter denselben zwei Privatpersonen in Deutschland. Eine Person schuldet also derselben anderen Person Geld aus zwei Verträgen. Eine tatsächlich angenommene Zahlung reicht nicht für beide Schulden zusammen. Gerichtliche Vollstreckungsverteilung, Pfändung, Insolvenz, gewerbliche Bankkredite und besondere abweichende Vereinbarungen sind gesondert zu prüfen.
§ 366 BGB betrifft mehrere Schuldverhältnisse beim selben Gläubiger und gleichartige Leistungen. Klären Sie deshalb zuerst den wirklichen Forderungsinhaber und die Verträge. Dass dieselbe Servicestelle oder dasselbe Inkassounternehmen zwei Forderungen bearbeitet, beweist nicht, dass beide demselben Gläubiger gehören.
Davon unterscheidet sich ein Darlehen mit mehreren privaten Darlehensgebern. Der Leitfaden zu Forderungsanteilen und Empfangsbefugnis erklärt diesen anderen Fall. Hier bleibt der Gläubiger dagegen dieselbe Person; die Frage ist, welche ihrer beiden Forderungen durch einen Eingang sinkt.
Prüfen Sie außerdem die wirkliche Fälligkeit nach Vertrag und § 488 BGB. Ein gesamter offener Kapitalbetrag ist nicht automatisch schon vollständig fällig. Im folgenden Modell sind ausnahmsweise beide betrachteten Kapitalreste vollständig in diesem Monat fällig. Eine besondere Berechtigung, jeden noch nicht fälligen Betrag vorzeitig zu tilgen, wird durch die bloße Zuordnungsregel nicht zugesagt.
Den Vertrag bei der Zahlung eindeutig bestimmen
Reicht der Eingang nicht für sämtliche Schulden, berücksichtigt § 366 Absatz 1 BGB grundsätzlich die Schuld, die der Schuldner bei der Leistung bestimmt. Geben Sie einen eindeutigen Vertragsbezug an und sichern Sie die mitgeteilte Bestimmung zusammen mit dem tatsächlichen Zahlungseingang, etwa „Privatdarlehen A vom [Datum], Rückzahlung“. Ein bloßer Überweisungsentwurf ist noch keine bewirkte Leistung.
Ein leerer Verwendungszweck bedeutet nicht zwangsläufig, dass überhaupt keine Bestimmung vorlag: Prüfen Sie auch erkennbare Umstände und tatsächlich getroffene Abreden. Umgekehrt ersetzt eine nur intern notierte Absicht keine verlässliche Dokumentation der Zuordnung gegenüber dem Empfänger. Bei Streit sind Zeitpunkt, Inhalt und Gesamtvorgang zu prüfen.
Eine spätere einseitige Bitte, schon geleistetes Geld anders zu buchen, setzt die ursprüngliche Zuordnung nicht automatisch rückwirkend außer Kraft. Soll eine wirkliche andere Vereinbarung getroffen werden, ist sie ausdrücklich abzustimmen. Für rechtsgeschäftliche Inhaltsänderungen verlangt § 311 Absatz 1 BGB grundsätzlich einen Vertrag, soweit das Gesetz nichts anderes vorsieht. Eine unbeantwortete Anfrage ist keine bestätigte neue Vereinbarung.
Zuordnung ersetzt auch keinen Anspruch auf beliebige Teilzahlungen. Nach § 266 BGB besteht grundsätzlich kein Recht auf Teilleistungen. Unser Modell setzt deshalb ausdrücklich voraus, dass der Gläubiger die 300-Euro-Teilzahlung tatsächlich annimmt. Daraus entsteht noch keine Stundung des übrigen Betrags.
Ohne Bestimmung ist nicht automatisch die älteste Schuld zuerst dran
Fehlt eine Bestimmung, legt § 366 Absatz 2 BGB eine Rangfolge fest. Prüfen Sie die Stufen nacheinander. Zur nächsten Stufe kommt es nur, soweit die vorherige noch keinen Vorrang ergibt.
| Stufe | Gesetzliche Auswahl |
|---|---|
| 1. Fälligkeit | Zunächst die fällige Schuld |
| 2. Mehrere fällige Schulden | Die Schuld, die dem Gläubiger geringere Sicherheit bietet |
| 3. Gleiche Sicherheit | Die für den Schuldner lästigere Schuld |
| 4. Gleiche Lästigkeit | Die ältere Schuld |
| 5. Auch gleiches Alter | Jede Schuld wird verhältnismäßig getilgt |
Sicherheit wird dabei aus Sicht des Gläubigers, Lästigkeit aus Sicht des Schuldners betrachtet. Eine bessere Besicherung kann also schon vor der Altersfrage entscheidend sein. Welche Schuld konkret lästiger ist, muss anhand der tatsächlichen Belastungen beurteilt werden; die bloße Reihenfolge in einer privaten Tabelle ersetzt das nicht.
Die letzte Stufe bedeutet keine pauschale Halbierung. Erst wenn die vorherigen Kriterien einschließlich des Alters gleichstehen, wird nach dem Verhältnis der betroffenen Schuldbeträge verteilt. Zwei Verträge allein reichen dafür nicht. Das folgende Modell setzt den vollständigen Gleichstand ausdrücklich voraus.
Modell: Von 300 Euro gehen 180 Euro auf A und 120 Euro auf B
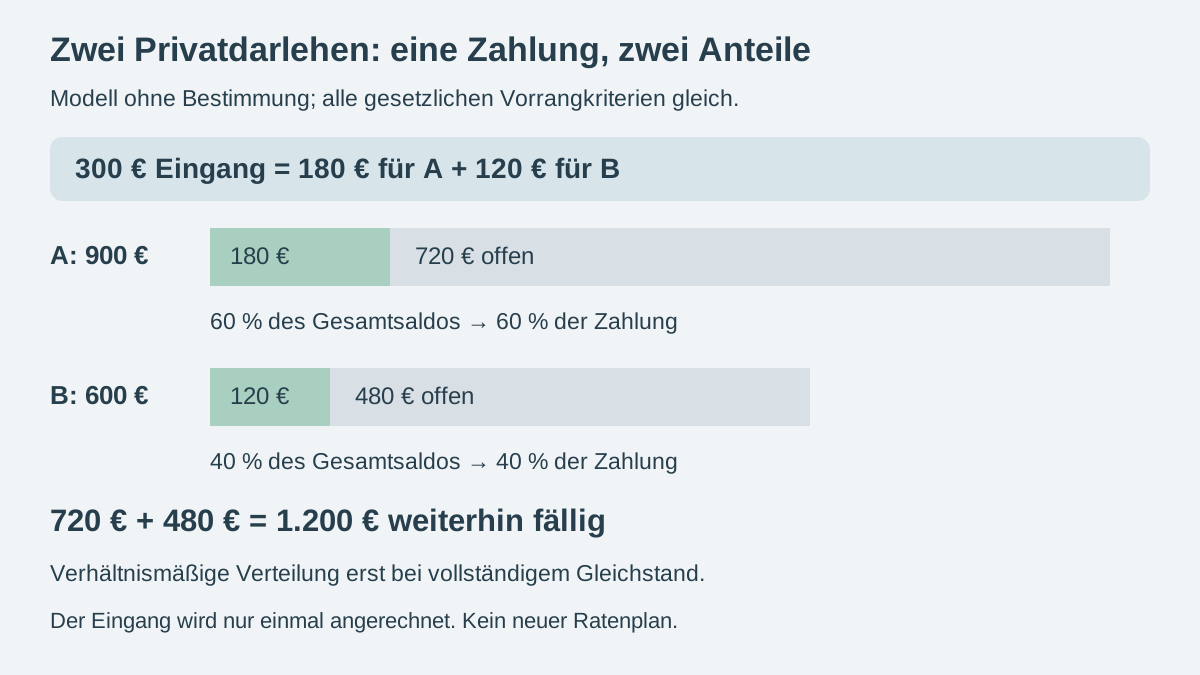
Eigene, vollständig geklärte Modellwerte: Gegenüber derselben privaten Gläubigerin sind aus Darlehen A 900 Euro und aus Darlehen B 600 Euro Kapital offen. Beide Beträge sind vollständig in diesem Monat fällig, gleich ungesichert, rechtlich und tatsächlich gleich lästig und gleich alt. Es bestehen keine geschuldeten Zinsen oder Kosten; bis zum betrachteten Abrechnungsstichtag entstehen auch keine neuen Positionen. Frühere Zahlungen sind in den genannten Kapitalresten bereits berücksichtigt.
Der Schuldner leistet tatsächlich 300 Euro an die richtige Gläubigerin. Sie nimmt die Teilzahlung an. Es gibt keine Tilgungsbestimmung, auch keine aus den Umständen erkennbare, und keine abweichende Zuordnungsvereinbarung. Damit ist im Modell die letzte Stufe von § 366 Absatz 2 erreicht.
| Schuld | Vorher offen | Anteil an 1.500 Euro | Von 300 Euro angerechnet | Danach offen |
|---|---|---|---|---|
| Darlehen A | 900 Euro | 900 ÷ 1.500 = 60 Prozent | 300 × 0,60 = 180 Euro | 900 − 180 = 720 Euro |
| Darlehen B | 600 Euro | 600 ÷ 1.500 = 40 Prozent | 300 × 0,40 = 120 Euro | 600 − 120 = 480 Euro |
| Zusammen | 1.500 Euro | 100 Prozent | 300 Euro | 1.200 Euro |
Die Kontrolle lautet 180 + 120 = 300 Euro und 720 + 480 = 1.200 Euro. Nach § 362 BGB kommt es auf die tatsächlich bewirkte geschuldete Leistung an. Derselbe Eingang wird nicht auf jedes Darlehen nochmals mit vollen 300 Euro angerechnet. Die Zahlung ist auch kein neues Einkommen und kein zusätzlicher Schuldenerlass.
Andere Ausgangslage, nicht zusätzlich zur ersten Rechnung: Wäre bei dieser angenommenen Zahlung wirksam A als zu tilgende Schuld bestimmt worden, gingen die 300 Euro im ansonsten gleichen zins- und kostenfreien Modell auf A. Dann blieben bei A 600 Euro und bei B 600 Euro offen, zusammen ebenfalls 1.200 Euro. Beide Varianten verwenden nur eine Zahlung; sie werden nicht addiert. Gleicher Gesamtrest bedeutet nicht gleiche Zuordnung.
Eine vollständig zutreffende Aufstellung dokumentiert die Wirkung; sie ist nicht erst die Voraussetzung, die eine bereits wirksame Erfüllung entstehen lässt. Verlangen Sie bei einer abweichenden Buchung eine konkrete Erläuterung zu beiden Verträgen und sichern Sie Ihren Zahlungsnachweis.
Innerhalb einer Schuld gelten andere Anrechnungsfragen
§ 366 entscheidet, welche von mehreren Forderungen bedient wird. § 367 BGB behandelt dagegen Kosten, Zinsen und Hauptleistung innerhalb der betreffenden Schuld: Bei unzureichender Leistung gilt grundsätzlich diese Reihenfolge. Eine andere Bestimmung kann nach Absatz 2 zur Ablehnung der Annahme führen. „Für Vertrag A“ und „nur auf das Kapital“ sind deshalb nicht dieselbe Erklärung.
Bei bestimmten Verbraucherdarlehen im Verzug enthält § 497 Absatz 3 BGB eine besondere Anrechnung; auch Immobilien- und Zinstitelausnahmen sind zu beachten. Der Leitfaden zur unzureichenden Kreditratenzahlung erläutert diesen anderen Schwerpunkt. Unser Modell unter Privatpersonen ohne geschuldete Zinsen oder Kosten übernimmt diese Sonderregel nicht.
Nach der 300-Euro-Zahlung bleiben im Modell die 1.200 Euro weiterhin fällig. Die angenommene Teilzahlung, eine richtige Zuordnung oder eine Bitte um Erläuterung erzeugt keinen neuen kleineren Monatsplan. Verzug ist anhand von § 286 BGB und seinen Voraussetzungen und Ausnahmen gesondert zu prüfen. Für spätere Stichtage müssen gegebenenfalls tatsächlich hinzukommende berechtigte Positionen ergänzt werden.
Nach § 368 BGB können Sie bei Empfang der Leistung ein schriftliches Empfangsbekenntnis verlangen. Ein Beleg über 300 Euro bedeutet keine automatische Bestätigung, dass beide Verträge vollständig erledigt sind. Lassen Sie Zahlung, Zuordnung und verbleibende Forderungen klar auseinanderhalten.
Den gesamten fälligen Bedarf planen, nicht nur die kleine Überweisung
Separates eigenes Monatsmodell: 2.200 Euro sichere Einnahmen minus 1.500 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten minus 200 Euro andere bestehende Kreditraten ergeben 500 Euro vor und 250 Euro nach einer Reserve von 250 Euro. Die einmaligen fälligen Rückzahlungen aus A und B sind darin noch nicht enthalten.
Für die vollständige Erfüllung im aktuellen Monat müssen die insgesamt fälligen 1.500 Euro eingeplant werden: 300 Euro bereits geleistet plus 1.200 Euro weiterhin offen. Der erforderliche Monatsplan verwendet deshalb einmal 1.500 + 1.500 = 3.000 Euro Kosten. Im Haushaltscheck sind es 2.200 Euro Einkommen, 3.000 Euro Kosten, 200 Euro andere bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Es fehlen 1.000 Euro vor und 1.250 Euro nach Reserve.
Das ist eine Bedarfsrechnung für die vollständige Zahlung, keine Behauptung, die noch offenen 1.200 Euro seien schon überwiesen. Die tatsächlichen 300 Euro stecken bereits in den eingeplanten 1.500 Euro und werden nicht zusätzlich abgezogen. Ebenso werden die 1.500 Euro nicht noch einmal als monatliche Kreditrate eingegeben. Eine bloße Zuordnungsänderung schafft weder neues Geld noch eine Stundung. Bei der erkennbaren Lücke ist eine tatsächlich vereinbarte tragfähige Lösung zu klären; der Rechner bestätigt keinen Finanzierungsanspruch.
- Dieselbe berechtigte Gläubigerperson und zwei wirklich getrennte Verträge festgestellt?
- Offene Kapitalreste von heute fälligen Beträgen unterschieden?
- Bestimmung bei der Leistung und tatsächlich getroffene Abreden geprüft?
- Ohne Bestimmung Fälligkeit, Sicherheit, Lästigkeit und Alter der Reihe nach abgeglichen?
- Verhältnismäßige Verteilung nur bei vollständigem Gleichstand verwendet?
- Jeden Eingang einmal und innerhalb der richtigen Schuld auf die richtigen Positionen angerechnet?
- Weiter fälligen Rest, Beleg und wirklichen Monatsbedarf dokumentiert?
Bei widersprüchlichen Aufstellungen lassen Sie Vertrag, Zahlungsbeleg und behauptete Zuordnung zeitnah prüfen. Gerichtliche Fristen laufen unabhängig von einer privaten Rückfrage weiter. Warten auf eine Antwort ist keine bereits vereinbarte Zahlungspause.
Häufige Fragen
Wird eine Zahlung ohne Bestimmung immer auf das ältere Darlehen gebucht?
Nein. § 366 Absatz 2 BGB prüft zuerst Fälligkeit, dann die geringere Sicherheit für den Gläubiger und die größere Lästigkeit für den Schuldner. Erst bei Gleichstand folgt das Alter. Sind auch die Schulden gleich alt, werden sie verhältnismäßig getilgt.
Bedeutet ein leerer Verwendungszweck automatisch, dass keine Bestimmung vorliegt?
Das folgt daraus nicht zwingend. Prüfen Sie erkennbare Umstände und tatsächliche Abreden sowie die Bestimmung bei der Leistung. Eine nur intern notierte Absicht oder eine spätere unbeantwortete Bitte ist kein verlässlicher Nachweis einer vereinbarten neuen Zuordnung.
Warum entfallen von 300 Euro im Modell 180 Euro auf A und 120 Euro auf B?
Das Modell setzt dieselbe Gläubigerin, keine Bestimmung und vollständigen Gleichstand bei Fälligkeit, Sicherheit, Lästigkeit und Alter voraus. A beträgt 900 von 1.500 Euro, also 60 Prozent, B 600 Euro, also 40 Prozent. Daher werden 180 Euro und 120 Euro angerechnet. Offen bleiben 720 Euro und 480 Euro.
Kann ich denselben Eingang auf beide Verträge jeweils vollständig anrechnen?
Nein. Die tatsächlich angenommenen 300 Euro werden im Modell insgesamt nur einmal verteilt. Zweimal 300 Euro abzuziehen würde eine zweite Zahlung vortäuschen. Die richtige Kontrollsumme lautet 1.500 minus 300 gleich 1.200 Euro Rest.
Sind Vertragsauswahl und Anrechnung nur auf das Kapital dieselbe Frage?
Nein. § 366 betrifft die Auswahl unter mehreren Forderungen. § 367 regelt grundsätzlich Kosten, Zinsen und Hauptleistung innerhalb einer Schuld; eine andere Bestimmung kann zur Annahmeablehnung führen. Für bestimmte Verbraucherdarlehen im Verzug gelten Sonderregeln. Das Privatmodell enthält keine geschuldeten Zinsen oder Kosten.
Entsteht durch die angenommene Teilzahlung ein neuer Ratenplan?
Das folgt daraus nicht. Im Modell bleiben nach 300 Euro Zahlung 1.200 Euro weiterhin fällig. Für die vollständige Erfüllung im aktuellen Monat sind insgesamt 1.500 Euro einzuplanen, einschließlich der schon gezahlten 300 Euro. Eine Stundung oder andere Zahlungsregel muss gesondert wirksam geklärt werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 366 BGB – Zuordnung und gesetzliche Rangfolge
- § 367 BGB – Innerhalb der Schuld: Kosten, Zinsen und Hauptleistung
- § 362 BGB – Tatsächliche Erfüllung genau einmal
- § 266 BGB – Kein allgemeiner Anspruch auf Teilzahlung
- § 488 BGB – Fälligkeit und Rückzahlung beim Privatdarlehen
- § 311 BGB – Tatsächliche Änderungsvereinbarung
- § 368 BGB – Quittung und Nachweis
- § 286 BGB – Verzug bleibt getrennt zu prüfen
- § 497 BGB – Verbraucherdarlehen nicht mit Privatmodell verwechseln