Zusatzkarte gesperrt und trotzdem belastet? So prüfen Sie den Umsatz
Nach der Sperre einer Kreditkarten-Zusatzkarte erscheint ein Umsatz. Prüfen Sie Kauf, Buchung, Sperrmeldung und die Haftung nach Ihrem Kartenvertrag.
In diesem Artikel
Kurzantwort
Ein Umsatz kann nach der Sperre in der Abrechnung erscheinen, obwohl er vorher wirksam freigegeben wurde. Prüfen Sie, welche Karte betroffen ist und wann der Zahlungsvorgang tatsächlich ausgelöst wurde. Melden Sie einen nicht genehmigten oder fehlerhaft ausgeführten Umsatz unverzüglich dem Herausgeber. Sichern Sie den Zeitpunkt der Sperre und gegebenenfalls die Bestätigung Ihrer Missbrauchsmeldung.
Welche Karte und welcher Zeitpunkt stehen hinter der Buchung?
Dieser Leitfaden betrifft eine privat genutzte Kreditkarten-Zusatzkarte in Deutschland, deren Umsätze auf einer Kartenabrechnung zusammenlaufen können. Suchen Sie zur strittigen Zeile Händler, Betrag, Umsatzdatum und Buchungstag. Fragen Sie den Herausgeber, ob die Position der Hauptkarte, der gesperrten Zusatzkarte oder einer anderen Kartenreferenz zugeordnet ist. Legen Sie Kaufbeleg und Sperrbestätigung daneben. Ein späterer Buchungstag allein zeigt nicht, wann jemand die Karte genutzt oder die Zahlung tatsächlich freigegeben hat.
| Was Sie feststellen | Was Sie konkret prüfen |
|---|---|
| Genehmigter Einkauf vor der Sperre, Buchung danach | Beleg, Kartenreferenz, Betrag und Freigabezeitpunkt abgleichen. Die Sperre storniert einen bereits wirksamen Auftrag nicht rückwirkend. |
| Händler verlangt nach der Sperre eine Zahlung für ein Abo | Prüfen, ob eine Zustimmung zu wiederkehrenden Zahlungen bestand und ob sie wirksam widerrufen wurde. Den Vertrag mit dem Händler separat prüfen. |
| Eine neue, nicht genehmigte Nutzung oder eine fehlerhafte Buchung fällt auf | Unverzüglich über den offiziellen Kontaktweg melden und die frühere Sperr- oder Missbrauchsbestätigung beifügen. Freigabe- und Buchungsdaten erfragen. |
Die Autorisierung setzt die Zustimmung des Zahlers in der vereinbarten Weise voraus. Bei wiederkehrenden Vorgängen prüfen Sie einen Widerruf der Zustimmung für künftige Zahlungen. Für den Widerruf eines einzelnen Zahlungsauftrags gelten eigene Zeitpunkte und Ausnahmen. Der Händlervertrag und der Zahlungsvorgang sind getrennt zu prüfen. § 675j BGB zur Zustimmung, § 675p BGB zum Widerruf des Auftrags und § 675f Abs. 4 BGB zum Zahlungsvorgang.
War statt einer bloßen Sperre ein Kartentausch im Spiel, lesen Sie auch den Prüfplan zu Abozahlungen nach Kartenwechsel.
Wann zählt eine Sperre als Meldung beim Herausgeber?
Sichern Sie möglichst Datum, Uhrzeit, Referenz der Karte und Vorgangsnummer. Klären Sie, ob Sie nur eine Funktion in der App vorübergehend ausgeschaltet oder Verlust, Diebstahl oder Missbrauch dem Herausgeber beziehungsweise seiner benannten Stelle tatsächlich gemeldet haben. Die Bestätigung sollte erkennen lassen, welche Karte und gegebenenfalls welche digitale Kartenverwendung erfasst wurde.
Verlust, Diebstahl oder eine festgestellte missbräuchliche oder andere nicht autorisierte Nutzung müssen Sie unverzüglich anzeigen. Nach einer solchen Anzeige muss der Herausgeber die weitere Nutzung des betroffenen Instruments verhindern. Sie können von ihm einen Nachweis der Anzeige verlangen. Dazu muss er Ihnen die erforderlichen Mittel für mindestens 18 Monate nach der Anzeige zur Verfügung stellen. § 675l Abs. 1 BGB zur Anzeigepflicht und § 675m Abs. 1 BGB zur Sperre und zum Nachweis.
Entsteht der Schaden aus einer Nutzung nach dieser Anzeige, muss der Zahler ihn nach § 675v Abs. 5 grundsätzlich nicht ersetzen. Die Ausnahme ist betrügerisches Handeln des Zahlers. Bei früherer Nutzung gelten andere Voraussetzungen. Der Zeitpunkt in der Monatsabrechnung ersetzt daher weder den Nutzungszeitpunkt noch den Nachweis, wann die Anzeige einging. § 675v BGB zur Haftung bei nicht autorisierten Zahlungen.
Eine vorübergehende Sperre beantwortet noch nicht, ob die Zusatzkarte auch vertraglich beendet ist. Fragen Sie den Anbieter nach dem Umfang der Maßnahme. Die Anleitung zur Kartenkündigung und offenen Abrechnung hilft bei dieser getrennten Prüfung.
Wer soll zahlen und wann muss der Herausgeber erstatten?
Prüfen Sie im Antrag und in den für Sie geltenden Bedingungen, wer die Zusatzkarte abgeschlossen hat, wer die Abrechnung bekommt und wer für welche Forderung einstehen muss. Der gemeinsame Einzug allein klärt diese Rollen nicht. Die Kartenbedingungen der Berliner Sparkasse in der Fassung März 2026 sehen beispielsweise in Nummer 22.1 für eine dort gemeinsam beantragte Zusatzkarte die Haftung beider Vertragsbeteiligten als Gesamtschuldner vor. Das ist ein Vertragsbeispiel. Besteht eine Gesamtschuld tatsächlich, kann der Gläubiger den berechtigten Betrag grundsätzlich von jedem der Schuldner fordern, insgesamt aber nur einmal. Berliner Sparkasse, Kartenbedingungen, Nr. 22.1 (PDF) und § 421 BGB zur Gesamtschuld.
Melden Sie die konkrete nicht autorisierte oder fehlerhaft ausgeführte Zahlung unverzüglich nach Feststellung. Bei einer nicht autorisierten Zahlung muss der Zahlungsdienstleister grundsätzlich unverzüglich erstatten und das Konto nötigenfalls berichtigen, spätestens bis zum Ende des auf Kenntnis oder Anzeige folgenden Geschäftstags. Das Gesetz enthält eine Ausnahme, wenn der Dienstleister der zuständigen Behörde berechtigte Gründe für einen Betrugsverdacht gegen den Zahler schriftlich mitgeteilt hat. § 676b Abs. 1 BGB zur unverzüglichen Meldung und § 675u BGB zur Erstattung.
Bestreiten Sie die Zustimmung, muss der Zahlungsdienstleister unter anderem die Authentifizierung und ordnungsgemäße Aufzeichnung und Buchung nachweisen. Eine technische Aufzeichnung reicht für den Nachweis der Zustimmung allein nicht in jedem Fall. Fordern Sie deshalb die Erklärung für den konkreten Umsatz an. Der Ratgeber zur Kreditkartenreklamation zeigt außerdem, wann es um eine genehmigte Zahlung mit einem separaten Händlerproblem geht. § 675w BGB zum Nachweis.
Beispiel mit 65 Euro bekannt und 48 Euro strittig
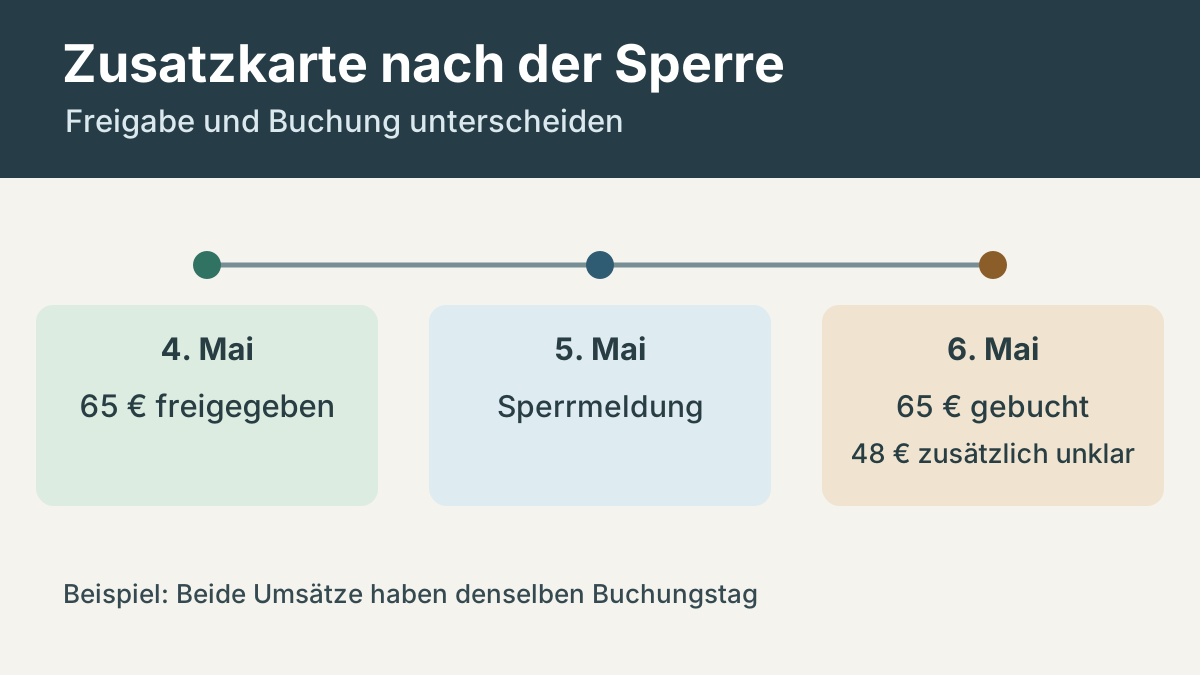
Im Beispiel wurde ein Einkauf über 65 € am 4. Mai freigegeben. Die Sperrmeldung ging am 5. Mai ein. Der erste Einkauf erscheint am 6. Mai auf der Kartenabrechnung. Ein zweiter Umsatz über 48 € trägt ebenfalls den Buchungstag 6. Mai. Für diesen Umsatz ist die Freigabe ungeklärt. Fragen Sie den Herausgeber deshalb nach der zugeordneten Karte und dem Zeitpunkt der tatsächlichen Nutzung.
Für die zwei Zeilen ergibt sich zunächst 65 € + 48 € = 113 €. Wird nur der zweite Umsatz vollständig und endgültig gutgeschrieben, bleiben daraus 113 € − 48 € = 65 €. Die Rechnung setzt keine weiteren Positionen voraus. Prüfen Sie vor dem Einzug, wie der Herausgeber die strittige Zeile behandelt und wann er den angepassten Saldo abrechnet. Lassen Sie die übrige Zahlung ebenso klären, bevor Sie eigenmächtig die gesamte Monatsabrechnung zurückgeben.
Wenn die App denselben bekannten Umsatz noch als Vormerkung ausweist, gleichen Sie die Referenzen ab. Der Ratgeber zu Vormerkung und Kartenlimit zeigt, wie Sie eine doppelte Zählung erkennen.
- Betroffene Karte, beide Datumsangaben, Händler und Betrag sichern.
- Sperre und gesetzliche Missbrauchsmeldung mit Zeitangabe belegen.
- Ungeklärte Position beim Herausgeber melden und den erfassten Betrag bestätigen lassen.
- Endgültige Gutschrift und den tatsächlich eingezogenen Saldo auf der nächsten Abrechnung kontrollieren.
Häufige Fragen
Ist jede Kartenbuchung nach der Sperre automatisch unberechtigt?
Der Buchungstag allein reicht für diese Einordnung nicht aus. Ein vorher wirksam genehmigter Umsatz kann später in der Abrechnung erscheinen. Lassen Sie die Karte, Nutzungszeit und Freigabe für den konkreten Umsatz prüfen.
Muss ich einen separaten Umsatz trotz bereits gemeldeter Sperre nochmals melden?
Wenn Sie nach der Sperrmeldung eine konkrete nicht autorisierte oder fehlerhaft ausgeführte Zahlung entdecken, melden Sie diese unverzüglich und nennen Sie die Referenz der ursprünglichen Anzeige. So kann der Herausgeber den einzelnen Umsatz prüfen.
Haften Hauptkarten- und Zusatzkarteninhaber immer gemeinsam?
Maßgeblich sind der konkrete Antrag, die anwendbaren Kartenbedingungen und die gesetzliche Prüfung der betreffenden Zahlung. Eine gemeinsame Abrechnung belegt für sich keine Gesamtschuld.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.11.2026.
- § 675j BGB – Autorisierung und Widerruf der Zustimmung
- § 675p BGB – Zeitpunkte für den Widerruf eines Zahlungsauftrags
- § 675f BGB – Zahlungsdiensterahmen und Händlerverhältnis
- § 675l BGB – Meldepflicht bei Verlust oder nicht autorisierter Nutzung
- § 675m BGB – Verhinderung weiterer Nutzung und Nachweis der Anzeige
- § 675v BGB – Haftung bei Missbrauch vor und nach der Anzeige
- § 421 BGB – Gesamtschuld und einmalige Leistung
- Berliner Sparkasse – Bedingungen für Mastercard/Visa Card, Fassung März 2026
- § 676b BGB – Anzeige eines nicht autorisierten oder fehlerhaften Umsatzes
- § 675u BGB – Erstattung bei fehlender Autorisierung
- § 675w BGB – Nachweis bei bestrittener Autorisierung