Kreditkarte gewechselt: Warum wird mein Abo weiter abgebucht?
Auch mit Ersatzkarte kann ein Abo weiterlaufen. So erkennen Sie eine Kartenaktualisierung, prüfen Abbuchungen nach der Kündigung und melden fremde Umsätze.
In diesem Artikel
Kurzantwort
Ein Kartenwechsel beendet kein Abo. Bei teilnehmenden Anbietern können hinterlegte Kartendaten oder ein digitaler Kartenersatz automatisch aktualisiert werden. Bei einem gekündigten Abo vergleichen Sie Leistungszeitraum und bestätigtes Vertragsende. Einen nicht autorisierten Umsatz melden Sie unverzüglich dem Kartenaussteller – auch wenn er erst nach dem Kartenwechsel erscheint.
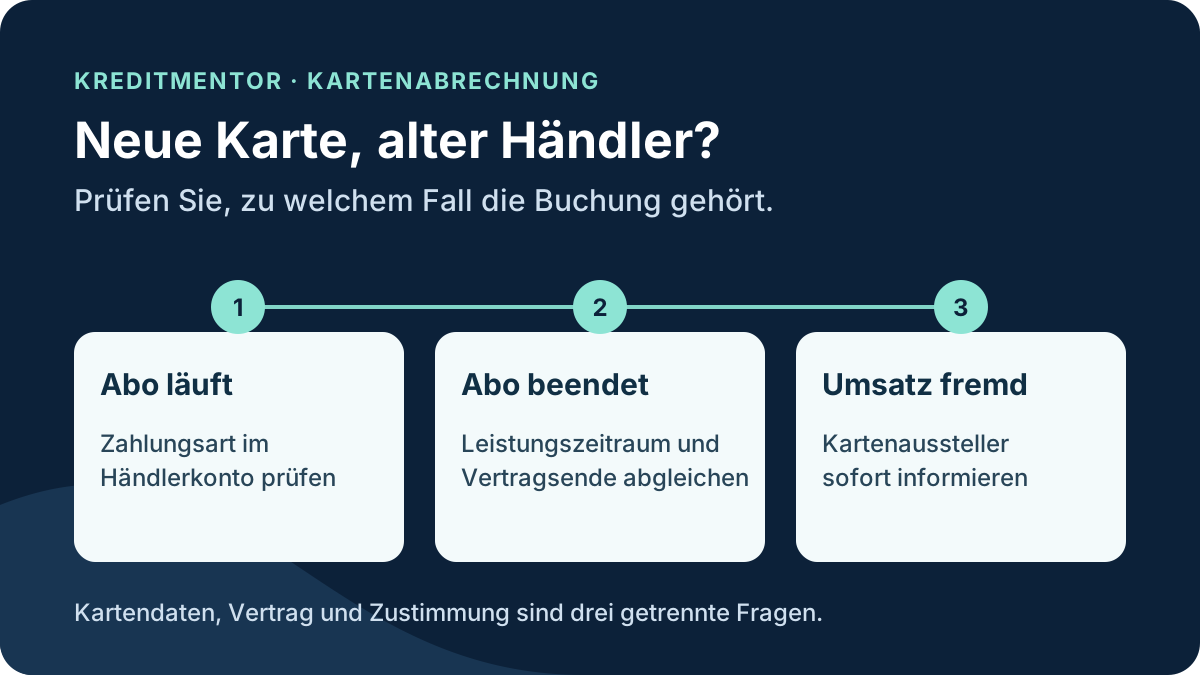
Warum der Händler trotz neuer Karte weiter abbuchen kann
Dieser Ratgeber betrifft wiederkehrende Zahlungen mit privaten Kreditkarten in Deutschland. Bei einem normalen Kartentausch ändern sich zum Beispiel Ablaufdatum oder Kartennummer. Je nach Herausgeber und angebundenem Händler kann die nächste Abozahlung trotzdem durchgehen. Die Datenschutzhinweise von easybank Deutschland beschreiben als konkretes Beispiel, wie ein Aktualisierungsservice neue Kartendaten über das Kartennetz an teilnehmende Stellen weitergibt. Visa beschreibt außerdem die Aktualisierung eines Händler-Tokens: Ein Token ersetzt beim Händler die Kartennummer und kann bei einer neuen Karte im Hintergrund aktualisiert werden.
Ob das bei Ihrem Umsatz passiert ist, erkennen Sie nicht sicher an den letzten vier Ziffern im Kundenkonto. Fragen Sie den Kartenaussteller anhand der konkreten Buchung, ob sie über eine Aktualisierung oder einen Token lief und welche Möglichkeiten es für künftige Zahlungen an diesen Händler gibt. easybank beschreibt für den eigenen Aktualisierungsservice einen Widerspruch. Fragen Sie Ihren Herausgeber nach seiner Regelung. Ein solcher Widerspruch allein beendet weder Ihr Abo noch macht er eine frühere Buchung rückgängig.
Drei Fälle: Was Sie zuerst prüfen sollten
| Situation | Was hilft |
|---|---|
| Abo läuft und Betrag stimmt | Prüfen Sie im Händlerkonto, ob die nächste Zahlung klappt. Wenn sie ausfällt, aktualisieren Sie die Zahlungsart direkt beim Anbieter. Klären Sie vorher, ob er erneut abbucht, bevor Sie separat zahlen. |
| Abo ist beendet, Händler bucht weiter ab | Vergleichen Sie Rechnungszeitraum und Vertragsende. Eine später gebuchte Zahlung kann noch eine frühere Leistung betreffen. Ist die Forderung unklar, verlangen Sie beim Händler eine Aufschlüsselung und gegebenenfalls eine Korrektur. Wenn Sie die Zahlung nicht autorisiert haben, melden Sie sie parallel der Bank. |
| Händler oder Zahlung ist fremd | Gleichen Sie die Buchung mit Ihren Belegen ab. Haben Sie die Zahlung nicht freigegeben oder vermuten Sie Missbrauch, melden Sie den Umsatz unverzüglich dem Kartenaussteller. Warten Sie bei Missbrauchsverdacht nicht auf die Antwort des Händlers. |
Bei Verlust oder Missbrauch gelten besondere Meldepflichten: § 675l Abs. 1 BGB. Lassen Sie den Herausgeber die nötige Sperre prüfen. Mehr zum Ablauf erklärt der Ratgeber Karte verloren: richtig sperren und den Vorgang dokumentieren.
Abo kündigen und die Zahlungserlaubnis klären
Kündigen Sie den Vertrag beim Händler und sichern Sie das bestätigte Vertragsende. Haben Sie eine Reihe von Zahlungen erlaubt und soll diese Zustimmung künftig enden, können Sie sie nach § 675j Abs. 2 BGB gegenüber dem Zahlungsdienstleister widerrufen. Geben Sie Händlername und bekannte Buchungsdaten an und lassen Sie sich den Eingang bestätigen. Informieren Sie auch den Händler. Für den Widerruf eines bereits erteilten einzelnen Auftrags gelten die Grenzen des § 675p BGB; ein Widerruf für die Zukunft erstattet keine alte Zahlung. Eine berechtigte Rechnung kann trotz Widerrufs weiter offen sein. Wenn Sie den Kartenvertrag selbst beenden möchten, prüfen Sie auch Restbetrag und Abos bei der Kreditkartenkündigung.
Eine nicht autorisierte Zahlung richtig melden
Nennen Sie dem Herausgeber Buchungstag, Betrag, Händlername und, falls vorhanden, den Nachweis über Vertragsende oder Widerruf. Beschreiben Sie, welcher Zahlung Sie nicht zugestimmt haben. Nach § 676b Abs. 1 und 2 BGB melden Sie einen nicht autorisierten oder fehlerhaft ausgeführten Umsatz unverzüglich nach Feststellung. Die 13 Monate sind bei ordnungsgemäßer Information über den Umsatz grundsätzlich eine Ausschlussfrist ab Belastung und keine Wartefrist. Fehlt diese Information, ist die spätere Unterrichtung für den Fristbeginn maßgeblich.
Bei einer nicht autorisierten Zahlung sieht § 675u BGB unverzügliche Erstattung vor, grundsätzlich spätestens bis zum Ende des Geschäftstags nach Anzeige oder Kenntnis. Eine Ausnahme betrifft berechtigten Betrugsverdacht gegen den Zahler, den der Zahlungsdienstleister einer zuständigen Behörde schriftlich mitgeteilt hat. Bei Streit über die Zustimmung reicht die dokumentierte Nutzung der Karte oder ihre Authentifizierung nach § 675w BGB allein nicht zwangsläufig als Beweis. Bei einer autorisierten Zahlung, deren Rechnung Sie bestreiten, geht es dagegen um die Forderung des Händlers und gegebenenfalls um ein Chargeback nach Kartenregeln. Die Anleitung zur Kreditkartenreklamation trennt diese Wege.
Beispiel: Drei Buchungen auf der nächsten Abrechnung
Auf Ihrer Abrechnung stehen 12,99 € für ein laufendes Abo, 24,00 € für eine belegte letzte Leistung vor Vertragsende und 8,99 € für einen unklaren Umsatz. Damit sind 45,98 € gebucht, davon sind 36,99 € nachvollziehbar. Melden Sie die unklare Buchung bei fehlender Autorisierung und planen Sie bis zur bestätigten Gutschrift mit dem tatsächlich angekündigten Einzug. Kürzen Sie die Kartenabrechnung nicht eigenmächtig um den beanstandeten Betrag; klären Sie mit dem Herausgeber, wie er den Einzug handhabt. Nach einer bestätigten vollständigen Gutschrift für die 8,99 € verbleiben im Beispiel 36,99 €.
Häufige Fragen
Muss ich meine neue Kreditkarte bei jedem Abo hinterlegen?
Nicht immer. Bei teilnehmenden Anbietern können sich Kartendaten oder Tokens automatisch aktualisieren. Kontrollieren Sie Ihre wichtigen Abos im Händlerkonto und ändern Sie die Zahlungsart dort, wenn sie nicht mehr aktuell ist.
Ist ein Abo gekündigt, wenn ich die alte Karte sperren lasse?
Nein. Klären Sie das Vertragsende direkt mit dem Händler. Eine Sperre kann wegen Verlust oder Missbrauch sofort nötig sein, ersetzt aber weder die Kündigung des Abos noch die Meldung eines unbekannten Umsatzes.
Beweist die Abbuchung mit der Ersatzkarte, dass ich einem neuen Vertrag zugestimmt habe?
Nein. Eine Kartenaktualisierung erklärt, wie eine Zahlung technisch weiterlaufen kann. Ob ein Vertrag besteht und ob der konkrete Umsatz autorisiert war, ist getrennt zu prüfen. Vergleichen Sie die Vertragsbelege und fragen Sie den Herausgeber nach der Buchung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.
- easybank Deutschland: Datenschutz zum Kreditkarten-Aktualisierungsservice
- Visa: So funktioniert die Aktualisierung eines Händler-Tokens
- § 675j BGB: Zustimmung und Widerruf
- § 675p BGB: Unwiderruflichkeit des Zahlungsauftrags
- § 675u BGB: Nicht autorisierte Zahlungsvorgänge
- § 675w BGB: Nachweis der Authentifizierung
- § 676b BGB: Meldung nicht autorisierter oder fehlerhafter Zahlungen
- § 675l BGB: Pflichten bei Verlust oder Missbrauch