Kreditauszahlung scheitert an der Kontoverifikation: IBAN und Nachweise prüfen
Kontoverifizierung für den Kredit schlägt fehl? Prüfen Sie Kontoinhaber, IBAN, Dokument und sicheren Übermittlungsweg. Eine Ersatzunterlage oder Auszahlungsfrist gilt nicht pauschal.
In diesem Artikel
Kurzantwort
Eine fehlgeschlagene Kontoverifikation sagt zunächst nur, dass der konkrete Prüfschritt nicht abgeschlossen wurde. Lassen Sie sich vom Kreditgeber nennen, ob Name, IBAN, Kontoinhaberschaft, Lesbarkeit oder eine technische Verbindung beanstandet wird. Gleichen Sie genau dieses Feld ab und laden Sie einen angeforderten Nachweis nur über den verifizierten sicheren Kanal hoch. Daraus folgt weder automatisch eine Kreditablehnung noch eine bereits beauftragte Auszahlung; fragen Sie beides getrennt ab.
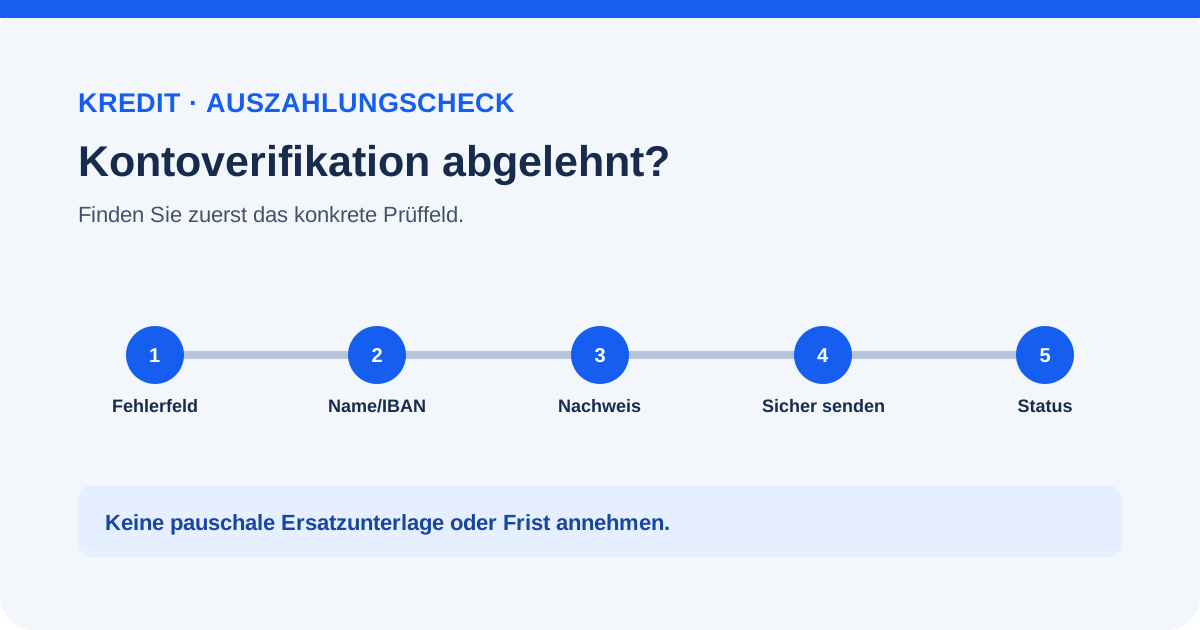
Erst klären, was mit „Kontoverifikation“ gemeint ist
Der Status kann eine Prüfung von Name und IBAN, einen angeforderten Kontobeleg oder eine technische Kontoverbindung bezeichnen. Die Anbieter verwenden dafür unterschiedliche Abläufe. Eine allgemeine Fehlerursache oder ein für jeden Kreditgeber gültiges Ersatzdokument lässt sich aus der Meldung allein nicht ableiten.
Fragen Sie deshalb nach dem genauen Prüffeld: Welche Angabe stimmt nicht überein? Welche Art und welches Alter eines Belegs akzeptieren Sie? Ist die Vertragsentscheidung bereits getroffen oder wartet nur die Auszahlung? Wurde eine Zahlung schon beauftragt? Halten Sie Antragsnummer, Wortlaut und Datum der Meldung bereit.
IBAN, Namen und Beleg gezielt abgleichen
| Meldung oder Fall | Abgleich | Nachfrage an den Kreditgeber |
|---|---|---|
| Name stimmt nicht überein | Schreibweise im Antrag, Kontobeleg und aktuelle Namensführung; auch Zweitnamen und Namensänderung beachten | Welcher Namenseintrag muss übereinstimmen und genügt eine Erklärung oder ein Dokument zur Namensänderung? |
| Kontoinhaber unklar | Ist das Konto allein, gemeinschaftlich oder auf eine andere Person geführt? | Akzeptieren Sie dieses Konto für die Auszahlung? Welche Vertrags- oder Nachweisvoraussetzung gilt konkret? |
| IBAN nicht bestätigt | IBAN Zeichen für Zeichen mit dem Konto im eigenen Bankportal vergleichen; keine neue IBAN aus einer Nachricht übernehmen | Wird die IBAN technisch nicht erkannt oder passt sie nicht zu Ihrer Kontoregel? |
| Dokument abgelehnt | Lesbarkeit, Kontoinhaber, IBAN, Ausstellungsdatum und verlangter Dokumenttyp | Welche Seite oder Angabe fehlt? Darf ich andere Umsätze vor dem Upload schwärzen? |
| Online-Verbindung bricht ab | Fehlerzeit, verwendeter Weiterleitungsweg und ob die Bankverbindung tatsächlich autorisiert wurde | Gibt es einen alternativen sicheren Prüfweg ohne einen neuen Kreditantrag? |
Ein Kontoauszug, eine Kontobestätigung oder ein bankseitiger Nachweis sind nur Beispiele für mögliche Belege. Laden Sie nichts davon ungefragt hoch: Lassen Sie sich Dokumenttyp, Aktualitätsanforderung und erlaubte Schwärzungen zuerst bestätigen. Für Verbraucherdarlehen muss der Kreditgeber vor Vertragsschluss die Kreditwürdigkeit prüfen; diese Prüfung ist von einer Kontoverifikation zu unterscheiden. § 505a BGB.
Nachweise sicher übermitteln und Zugangsdaten schützen
- Öffnen Sie das Kundenportal über die Ihnen bekannte Adresse oder nutzen Sie die Kontaktdaten aus Ihren Vertragsunterlagen. Folgen Sie keinen ungeprüften Links aus einer SMS oder E-Mail.
- Fragen Sie, ob ein PDF aus dem Bankportal genügt und welche Angaben sichtbar sein müssen. Schwärzen oder verändern Sie ein Dokument erst, wenn der Kreditgeber bestätigt hat, dass dies akzeptiert wird.
- Übermitteln Sie den Nachweis ausschließlich über den bestätigten Kanal. Speichern Sie Upload-Bestätigung und Dateiname.
- Geben Sie PIN, TAN oder Online-Banking-Login nicht per E-Mail, Messenger oder in einem frei eingegebenen Textfeld weiter. Die BaFin rät, Bankdaten, TAN- und Login-Daten nicht weiterzugeben; bei einer unklaren Aufforderung sollen Verbraucher bei ihrer Bank nachfragen. BaFin/BAGSO: Digitale Finanzgeschäfte, Januar 2024. Falls Sie über ein selbst aufgerufenes offizielles Portal zu einem Kontodaten-Dienst weitergeleitet werden, prüfen Sie zuerst Anbieter, Ablauf und Berechtigungen, statt Zugangsdaten in Nachrichten zu übermitteln.
Vertragsstatus und Überweisungsstatus getrennt bestätigen lassen
Fragen Sie schriftlich, ob der Kreditvertrag angenommen wurde oder ob der Antrag noch geprüft wird. Bei einem Verbraucherdarlehen regelt § 492 BGB Vertragsform und -inhalt; nach Vertragsschluss muss der Darlehensgeber eine Vertragsabschrift zur Verfügung stellen. § 492 Abs. 1 und 3 BGB. Die vorvertraglichen Informationen und den möglichen Vertragsentwurf behandelt § 491a BGB.
Ist ein Vertrag geschlossen, fragen Sie zusätzlich, ob die Auszahlung bereits angewiesen wurde, auf welche IBAN und mit welchem Betrag. Ist sie noch nicht beauftragt, lassen Sie sich sagen, welcher Nachweis fehlt und wann der nächste Status geprüft werden kann. Eine bestimmte Freigabezeit oder Auszahlungsgarantie folgt nicht allein aus einer Kontobestätigung.
Wenn die Verifikation abgeschlossen ist, aber das Geld noch nicht angekommen ist, hilft der getrennte Ablauf von Identifizierung, Vertragsannahme und Auszahlungsauftrag. Prüfen Sie dort, welche Bestätigung zu welchem Schritt gehört.
Kurze Fallprüfung vor dem nächsten Upload
- Nur der Name weicht ab: Lassen Sie bestätigen, ob eine aktualisierte Kontobestätigung oder ein Beleg zur Namensänderung benötigt wird.
- Das Konto gehört mehreren Personen: Fragen Sie vor einer Änderung, ob der Anbieter Gemeinschaftskonten akzeptiert und welche Inhaberdaten erforderlich sind.
- Das Dokument wird wiederholt abgelehnt: Bitten Sie um die genaue beanstandete Zeile und ein Beispiel für den akzeptierten Dokumenttyp. Laden Sie nicht mehrere vollständige Kontoauszüge auf Verdacht hoch.
- Vertrag schon angenommen, Auszahlung noch gesperrt: Lassen Sie Vertragsstatus, offene Kontoprüfung und geplanten Auszahlungsauftrag getrennt schriftlich bestätigen.
- Sie haben eine andere Kontonummer per Nachricht erhalten: Bestätigen Sie jede Änderung über das bekannte Portal oder eine unabhängig recherchierte offizielle Telefonnummer.
Falls der eigentliche Hinderungsgrund eine Kontopfändung und nicht die Identitäts- oder Kontoprüfung ist, lesen Sie gesondert, was nach Eingang eines Kredits auf einem gepfändeten Konto oder P-Konto verfügbar sein kann.
Häufige Fragen
Muss das Auszahlungskonto immer allein auf meinen Namen laufen?
Eine pauschale Aussage für alle Kreditgeber und Verträge lässt sich daraus nicht ableiten. Fragen Sie, ob ein Gemeinschaftskonto oder ein Konto mit abweichender Schreibweise akzeptiert wird und welche Unterlage der Anbieter verlangt.
Welcher Nachweis genügt für die Kontoverifikation?
Das hängt vom konkreten Prüfweg ab. Lassen Sie sich Dokumenttyp, Aktualitätsanforderung und notwendige sichtbare Angaben nennen. Ein Kontoauszug oder eine Kontobestätigung ist keine allgemeingültige Pflichtunterlage.
Darf der Anbieter meine Online-Banking-Zugangsdaten verlangen?
Geben Sie PIN, TAN oder Login-Daten nicht per Nachricht oder unbestätigtem Formular weiter. Die BaFin rät von der Weitergabe ab. Bei einem offiziellen digitalen Kontodaten-Dienst prüfen Sie Anbieter und Ablauf über das selbst aufgerufene Portal und fragen bei Zweifeln Ihre Bank.
Bedeutet eine fehlgeschlagene Kontoprüfung, dass mein Kreditantrag abgelehnt ist?
Nicht zwingend. Fragen Sie getrennt, ob die Kreditentscheidung getroffen wurde, ob ein Vertrag zustande gekommen ist und welcher Auszahlungsschritt noch offen ist. § 505a BGB betrifft die Kreditwürdigkeitsprüfung vor dem Vertragsschluss.
Darf ich Umsätze auf dem verlangten Kontoauszug schwärzen?
Klären Sie vor dem Upload, ob und welche Schwärzungen akzeptiert werden. Ein veränderter Beleg kann sonst erneut abgelehnt werden; eine universelle Vorgabe wird hier nicht behauptet.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.