Kreditangebot abgelaufen? Annahme und Auszahlung prüfen
Kreditangebot mit Annahmefrist: So prüfen Sie, wer gebunden war, wann die Annahme zuging und ob der Kreditvertrag oder nur die Auszahlung noch offen ist.
In diesem Artikel
Kurzantwort
Bei einem verbindlichen Kreditangebot mit Annahmefrist kommt es im Regelfall darauf an, ob die passende Annahme in der geforderten Form rechtzeitig beim richtigen Empfänger eingegangen ist. Eine verspätete Annahme ist grundsätzlich ein neuer Antrag. Steht dagegen schon fest, dass der Vertrag geschlossen wurde, prüfen Sie die Auszahlungsbedingungen gesondert. Die Frist im Portal, der Vertragsschluss und der Geldeingang können drei verschiedene Dinge sein.
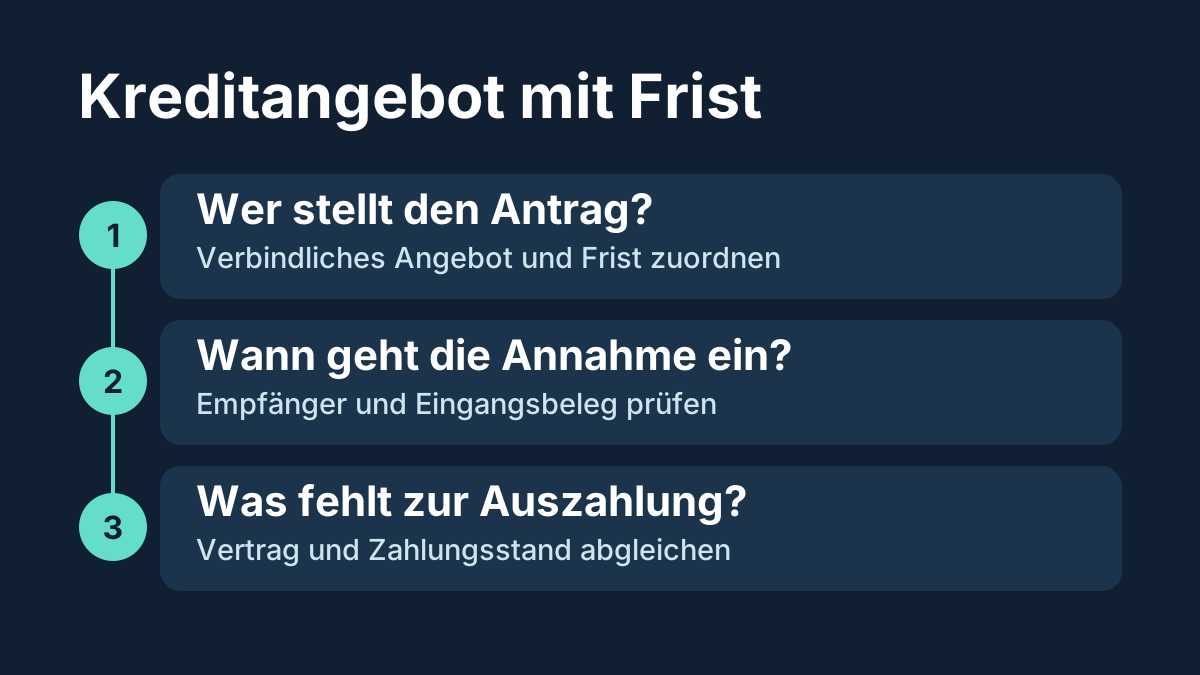
Wer hat das verbindliche Angebot gemacht?
Diese Anleitung betrifft einen entgeltlichen privaten Ratenkredit bei einem gewerblichen Kreditgeber in Deutschland. § 491 BGB grenzt Allgemein-Verbraucherdarlehen ab und nennt Ausnahmen, etwa Kredite unter 200 Euro oder bestimmte sehr kurzfristige Darlehen mit geringen Kosten. Eine Immobilienfinanzierung hat eigene Regeln.
Lesen Sie zuerst die Vertragsunterlagen und die Nachricht, zu der der Countdown gehört. Ein unverbindlicher Konditionsvergleich oder ein Schreiben unter Prüfungsvorbehalt kann eine Frist zum Hochladen von Unterlagen nennen. Das beantwortet noch nicht, wer einen verbindlichen Antrag abgegeben hat. Bei einem verbindlichen Antrag ist der Antragende grundsätzlich gebunden, wenn er die Bindung nicht ausgeschlossen hat. § 145 BGB.
| Was in den Unterlagen steht | Was Sie konkret klären |
|---|---|
| Die Bank bietet Ihnen den Vertrag verbindlich bis zu einem Datum an | Welcher Empfänger und welcher Weg sind für Ihre Annahme vorgesehen? |
| Sie haben einen Kreditantrag eingereicht, die Bank prüft noch | Wer muss Ihren Antrag annehmen? Liegt eine Annahme vor oder nur eine Eingangsbestätigung? |
| Das Portal zeigt ein unverbindliches Ergebnis oder bittet um Nachweise | Ist das Datum eine Uploadfrist, eine Konditionsanzeige oder eine Frist in einem konkreten Vertragsangebot? |
Über einen Vermittler zu starten ändert die Frage nach dem konkreten Vertragspartner nicht. Im Ablauf eines Onlinekredits finden Sie die dazugehörigen Schritte von der Vorprüfung bis zu den Vertragsunterlagen.
Bei einer festen Frist zählt der Zugang
Hat der Antragende eine Annahmefrist gesetzt, muss die Annahme grundsätzlich innerhalb dieser Frist erfolgen. Bei einer empfangsbedürftigen Erklärung an einen Abwesenden ist der Zugang entscheidend. Ein Sendebeleg belegt die Absendung, kann den rechtzeitigen Eingang aber offenlassen. Ohne bestimmte Frist greift bei Abwesenden die nach den Umständen zu erwartende Antwortzeit. § 148 BGB, § 130 Abs. 1 BGB und § 147 Abs. 2 BGB.
Vergleichen Sie Datum, gegebenenfalls Uhrzeit, Empfänger und die im Angebot genannte Übermittlung mit dem Eingangsprotokoll. Ein erfolgreiches Hochladen kann sich auch auf einen Einkommensnachweis beziehen. Prüfen Sie, ob das Protokoll wirklich die Annahmeerklärung und die richtige Vertragsfassung identifiziert. Ist ausnahmsweise keine Annahmeerklärung gegenüber dem Antragenden erforderlich, kann die Beurteilung abweichen. Bei einem Verbraucherkredit müssen die besonderen Formvorgaben gesondert berücksichtigt werden. § 151 BGB und § 492 Abs. 1 BGB.
Die Vorschrift zur Schriftform lässt getrennte schriftliche Erklärungen zu. Eine automatisch erstellte Erklärung des Darlehensgebers kann ohne dessen Unterschrift auskommen. Eine automatische Nachricht über den Eingang ist deshalb noch keine Annahmeerklärung. Auch Identifizierung und Vertragsannahme sind gesondert zu prüfen. § 492 Abs. 1 und 3 BGB.
Was passiert bei einer verspäteten oder geänderten Annahme?
Ein nicht rechtzeitig angenommenes Angebot erlischt grundsätzlich. Geht Ihre Annahme zu spät zu, gilt sie regelmäßig als neuer Antrag. Der andere Teil kann diesen annehmen. Wenn Sie dagegen nur unter einer anderen Kreditsumme oder Laufzeit zustimmen, gilt die geänderte Annahme als Ablehnung des bisherigen Angebots verbunden mit einem neuen Antrag. § 146 BGB und § 150 BGB.
Bei einem erkennbaren Transportverzug gilt eine besondere Regel. Wäre die Annahme bei gewöhnlicher Beförderung rechtzeitig angekommen und musste der Antragende das erkennen, muss er die Verspätung grundsätzlich unverzüglich anzeigen. Verzögert er die Absendung dieser Anzeige, gilt die Annahme als rechtzeitig. Bewahren Sie in einem solchen Fall Versandbeleg, Sendungsverlauf und Mitteilungen auf. § 149 BGB.
Beispiel: Eine Bank verlangt in einem verbindlichen Angebot den Eingang der unveränderten Annahme bis zum 12. November um 16 Uhr. Das unterschriebene Dokument erreicht sie erst am 13. November. Ohne Sonderfall ist das ein neuer Antrag. Liegt dagegen für die Annahme in der geforderten Form ein bestätigter Eingang am 12. November um 15:10 Uhr vor, spricht dieser Beleg für die rechtzeitige Annahme. Das Ende der Anzeige im Portal am Folgetag beantwortet dann nicht mehr die Frage nach dem Vertragsschluss.
Wenn Sie jetzt eine kleinere Summe brauchen, klären Sie ausdrücklich, welche Vertragsfassung weitergilt. Die Anleitung zum Ändern des Kreditbetrags vor der Auszahlung zeigt, wie Sie alten und neuen Ratenplan auseinanderhalten.
Ein neues Angebot mit dem bisherigen vergleichen
Wird ein neues Angebot ausgestellt, lesen Sie seine Frist und Konditionen vollständig. Vergleichen Sie bei gleicher Kreditsumme den Gesamtbetrag, den effektiven Jahreszins, die Laufzeit, die erste und letzte Rate sowie weitere Kosten. Prüfen Sie auch, welche Bedingungen für die Auszahlung genannt werden. Artikel 247 § 3 Abs. 1 EGBGB.
Reines Zahlenbeispiel mit 8.000 Euro Kreditsumme, jeweils 36 gleichen Raten und ohne weitere Zahlungen: Beim alten Angebot ergeben 36 × 255 Euro insgesamt 9.180 Euro. Beim neuen ergeben 36 × 263 Euro insgesamt 9.468 Euro. Der Unterschied beträgt 8 Euro monatlich und 288 Euro insgesamt. Weichen Laufzeit, Schlussrate oder zusätzliche Kosten ab, rechnen Sie alle Zahlungspositionen erneut zusammen. Die Beispielwerte sind frei gewählt.
Nach der Annahme den Auszahlungsstand klären
Wenn der Vertrag bereits zustande gekommen ist, lassen Sie sich die Vertragsabschrift geben und prüfen Sie die darin vereinbarten Auszahlungsbedingungen. Fragen Sie, ob noch ein konkreter Nachweis fehlt, die Zahlung bereits angewiesen wurde oder schon ausgeführt ist. Die vereinbarte Bereitstellung ist eine Pflicht aus dem Darlehensvertrag. Unklarheiten über Formmängel und bereits erhaltenes Geld können besondere Folgen haben. § 492 Abs. 3 BGB, § 488 Abs. 1 BGB und § 494 Abs. 1 und 2 BGB.
Die Annahmefrist eines Angebots und eine mögliche Widerrufsfrist folgen verschiedenen Regeln. Wenn Sie vom bereits geschlossenen Kredit Abstand nehmen wollen, prüfen Sie die Widerrufsinformation und den Fristbeginn beim Kreditwiderruf. § 495 BGB und § 356b BGB.
Für eine Anfrage an den Kreditgeber können Sie schreiben: „Bitte bestätigen Sie für Vorgang [Nummer] die Fassung des Angebots, wer den verbindlichen Antrag gestellt hat, wann und auf welchem Weg die Annahme eingegangen ist und ob der Vertrag nach Ihrer Prüfung zustande gekommen ist. Falls ja, bitte ich um die Vertragsabschrift und den konkreten Auszahlungsstand. Falls nein, senden Sie mir bitte gegebenenfalls ein neues Angebot mit seinen eigenen Konditionen und Fristen.“ Nutzen Sie den bestätigten Kontakt aus den Unterlagen und halten Sie die Antwort fest. Bei Zeitdruck hilft der Abgleich von Sofortentscheidung, Annahme und Geldtransfer beim Planen der Zahlung.
Häufige Fragen
Kann ich ein abgelaufenes Kreditangebot noch annehmen?
Eine verspätete Annahme gilt grundsätzlich als neuer Antrag. Fragen Sie den Kreditgeber, ob er ihn annimmt oder ein neues Angebot erstellt und welche Konditionen dann gelten. Ein erkennbarer Transportverzug kann eine gesetzliche Ausnahme auslösen.
Ist meine Unterschrift vor Fristablauf ausreichend?
Bei einer empfangsbedürftigen Annahme zählt im Regelfall der rechtzeitige Zugang in der geforderten Form. Prüfen Sie den Empfangsnachweis, die Vertragsfassung und den Empfänger.
Ist ein abgelaufener Countdown ein Beleg dafür, dass es keinen Vertrag gibt?
Ein Countdown kann sich auf eine Vorprüfung oder Unterlagen beziehen. Wenn eine wirksame Annahme bereits rechtzeitig erfolgt ist, prüfen Sie den bestehenden Vertrag und die Auszahlung getrennt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.
- § 130 BGB – Zugang von Erklärungen
- § 145 BGB – Bindung an den Antrag
- § 146 BGB – Erlöschen des Antrags
- § 147 BGB – Annahme ohne bestimmte Frist
- § 148 BGB – Bestimmte Annahmefrist
- § 149 BGB – Verspäteter Zugang
- § 150 BGB – Verspätete oder geänderte Annahme
- § 151 BGB – Annahme ohne Erklärung gegenüber dem Antragenden
- § 488 BGB – Bereitstellung und Rückzahlung
- § 491 BGB – Anwendungsbereich
- § 492 BGB – Form und Vertragsabschrift
- § 494 BGB – Formmängel und Empfang des Darlehens
- § 495 BGB – Widerrufsrecht
- § 356b BGB – Beginn der Widerrufsfrist beim Kredit
- Artikel 247 § 3 EGBGB – Auszahlungsbedingungen und Kosten