VideoIdent beim Kredit: Identifizierung, Vertrag und Auszahlung trennen
VideoIdent abgeschlossen, aber noch kein Kreditgeld? Prüfen Sie getrennt Identifizierung, vollständige Unterlagen, Vertragsannahme, Vertragskopie und Auszahlungsauftrag.
In diesem Artikel
Kurzantwort
Ein abgeschlossenes VideoIdent-Verfahren ist für sich kein verlässlicher Nachweis, dass Ihr Kreditvertrag angenommen oder die Auszahlung beauftragt wurde. Prüfen Sie nacheinander den Identifizierungsstatus, fehlende Unterlagen, die ausdrückliche Vertragsannahme, Ihre Vertragskopie und den Status der Überweisung. Vor dem Abschluss muss der Kreditgeber die Kreditwürdigkeit prüfen (§ 505a BGB); bei Verbraucherdarlehen gelten außerdem Form- und Informationsregeln (§§ 491a, 492 BGB).
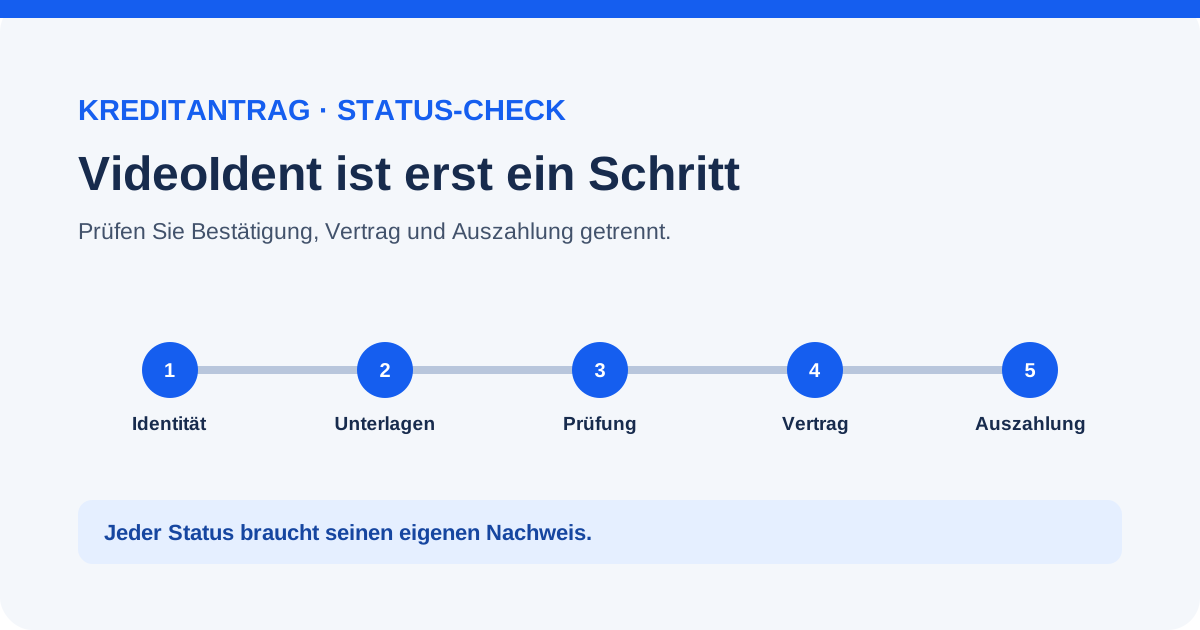
Was ein abgeschlossenes VideoIdent aussagt
Die Statusmeldung Identifizierung abgeschlossen betrifft zunächst den Identifizierungsschritt. Sie belegt allein weder, dass alle Antragsunterlagen vorliegen, noch dass der Kreditgeber den Vertrag angenommen oder eine Überweisung beauftragt hat. Behandeln Sie diese Punkte als getrennte Statusfragen und richten Sie sich nach den Nachrichten und Vertragsunterlagen Ihres konkreten Kreditgebers.
Bei einem Verbraucherdarlehen muss der Kreditgeber die Kreditwürdigkeit vor Vertragsschluss prüfen. Eine erfolgreiche Identifizierung ersetzt diese Prüfung nicht. § 505a BGB.
Die fünf Schritte und ihre Nachweise prüfen
| Schritt | Was Sie abgleichen | Konkrete Frage |
|---|---|---|
| Identifizierung | Status im Anbieterportal oder Bestätigung | Ist nur der Identifizierungsschritt erledigt oder ist der gesamte Antrag als vollständig markiert? |
| Unterlagen | Anforderungsliste und Uploadbestätigungen | Fehlen noch Einkommens-, Konto- oder andere ausdrücklich angeforderte Nachweise? |
| Kreditprüfung und Entscheidung | Mitteilung des Kreditgebers | Ist die Prüfung abgeschlossen, oder ist der Antrag noch in Bearbeitung? Vor Vertragsschluss ist eine Kreditwürdigkeitsprüfung erforderlich. § 505a BGB. |
| Vertragsannahme | Vertragsdokument, Erklärungen beider Parteien und Bestätigung | Liegt eine konkrete Annahmebestätigung vor? Ein Identifizierungscode allein beantwortet diese Frage nicht. § 492 Abs. 1 BGB. |
| Auszahlung | Auszahlungsstatus, Betrag, Zielkonto und Buchungsnachweis | Wurde die Auszahlung tatsächlich beauftragt, und welches Datum oder welche Referenz nennt der Anbieter? |
Die Reihenfolge und die Bezeichnungen in Apps unterscheiden sich. Eine Schaltfläche oder ein Statuswort ohne zugehörige Vertrags- oder Zahlungsbestätigung sollten Sie nicht als allgemeine Rechtsaussage verstehen.
Vertrag, Vertragskopie und Widerruf separat kontrollieren
Verlangen Sie bei Unklarheit eine Kopie der konkreten Vertragserklärung und fragen Sie, ob der Kreditgeber den Antrag angenommen hat. § 492 BGB regelt Form und Vertragsinhalt; nach Vertragsschluss muss der Darlehensgeber eine Vertragsabschrift zur Verfügung stellen. Vorvertragliche Informationen und ein Vertragsentwurf sind in § 491a BGB geregelt.
Bei Verbraucherdarlehen besteht grundsätzlich ein Widerrufsrecht nach § 495 BGB. Für die Frist sind die besonderen Voraussetzungen zu beachten: Nach § 356b BGB beginnt sie insbesondere nicht, bevor Ihnen eine für Sie bestimmte Vertragsurkunde, Ihr schriftlicher Antrag oder eine Abschrift zur Verfügung gestellt wurde. Bei fehlenden Pflichtangaben können weitere Regeln gelten. Verlassen Sie sich deshalb nicht auf den VideoIdent-Zeitpunkt als Beginn der Frist.
Wenn der Status hängt oder das Geld nicht eingeht
- Notieren Sie Datum und genaue Wortlaut der letzten Statusmeldung.
- Prüfen Sie, ob der Anbieter fehlende Unterlagen oder eine erneute Aktion nennt; laden Sie sensible Dokumente nur über den von Ihnen verifizierten sicheren Kanal hoch.
- Fragen Sie schriftlich, ob die Identifizierung erfolgreich verbucht, der Antrag vollständig, die Kreditentscheidung getroffen und der Vertrag angenommen wurde.
- Falls eine Annahme bestätigt ist, fragen Sie getrennt nach Auszahlungsbetrag, Zielkonto, Beauftragungsdatum und Überweisungsreferenz.
- Bewahren Sie Bestätigung, Vertragskopie und Kontoauszug zusammen auf. Vermeiden Sie eine zweite vollständige Kreditanfrage, bevor klar ist, ob bereits ein Vertrag oder Antrag besteht.
Es gibt hier keine pauschale Auszahlungsfrist: maßgeblich sind die konkreten Vertragsunterlagen und der bestätigte Prozess des Anbieters. Für eine anbieterspezifische Einordnung nach Online-Identifizierung lesen Sie auch den auxmoney-Ablauf mit seinen eigenen Statusmeldungen.
Ist die Identifizierung abgeschlossen, aber das Auszahlungskonto wird nicht bestätigt? Der Leitfaden zu IBAN, Kontoinhaber und sicheren Nachweisen hilft, den konkreten Prüfpunkt einzugrenzen.
Häufige Fragen
Ist der Kredit nach VideoIdent automatisch genehmigt?
Nein. Die Identifizierung ist ein eigener Prozessschritt. Vor Vertragsschluss muss der Kreditgeber die Kreditwürdigkeit prüfen; eine Annahme ist gesondert zu bestätigen. § 505a BGB.
Beginnt die Widerrufsfrist schon mit dem VideoIdent?
Nicht allein deshalb. Bei Verbraucherdarlehen gelten §§ 495 und 356b BGB. Prüfen Sie den Vertragsschluss und wann Ihnen die für Sie bestimmte Vertragsurkunde, Ihr Antrag oder eine Abschrift zur Verfügung gestellt wurde.
VideoIdent ist erledigt, aber der Antrag steht auf Prüfung. Was schreibe ich dem Anbieter?
Fragen Sie mit Ihrer Antragsreferenz, ob noch Unterlagen fehlen, ob die Kreditwürdigkeitsprüfung abgeschlossen ist und ob eine Vertragsannahme vorliegt. Bitten Sie um getrennte Auskunft zum Auszahlungsauftrag.
Wie lange dauert die Auszahlung nach VideoIdent?
Eine allgemeine Frist lässt sich daraus nicht ableiten. Fragen Sie, ob der Vertrag angenommen und die Überweisung tatsächlich beauftragt wurde, und lassen Sie sich Betrag, Datum sowie Zielkonto bestätigen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.