Kreditauszahlung auf gepfändetem Konto: Verfügbarkeit prüfen
Bankkredit auf gepfändetem P-Konto: Monatsverbrauch und nutzbaren Teil prüfen. Sperre, spätere Gläubigerzahlung und neue Rückzahlungspflicht getrennt klären.
In diesem Artikel
Kurzantwort
Ein gewöhnlicher privater Bankkredit schafft durch seine Gutschrift keinen eigenen zusätzlichen P-Konto-Freibetrag. Prüfen Sie Monatsverbrauch, Überträge, tatsächliche Erhöhungsgründe und Beschlüsse. Gesperrtes Guthaben ist noch keine Zahlung an den alten Gläubiger; zugleich beendet die Sperre den neuen Kredit nicht automatisch. Klären Sie den heute nutzbaren Betrag und den gültigen Ratenplan mit Belegen.
Kreditgutschrift, verfügbare Mittel und Rückzahlung sind drei Fragen
Ein Darlehen wird auf Ihr gepfändetes Konto überwiesen, aber der angezeigte Saldo ist nicht vollständig nutzbar. Der Hinweis „Kreditauszahlung“ schafft für einen gewöhnlichen privaten Ratenkredit keinen eigenen zusätzlichen P-Konto-Freibetrag. Zugleich ist eine Kontosperre nicht schon eine Rückzahlung des neuen Darlehens. Klären Sie den Kreditvertrag, den Kontoschutz und die tatsächlich verfügbaren Mittel getrennt.
Dieser Leitfaden betrifft einen privaten Kreditnehmer in Deutschland, einen gewöhnlichen bereits wirksam abgeschlossenen Bank-Ratenkredit und eine zivilrechtliche Kontopfändung. Im Rechenmodell sind Geldgeber des neuen Kredits und Gläubiger der alten Pfändung verschiedene Personen; das empfangende Einzelkonto ist bereits ein P-Konto. Das Modell entscheidet keine Kreditbewilligung oder Pflicht eines Anbieters, einen neuen Kredit auszuzahlen. Laufendes Insolvenzverfahren, Gemeinschaftskonto, Bankaufrechnung, Sozialdarlehen und gesetzlich besonders geschützte Förderleistungen sind andere Fälle.
§ 488 BGB trennt die Bereitstellung des vereinbarten Darlehens von der Pflicht zur Zahlung geschuldeter Zinsen und Rückzahlung bei Fälligkeit. Ob der Geldgeber die vereinbarte Auszahlung ordnungsgemäß bewirkt hat, ist anhand des konkreten Vertrags und Zahlungswegs zu prüfen. Die bloße eingeschränkte Verfügbarkeit beim Empfängerkonto macht einen Kredit nicht automatisch gegenstandslos. Eine vertragliche Ratenpause oder geänderte Auszahlung ist nicht durch eine unbeantwortete Anfrage vereinbart.
| Zu prüfen | Benötigter Beleg |
|---|---|
| Welcher neue Kredit wurde tatsächlich bereitgestellt? | Vertrag, vereinbartes Auszahlungskonto, Gutschrift und Valuta |
| Was schützt das gepfändete Konto aktuell? | P-Konto-Beginn, Monatsberechnung, tatsächlicher Verbrauch, Überträge und anwendbare Nachweise |
| Wurde schon an den alten Gläubiger gezahlt? | Konkrete Bankauszahlung und aktuelle Forderungsabrechnung statt bloßer Sperranzeige |
| Was ist beim neuen Kredit wann zu zahlen? | Gültiger Ratenplan und bestätigter nächster Einzug |
Die Kreditherkunft setzt den Monatsverbrauch nicht zurück
§ 899 Absatz 1 ZPO schützt auf einem gepfändeten P-Konto Guthaben innerhalb des dort bestimmten monatlichen Betrags. Der Grundschutz knüpft hier an Guthaben und Monatsverfügungen an, nicht an einen eigenen Zusatzfreibetrag für jeden einzelnen Zahlungseingang. Seit 1. Juli 2026 nennt die Pfändungsfreigrenzenbekanntmachung 2026, Nummer 1 Buchstabe a 1.587,40 Euro als monatlichen Grundbetrag. Die Aufrundung nach § 899 ergibt für den gewöhnlichen P-Konto-Grundschutz 1.590 Euro je Kalendermonat. Besondere gerichtliche Festsetzungen sind gesondert zu beachten.
§ 902 ZPO nennt zusätzliche Erhöhungsgründe, etwa bestimmte Unterhaltssituationen und gesetzliche Leistungen. Eine gewöhnliche private Bankkreditgutschrift wird durch den bloßen Verwendungszweck „Miete“, „Auto“ oder „Rechnung“ nicht zu einer solchen gesetzlichen Leistung. Daraus folgt umgekehrt nicht, dass jedes denkbare Sozial- oder Förderdarlehen gleich behandelt werden dürfte; diese Fälle sind hier ausdrücklich nicht das Modell.
Besteht ein tatsächlicher Erhöhungsgrund, ist der passende Nachweisweg zu prüfen. § 903 ZPO regelt Bescheinigungen und ihre Berücksichtigung. Ein normaler Kreditvertrag ersetzt nicht ohne Weiteres die Bescheinigung eines gesetzlichen Erhöhungsgrunds. Der Leitfaden zum P-Konto-Grundschutz und Nachweisen ordnet die allgemeinen Voraussetzungen ein. Prüfen Sie vorhandene Bescheinigungen und Beschlüsse, statt einen höheren verfügbaren Betrag aus einer eigenen Zweckangabe abzuleiten.
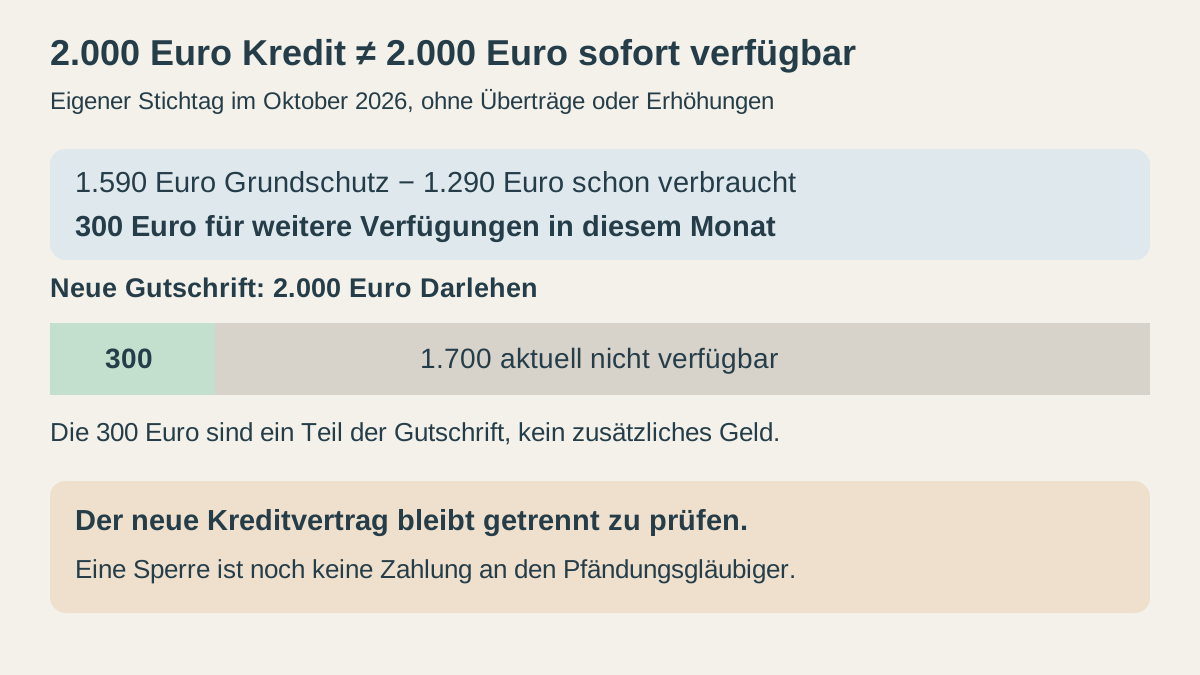
Stichtagsmodell: 2.000 Euro Kredit können zunächst nur 300 Euro nutzbar lassen
Eigene Modellannahmen für einen Stichtag im Oktober 2026: Das bestehende P-Konto hat nur den gewöhnlichen Grundschutz von 1.590 Euro. Erhöhungsbeträge, gerichtliche Abweichungen, zusätzliche Sperrgründe, Gebühren, eine Aufrechnung und Guthabenüberträge fehlen. Die Pfändung betrifft keine Unterhaltsforderung und keine Forderung aus vorsätzlicher unerlaubter Handlung. Bereits früher in demselben Monat sind 1.290 Euro gutgeschrieben und vollständig verbraucht worden; unmittelbar vor dem neuen Eingang beträgt das Guthaben null Euro. Weitere Verfügungen oder Eingänge gibt es bis zum betrachteten Stichtag nicht.
Ein neuer Kredit von 2.000 Euro wird vertragsgemäß und wirksam auf das vereinbarte Konto ausgezahlt und vollständig gutgeschrieben. Die Kreditbereitstellung ist im Modell abschließend geklärt. Der Schutzverbrauch von 1.290 Euro beginnt wegen dieser neuen Gutschrift nicht von vorn. Die Bank bestätigt die folgende Berechnung und tatsächliche Nutzbarkeit am selben Stichtag:
| Rechenschritt | Betrag |
|---|---|
| Grundschutz dieses Monats | 1.590 Euro |
| Davon bereits tatsächlich verfügt | 1.290 Euro |
| Für weitere Verfügungen verbleibend | 1.590 − 1.290 = 300 Euro |
| Neue gutgeschriebene Kreditauszahlung | 2.000 Euro |
| Davon am Stichtag verfügbar | 300 Euro |
| Am Stichtag nicht verfügbar | 2.000 − 300 = 1.700 Euro |
Die 300 Euro sind ein nutzbarer Teil der 2.000 Euro, kein zusätzlicher Betrag daneben. Eine jetzt fällige notwendige Zahlung von 400 Euro wäre damit noch um 100 Euro ungedeckt. Die neue Kreditforderung ist im Modell nicht auf nur 300 Euro geschrumpft. Die 1.700 Euro werden hier weder als schon endgültig verloren noch als bereits an den alten Gläubiger ausgezahlt behandelt. Es ist eine ausdrücklich begrenzte Stichtagsrechnung.
Eine Sperre ist noch keine Gläubigerzahlung oder dauerhafte Freigabeentscheidung
§ 900 ZPO enthält bei gepfändetem künftigem P-Konto-Guthaben ein Moratorium: Im dort geregelten Fall darf die Bank grundsätzlich erst nach Ablauf des auf die Gutschrift folgenden Kalendermonats an den Gläubiger leisten oder hinterlegen. Die Vorschrift sieht eine gerichtliche Abweichung auf Gläubigerantrag vor. Absatz 2 ordnet das betreffende Guthaben im Folgemonat dem Grundschutz nach § 899 Absatz 1 zu. Daraus folgt weder eine sofortige heutige Verfügbarkeit noch die sichere Auszahlung des gesamten Restes an den Gläubiger.
Fragen Sie nach dem tatsächlich anwendbaren Ablauf, Datum und noch gesperrten Betrag. Bei einem Monatswechsel müssen weitere Eingänge und Verfügungen zusammen mit dem übertragenen Guthaben geprüft werden. Dieselbe Monatsgrenze steht nicht für jede einzelne Gutschrift erneut zur Verfügung. Ein späterer Monat garantiert deshalb keine zusätzliche vollständige 1.700-Euro-Freigabe neben allen dann eingehenden Zahlungen.
Davon zu unterscheiden ist nicht verbrauchtes bereits geschütztes Guthaben: § 899 Absatz 2 ZPO lässt dieses in den drei folgenden Kalendermonaten zusätzlich geschützt und rechnet Verfügungen mit dem zuerst gutgeschriebenen Guthaben ab. Ein ungenutzter Freibetrag ohne vorhandenes Guthaben ist dagegen kein angespartes zusätzliches Kontogeld. Der automatische Übertrag geschützten Guthabens und die Prüfung eines zunächst nicht verfügbaren Betrags dürfen nicht als derselbe Vorgang doppelt gerechnet werden.
Erst eine tatsächlich bewirkte Leistung an den richtigen Gläubiger ist für den Forderungsabgleich relevant; § 362 BGB knüpft Erfüllung an die geschuldete bewirkte Leistung. Zahlt die Bank später einen Betrag an den alten Pfändungsgläubiger aus, lassen Sie dort die Anrechnung einschließlich etwaiger Kosten und Zinsen nachvollziehen. Eine Zahlung an diesen anderen Altgläubiger tilgt nicht zugleich den neuen Kredit bei dessen Geldgeber. Eine vorläufige Sperranzeige belegt noch gar keine solche Zahlung.
Mit Bank und Beratung den tatsächlichen Schutzweg rechtzeitig klären
Ist das Einzelkonto noch kein P-Konto, verlangen Sie dessen Umwandlung nachweisbar. § 850k ZPO erlaubt sie auch bei negativem Saldo, begrenzt auf ein P-Konto pro Person und ausschließlich auf Guthabenbasis. Bei bereits gepfändetem Guthaben kann die Führung zum Beginn des vierten auf das Verlangen folgenden Geschäftstags gefordert werden. Die Monatsregel für eine Umwandlung nach Zustellung des Überweisungsbeschlusses steht zusätzlich in § 899 Absatz 1; warten Sie mit der Klärung nicht bis zur angekündigten Kreditgutschrift.
Ein weiter bestehender Dispo und eine Bankverrechnung sind ein anderer Fall als die hier berechnete Auszahlung an einen dritten Pfändungsgläubiger. Der Ratgeber zum P-Konto im Minus trennt altes Bankminus und neue Gutschriften. Ein P-Konto auf Guthabenbasis verbietet nicht schon die Existenz jeder gesonderten Kreditverbindlichkeit; es schafft aber keinen weiteren Kontokredit.
Reicht der tatsächlich anwendbare Schutz nicht, lassen Sie mit qualifizierter Schuldner- oder Rechtsberatung prüfen, ob für Ihren konkreten Sachverhalt eine gesetzliche Grundlage für zusätzlichen Schutz besteht und welche zuständige Stelle handeln muss. § 906 ZPO regelt abweichende gerichtliche Festsetzungen unter eigenen Voraussetzungen; Absatz 2 verlangt eine sich aus Bundes- oder Landesrecht ergebende Abweichung. Eine bloße private Zweckvereinbarung mit einem Kreditgeber ersetzt das nicht. Ein gestellter Antrag ist noch kein wirksamer Freigabebeschluss und kein Beweis seiner Umsetzung bei der Bank.
Legen Sie Vertrag, Herkunftsnachweis, Verwendungszweck, Kontoauszüge, Verfügungsübersicht, Pfändungsdaten, Bescheinigungen und Beschlüsse vor. Fragen Sie die Bank konkret: „Bitte erläutern Sie für [Monat] Grundschutz, Erhöhungen, Überträge, schon verbrauchte Beträge und die Zuordnung der Kreditgutschrift vom [Datum]. Welcher Betrag ist heute nutzbar, was ist aus welchem Grund noch gesperrt und welcher weitere Ablauf ist vorgesehen? Welche vorhandenen Nachweise oder Beschlüsse sind berücksichtigt?“ Dokumentieren Sie Eingang und Antworten, ohne eine Beschwerde als automatische Fristverlängerung zu behandeln.
Den neuen Ratenplan mit nutzbaren regelmäßigen Einnahmen rechnen
Eine große einmalige Kreditgutschrift ist kein dauerhaft höheres Einkommen. Gesondertes, von der obigen Stichtagsrechnung unabhängiges Haushaltsmodell: 1.500 Euro regelmäßig tatsächlich nutzbare Einnahmen, 1.150 Euro notwendige Fix- und Lebenshaltungsausgaben, 150 Euro andere bestehende Kreditraten sowie 100 Euro neue vertraglich bestätigte Kreditrate einschließlich des darin enthaltenen Zinsanteils. Die Rate von 100 Euro ist eine frei gewählte Annahme; daraus wird weder ein aktueller Zinssatz noch eine Laufzeit oder ein Kreditangebot abgeleitet.
Die 1.500 Euro sind hier ausdrücklich schon auf tatsächliche Nutzbarkeit nach Kontoschutz und eventueller Pfändung geprüft, nicht eine ungeprüfte Bruttogutschrift auf dem gepfändeten Konto. Das Modell sagt nicht voraus, wie viel nach einem kommenden Monatswechsel im ersten Kontobeispiel frei sein wird. Guthabenbestände und die einmaligen 2.000 Euro werden nicht als zweite regelmäßige Einnahme ergänzt.
Es bleiben 1.500 − 1.150 − 150 − 100 = 100 Euro vor einer selbst gewählten Reserve von 150 Euro. Nach dieser Reserve fehlen 50 Euro. Im Haushaltscheck sind dies 1.500 Euro Einkommen, 1.150 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 150 Euro Reserve: Der betrachtete Kredit ist bereits abgeschlossen, deshalb stecken seine 100 Euro schon in den 250 Euro. Eine weitere Eingabe als neue Rate wäre doppelt.
Die Rechnung ist eine Planungslücke gegenüber der gewünschten Reserve, keine erlaubte Überziehung und kein sicherer aktueller Kontofehlbetrag. Klären Sie den gültigen Ratenplan und eine absehbare Lücke mit dem neuen Kreditgeber rechtzeitig. Legen Sie einen noch offenen Schutzantrag als offen dar. Prüfen Sie vor einer weiteren finanziellen Verpflichtung sowohl den tatsächlich nutzbaren Betrag als auch alle künftigen Rückzahlungen.
- Neuen Kreditgeber und alten Pfändungsgläubiger eindeutig getrennt?
- Ordnungsgemäße Auszahlung und tatsächliche Gutschrift belegt?
- P-Konto-Status, Monatsverbrauch, Überträge und Nachweise geprüft?
- Heutigen nutzbaren Teil von Sperre und späterer Gläubigerzahlung unterschieden?
- Ein rechtlich möglicher zusätzlicher Schutzweg rechtzeitig geprüft?
- Beschluss oder Bankfreigabe tatsächlich vorhanden und umgesetzt?
- Neue Rate und sämtliche bisherigen Raten mit nutzbaren laufenden Einnahmen tragbar?
Häufige Fragen
Ist eine normale Bankkreditauszahlung auf dem P-Konto zusätzlich zum Grundschutz frei?
Ein gewöhnlicher privater Bankkredit schafft allein durch Herkunft oder Verwendungszweck keinen eigenen Zusatzfreibetrag. Prüfen Sie bestehenden Monatsverbrauch, Überträge und tatsächlich anwendbare Erhöhungen oder Beschlüsse. Sozial- und Förderleistungen mit besonderer Rechtsgrundlage sind gesondert einzuordnen.
Warum sind im Stichtagsbeispiel nur 300 von 2.000 Euro nutzbar?
Vom gewöhnlichen Grundschutz von 1.590 Euro wurden im selben Monat bereits 1.290 Euro tatsächlich verbraucht. Ohne Erhöhungen, Überträge und weitere Besonderheiten bleiben 300 Euro für weitere Verfügungen. Die Bank bestätigt im Beispiel genau diesen Stand.
Sind die übrigen 1.700 Euro schon endgültig beim alten Gläubiger?
Das wird im Modell nicht angenommen. Am Stichtag sind sie nicht verfügbar, aber eine Sperre belegt noch keine Auszahlung. § 900 ZPO und die weitere Monatsberechnung sind gesondert zu prüfen; weder voller Verlust noch volle zusätzliche Freigabe werden vorausgesagt.
Muss ich den neuen Kredit nicht zurückzahlen, wenn das Geld gesperrt ist?
Die Kontopfändung beendet einen wirksamen Kredit nicht automatisch. Prüfen Sie ordnungsgemäße Bereitstellung, Vertrag und Fälligkeiten. Im Modell sind alle 2.000 Euro vertragsgemäß ausgezahlt; die Schuld wird durch nur 300 Euro aktuelle Verfügbarkeit nicht auf 300 Euro reduziert.
Reicht die Angabe „für Miete“ für einen Freigabebeschluss?
Eine private Zweckangabe ersetzt keine gesetzliche Schutzgrundlage. § 906 ZPO enthält eigene Voraussetzungen für gerichtliche Festsetzungen. Lassen Sie den konkreten Fall mit Unterlagen prüfen; ein Antrag oder eine Erwartung ist noch keine umgesetzte Freigabe.
Welche Werte gehören im getrennten Haushaltsmodell in den Rechner?
1.500 Euro tatsächlich nutzbare regelmäßige Einnahmen, 1.150 Euro Fixkosten, 250 Euro bestehende Raten einschließlich 100 Euro aus dem schon abgeschlossenen Kredit, 0 Euro neue Rate und 150 Euro Reserve. Vor Reserve bleiben 100 Euro, zur gewünschten Reserve fehlen 50 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 899 ZPO – Monatsgrundschutz und Übertrag
- § 902 ZPO – Gesetzliche Erhöhungsgründe
- § 903 ZPO – Nachweise über Erhöhungen
- § 900 ZPO – Moratorium und Folgemonat
- § 850k ZPO – P-Konto und Guthabenbasis
- § 906 ZPO – Abweichender gerichtlicher Betrag
- § 488 BGB – Bereitstellung und neue Kreditpflichten
- § 362 BGB – Bewirkte Zahlung und Gläubigerzuordnung
- Pfändungsfreigrenzenbekanntmachung 2026 – Grundbetrag ab 1. Juli