Kredit abgelehnt: Gründe prüfen und nächste Schritte
Kreditantrag abgelehnt? Klären Sie fehlende Unterlagen, Haushaltsrechnung und Auskunfteidaten. Mit Rechenbeispiel und Checkliste für den nächsten Schritt.
In diesem Artikel
Kurzantwort
Nach einer Kreditablehnung ist ein weiterer Antrag mit denselben Angaben selten der sinnvollste erste Schritt. Fragen Sie die Bank, ob Unterlagen fehlen oder die Entscheidung bereits endgültig ist. Prüfen Sie anschließend Ihre tatsächliche monatliche Reserve und gegebenenfalls die verwendeten Auskunfteidaten. Eine korrigierte Angabe oder ein kleinerer Betrag garantiert keine Zusage; entscheidend bleibt eine tragfähige Rückzahlung.
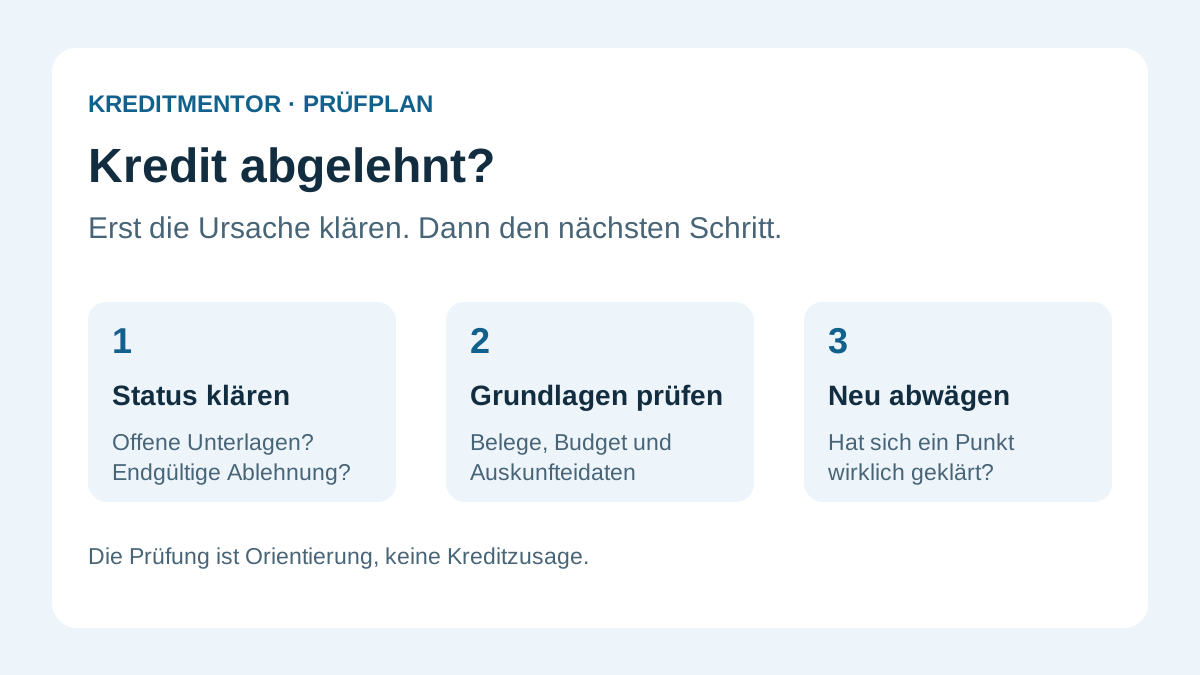
Ist der Antrag abgelehnt oder fehlen noch Unterlagen?
Lesen Sie zunächst die genaue Mitteilung. Eine fehlende Identifizierung, ein unlesbarer Nachweis oder eine noch offene Rückfrage ist etwas anderes als eine abgeschlossene Ablehnung. Notieren Sie Antragsnummer, Datum und den Wortlaut der Nachricht. Prüfen Sie den Status im offiziellen Kundenbereich der Bank oder über eine bereits bekannte Telefonnummer. Antworten Sie nicht auf eine neue Nachricht, die erst eine Zahlung oder zusätzliche Zugangsdaten verlangt.
Bitten Sie um eine verständliche Einordnung: Ist der gewünschte Kreditbetrag nicht darstellbar, sind Angaben widersprüchlich, passt das Produkt nicht zu Ihrer Situation oder wurden externe Bonitätsdaten verwendet? Die Bank kann möglicherweise nur einen begrenzten Grund nennen. Erfinden Sie dann keine Ursache und schließen Sie nicht automatisch auf einen negativen SCHUFA-Eintrag. Halten Sie offene Punkte getrennt von bestätigten Informationen fest.
Ein angekündigter Sofortentscheid ist außerdem nicht zwingend die endgültige Auszahlung. Die Unterschiede erläutert der Ratgeber zur schnellen Kreditauszahlung und ihren einzelnen Schritten.
Diese Fragen helfen beim Gespräch mit der Bank
- Ist mein Antrag endgültig entschieden oder kann ich konkret fehlende Unterlagen nachreichen?
- Welche Angaben oder Nachweise sind unvollständig, widersprüchlich oder nicht aktuell?
- Wurde eine Auskunftei genutzt, und wenn ja welche?
- Wäre ein anderer Betrag oder ein anderes Produkt überhaupt prüfbar, bevor ich erneut einen Antrag stelle?
- Wie lange bleiben nachgereichte Unterlagen diesem Antrag zugeordnet?
Fragen Sie nach dem offiziellen Übermittlungsweg und einer Eingangsbestätigung. Die Fragen sind eine Gesprächscheckliste, kein Anspruch auf Offenlegung sämtlicher interner Risikoregeln. Versenden Sie keine Dokumente an eine fremde Kontaktadresse, nur weil sich jemand auf Ihre Ablehnung beruft. Eine Kontaktaufnahme über den bekannten Bankkanal hilft, Nachforderung und Werbung auseinanderzuhalten.
Mögliche Prüfbereiche: Was Sie selbst klären können
Der Darlehensgeber muss die Kreditwürdigkeit vor Abschluss eines Verbraucherdarlehens prüfen. Für einen allgemeinen Verbraucherkredit dürfen keine erheblichen Zweifel an der vertragsgemäßen Erfüllung bestehen. Das ergibt sich aus § 505a Absatz 1 BGB. Die folgende Tabelle ordnet mögliche Prüfbereiche ein; sie nennt keine bestätigten Ablehnungsgründe für Ihren einzelnen Antrag.
| Prüfbereich | Ihr nächster Schritt | Was dadurch nicht zugesagt ist |
|---|---|---|
| Einnahmen sind nicht ausreichend nachvollziehbar | Geforderte Einkommensnachweise und Zahlungsbelege miteinander abgleichen | Ein Nachweis ersetzt keine tragfähige Rückzahlung |
| Monatlicher Spielraum ist gering | Ausgaben, Verpflichtungen und Reserve neu berechnen | Eine längere Laufzeit löst keine dauerhafte Unterdeckung |
| Antragsangaben widersprechen Belegen | Betroffene Angabe konkret erläutern und berichtigen | Eine Korrektur führt nicht automatisch zur Zusage |
| Auskunfteidaten erscheinen unzutreffend | Datenkopie prüfen und einen Fehler mit Belegen benennen | Eine Bankentscheidung ist nicht allein ein einzelner Score |
| Produkt passt nicht zur Situation | Voraussetzungen, Zweck und Laufzeit des Produkts erfragen | Ein anderes Produkt ist nicht automatisch günstiger oder erhältlich |
Bei allgemeinen Verbraucherdarlehen können Angaben des Antragstellers und erforderlichenfalls Auskunfteiinformationen die Prüfung tragen. Die Grundlage steht in § 505b Absatz 1 BGB. Prüfen Sie daher Unterlagen und externe Daten getrennt.
Rechenbeispiel: Warum 180 Euro Rate nicht in 120 Euro Reserve passen
Eine eigene Haushaltsrechnung macht die Rückzahlungsfrage greifbar. Die folgenden Beträge sind frei gewählte monatliche Beispielwerte, keine Bankkonditionen oder Vorgaben für eine Kreditentscheidung. Jahresrechnungen sind bereits auf einen Monat umgelegt.
| Position | Betrag pro Monat |
|---|---|
| Verlässliches Nettoeinkommen | 2.100 Euro |
| Miete, Energie und notwendiger Lebensunterhalt | −1.500 Euro |
| Bereits bestehende Raten | −160 Euro |
| Rücklage für jährliche Ausgaben | −100 Euro |
| Zusätzliche eigene Sicherheitsreserve | −220 Euro |
| Verbleibender rechnerischer Betrag | 120 Euro |
Eine neue Rate von 180 Euro läge in diesem Beispiel 60 Euro über dem verbleibenden Betrag. Die Rechnung lautet: 2.100 − 1.500 − 160 − 100 − 220 = 120 Euro; nach einer neuen Rate von 180 Euro blieben −60 Euro. Ein günstigerer Werbezins ändert diese Lücke nicht automatisch.
Übertragen Sie nicht nur den letzten guten Monat. Berücksichtigen Sie schwankende Einnahmen, Versicherungsbeiträge, Unterhalt, Fahrzeugkosten und absehbare Veränderungen. Reduzieren Sie eine benötigte Reserve nicht allein, damit das Ergebnis positiv aussieht. Wenn schon bestehende Raten nicht mehr tragbar sind, ist der Handlungsplan bei einer zu hohen Kreditrate der passendere Ausgangspunkt.
Nachweise auf Vollständigkeit und Übereinstimmung prüfen
Vergleichen Sie die eingereichten Angaben mit den Belegen, die die Bank tatsächlich verlangt. Stimmen Name, Beschäftigungsart, Einnahmen und bestehende Zahlungsverpflichtungen überein? Lassen sich regelmäßige Einnahmen und einmalige Zahlungen unterscheiden? Ist ein Dokument vollständig und lesbar? Die konkrete Liste hängt vom Kreditgeber, Produkt und Ihrer Situation ab.
Bei Selbstständigen, Rentenbezug oder befristeter Beschäftigung können andere Unterlagen erforderlich sein als ein klassischer Gehaltszettel. Nutzen Sie dafür die Hinweise zu möglichen Einkommensnachweisen ohne Lohnzettel oder zu Kreditanträgen in Probezeit und bei Befristung. Reichen Sie Dokumente gezielt nach, statt sensible Unterlagen gleichzeitig an zahlreiche Vermittler zu senden.
Verändern Sie keine Nachweise, verschweigen Sie keine Verpflichtungen und erhöhen Sie Einnahmen nicht auf dem Papier. Eine Erklärung sollte nachvollziehbar machen, was im ursprünglichen Antrag missverständlich war. Bewahren Sie die eigene Kopie und die Eingangsbestätigung auf.
Auskunfteidaten prüfen, ohne einen Score zu erraten
Wenn externe Daten eine Rolle gespielt haben oder Ihnen Angaben darin fehlerhaft erscheinen, können Sie die gespeicherten personenbezogenen Daten durch eine Auskunft überprüfen. Die Berliner Datenschutzaufsicht erläutert das grundsätzlich kostenlose Auskunftsrecht nach Artikel 15 DSGVO. Die Anfrage muss nicht begründet werden. Eine Datenkopie ist von einem kostenpflichtigen Produkt für einen bestimmten Nachweiszweck zu unterscheiden.
Kontrollieren Sie insbesondere die Zuordnung zur richtigen Person und Einträge, deren Inhalt nicht mit Ihren Unterlagen übereinstimmt. Benennen Sie einen Fehler genau: welcher Datensatz, was daran falsch ist und welche Belege die Korrektur stützen. Für unrichtige personenbezogene Daten besteht ein Berichtigungsrecht nach Artikel 16 DSGVO. Das bedeutet keinen pauschalen Anspruch, jeden zutreffenden Eintrag sofort zu entfernen.
Dokumentieren Sie Anfrage, Antwort und Berichtigung. Selbst nach einer Korrektur bleiben die Haushaltsrechnung und die konkrete Prüfung der Bank relevant. Der Ratgeber zur kostenlosen SCHUFA-Datenkopie erklärt den Belegabgleich ausführlicher.
Wann ein neuer Antrag sinnvoll vorbereitet ist
Ein erneuter Antrag ist besser vorbereitet, wenn sich ein konkreter Punkt geklärt hat: Ein fehlender Nachweis liegt vor, ein Fehler wurde berichtigt oder der Finanzierungsbedarf ist tatsächlich geringer. Prüfen Sie vorab, ob die gewünschte Rate mit Reserve tragbar ist. Vergleichen Sie bei einer anderen Laufzeit auch den Gesamtbetrag. Eine niedrigere Monatsrate kann mit längerer Bindung und höheren gesamten Zinskosten einhergehen.
Fordern Sie kein zusätzliches Geld an, nur weil ein Vermittler es nach einer Ablehnung anbietet. Eine weitere Person als Bürge oder Mitdarlehensnehmer übernimmt Risiken; sie ist keine harmlose Formalität. Lesen Sie vor einer solchen Entscheidung den Ratgeber zu Bürgschaft, Haftung und Alternativen.
Wenn die Finanzierung hauptsächlich laufende Lebenshaltung oder bereits offene Raten überdecken soll, prüfen Sie zunächst die Ausgaben- und Schuldenlage. Eine seriöse Schuldnerberatung kann helfen, Verpflichtungen zu ordnen. Keine Checkliste und kein bestimmter Score ersetzt eine tatsächliche Kreditzusage.
Ablehnung nicht durch Vorkosten oder Garantien umgehen
Eine Zahlung für eine angeblich garantierte Freigabe ist kein Beweis, dass anschließend ein Kredit ausgezahlt wird. Unterscheiden Sie Kreditvermittlung von anderen kostenpflichtigen Dienstleistungen und lesen Sie genau, wofür Geld verlangt wird. Für die Vermittlungsvergütung eines Verbraucherdarlehens enthält § 655c BGB konkrete Voraussetzungen: Das Darlehen muss infolge der Tätigkeit geleistet worden sein, und ein Widerruf nach § 355 darf nicht mehr möglich sein. Die Regel betrifft die dort erfasste Vermittlungsvergütung; sie ist keine pauschale Aussage über jede beliebige Rechnung.
Lassen Sie sich Zweck, Leistung und Kosten schriftlich erklären. Unterschreiben Sie unter Zeitdruck keinen Vertrag, dessen Gegenstand Sie nicht verstehen. Eine als Finanzsanierung bezeichnete Dienstleistung kann etwas anderes als eine neue Auszahlung sein; dazu finden Sie die Einordnung von Finanzsanierung und Kreditvermittlung.
Häufige Fragen
Bedeutet eine Kreditablehnung automatisch einen negativen SCHUFA-Eintrag?
Nein. Schließen Sie aus der Ablehnung nicht auf einen bestimmten Eintrag. Fragen Sie nach dem Prüfbereich und danach, ob externe Daten verwendet wurden. Unterlagen, Haushaltsrechnung und Produktvoraussetzungen können ebenfalls relevant sein.
Soll ich sofort bei vielen anderen Banken einen Antrag stellen?
Klären Sie zunächst den bisherigen Status und konkrete offene Punkte. Ein weiterer Antrag mit unveränderten Angaben beseitigt weder fehlende Nachweise noch eine nicht tragbare Rate. Prüfen Sie Zweck, Kosten und Rückzahlung, bevor Sie erneut Unterlagen übermitteln.
Garantiert die Berichtigung falscher Daten eine Kreditzusage?
Nein. Eine Berichtigung verbessert die Datengrundlage, ersetzt aber nicht die Kreditwürdigkeitsprüfung. Der Kreditgeber bewertet weiterhin den konkreten Antrag und die Rückzahlung.
Ist die Budgetreserve von 120 Euro eine Kreditgrenze?
Nein. Sie stammt ausschließlich aus dem ausdrücklich vereinfachten Rechenbeispiel mit frei gewählten Werten. Sie ist weder eine allgemeine Bankgrenze noch ein Kreditangebot.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.