Kontovollmacht nach dem Tod: Einzelkonto und Zahlungen prüfen
Was gilt für eine Kontovollmacht nach dem Tod? Beim Einzelkonto Umfang und Nachweise prüfen, Zahlungen nachhalten und einen Widerruf mit der Bank klären.
In diesem Artikel
Kurzantwort
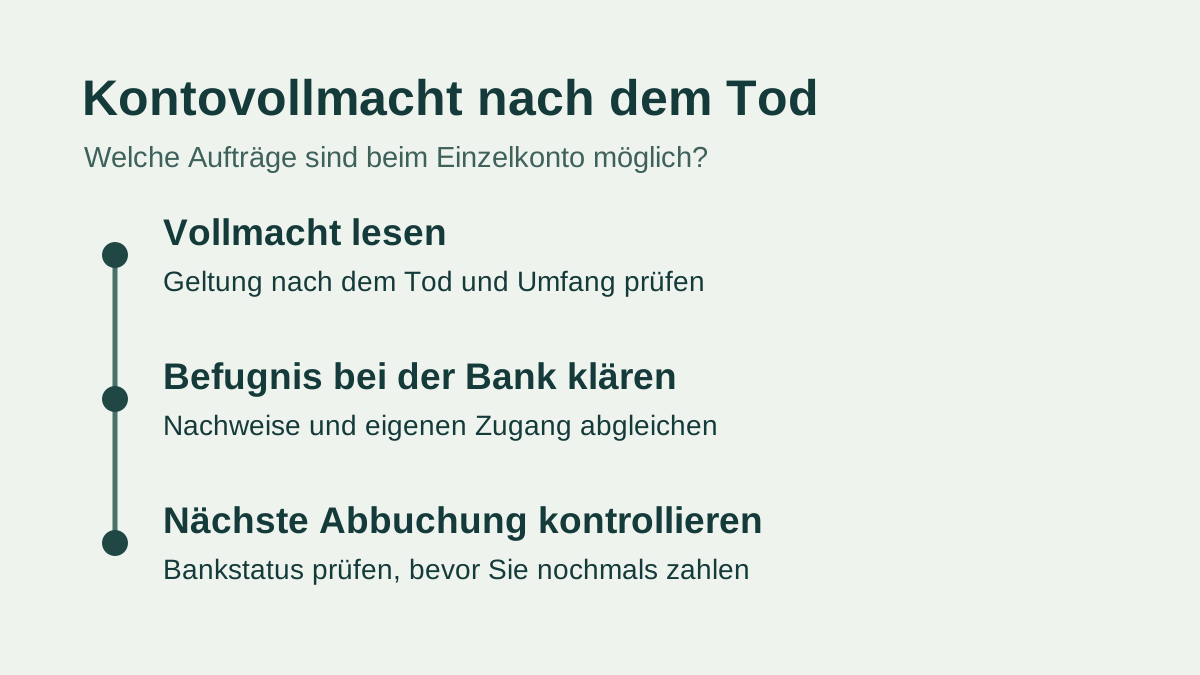
Prüfen Sie zuerst, ob die Kontovollmacht über den Tod hinaus gilt, erst mit dem Tod beginnt oder auf die Lebenszeit begrenzt ist. Lassen Sie sich von der Bank bestätigen, welche Aufträge und Zugänge Ihre Vollmacht abdeckt. Der Anspruch auf das Guthaben gehört grundsätzlich zum Nachlass. Fragen Sie vor einer Ersatzüberweisung, ob die nächste Lastschrift oder der Dauerauftrag bereits ausgeführt wurde.
Ab wann und für welche Aufträge gilt die Vollmacht?
Der Leitfaden betrifft ein privates Einzelkonto in Deutschland. Legen Sie die Vollmacht mit allen Nachträgen neben den Kontovertrag. Prüfen Sie, welche Konten, Personen und Aufträge erfasst sind, ob mehrere Personen zusammen handeln müssen und was für den Todesfall vereinbart wurde. Bei grenzüberschreitenden Erbfällen oder Streit über die Vollmacht ist eine individuelle Prüfung nötig.
| Was im Dokument steht | Was Sie nach dem Tod klären |
|---|---|
| Die Vollmacht gilt ausdrücklich über den Tod hinaus. | Lassen Sie die Fortgeltung, den Umfang für den geplanten Auftrag und einen möglichen Widerruf bei der Bank prüfen. Eine solche Vollmacht heißt auch transmortale Vollmacht. |
| Sie ist ausdrücklich erst ab dem Tod wirksam. | Klären Sie, welchen Todesnachweis die Bank zur Bearbeitung braucht und wie die bevollmächtigte Person sich ausweist. Das ist eine postmortale Vollmacht. |
| Sie ist ausdrücklich auf die Lebenszeit beschränkt oder enthält keinen klaren Hinweis. | Bei einer Beschränkung auf die Lebenszeit brauchen Sie nach dem Tod eine andere nachgewiesene Berechtigung. Bei offenem Wortlaut prüfen Sie auch die Vereinbarung, auf der die Vollmacht beruht. |
Das Erlöschen richtet sich nach dem Rechtsverhältnis, auf dem die Vollmacht beruht. Beruht sie auf einem Auftrag, bleibt der Auftrag nach dem Tod des Auftraggebers im Zweifel bestehen. Entscheidend bleiben die konkreten Vereinbarungen. § 168 BGB und § 672 BGB.
Bankzugang und Berechtigung am Guthaben klären
Melden Sie den Todesfall über einen bekannten Kontakt der Bank. Halten Sie Kontoangaben, Sterbeurkunde, Vollmacht und gegebenenfalls den Nachweis der eigenen Erbenstellung bereit. Fragen Sie, welche Unterlagen für Ihre Rolle und den konkreten Auftrag erforderlich sind. Nutzen Sie den eigenen, von der Bank vorgesehenen Zugang der bevollmächtigten Person.
Die DKB beschreibt für ihre hinterlegte Bankvollmacht eine Fortgeltung über den Tod hinaus. Sie nennt einen eigenen Zugang für Bevollmächtigte und sperrt nach der Todesfallmeldung den persönlichen Zugang sowie die Karten der verstorbenen Person. Die Vollmacht der DKB hat Grenzen, etwa bei der Kündigung des Kontos und bei Änderungen am Kreditvertrag. Erfragen Sie die Regeln für Ihr Institut und Ihre Unterlagen. DKB-Informationen zur Todesfallmeldung und Umfang der DKB-Bankvollmacht.
Eine bevollmächtigte Person handelt im Rahmen der Vollmacht für andere. Das Vermögen der verstorbenen Person geht mit dem Tod auf die Erben über. Wenn mehrere Erben vorhanden sind, stehen ihnen die Verwaltung und Verfügungen über einzelne Nachlassgegenstände grundsätzlich gemeinschaftlich zu. Für notwendige Erhaltungsmaßnahmen gibt es eine gesetzliche Ausnahme. Klären Sie bei mehreren Erben, welche Vertretung oder Mitwirkung für den konkreten Auftrag gebraucht wird. Eine Auszahlung an sich selbst oder die Verteilung des Guthabens sollten Sie ohne geklärte Grundlage unterlassen. § 164 BGB, § 1922 BGB, § 2038 BGB und § 2040 BGB.
Sind zwei Personen als Kontoinhaber eingetragen, prüfen Sie deren Rechte nach dem Kontovertrag und die Zuordnung des Guthabens. Gemeinschaftskonto und Nachlass.
Die nächste Abbuchung vor einer Ersatzüberweisung prüfen
Erfassen Sie für jede wiederkehrende Zahlung Empfänger, Betrag, Fälligkeit, Bankstatus und Vertragsgrundlage. Eine Todesfallmeldung beendet laufende Zahlungsaufträge nicht automatisch. So gibt die DKB an, dass sie gedeckte Daueraufträge und Lastschriften nach ihrer Regelung weiter ausführt. Klären Sie bei strittigen Aufträgen, wer eine Änderung erklären darf, ob noch ein Widerruf möglich ist und ab wann die Bank ihn umsetzt. Zahlungszustimmung und Widerrufsgrenzen hängen vom Vorgang und Zeitpunkt ab. DKB-Informationen zur Todesfallmeldung. § 675j BGB und § 675p BGB.
In einem Modellfall ist für den 20. November eine Mietzahlung von 760 Euro als Dauerauftrag vorgesehen. Der aktuell verfügbare Kontostand beträgt 1.100 Euro. Die Bank hat noch nicht bestätigt, ob der Auftrag ausgeführt wird. Wird er ausgeführt und gibt es keine weitere Buchung, ergibt sich ein neuer Stand von 340 Euro. Stimmen Sie vor einer Ersatzüberweisung den Status mit Bank und Empfänger ab. Zwei Zahlungen über je 760 Euro ergeben 1.520 Euro und damit 760 Euro mehr als die eine im Beispiel geschuldete Zahlung.
Erfassen Sie einen eigenen Vorschuss im eigenen Budget nur, wenn er tatsächlich vorgesehen ist. Bei 2.200 Euro Nettoeinnahmen, 1.600 Euro laufenden Ausgaben, 250 Euro eigenen Kreditraten und 200 Euro gewünschter Reserve bleiben in diesem Monat 150 Euro für zusätzliche Ausgaben. Ein eigener Vorschuss von 760 Euro würde diese Reserve um 610 Euro unterschreiten. Setzen Sie einen möglichen Ersatz aus dem Nachlass erst bei gesichertem Zufluss an. Haben Sie selbst einen Kredit mit unterschrieben, prüfen Sie dessen Fälligkeit und Zahlweg anhand des Kreditvertrags. Mitdarlehenspflicht und Raten nach einem Todesfall.
Widerruf und offene Aufträge schriftlich bestätigen lassen
Wer als Erbe einen Widerruf erklären will, weist der Bank seine Rolle nach. Klären Sie bei mehreren Erben vorab, in welchem Umfang die konkrete Erklärung wirkt, ob weitere Personen mitwirken müssen und welche Nachweise das Institut braucht. Der Widerruf richtet sich nach der Ausgestaltung der Vollmacht. Bei Erteilung unmittelbar gegenüber der Bank ist die Anzeige des Erlöschens ihr gegenüber besonders wichtig. Für ausgegebene Vollmachtsurkunden ist nach dem Erlöschen die Rückgabe zu klären. § 168 BGB, § 167 BGB, § 170 BGB und § 175 BGB.
- Benennen Sie gegenüber der Bank das betroffene Konto, die Vollmacht und die Person. Bitten Sie um Bestätigung des Eingangs und des Stands der Änderung.
- Klären Sie die Mitteilung an die bevollmächtigte Person, die Rückgabe vorhandener Urkunden und den Stand der eigenen Vertreterzugänge.
- Fragen Sie in derselben Nachricht nach den noch aktiven Aufträgen. Erklären Sie eine gewünschte Änderung einer Zahlung ausdrücklich über den dafür vorgesehenen Weg.
- Sichern Sie Kontoauszüge und Bestätigungen. Wenn ein Termin kurz bevorsteht, gleichen Sie die tatsächliche Buchung mit dem Empfänger ab, bevor Sie denselben Betrag erneut zahlen.
Handelt der Kontoinhaber noch selbst, beschreibt der folgende Leitfaden den Widerruf für sein eigenes Konto und die Prüfung der technischen Zugänge. Kontovollmacht zu Lebzeiten widerrufen.
Häufige Fragen
Erlischt eine Kontovollmacht mit dem Tod?
Das hängt vom Inhalt der Vollmacht und vom zugrunde liegenden Rechtsverhältnis ab. Prüfen Sie ausdrücklich, ob sie über den Tod hinaus gilt, erst dann beginnt oder auf die Lebenszeit begrenzt ist.
Bekomme ich als bevollmächtigte Person das Guthaben?
Die Vollmacht kann Sie zu bestimmten Aufträgen gegenüber der Bank berechtigen. Der Anspruch auf das Guthaben geht grundsätzlich auf die Erben über. Eine eigene Berechtigung am Geld muss gesondert feststehen.
Stoppt der Vollmachtswiderruf auch den Dauerauftrag?
Klären Sie die Vertretungsbefugnis und den Zahlungsauftrag jeweils mit der Bank. Fragen Sie nach dem Status der nächsten Ausführung und erteilen Sie eine gewünschte Änderung ausdrücklich, sofern Sie dazu berechtigt sind.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.
- § 168 BGB – Erlöschen der Vollmacht
- § 672 BGB – Tod des Auftraggebers
- § 164 BGB – Wirkung der Stellvertretung
- § 1922 BGB – Gesamtrechtsnachfolge
- § 2038 BGB – Verwaltung der Erbengemeinschaft
- § 2040 BGB – Verfügung über Nachlassgegenstände
- § 167 BGB – Erteilung und Adressat der Vollmacht
- § 170 BGB – Wirkung der Außenvollmacht
- § 175 BGB – Rückgabe der Vollmachtsurkunde
- § 675j BGB – Autorisierung und Widerruf
- § 675p BGB – Widerrufsgrenzen für Zahlungsaufträge
- DKB – Eigenes Verfahren zur Todesfallmeldung
- DKB – Umfang der eigenen Bankvollmacht