Grundschuld für die Nachfinanzierung wiederverwenden
Wann die bestehende Grundschuld einen Zusatzkredit sichern kann. Prüfen Sie Sicherungszweck, Grundbuchrang und mögliche Kosten einer neuen Eintragung.
In diesem Artikel
Kurzantwort
Ihre Bank kann eine bestehende Grundschuld für die Nachfinanzierung nutzen, wenn sie die Sicherheit dafür akzeptiert und die Sicherungsabrede den Zusatzkredit erfasst. Lassen Sie sich sagen, welche Forderungen bereits gesichert sind und ob die Bank eine weitere Eintragung oder einen anderen Rang verlangt. Prüfen Sie die Kosten und Auszahlungsvoraussetzungen vor der Unterschrift.
Welche Kredite die bestehende Grundschuld sichert
Hier geht es um ein privates Bauvorhaben in Deutschland, dessen bisheriges Darlehen weiterläuft. Die Grundschuld ist ein Recht am Grundstück über einen bestimmten Geldbetrag. Sie kann auch Zinsen und Nebenleistungen umfassen und besteht rechtlich eigenständig gegenüber der Darlehensforderung. Welche Forderungen sie sichern soll, ergibt sich aus der Sicherungsabrede. Die Konditionen und die Zahlungspflicht ergeben sich aus dem Darlehensvertrag. § 1191 BGB, § 1192 Abs. 1 und 1a BGB und § 488 Abs. 1 BGB.
- Grundbuchauszug lesen. Notieren Sie Grundbuchblatt, laufende Nummer in Abteilung III, Nennbetrag, Berechtigten und Rangvermerke.
- Sicherungszweckerklärung danebenlegen. Fragen Sie die Bank, welche laufenden Darlehen, weiteren Forderungen oder noch abrufbaren Beträge die Vereinbarung erfasst. Prüfen Sie, ob sie auf einen bestimmten Kredit begrenzt ist.
- Neues Angebot abgleichen. Lassen Sie sich schriftlich zeigen, ob die bestehende Abrede den Zusatzkredit erfasst oder welche Änderung die Bank verlangt. Prüfen Sie vor der Unterschrift, welche zusätzlichen Forderungen künftig gesichert sein sollen. § 311 Abs. 1 BGB.
Nennbetrag und offene Kredite nachrechnen
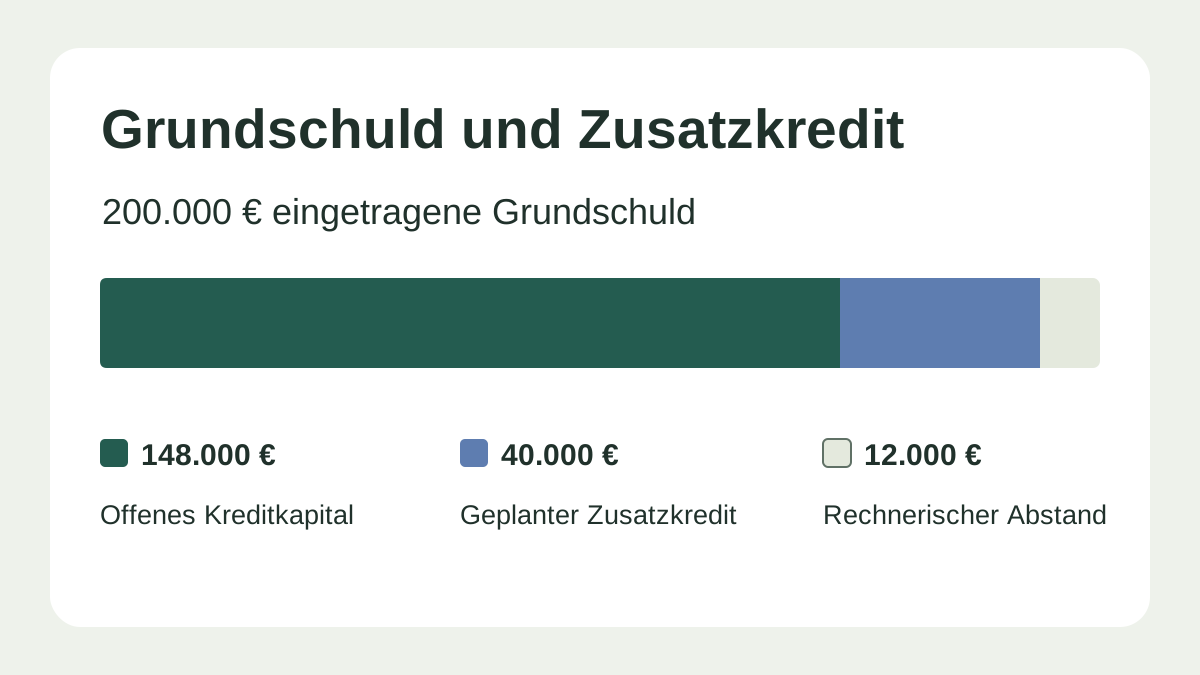
Im Beispiel beträgt die eingetragene Grundschuld 200.000 €. Beim bisherigen Kredit stehen noch 148.000 € Kapital aus. Der Finanzierungsplan ergibt einen Zusatzbedarf von 40.000 €. Rechnerisch liegen zwischen Nennbetrag und altem Kapitalsaldo 52.000 €. Nach Hinzurechnung von 40.000 € wären es 12.000 €. Diese Rechnung vergleicht allein die Beträge. Für die Nutzung der Sicherheit prüft die Bank auch die Sicherungsabrede, weitere gesicherte Forderungen, den Immobilienwert und den Rang.
| Unterlage | Betrag im Beispiel | Was zu klären ist |
|---|---|---|
| Grundbuch | 200.000 € | Wer ist berechtigt und welchen Rang hat das Recht? |
| Kreditabrechnung | 148.000 € | Welche weiteren Forderungen oder noch abrufbaren Tranchen sind über dieselbe Grundschuld gesichert? |
| Aktualisierter Baukostenplan | 40.000 € | Akzeptiert die Bank für den Zusatzkredit die bestehende Sicherheit und zu welchen Bedingungen? |
Den benötigten Kreditbetrag leiten Sie aus den noch offenen Baukosten und verfügbaren Mitteln ab. Der Prüfplan zur Nachfinanzierung beim Hausbau rechnet den gesamten Zusatzbedarf und den Fehlbetrag am nächsten Zahlungstermin durch.
Wann eine Eintragung und eine Rangprüfung nötig werden
Bleiben Gläubiger, Inhalt und Rang der Grundschuld bestehen und wird allein die Sicherungsabrede angepasst, ändert sich dadurch der Grundbucheintrag grundsätzlich nicht. Soll dagegen ein neues Recht bestellt oder der Inhalt eines eingetragenen Rechts geändert werden, sind grundsätzlich Einigung und Grundbucheintragung erforderlich. Fragen Sie nach dem genauen Vorgang, der für die Auszahlung verlangt wird. Für die erforderlichen Erklärungen im Grundbuchverfahren gelten die Nachweisformen der Grundbuchordnung. § 873 BGB, § 877 BGB und § 29 GBO.
Bei einer weiteren Grundschuld zählt der tatsächliche Rang. Innerhalb derselben Abteilung entscheidet grundsätzlich die Reihenfolge der Eintragungen. Bei Rechten in verschiedenen Abteilungen gelten die Eintragungstage. Abweichende Rangbestimmungen müssen eingetragen sein. Soll ein Recht im Rang zurücktreten, sind die Einigung der beteiligten Berechtigten und die Eintragung der Änderung erforderlich. Tritt eine Grundschuld zurück, braucht es zusätzlich die Zustimmung des Eigentümers. § 879 BGB und § 880 BGB.
Fragen Sie, ob eine weitere Bank einen nachrangigen Eintrag akzeptiert oder welche Mitwirkung der bisherigen Bank sie braucht. Wenn Sie den alten Kredit bei einem Bankwechsel ablösen wollen, erklärt der Ratgeber zur Abtretung einer Grundschuld den Ablauf zwischen beiden Banken. Bei einem bereits vollständig zurückgezahlten Kredit hilft der Leitfaden zu Rückgewähr, Unterlagen und Löschung.
Die Gebühr für eine zusätzliche Eintragung einordnen
Angenommen, das Grundbuchamt trägt zusätzlich eine neue Buchgrundschuld über 40.000 € ein. Der Nennbetrag ist der Geschäftswert. Die volle Gebühr nach Tabelle B beträgt bei 40.000 € genau 145 €. Für diese einzelne Eintragung gilt der Satz 1,0 nach Nr. 14121. Damit beträgt die Eintragungsgebühr im Modell 145 €. Das Beispiel umfasst ein Grundbuchamt und allein diese Eintragung. Fragen Sie das Notariat nach den eigenen Gebühren und Auslagen sowie möglichen weiteren Grundbuchpositionen, etwa bei einer Rangänderung. Für eine Briefgrundschuld gilt ein anderer Satz. § 53 Abs. 1 GNotKG, § 34 GNotKG, Anlage 1 GNotKG, Nr. 14120, 14121 und 14130 und Anlage 2 GNotKG, Tabelle B.
Bitten Sie die Bank vor Vertragsabschluss um die schriftliche Antwort auf drei Fragen. Welche Grundschuld soll welche Forderungen sichern? Welche Erklärungen oder Eintragungen sind für die Auszahlung notwendig? Wann müssen Sie welche einmaligen Kosten und Kreditraten bezahlen? Wenn in Kürze eine Baurechnung fällig wird, gleichen Sie den angekündigten Auszahlungstermin mit dem Rechnungsdatum ab.
Häufige Fragen
Kann die Bank eine bereits eingetragene Grundschuld für einen Zusatzkredit verwenden?
Das kommt in Betracht, wenn sie die bestehende Grundschuld als Sicherheit annimmt und die Sicherungsabrede auch den Zusatzkredit erfasst. Lassen Sie sich die erfassten Forderungen, den Rang und die Auszahlungsvoraussetzungen bestätigen.
Kann ich die Differenz zwischen Grundschuld und Restschuld einfach abrufen?
Die Differenz ist ein rechnerischer Vergleich. Ein zusätzlicher Abruf richtet sich nach dem bestehenden Kreditvertrag oder einer neu vereinbarten Finanzierung. Die Bank kann dabei weitere gesicherte Forderungen und den Immobilienwert berücksichtigen.
Welche Kosten fallen an, wenn die Grundschuld im Grundbuch unverändert bleibt?
Klären Sie, welche Leistungen Bank und Notariat im konkreten Fall vorsehen. Die Gebühr für die Eintragung einer neuen Grundschuld knüpft an diese Eintragung an. Für andere Tätigkeiten oder Änderungen können eigene Kosten anfallen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.11.2026.
- § 1191 BGB – Gesetzlicher Inhalt der Grundschuld
- § 1192 BGB – Grundschuld und Sicherungsvertrag
- § 488 BGB – Vertragstypische Pflichten beim Darlehen
- § 311 BGB – Vertragsänderung
- § 873 BGB – Einigung und Eintragung
- § 877 BGB – Änderungen des Inhalts eines Grundstücksrechts
- § 879 BGB – Rangverhältnis mehrerer Rechte
- § 880 BGB – Nachträgliche Rangänderung
- § 29 GBO – Nachweisform
- § 53 GNotKG – Geschäftswert der Grundschuld
- § 34 GNotKG – Wertgebühren
- Anlage 1 GNotKG – Kostenverzeichnis für Grundbuchsachen
- Anlage 2 GNotKG – Gebührentabelle B