Nachfinanzierung beim Hausbau: Mehrkosten und Kreditbedarf prüfen
Berechnen Sie die Finanzierungslücke bis zur Fertigstellung und den Fehlbetrag am nächsten Abschlag. Prüfen Sie, was eine Aufstockung für Ihre Monatsrate bedeutet.
In diesem Artikel
Kurzantwort
Rechnen Sie alle offenen Kosten bis zur Fertigstellung zusammen und ziehen Sie die noch verfügbaren Eigenmittel und die dafür nutzbaren Beträge aus dem bestehenden Baukredit ab. Prüfen Sie dann, wie viel am nächsten Zahlungstermin tatsächlich fehlt. Legen Sie der Bank beide Beträge und den aktualisierten Zahlungsplan vor, bevor Sie über einen Zusatzkredit entscheiden.
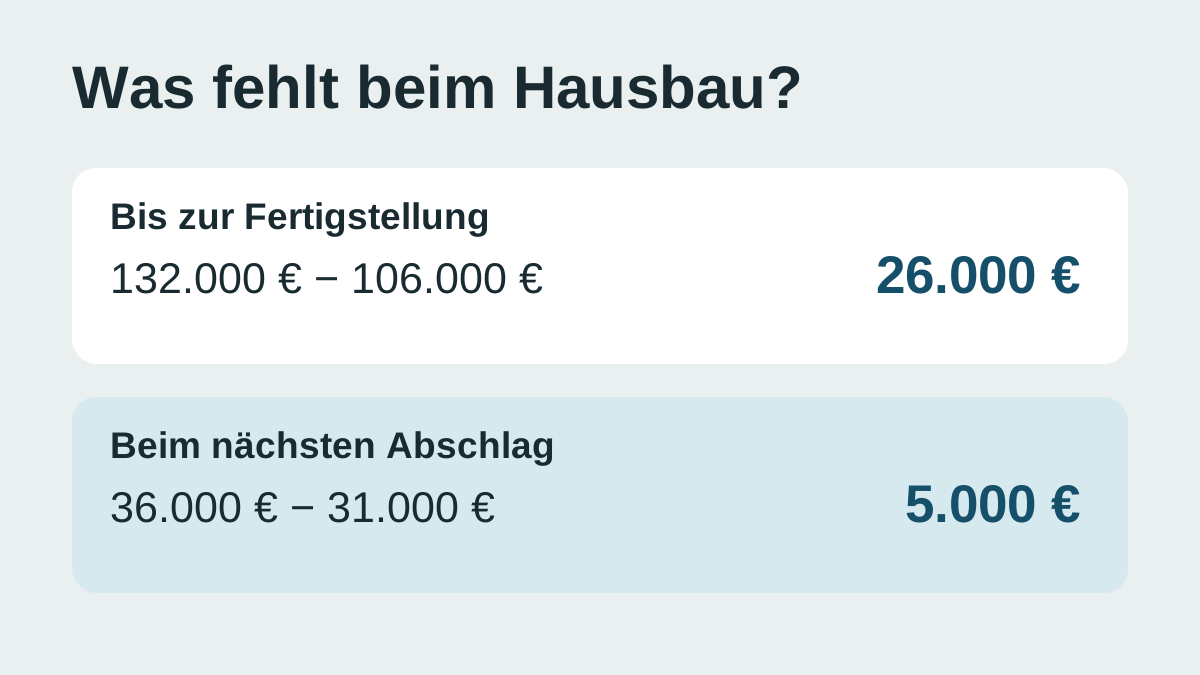
Was bis zur Fertigstellung noch bezahlt werden muss
Der Leitfaden richtet sich an private Bauherren in Deutschland, deren Baukosten bei einem bereits laufenden Baukredit steigen. Legen Sie den letzten Kostenplan, die aktualisierten Angebote oder Nachträge, bisherige Rechnungen und die tatsächlichen Zahlungen nebeneinander.
- Offene Kosten. Notieren Sie pro Gewerk den verbleibenden Betrag einschließlich Umsatzsteuer, soweit sie anfällt. Führen Sie bestätigte Nachträge, offene Forderungen und geschätzte Restarbeiten getrennt. Kennzeichnen Sie strittige Positionen und rechnen Sie für sie bei Bedarf eine eigene Variante.
- Fälligkeit. Erfassen Sie je Position den überprüften Termin oder, falls offen, den erwarteten Termin samt Grund. Ziehen Sie frühere Zahlungen bei kumulierten Abschlägen einmal ab. Der Prüfplan für Abschlagsrechnungen zeigt den Abgleich von Leistungsstand und Vorzahlungen. § 632a BGB.
- Restmittel. Erfassen Sie den für diese Kosten nutzbaren, noch nicht ausgezahlten Darlehensbetrag und die noch freien Eigenmittel. Ordnen Sie jeden Betrag einem Zweck und einem Termin zu. Bereits ausgezahltes und noch für den Bau verfügbares Geld gehört zum vorhandenen Guthaben. Eine für andere Verpflichtungen gebundene Reserve bleibt für diese Verpflichtungen vorgesehen.
Bei einem dem Vertrag zugrunde gelegten unverbindlichen Kostenanschlag muss der Unternehmer eine erwartete wesentliche Überschreitung unverzüglich anzeigen. Bei einem Bauvertrag können für Änderungen und die zugehörige Vergütung besondere Regeln gelten. Lassen Sie sich Umfang, Preis und Zahlungsstaffel eines Nachtrags aufschlüsseln. Für die Anfrage bei der Bank hilft eine Liste, aus der vereinbarte Beträge, Schätzungen und strittige Posten hervorgehen. § 649 BGB, § 650b BGB und § 650c BGB.
Die Gesamtlücke und den nächsten Abschlag berechnen
Im Modell waren 360.000 € für den Hausbau eingeplant. Das laufende Darlehen beträgt 280.000 €. 254.000 € wurden bereits bezahlt. Nach bestätigten Änderungen steigen die Projektkosten insgesamt auf 386.000 €. Bis zur Fertigstellung bleiben damit 132.000 € offen. Aus dem bestehenden Darlehen sind noch 80.000 € für diese Kosten nutzbar, hinzu kommen 26.000 € freie Eigenmittel. Für den nächsten Abschlag von 36.000 € stehen davon 24.000 € aus einer zum Termin bestätigten Tranche und 7.000 € Eigenmittel bereit.
| Welche Frage? | Rechnung im Modell | Fehlbetrag |
|---|---|---|
| Wie viel fehlt bis zur Fertigstellung? | 132.000 € − 80.000 € − 26.000 € | 26.000 € |
| Wie viel fehlt beim nächsten Abschlag? | 36.000 € − 24.000 € − 7.000 € | 5.000 € |
Die 5.000 € am ersten Termin sind in diesem Modell Teil der 26.000 € insgesamt. Nach dem ersten Abschlag fehlen über die späteren Termine noch 21.000 €. Addieren Sie künftige Rechnungen und bestätigte Mittel nach Datum, um auch zwischen den Terminen einen Fehlbetrag zu erkennen.
Ist der Eingang der 24.000 € bis zum Abschlag noch offen, decken im Modell zunächst nur 7.000 € den Termin. Dann sind für diesen Tag 29.000 € ungeklärt. Die Gesamtlücke bleibt bei 26.000 €, sofern die Tranche weiter zur Verfügung steht und später rechtzeitig für das Projekt eingesetzt werden kann. Der Ratgeber zur fälligen Rechnung bei ausstehender Baukreditauszahlung erklärt, wie Sie Abruf und Zwischenlösung für die Rechnung abstimmen.
Mit der Bank Restabruf und Aufstockung klären
Schicken Sie der Bank den bisherigen und den aktualisierten Kostenplan, die Aufstellung der bezahlten und offenen Beträge sowie die nächsten Termine. Fragen Sie, welche Restbeträge aus dem bisherigen Vertrag für welche Rechnungen nutzbar sind, welche Nachweise fehlen und wann die Bank auszahlen kann. Für zusätzliche Mittel bitten Sie um ein konkretes Angebot mit Auszahlungsvoraussetzungen, Termin, Zinssatz, Rate, Zinsbindung, Restschuld, Kosten und erforderlichen Sicherheiten. Das bestehende Darlehen stellt die Bank in der vereinbarten Höhe bereit. Eine Aufstockung erfordert grundsätzlich eine Vereinbarung. § 488 Abs. 1 BGB und § 311 Abs. 1 BGB.
Bei einer deutlichen Erhöhung des Nettodarlehensbetrags nach Vertragsschluss ist eine aktualisierte Kreditwürdigkeitsprüfung erforderlich, sofern der Erhöhungsbetrag bei der ursprünglichen Prüfung noch nicht berücksichtigt wurde. Für Immobiliar-Verbraucherdarlehen gilt eine Steigerung um mehr als zehn Prozent in der Regel als deutlich. Die Regel bezieht sich auf den Nettodarlehensbetrag. Im Beispiel wären 26.000 € zusätzlich zu 280.000 € rund 9,3 %. Fragen Sie, welche Prüfung für die konkret angebotene Vertragsgestaltung erforderlich ist. Eine Finanzierung setzt die Entscheidung des Kreditgebers und eine Vereinbarung voraus. § 505a Abs. 2 BGB und § 7 Abs. 1 ImmoKWPLV.
Ein eigenständiger neuer Verbraucherdarlehensvertrag unterliegt grundsätzlich einer Kreditwürdigkeitsprüfung. Für bestimmte Folgeverträge beim selben Darlehensgeber, etwa zur Fortsetzung desselben Finanzierungszwecks im Sinne des § 505a Abs. 3 BGB, gelten die dort geregelten Voraussetzungen und Einschränkungen. Für die Prüfung eines Immobiliar-Verbraucherdarlehens zählen unter anderem Einkommen, Ausgaben und weitere wirtschaftliche Umstände. § 505a Abs. 1 und 3 BGB, § 505b Abs. 2 und 3 BGB und § 1 ImmoKWPLV.
Die Zusatzrate mit der Reserve im Monatsbudget abgleichen
Für die Zeit nach dem Einzug rechnet der Beispielhaushalt mit 3.850 € verlässlichen monatlichen Einnahmen, 2.200 € Lebenshaltungs- und laufenden Wohnkosten, 1.120 € bisherigen Kreditraten und 300 € gewünschter Reserve. Danach bleiben 230 € im Monat. Setzt das fiktive Angebot für den zusätzlichen Betrag eine Rate von 170 € an, bleiben nach Reserve 60 € monatlich.
Prüfen Sie mit Ihren eigenen Werten auch den teuersten Monat der Bauphase, etwa bei gleichzeitiger Miete und beginnender Tilgung. Erfassen Sie eine einmalige Abschlagszahlung im Terminplan. Für die laufende Haushaltsrechnung übernehmen Sie Rate, Nebenkosten und den tatsächlichen Beginn der Zahlungen aus dem Angebot. Der Vergleich von Immobilienfinanzierungen hilft beim Abgleich von Zinsbindung, Restschuld und Gesamtkosten. Der Leitfaden zu Eigenmitteln und Reserve erläutert, wie Sie einen Puffer in der Planung halten.
Wenn für Ihr bestehendes Darlehen bereits eine Grundschuld eingetragen ist, prüfen Sie ihre Nutzung für den Zusatzkredit. Lassen Sie sich von der Bank Sicherungszweck, Rang und mögliche Kosten nennen.
Häufige Fragen
Wie berechne ich die Höhe der Nachfinanzierung?
Zählen Sie die offenen und voraussichtlichen Kosten bis zur Fertigstellung zusammen. Ziehen Sie die dafür nutzbaren restlichen Darlehensmittel und die noch freien Eigenmittel ab. Berechnen Sie für jede Fälligkeit zusätzlich, welche Mittel bis zu diesem Tag bereitstehen.
Kann ich noch nicht ausgezahlte Tranchen für die Mehrkosten nutzen?
Prüfen Sie den Finanzierungszweck, die Auszahlungsbedingungen und die noch nicht verplanten Beträge. Lassen Sie sich von der Bank bestätigen, für welche Rechnungen die Mittel eingesetzt werden können und wann die Zahlung möglich ist.
Was bedeutet die Zehn-Prozent-Regel für eine Aufstockung?
Bei einem Immobiliar-Verbraucherdarlehen gilt eine Steigerung des Nettodarlehensbetrags um mehr als zehn Prozent in der Regel als deutlich. Für die erneute Prüfung kommt es auch darauf an, ob der Zusatzbetrag schon in die ursprüngliche Kreditwürdigkeitsprüfung einbezogen war. Eine Aufstockung bleibt eine Frage der konkreten Vereinbarung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.11.2026.
- § 632a BGB – Abschlagszahlungen
- § 649 BGB – Kostenanschlag
- § 650b BGB – Änderung des Bauvertrags
- § 650c BGB – Vergütung bei angeordneten Änderungen
- § 488 BGB – Pflichten beim Darlehensvertrag
- § 311 BGB – Vertragsänderung
- § 505a BGB – Kreditwürdigkeitsprüfung
- § 505b BGB – Grundlagen der Kreditwürdigkeitsprüfung
- § 7 ImmoKWPLV – Deutliche Darlehenserhöhung
- § 1 ImmoKWPLV – Anwendungsbereich