Finanziertes Auto privat verkaufen: Ablösung und Kaufpreis abstimmen
So planen Sie den privaten Verkauf eines finanzierten Autos mit der Bank. Ablösebetrag, Kaufpreiszahlung, Fehlbetrag und Fahrzeugfreigabe im Überblick.
In diesem Artikel
Kurzantwort
Klären Sie vor einer verbindlichen Verkaufszusage, welche Rechte die Bank am Auto hat. Bei einer Sicherungsübereignung brauchen Sie einen mit ihr abgestimmten Weg für die Eigentumsübertragung. Fordern Sie den vollständigen Ablösebetrag zum Zahlungstag an und vereinbaren Sie mit dem Käufer, welcher Kaufpreisanteil an die Bank geht. Halten Sie Freigabebedingungen, Fahrzeugpapiere und Übergabe schriftlich fest.
Welche Rechte hat die Bank am Auto?
Dieser Leitfaden betrifft einen Pkw in Deutschland, den Sie mit einem privaten Bankdarlehen finanziert haben und an einen privaten Käufer verkaufen möchten. Legen Sie Kreditvertrag, Sicherungsvereinbarung und Fahrzeugunterlagen zusammen. Bei einer Sicherungsübereignung kann die Bank Eigentümerin sein, während Sie das Auto weiter besitzen und nutzen. Die Grundlagen stehen in § 929 BGB und § 930 BGB. Fragen Sie die Bank, ob sie Eigentum zurücküberträgt oder unter bestimmten Bedingungen in die Verfügung einwilligt. § 185 Abs. 1 BGB regelt die Verfügung mit Einwilligung des Berechtigten.
Bei einer Finanzierung ohne Sicherungsübereignung prüfen Sie die tatsächlich vereinbarten Pflichten und mögliche andere Sicherheiten. Leasing benötigt eine eigene Prüfung mit dem Leasinggeber. Soll der bestehende Autokredit für ein Ersatzfahrzeug weiterlaufen, hilft der Ratgeber zum Sicherheitentausch beim Fahrzeugwechsel.
Die Zulassungsbescheinigung Teil II, früher Fahrzeugbrief, gehört ebenfalls in den Ablauf. Klären Sie ihren Verwahrort und den Empfänger des Originals. Die Zulassungsbehörde entscheidet nach § 14 Abs. 7 FZV keine privatrechtlichen Sachverhalte. Prüfen Sie daher Eigentum und Verfügungserlaubnis anhand der Vereinbarungen mit der Bank.
Den Ablösebetrag für den geplanten Zahlungstag anfordern
Bitten Sie die Bank um den vollständigen Betrag, mit dem Sie den bezeichneten Kredit zum geplanten Termin erledigen können. Fragen Sie nach bereits angerechneten Raten, Zinsen bis zum Stichtag, einer möglichen Vorfälligkeitsentschädigung, Gültigkeit der Berechnung sowie Kontoverbindung und Verwendungszweck. Verschiebt sich die Zahlung, lassen Sie den Betrag aktualisieren und klären Sie eine zwischenzeitlich eingezogene Rate.
Ein Verbraucherdarlehen können Sie nach § 500 Abs. 2 BGB grundsätzlich jederzeit ganz oder teilweise vorzeitig erfüllen. Bei einer vorzeitigen Erfüllung ermäßigen sich die Gesamtkosten nach § 501 Abs. 1 BGB entsprechend der verbleibenden Laufzeit. Für den hier betrachteten gewöhnlichen Autokredit prüfen Sie die Regeln für Allgemein-Verbraucherdarlehen.
Unter den Voraussetzungen des § 502 BGB kann eine Vorfälligkeitsentschädigung anfallen. Bei einem Allgemein-Verbraucherdarlehen gelten unter anderem die Grenzen von einem Prozent des vorzeitig zurückgezahlten Betrags, bei höchstens einem Jahr bis zur vereinbarten Rückzahlung 0,5 Prozent, und zusätzlich die Grenze der sonst anfallenden Sollzinsen. Auch gesetzliche Ausschlüsse sind zu prüfen. Der Prüfplan zur vorzeitigen Kreditablösung erklärt den Abgleich. Lassen Sie sich von der Bank außerdem bestätigen, ob für die Fahrzeugfreigabe weitere gesicherte Forderungen relevant sind.
Wie die Zahlung des Käufers an die Bank vereinbart wird
Eine Direktzahlung an die Bank kann Teil eines abgestimmten Ablaufs sein. Sie setzt voraus, dass Bank, Verkäufer und Käufer ihre jeweiligen Schritte geklärt haben. § 267 BGB ermöglicht unter seinen Voraussetzungen die Leistung durch einen Dritten. Für die Erledigung des Kredits kommt es auf die bewirkte geschuldete Leistung an die Bank an. Für die Kaufpreisforderung muss zugleich feststehen, wie die Zahlung an die Bank angerechnet wird. Dazu verweisen § 362 BGB und bei Leistung an einen Dritten dessen Absatz 2 auf § 185 BGB.
| Festzuhalten | Was dazu passen muss |
|---|---|
| Kaufgegenstand und Preis | Fahrzeug-Identifizierungsnummer, Gesamtpreis und vereinbarter Zustand |
| Direktzahlung | Bestätigtes Bankkonto, Kreditreferenz, Betrag, Zahlungstag und Anrechnung auf den Kaufpreis |
| Restlicher Kaufpreis | Betrag an den Verkäufer und vereinbarte Fälligkeit |
| Eigentum und Unterlagen | Erklärungen und Bedingungen der Bank, Versandempfänger und bestätigter weiterer Ablauf |
| Fahrzeugübergabe | Zeitpunkt, Schlüssel, Unterlagen und Vorgehen bei verzögertem Zahlungseingang oder fehlender Freigabe |
Nach § 433 BGB schuldet der Verkäufer Übergabe und Eigentumsverschaffung, der Käufer die Preiszahlung. Stimmen Sie deshalb auch ab, wann diese Pflichten fällig werden und was bei einer ausbleibenden Bankfreigabe gelten soll. Lassen Sie eine unklare Vertragsgestaltung vor der Unterschrift prüfen. Eine bloße Überweisungsanzeige bestätigt noch keinen Geldeingang bei der Bank.
Soll der Käufer stattdessen Ihren Kredit übernehmen, benötigt eine zwischen Ihnen und ihm vereinbarte Schuldübernahme nach § 415 Abs. 1 BGB die Genehmigung des Gläubigers. Lassen Sie sich eine etwaige Entlassung aus der Kreditpflicht ausdrücklich bestätigen.
Rechenbeispiel mit Überschuss und mit Fehlbetrag
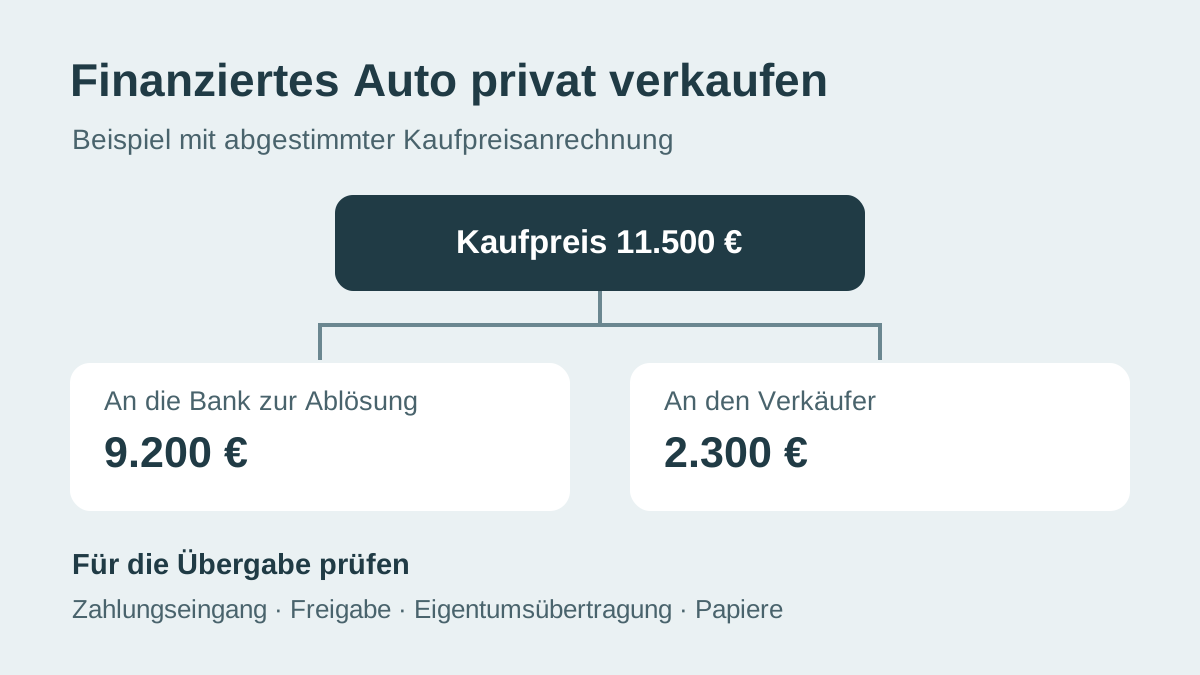
Die folgenden Werte sind frei gewählt. Im ersten Fall sind 11.500 Euro Kaufpreis vereinbart. Die Bank bestätigt für den vereinbarten Zahlungstag 9.200 Euro als vollständigen Ablösebetrag einschließlich aller in diesem Fall geschuldeten Abschlusspositionen. Dieser Betrag deckt im Modell sämtliche gesicherten Forderungen. Der Verkäufer stimmt der Kaufpreisanrechnung zu. Käufer und Bank bestätigen den vorgesehenen Ablauf, und alle vereinbarten Freigabebedingungen werden erfüllt.
| Modell | Rechnung | Verteilung oder zusätzlicher Bedarf |
|---|---|---|
| Kaufpreis deckt die Ablösung | 11.500 € − 9.200 € = 2.300 € | 9.200 € an die Bank und 2.300 € an den Verkäufer |
| Alternativer Kaufpreis liegt unter der Ablösung | 9.200 € − 8.500 € = 700 € | 8.500 € Kaufpreis und zusätzlich 700 € eigene Mittel für die volle Ablösung |
Die beiden Fälle sind Alternativen. Im zweiten Fall muss die Zahlung der zusätzlich benötigten 700 Euro rechtzeitig mit der Bank geklärt sein. Aus dem niedrigeren Verkaufspreis ergibt sich keine Zusage, dass die Bank die Sicherheit schon nach 8.500 Euro freigibt. Zusätzliche Vereinbarungen über einen verbleibenden Kredit oder eine andere Sicherheit brauchen eine gesonderte Bestätigung.
Prüfen Sie Ihren eigenen Kaufpreis und den zeitlich passenden Ablösebetrag. Verkaufskosten und ein möglicher Ersatzwagen kommen in Ihre Geldplanung zusätzlich hinein, soweit sie tatsächlich anfallen. Der Überschuss von 2.300 Euro wird erst bei tatsächlichem Eingang verfügbar.
Zahlungseingang, Freigabe und Übergabe abschließen
- Lassen Sie die Bank die Buchung auf dem richtigen Kreditkonto und den verbleibenden Saldo bestätigen.
- Prüfen Sie, ob die vereinbarten Freigabebedingungen und Eigentumserklärungen vorliegen. Gleichen Sie Fahrzeug-Identifizierungsnummer, Empfänger und Originalunterlagen ab.
- Dokumentieren Sie mit dem Käufer die tatsächlich angerechneten Zahlungen und eine etwaige noch offene Kaufpreissumme.
- Führen Sie die Übergabe nach dem abgestimmten Ablauf durch und protokollieren Sie Datum, Fahrzeug, Kilometerstand, Schlüssel und übergebene Unterlagen.
- Klären Sie mit Bank und Käufer den nächsten Schritt, falls ein Betrag oder ein Dokument fehlt. Der Abschlusscheck nach bezahltem Autokredit hilft bei Saldo, Freigabe und Dokumentenversand.
Den Versicherungsvertrag nach dem Verkauf behandelt der Ratgeber zur Kfz-Versicherung und Beitragsabrechnung. Berücksichtigen Sie im Monatsbudget verbleibende Raten sowie künftige Mobilitätskosten. Der bestehende Haushaltscheck unterstützt diese Planung. Nehmen Sie die Autokreditrate nach dem bestätigten Kreditende heraus und erfassen Sie einen einmaligen Verkaufserlös bei den verfügbaren Einmalmitteln.
Häufige Fragen
Kann ich das Auto verkaufen, obwohl die Bank den Fahrzeugbrief verwahrt?
Klären Sie zuerst die Eigentums- und Sicherungsvereinbarung. Bei Sicherungseigentum der Bank brauchen Sie einen abgestimmten Weg für die Übertragung. Lassen Sie Zahlung, Bedingungen der Freigabe und Versand des Originals vor der verbindlichen Verkaufszusage klären.
Kann der Käufer einen Teil des Kaufpreises direkt an die Bank zahlen?
Das kann im abgestimmten Ablauf möglich sein. Halten Sie Bankkonto, Kreditreferenz, Stichtagsbetrag und die Anrechnung auf den Kaufpreis fest. Prüfen Sie anschließend den tatsächlichen Eingang und die Erfüllung der vereinbarten Freigabebedingungen.
Was passiert, wenn der Kaufpreis niedriger als der Ablösebetrag ist?
Für die volle Ablösung müssen Sie den Fehlbetrag zusätzlich decken. Im Beispiel fehlen bei 8.500 Euro Kaufpreis und 9.200 Euro Ablösung 700 Euro. Eine andere Abwicklung mit verbleibender Schuld und Freigabe benötigt eine gesonderte Vereinbarung mit der Bank.
Übernimmt der Käufer durch seine Zahlung automatisch meinen Kredit?
Eine Zahlung kann auf den Kredit angerechnet werden. Für eine zwischen Schuldner und Übernehmer vereinbarte Schuldübernahme verlangt § 415 BGB die Genehmigung des Gläubigers. Klären Sie mit der Bank, ob und wann Ihre eigene Verpflichtung endet.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.11.2026.
- § 929 BGB – Eigentumsübertragung
- § 930 BGB – Besitzkonstitut
- § 185 BGB – Verfügung mit Einwilligung
- § 500 BGB – Vorzeitige Rückzahlung
- § 501 BGB – Ermäßigung der Kreditkosten
- § 502 BGB – Vorfälligkeitsentschädigung
- § 267 BGB – Leistung durch Dritte
- § 362 BGB – Bewirkte Leistung
- § 433 BGB – Pflichten aus dem Kaufvertrag
- § 415 BGB – Schuldübernahme mit Gläubigergenehmigung
- § 14 FZV – Zulassungsbescheinigung Teil II