Finanziertes Auto tauschen: Kann der Autokredit weiterlaufen?
Beim Fahrzeugwechsel mit laufendem Autokredit: Sicherheitentausch, Zustimmung der Bank, Fahrzeugbrief und Ablösung mit einem Rechenbeispiel prüfen.
In diesem Artikel
Kurzantwort
Fragen Sie Ihre Bank vor der verbindlichen Inzahlungnahme, ob sie das neue Auto als Ersatzsicherheit akzeptiert und unter welchen Bedingungen sie das alte freigibt. Lassen Sie sich bestätigen, welche Rate und Schlussrate danach gelten und wer die Fahrzeugpapiere erhält. Falls der Kredit nicht weitergeführt werden kann, rechnen Sie mit einem Ablösebetrag zum Übergabetermin und prüfen Sie die Finanzierung des neuen Autos separat.
Zuerst klären, welche Rechte die Bank am alten Auto hat
Der Leitfaden richtet sich an private Kreditnehmer in Deutschland, die einen Pkw während einer Finanzierung freiwillig wechseln wollen. Prüfen Sie Kreditvertrag und Sicherungsvereinbarung getrennt. Bei einer Sicherungsübereignung kann die Bank Eigentümerin sein, während Sie das Auto weiter nutzen. Die Grundlagen für die Eigentumsübertragung und die Vereinbarung, die eine Übergabe ersetzen kann, stehen in § 929 BGB und § 930 BGB.
Ist die Bank Eigentümerin, muss die Eigentumsübertragung an den Käufer mit ihr abgewickelt werden. Das kann etwa durch eine Freigabe mit Rückübertragung oder durch ihre Einwilligung zur Verfügung geschehen. § 185 Abs. 1 BGB regelt die Verfügung mit Einwilligung des Berechtigten. Prüfen Sie bei einer Finanzierung ohne Sicherungsübereignung ebenfalls, ob der Vertrag eine Zweckbindung oder andere einschlägige Pflichten enthält.
Die Zulassungsbescheinigung Teil II, früher Fahrzeugbrief, ist ein eigenes Dokument. Klären Sie, wer sie verwahrt und wann sie an wen herausgegeben wird. Die Zulassungsbehörde entscheidet keine privatrechtlichen Eigentumsfragen. § 14 Abs. 7 FZV unterscheidet bei der Vorlage zwischen Halter, Eigentümer und Besitzer des Dokuments.
Was ein Sicherheitentausch für Ihren Kredit bedeutet
Beim Sicherheitentausch kann das Darlehen weiterlaufen, während die Bank das bisherige Fahrzeug aus der Sicherheit entlässt und das Ersatzfahrzeug nach einer neuen Sicherungsvereinbarung übernimmt. Prüfen Sie, ob Ihr Vertrag dafür eine Regel enthält. Wenn eine Änderung vereinbart werden muss, brauchen Sie die Zustimmung der Beteiligten. Eine Aussage des Autohauses ersetzt die Erklärung des Kreditgebers nicht. § 311 Abs. 1 BGB regelt die vertragliche Änderung von Pflichten.
| Ihre Frage | Was Sie sich bestätigen lassen sollten |
|---|---|
| Wird genau dieses Ersatzfahrzeug akzeptiert? | Fahrzeug-Identifizierungsnummer, benötigte Kauf- und Fahrzeugunterlagen und etwaige offene Voraussetzungen |
| Wann ist das alte Fahrzeug frei? | Wirksamkeitsdatum, nötige Erklärungen, Bedingungen und Empfänger des alten Originals |
| Welche Bedingungen gelten für den Kredit? | Rate, Zins, Laufzeit, Schlussrate, mögliche Kosten und gegebenenfalls eine zusätzliche Zahlung zum Wechsel |
| Wer zahlt beim Händler an wen? | Kaufpreis, Inzahlungnahmepreis, tatsächlich angerechneter Betrag, Zahlungsempfänger und Termine |
Rechnen Sie mit dem bisherigen Zahlungsplan, bis eine abweichende Vereinbarung wirksam geworden ist. Das Darlehen ist nach § 488 Abs. 1 BGB bei Fälligkeit zurückzuzahlen. Fragen Sie ausdrücklich, ob die Bank nur die Sicherheit austauscht oder zugleich einen neuen Kreditvertrag oder eine Vertragsänderung anbietet.
Beispiel für Inzahlungnahme mit und ohne Ablösung
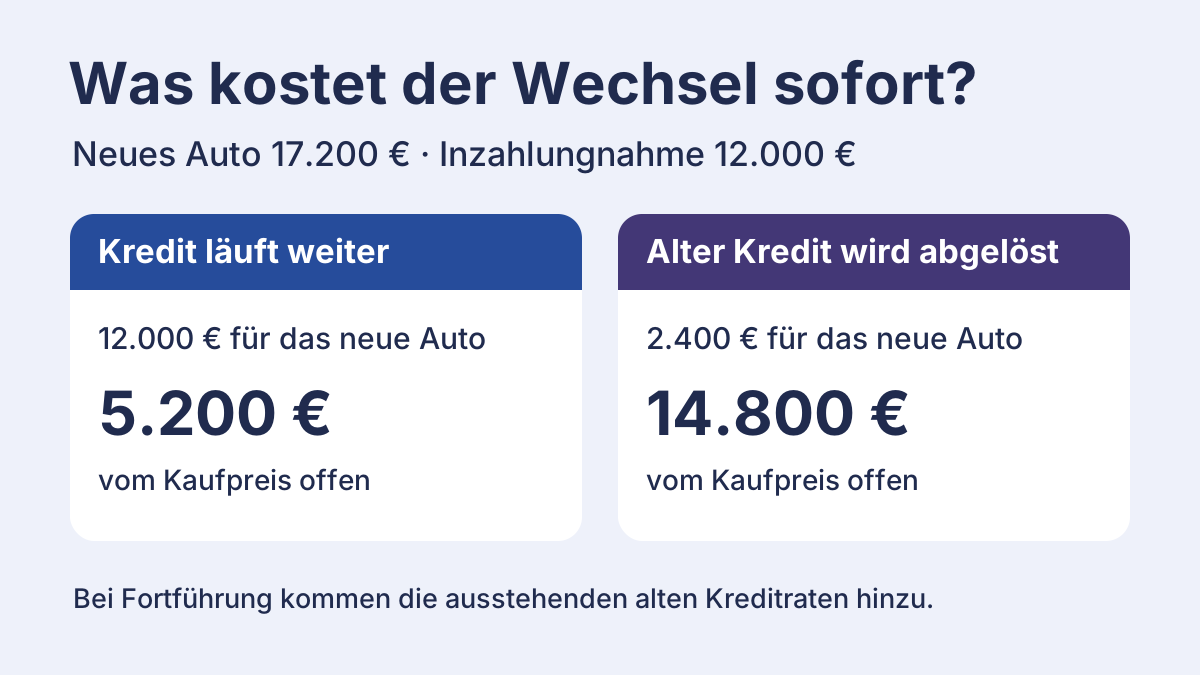
Ein Händler setzt das alte Auto im Beispiel mit 12.000 Euro an. Der neue Wagen kostet einschließlich vereinbarter Nebenkosten 17.200 Euro. Der bestätigte Ablösebetrag des alten Kredits beträgt am Übergabetag 9.600 Euro. Für den Rechenweg nehmen wir an, dass keine gesonderte Gebühr für den Sicherheitentausch anfällt und keine weiteren Eigenmittel angerechnet werden.
| Abwicklung | Vom Händler für den neuen Wagen angerechnet | Noch zu zahlen oder zu finanzieren |
|---|---|---|
| Bank genehmigt den Tausch. Der alte Kredit läuft weiter und der Händler rechnet den gesamten Erlös an. | 12.000 Euro | 17.200 − 12.000 = 5.200 Euro |
| Der Händler leitet 9.600 Euro aus der Inzahlungnahme zur Ablösung an die Bank weiter. | 12.000 − 9.600 = 2.400 Euro | 17.200 − 2.400 = 14.800 Euro |
Bei Fortführung kommen die noch ausstehenden Raten einschließlich einer vereinbarten Schlussrate zu den 5.200 Euro für den Fahrzeugkauf hinzu. Bei Ablösung ist die alte Schuld erst nach bestätigter Gutschrift und Abrechnung erledigt. Sollte die Bank ausnahmsweise auch beim Sicherheitentausch eine Teilzahlung verlangen, rechnen Sie diese zuerst aus dem Erlös heraus, soweit sie daraus bezahlt werden soll.
Die 5.200 und 14.800 Euro zeigen den unmittelbaren Geldbedarf. Für die gesamten künftigen Kosten stellen Sie im ersten Fall die verbleibenden Zahlungen des alten Kredits und mögliche Kosten der Zusatzfinanzierung zusammen. Im zweiten Fall vergleichen Sie den Gesamtbetrag des neuen Angebots. Verwenden Sie dafür den Vergleich von Rate, Schlussrate und Gesamtkosten beim Autokredit.
Wenn der alte Kredit vorzeitig abgelöst werden soll
Verlangen Sie einen schriftlichen Ablösebetrag für den geplanten Zahlungstag. Berücksichtigen Sie bereits gezahlte Raten und fragen Sie nach, wenn sich die Übergabe verschiebt. Bei einem Verbraucherdarlehen ist eine vorzeitige ganze oder teilweise Rückzahlung grundsätzlich möglich. Die besondere Regel für bestimmte Immobiliar-Verbraucherdarlehen betrifft den hier betrachteten Autokredit nicht. Bei vorzeitiger Erfüllung sinken die Gesamtkosten entsprechend der verbleibenden Laufzeit. § 500 Abs. 2 BGB und § 501 Abs. 1 BGB.
Bei einem Allgemein-Verbraucherdarlehen kann eine Vorfälligkeitsentschädigung unter den gesetzlichen Voraussetzungen anfallen, wenn der gebundene Sollzins bei Vertragsabschluss vereinbart wurde und bei Rückzahlung noch geschuldet wird. Die Entschädigung ist auf ein Prozent des vorzeitig zurückgezahlten Betrags begrenzt, bei höchstens einem Jahr bis zur vereinbarten Rückzahlung auf 0,5 Prozent. Sie darf auch die sonst anfallenden Sollzinsen des Zeitraums nicht überschreiten. Gesetzliche Ausschlüsse bleiben zu prüfen, etwa bei unzureichenden Vertragsangaben zur Berechnung. § 502 BGB.
Liegt das bestätigte Händlerangebot unter dem Ablösebetrag, fehlt Geld für die vollständige Freigabe nach diesem Weg. Fragen Sie vor dem Kauf, wie die Differenz bezahlt werden soll und wann die Bank die Freigabe bestätigt. Der Abschlusscheck nach der letzten Zahlung zeigt, wie Sie Saldo und Versand des Fahrzeugbriefs abgleichen.
Übergabe, Gutschrift und Fahrzeugpapiere auf einen Terminplan setzen
- Holen Sie vor der verbindlichen Inzahlungnahme die Freigabe oder die schriftlichen Bedingungen ein. Lassen Sie sich vom Händler erklären, was bei verweigerter Freigabe oder verspäteten Papieren mit dem Kaufvertrag passiert.
- Gleichen Sie die Fahrzeug-Identifizierungsnummern ab. Klären Sie, welche Dokumente im Original wohin gehen und welcher Nachweis die Erledigung des jeweiligen Schritts bestätigt.
- Notieren Sie den Tag der Zahlung, der Freigabe und der Übergabe. Prüfen Sie bei Direktzahlung des Händlers, wann der Betrag auf dem Kreditkonto verbucht wurde.
- Planen Sie Versicherung und laufende Fahrzeugkosten sowie eine mögliche Überschneidung der Raten. Der Haushaltscheck für Kreditraten hilft beim Vergleich des Übergangsmonats mit der Zeit nach dem Wechsel.
Schreiben Sie der Bank über den bekannten Kontaktweg: „Ich möchte Fahrzeug [FIN alt] bei [Händler] in Zahlung geben und Fahrzeug [FIN neu] erwerben. Bitte teilen Sie mir mit, ob der bestehende Kredit mit der neuen Sicherheit weiterlaufen kann, wann Sie das alte Fahrzeug freigeben und wer welche Unterlagen erhält. Falls eine Ablösung nötig ist, bitte ich um den Betrag zum [Datum] und den Ablauf für Zahlung und Freigabe.“
Häufige Fragen
Kann ich das finanzierte Auto einfach beim Händler abgeben?
Klären Sie zuerst Eigentum und Sicherungsvereinbarung. Gehört das Fahrzeug der Bank als Sicherheit, brauchen Sie einen mit ihr abgestimmten Ablauf für die Übertragung, etwa eine Freigabe oder ihre Einwilligung.
Bleibt meine alte Kreditrate beim Sicherheitentausch gleich?
Das kann bei einer reinen Änderung der Sicherheit so sein. Lassen Sie sich schriftlich bestätigen, welche Rate, Laufzeit und Schlussrate nach dem Tausch gelten und ob weitere Zahlungen fällig werden.
Was passiert, wenn die Inzahlungnahme weniger als die Ablösung einbringt?
Die Differenz muss für eine vollständige Ablösung anderweitig gedeckt werden. Prüfen Sie die Beträge und den Zahlungsweg mit Bank und Händler, bevor Sie den Kauf verbindlich abschließen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.
- § 929 BGB – Eigentumsübertragung
- § 930 BGB – Besitzmittlungsverhältnis
- § 185 BGB – Verfügung mit Einwilligung
- § 14 FZV – Zulassungsbescheinigung Teil II
- § 311 BGB – Vertragliche Änderung
- § 488 BGB – Darlehenspflichten
- § 500 BGB – Vorzeitige Rückzahlung
- § 501 BGB – Ermäßigung der Kreditkosten
- § 502 BGB – Vorfälligkeitsentschädigung