Bausparkasse kündigt nach zehn Jahren. Was können Sie prüfen?
Prüfen Sie bei einer Kündigung durch die Bausparkasse die erste Zuteilungsreife, den Zugang, die sechsmonatige Kündigungsfrist, Bonus und Auszahlung.
In diesem Artikel
Kurzantwort
Bei einem typischen Bausparvertrag mit gebundenem Guthabenzins kann die Bausparkasse nach Ablauf von zehn Jahren seit der ersten Zuteilungsreife mit sechs Monaten Frist kündigen. Fordern Sie den belegten Stichtag und die Schlussabrechnung an. Prüfen Sie den Zugang des Schreibens und eine mögliche Bonusklausel getrennt.
Worauf stützt die Bausparkasse ihre Kündigung?
Dieser Leitfaden betrifft einen privaten deutschen Bausparvertrag in der Sparphase, den die Bausparkasse wegen lange zurückliegender Zuteilungsreife kündigt. Steht im Brief ein anderer Grund, etwa ein vollständig angesparter Vertrag oder ausstehende Sparbeiträge, brauchen Sie eine Prüfung dieses Grundes und der dazugehörigen Vertragsklauseln.
Während der Sparphase stellt der Bausparer der Bausparkasse mit seinen Sparleistungen Geld zur Verfügung. In diesem Darlehensverhältnis ist die Bausparkasse Darlehensnehmerin. Der Bundesgerichtshof (BGH) wendet daher das Kündigungsrecht für Darlehen mit gebundenem Zinssatz grundsätzlich auch auf die Bausparkasse an. Im typischen Vertrag hat sie das Spardarlehen mit der erstmaligen Zuteilungsreife vollständig empfangen. Von diesem Ereignis aus berechnen sich regelmäßig die zehn Jahre. BGH, Urteil vom 21.02.2017, XI ZR 185/16, insbesondere Rn. 20, 34 und 71–81.
Heute steht die Regel in § 489 Abs. 1 Nr. 2 BGB. Die älteren Urteile nennen wegen der anwendbaren damaligen Fassung § 489 Abs. 1 Nr. 3 BGB a. F. Die heutige Regel nennt auch eine spätere Vereinbarung über die Rückzahlungszeit oder den Sollzins als möglichen neuen Bezugspunkt. Lassen Sie sich bei Nachträgen erklären, welche Vereinbarung die Bausparkasse für die Frist ansetzt. § 489 Abs. 1 Nr. 2 und Abs. 5 BGB.
Fordern Sie den ersten Eintritt der Zuteilungsreife mit Datum und Unterlagen an. Legen Sie den Tarif, die Allgemeinen Bedingungen für Bausparverträge (ABB), Zuteilungsmitteilungen, frühere Schreiben und Nachträge daneben. Ein späteres Schreiben über eine Zuteilung, die Fortsetzung des Vertrags oder ein späterer Darlehensantrag kann ein anderes Datum haben als die erste Zuteilungsreife. Die Entscheidungen nach einer Zuteilungsmitteilung haben eigene Voraussetzungen.
Welche Daten für die zehn Jahre und die sechs Monate zählen
Tragen Sie den von der Bausparkasse belegten Beginn der Zuteilungsreife, den tatsächlichen Zugang des Kündigungsschreibens und das darin genannte Ende nebeneinander ein. Für die Erklärung gegenüber Abwesenden kommt es grundsätzlich auf den Zugang an. Bewahren Sie Brief, Umschlag und vorhandene Nachweise auf. Im vom BGH entschiedenen Fall XI ZR 135/17 lag der Zugang deutlich nach dem Datum des Schreibens. Der BGH bestätigte das Vertragsende sechs Monate nach dem Zugang. § 130 Abs. 1 BGB. BGH XI ZR 135/17, Rn. 3 und 20.
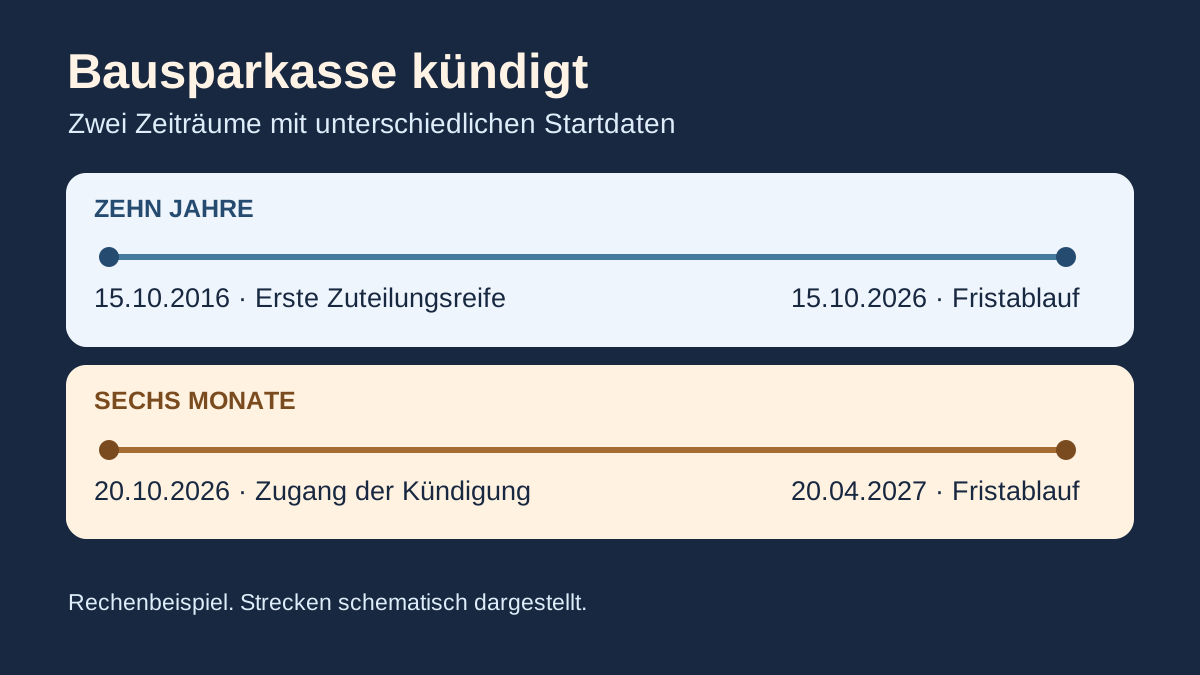
Rechenbeispiel für einen gewöhnlichen Vertrag ohne abweichenden Fristbeginn. Die Zuteilungsreife tritt im Laufe des 15.10.2016 ein. Bei der hier angenommenen Ereignisfrist zählt der Ereignistag nicht mit. Die Kündigung geht am 20.10.2026 zu und ist zum Ablauf des 20.04.2027 erklärt. § 187 Abs. 1 BGB. § 188 Abs. 2 BGB. § 489 Abs. 1 Nr. 2 BGB.
| Rechenschritt | Datum im Beispiel | Was Sie damit prüfen |
|---|---|---|
| Erstmalige Zuteilungsreife | 15.10.2016 | Unterlagen zum Beginn der zehn Jahre. |
| Ablauf der zehn Jahre | Ende 15.10.2026 | Am 20.10.2026 sind die zehn Jahre bereits verstrichen. |
| Zugang der Kündigung | 20.10.2026 | Die sechsmonatige Kündigungsfrist vom Zugang aus berechnen. |
| Ablauf von sechs Monaten | Ende 20.04.2027 | Das Ergebnis mit dem im Schreiben genannten Vertragsende vergleichen. |
Liegt der Zugang vor Ablauf der zehn Jahre, erscheint das genannte Vertragsende zu früh oder widersprechen sich die Stichtage, bitten Sie zeitnah um die Berechnung und lassen Sie die Erklärung prüfen. Die Frage, ob die Erklärung zu einem späteren Termin wirken kann, hängt vom konkreten Schreiben ab. Bei früherer Teilung oder Zusammenlegung legen Sie auch die Änderungsbestätigung vor. Der Ratgeber zur Teilung und Zusammenlegung zeigt, welche Angaben sich dabei ändern können.
Wann eine Bonusabrede für den Fristbeginn wichtig sein kann
Prüfen Sie den Wortlaut in den ABB und in der Tarifwahl. Der BGH nennt eine besondere Abrede als mögliche Ausnahme. Wenn ein zeitlich begrenzter Darlehensverzicht mit einer vereinbarten Treuezeit und einem Bonus den Vertragszweck erweitert, kann der vollständige Empfang des Spardarlehens erst mit Erlangung des Bonus eintreten. Prüfen Sie, ob Ihre Klausel eine solche zusätzliche Sparphase vorsieht. BGH XI ZR 185/16, Rn. 81.
Im späteren Urteil XI ZR 135/17 blieb es beim bisherigen Fristbeginn. Die geprüfte Klausel gab dem Bausparer nach Zuteilung eine Wahl. Er konnte auf das Darlehen verzichten und unter den Vertragsbedingungen einen rückwirkend erhöhten Guthabenzins erhalten. Der BGH sah darin keine Änderung des Zwecks der bisherigen Sparleistungen. Der Bonusanspruch und die Wirksamkeit der Kündigung waren zwei getrennte Fragen. BGH XI ZR 135/17, Rn. 16–19.
- Welche Laufzeit, Erklärung, Bewertungszahl oder Treuezeit nennt die Klausel?
- Konnten Sie den Bonus durch eine Erklärung nach Zuteilung wählen, oder sieht die Abrede eine zusätzliche befristete Sparphase vor?
- Wann und wie haben Sie einen Darlehensverzicht erklärt, falls das für den Bonus nötig war?
- Hat die Bausparkasse den Bonus bereits gebucht, oder stellt sie die Auszahlung unter eine Bedingung?
Bitten Sie vor der Unterschrift unter ein Formular um die konkreten Folgen für Darlehensanspruch, Bonus und laufende Einwendungen. Klären Sie den Zugang früherer Erklärungen anhand Ihrer Unterlagen. § 130 Abs. 1 BGB.
Schlussabrechnung und verfügbare Mittel kontrollieren
Fordern Sie eine Abrechnung mit Guthaben zum Vertragsende, noch hinzukommenden Zinsen, Bonus, jedem Abzug und dem tatsächlichen Auszahlungsweg an. Prüfen Sie, ob die Bausparkasse auf Ihr Konto zahlt oder ob eine Sicherungsvereinbarung einen anderen Empfänger vorsieht. Eine wirksame Beendigung kann die Möglichkeit entfallen lassen, aus diesem Vertrag noch ein Bauspardarlehen zu erhalten. Für ein geplantes Vorhaben zählt daher der Betrag, der Ihnen tatsächlich zur Verfügung steht. BGH XI ZR 185/16, Rn. 84.
§ 489 Abs. 3 BGB knüpft an die Rückzahlung des geschuldeten Betrags durch den kündigenden Darlehensnehmer innerhalb von zwei Wochen nach Wirksamwerden der Kündigung an. In der Ansparphase betrifft das bei dieser Kündigung die Bausparkasse. Bei ausbleibender Zahlung sichern Sie Kontoauszüge und fragen nach Betrag, Empfänger und Zahlungsdatum. Wenn Sie zugleich den Fortbestand des Vertrags geltend machen, lassen Sie die Folgen eines solchen Einwands prüfen. Der BGH hat ihn im entschiedenen Streit über den Fortbestand wegen widersprüchlichen Verhaltens zurückgewiesen. § 489 Abs. 3 BGB. § 242 BGB. BGH XI ZR 135/17, Rn. 21.
Ein Modernisierungsvorhaben kostet im Modell 36.000 Euro. Ein frei verfügbares Guthaben von 18.540 Euro einschließlich abgerechneter Zinsen ist bereits ausgezahlt. Weitere 12.000 Euro stehen aus eigenen Mitteln bereit. Damit fehlen 36.000 − 18.540 − 12.000 = 5.460 Euro. Ein strittiger Nettobonus von 420 Euro würde die Lücke nach tatsächlicher Zahlung auf 5.040 Euro senken. Bis dahin rechnen Sie mit 5.460 Euro. Für eine mögliche neue Monatsrate können Sie den Rechner für die monatliche Kreditbelastung nutzen.
Welche Unterlagen Sie für eine Antwort brauchen
„Zu Ihrer Kündigung für Vertrag [Nummer, Tarif] bitte ich um Angabe der Rechtsgrundlage, der einschlägigen Vertragsfassung und des belegten Datums der erstmaligen Zuteilungsreife. Bitte erläutern Sie die Berechnung des Vertragsendes anhand des Zugangsdatums und nennen Sie die Bonusklausel. Bitte schlüsseln Sie Guthaben, Zinsen, Bonus, Abzüge, Zahlungstermin und Empfänger auf.“
Fügen Sie Kopien der einschlägigen Vertragsunterlagen und Belege bei, wenn Sie eine konkrete Abweichung benennen. Halten Sie fest, ob Sie das Bauspardarlehen für ein geplantes Vorhaben noch brauchen. Stimmen Sie vor einer Annahme, einem Verzicht oder einer Auszahlung auf ein abweichendes Konto die Folgen ab. Wenn Sie den Vertrag selbst beenden wollen, finden Sie die dafür nötigen Abrechnungsfragen im Ratgeber zur Eigenkündigung vor Zuteilung.
Häufige Fragen
Beginnen die zehn Jahre mit Vertragsabschluss?
Bei einem typischen Bausparvertrag kommt es nach dem BGH auf die erstmalige Zuteilungsreife an. Besondere Vertragsabreden können einen anderen Zeitpunkt rechtfertigen. Bitten Sie die Bausparkasse um die Grundlage und den Beleg für das Datum.
Sind die sechs Monate ab dem Datum auf dem Brief zu zählen?
Maßgeblich ist grundsätzlich der Zugang der Kündigung. Halten Sie den tatsächlichen Zugang fest und vergleichen Sie die berechnete Frist mit dem genannten Vertragsende.
Verhindert ein Zinsbonus die Kündigung?
Entscheidend ist der Inhalt der Abrede. Eine zusätzliche vereinbarte Treuezeit kann den Fristbeginn beeinflussen. Eine bloße Bonusoption für einen späteren Darlehensverzicht hat ihn in einem vom BGH entschiedenen Fall nicht verschoben.
Was sollte ich bei der Auszahlung abgleichen?
Prüfen Sie den Schlusskontostand, Zinsen, Bonus, Abzüge, Empfänger und den tatsächlich eingegangenen Betrag. Berechnen Sie eine mögliche Finanzierungslücke mit den bestätigten frei verfügbaren Mitteln.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.