Basiskonto wegen Kontogebühren gekündigt? Rückstand prüfen
Prüfen Sie bei einer Basiskonto-Kündigung wegen Gebühren die offenen Posten, den Verzug, die Grenze von 100 Euro und die Beschwerdewege.
In diesem Artikel
Kurzantwort
Prüfen Sie die Gebühren einzeln und sichern Sie die Kündigung. Bei diesem Kündigungsgrund müssen Sie unter anderem mit mehr als 100 Euro der maßgeblichen Entgelte oder Kosten seit mehr als drei Monaten in Verzug sein. Es gilt eine Kündigungsfrist von mindestens zwei Monaten. Lassen Sie sich den Rückstand aufschlüsseln und klären Sie parallel, wie Ihre nächsten Zahlungen laufen.
Wann darf die Bank wegen Gebührenrückstands kündigen?
Diese Anleitung gilt für ein bereits eröffnetes Basiskonto für Verbraucher in Deutschland. Prüfen Sie im Vertrag, ob die Bank Ihr Konto als Basiskonto nach dem Zahlungskontengesetz führt. Für ein gewöhnliches Zahlungskonto hilft die Übersicht zur Kündigung eines privaten Girokontos.
Bei einem Basiskonto kann die Bank wegen Gebührenrückstands auch ohne vertraglich vereinbartes Kündigungsrecht kündigen. Dafür müssen die folgenden Voraussetzungen zusammen vorliegen. § 42 Abs. 3 Nr. 2 ZKG.
- Ein nicht unerheblicher Teil der geschuldeten Entgelte oder Kosten ist seit mehr als drei Monaten im Verzug.
- Der für diesen Verzug maßgebliche Betrag liegt über 100 Euro.
- Es besteht die konkrete Sorge, dass weitere Forderungen aus der Kontoführung entstehen, deren Erfüllung nicht gesichert ist.
Die Kündigungsfrist beträgt bei diesem Grund mindestens zwei Monate. Bitten Sie die Bank um die Grundlage ihrer Einschätzung zu weiteren Forderungen. Auch bei einem Rückstand oberhalb der Schwelle bleiben die Dauer des Verzugs und die übrigen Voraussetzungen zu prüfen.
Gebühren, Fälligkeit und Verzug für jeden Posten abgleichen
Fordern Sie eine Aufstellung mit Leistungszeitraum, Gebührenart, Vertragsgrundlage, Fälligkeit, Beginn des Verzugs und angerechneten Zahlungen an. Legen Sie die Kündigung, Mahnungen, Kontoauszüge und Zahlungsbelege daneben. So erkennen Sie bereits bezahlte Positionen und sehen, welche Beträge die Bank dem längeren Rückstand zuordnet.
Maßgeblich sind geschuldete Entgelte oder Kosten aus dem Basiskontovertrag. Die vereinbarten Entgelte für die gesetzlichen Basisdienste müssen angemessen sein. Sind einzelne Positionen fehlerhaft, bitten Sie um eine Korrektur. § 41 Abs. 1 und 2 ZKG. Beruht ein Posten auf einer Preisänderung, hilft der Ratgeber zu Kontogebühren ohne Zustimmung beim Abgleich der Vereinbarungen.
Der Verzug beginnt nach Fälligkeit grundsätzlich mit einer erfolglosen Mahnung. Eine Mahnung kann etwa bei einem kalendermäßig bestimmten Zahlungstermin entbehrlich sein. Für Verbraucher gilt der Verzug nach 30 Tagen ab Fälligkeit und Rechnungszugang nur bei dem gesetzlich vorgesehenen Hinweis. Auch der Grund einer ausgebliebenen Zahlung kann eine Rolle spielen. Vergleichen Sie deshalb den behaupteten Verzugsbeginn mit den Belegen und den Ausnahmen. § 286 BGB.
Rechenbeispiel mit 132 Euro laut Kündigung
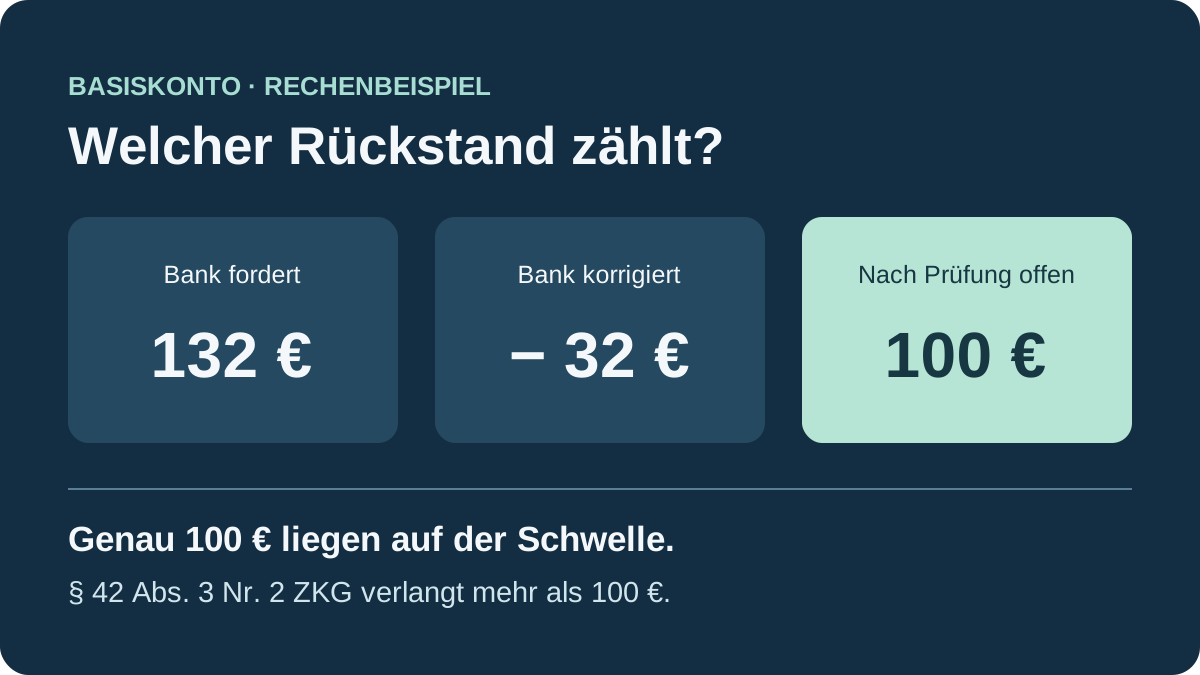
Im Beispiel setzt die Bank 132 Euro als maßgeblichen Rückstand an. Sie prüfen die Abrechnung. Die Bank bestätigt, dass 32 Euro doppelt erfasst wurden, und korrigiert den Posten. Alle übrigen Beträge werden für dieses Beispiel als geschuldet und seit mehr als drei Monaten im Verzug vorausgesetzt.
132 € − 32 € = 100 €. Genau 100 Euro überschreiten die Grenze des § 42 Abs. 3 Nr. 2 ZKG nicht. Wenn stattdessen nach dem belegten Abgleich 104 Euro verblieben, wäre die Betragsvoraussetzung erfüllt. Die übrigen Voraussetzungen bleiben dann zu prüfen. Halten Sie fest, welche Positionen die Bank tatsächlich korrigiert hat und welche noch streitig sind.
Für Ihre Zahlungsplanung können Sie bestätigte Rückstände einmalig in den Haushaltscheck übernehmen. Bei fiktiven 1.650 Euro Einnahmen, 1.230 Euro laufenden Ausgaben, 210 Euro Kreditraten und 120 Euro Reserve bleiben 90 Euro im Monat. Wenn in diesem Monat zusätzlich 100 Euro zu zahlen sind, fehlen 10 Euro zur geplanten Reserve. Tragen Sie im Rechner dafür 1.330 Euro Ausgaben und die übrigen Beträge unverändert ein. Prüfen Sie mit der Bank, welche Zahlungsregelung in Ihrem Fall möglich ist.
Abmahnung, Kündigung und eine mögliche Einigung prüfen
Für eine Kündigung nach § 42 Abs. 3 ZKG gilt bei einer Pflichtverletzung grundsätzlich, dass eine Abhilfefrist erfolglos abgelaufen ist oder eine Abmahnung erfolglos blieb. Prüfen Sie, was die Bank gefordert hat, wann das Schreiben zuging und was Sie daraufhin bezahlt oder belegt haben. Es gibt Ausnahmen, etwa bei einer endgültigen Leistungsverweigerung, besonderen Umständen oder gesetzlichen Sicherheits- und Informationsverboten. § 42 Abs. 5 ZKG, § 314 Abs. 2 und 3 BGB.
Die Bank muss klar und verständlich in Textform kündigen. Sie muss grundsätzlich den Kündigungsgrund nennen und die Kontaktdaten für Aufsicht und zuständige Verbraucherschlichtung mitteilen. Für die Begründung gibt es gesetzliche Ausnahmen. Sichern Sie die Mitteilung samt Zugangsdatum und vermerken Sie das von der Bank genannte Vertragsende. § 43 ZKG.
Bitten Sie bei einem nachvollziehbaren Einwand um Korrektur und eine schriftliche Entscheidung über die Kündigung. Wenn Sie nach Zugang der Kündigung zahlen oder eine Zahlung anbieten, lassen Sie sich ausdrücklich bestätigen, ob die Bank am Vertragsende festhält. Planen Sie Gehalt, Miete und Lastschriften anhand des bestätigten Stands und der tatsächlichen Buchungstermine.
Bitte schlüsseln Sie den für die Kündigung angesetzten Rückstand nach Posten, Verzugsbeginn und angerechneten Zahlungen auf. Gegen [konkreter Posten] habe ich folgenden Einwand: [Grund und Beleg]. Bitte teilen Sie mir schriftlich mit, ob Sie die Kündigung aufrechterhalten und bis wann ich das Konto nutzen kann.
Welches Verfahren passt zu Ihrem Anliegen?
- Bestehende Kündigung überprüfen lassen: Sie können sich mit der Kündigung und den Belegen an die BaFin wenden und die im Schreiben genannte Verbraucherschlichtungsstelle prüfen. Die Aufsichtsbeschwerde hält Fristen nicht an. Ist das Konto für wichtige Zahlungen nötig und das Ende steht bevor, lassen Sie die zivilrechtlichen Möglichkeiten zeitnah prüfen. Bundesportal zum Basiskonto, Bundesportal zur Aufsichtsbeschwerde und zu Fristen.
- Neues Basiskonto beantragen: Legen Sie die Kündigung oder Schließungsmitteilung bei. Das bisherige Konto allein ist dann kein Ablehnungsgrund nach § 35 Abs. 1 ZKG. Hat dasselbe Institut in den letzten zwölf Monaten vor der Antragstellung wegen des qualifizierten Gebührenrückstands berechtigt gekündigt, kann es den neuen Antrag nach § 37 ZKG ablehnen. Der Leitfaden zum Basiskontoantrag erklärt die weiteren Voraussetzungen.
- Neuer Antrag abgelehnt oder Eröffnung verzögert: Das besondere BaFin-Verfahren greift in den Fällen des § 48 ZKG. Dazu gehören Ablehnung, verspätete Entscheidung und verspätete Eröffnung nach Vertragsschluss. Ein bereits anhängiges Schlichtungsverfahren oder eine anhängige beziehungsweise rechtskräftig entschiedene Klage aus denselben Gründen kann den Antrag ausschließen. Die mögliche Anordnung nach § 49 ZKG betrifft den Vertragsschluss oder die Eröffnung.
Häufige Fragen
Reichen genau 100 Euro Rückstand für diese Kündigung?
Nein. Die Betragsgrenze in § 42 Abs. 3 Nr. 2 ZKG liegt über 100 Euro. Prüfen Sie zusätzlich, welche Posten geschuldet sind, wie lange der Verzug besteht und ob weitere ungesicherte Forderungen zu erwarten sind.
Darf die Bank wegen dieser Gebühren sofort schließen?
Für die Kündigung wegen Gebührenrückstands nach § 42 Abs. 3 Nr. 2 ZKG gilt eine Mindestfrist von zwei Monaten. Eine Kündigung aus einem anderen Grund richtet sich nach den dafür vorgesehenen Voraussetzungen.
Kann ich beim selben Institut gleich ein neues Basiskonto verlangen?
Wenn das Institut innerhalb des letzten Jahres vor Ihrem neuen Antrag wegen eines qualifizierten Gebührenrückstands berechtigt gekündigt hat, kann es den Antrag nach § 37 ZKG ablehnen. Prüfen Sie bei Bedarf den Antrag bei einem anderen Institut und dessen gesetzliche Voraussetzungen.
Entscheidet das Verfahren nach § 48 ZKG über die alte Kündigung?
Es betrifft die Fälle eines neuen Basiskontoantrags oder einer verspäteten Eröffnung. Für die Kündigung eines bestehenden Vertrags kommen eine Aufsichtsbeschwerde, die zuständige Verbraucherschlichtung und die Prüfung zivilrechtlicher Schritte in Betracht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 07.11.2026.
- § 42 ZKG – Kündigungsgründe, Mindestfrist und Abhilfe
- § 41 ZKG – Entgelte und Kosten des Basiskontos
- § 286 BGB – Voraussetzungen des Verzugs
- § 314 BGB – Abhilfefrist, Abmahnung und angemessene Frist
- § 43 ZKG – Kündigungserklärung und Kontakte
- Bundesportal – Beschwerde zu Basiskonten
- Bundesportal – Aufsichtsbeschwerde und laufende Fristen
- § 35 ZKG – Nutzbares Konto und mitgeteilte Schließung
- § 37 ZKG – Früher berechtigt wegen Zahlungsverzugs gekündigt
- § 48 ZKG – Anwendungsbereich des Verwaltungsverfahrens
- § 49 ZKG – Anordnung zum Vertragsschluss oder zur Eröffnung