Basiskonto trotz negativer SCHUFA: Antrag und Ablehnung
Basiskonto nach ZKG beantragen: Anspruch trotz negativer SCHUFA, enthaltene Leistungen, Kosten, zulässige Ablehnungsgründe und BaFin-Verfahren.
In diesem Artikel
Kurzantwort
Eine negative SCHUFA oder eine laufende Pfändung ist allein kein zulässiger Grund, ein Basiskonto abzulehnen. Wer sich rechtmäßig in der EU aufhält und kein tatsächlich nutzbares Zahlungskonto in Deutschland hat, kann grundsätzlich ein Basiskonto verlangen. Bei einem vollständigen Antrag muss das Institut spätestens innerhalb von zehn Geschäftstagen handeln; gegen eine unzulässige Ablehnung oder Untätigkeit ist ein kostenloses Verwaltungsverfahren bei der BaFin möglich.
Wer hat Anspruch auf ein Basiskonto?
Nach § 31 Zahlungskontengesetz (ZKG) müssen Institute, die Zahlungskonten für Verbraucher anbieten, mit einem berechtigten Verbraucher einen Basiskontovertrag schließen. Berechtigt sind Personen mit rechtmäßigem Aufenthalt in der Europäischen Union. Das Gesetz nennt ausdrücklich auch Menschen ohne festen Wohnsitz, Asylsuchende sowie Personen ohne Aufenthaltstitel, die aus rechtlichen oder tatsächlichen Gründen nicht abgeschoben werden können.
Der Anspruch besteht grundsätzlich nicht, wenn bereits ein Zahlungskonto in Deutschland vorhanden ist, mit dem die grundlegenden Zahlungsdienste tatsächlich genutzt werden können. Ist das vorhandene Konto gekündigt oder wurde seine Schließung angekündigt, darf der neue Antrag nicht allein deshalb abgelehnt werden.
| Situation | Grundsätzliche Einordnung |
|---|---|
| Negative SCHUFA | Kein eigener gesetzlicher Ablehnungsgrund |
| Kein fester Wohnsitz | Anspruch kann trotzdem bestehen |
| Voll nutzbares Konto in Deutschland | Ablehnung kann zulässig sein |
| Bestehendes Konto wurde gekündigt | Antrag darf nicht allein wegen dieses Kontos abgelehnt werden |
| Überwiegend geschäftliche Nutzung | Basiskonto ist dafür nicht vorgesehen |
Welche Leistungen muss das Konto bieten?
Ein Basiskonto ist ein Euro-Zahlungskonto für grundlegende Alltagszahlungen. § 38 ZKG umfasst Bareinzahlungen und Barauszahlungen, Lastschriften, Überweisungen einschließlich Daueraufträgen sowie Zahlungen mit einer Zahlungskarte. Die Anzahl dieser Zahlungsvorgänge darf nicht pauschal begrenzt werden.
Ein Dispokredit oder eine Kreditkarte gehört dagegen nicht zum gesetzlichen Mindestumfang. Eine Bank kann zusätzliche Leistungen vereinbaren, muss aber den Abschluss des Basiskontos nicht von sachfremden Zusatzprodukten abhängig machen. Den Unterschied zwischen Debitkarte, Prepaidkarte und echter Kreditlinie erklärt der Ratgeber Kreditkarte ohne SCHUFA. Informationen zu Dispo und Rahmenkredit finden Sie im Vergleich Girokredit, Dispo oder Rahmenkredit.
Basiskonto richtig beantragen
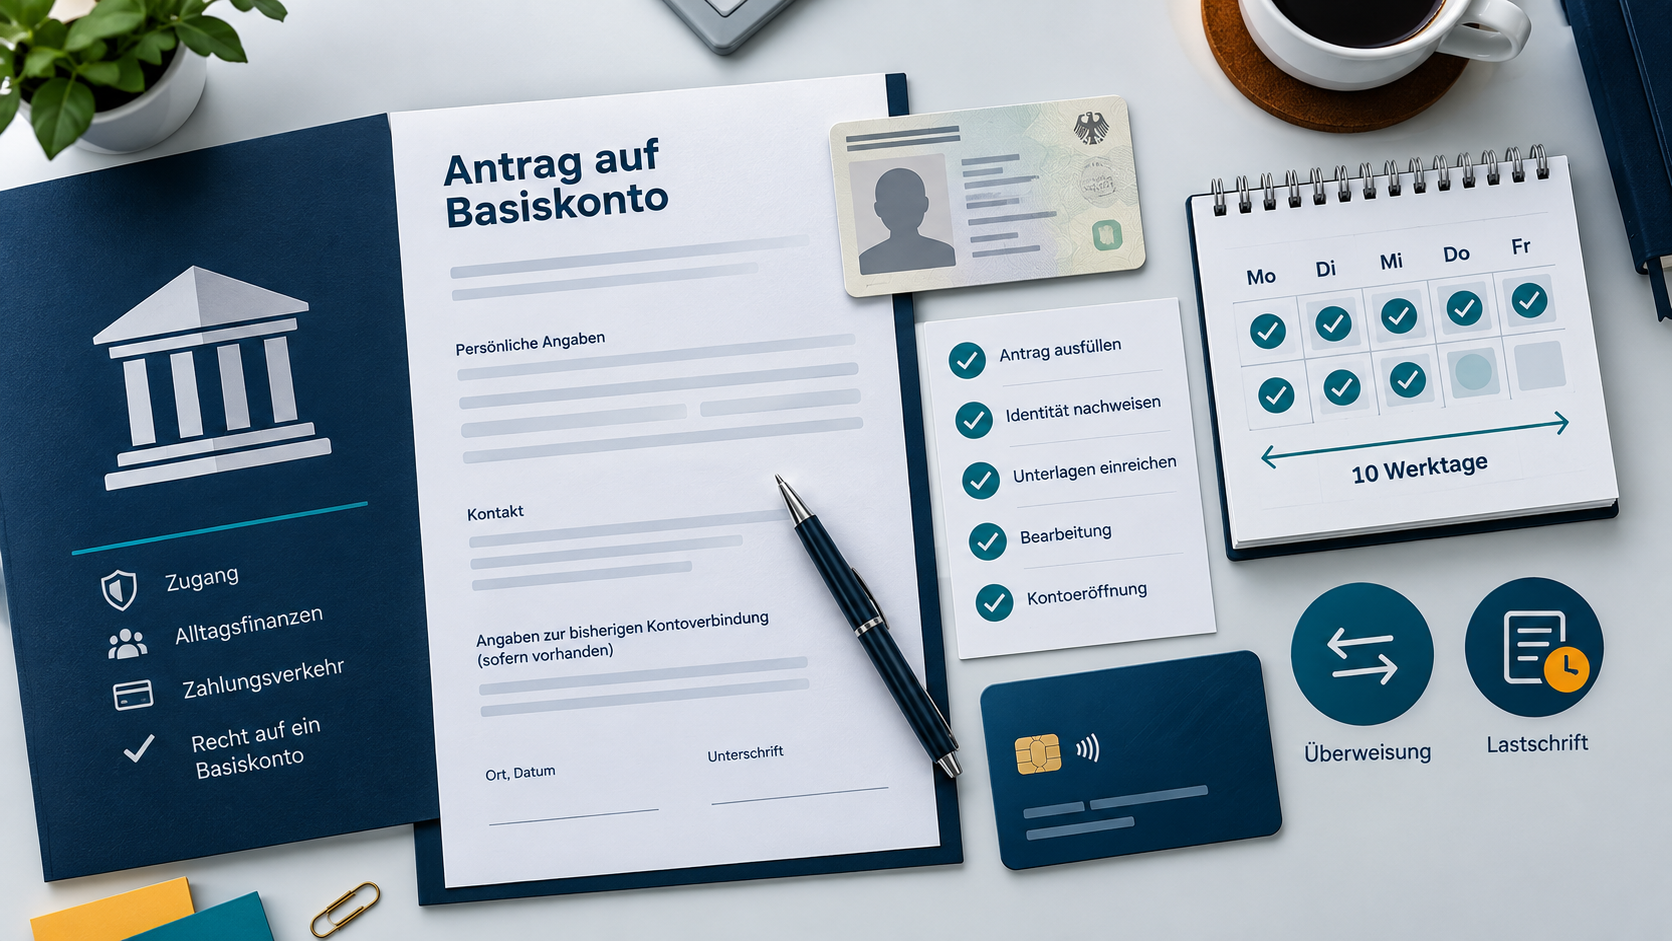
- Institut auswählen: Vergleichen Sie Basiskonten nach Kontoführungsentgelt, Kartenkosten, Bargeldzugang, Online- oder Filialnutzung und Einzelpreisen.
- Basiskonto ausdrücklich beantragen: Verlangen Sie das kostenlose gesetzliche Formular nach Anlage 3 ZKG oder laden Sie es bei der BaFin herunter.
- Vollständig und wahrheitsgemäß ausfüllen: Geben Sie an, ob ein anderes Zahlungskonto besteht und ob es noch tatsächlich nutzbar ist.
- Identität nachweisen: Reichen Sie die für die gesetzliche Identifizierung akzeptierten Dokumente ein. Ein fehlender fester Wohnsitz beseitigt den Anspruch nicht; eine erreichbare Postanschrift bleibt praktisch wichtig.
- Eingang belegen: Lassen Sie sich Antrag und Eingangsdatum in Kopie bestätigen. Das Institut muss unverzüglich, spätestens innerhalb von zehn Geschäftstagen, ein Angebot machen oder die Ablehnung erklären.
Schon im Antrag können Sie verlangen, dass das Basiskonto als Pfändungsschutzkonto geführt wird. Ein P-Konto ist keine eigene Kontoart, sondern eine Pfändungsschutzfunktion; jede Person darf nur ein solches Konto führen.
Darf die Bank wegen der SCHUFA ablehnen?
Nein, ein schlechter Score oder ein negativer SCHUFA-Eintrag ist für sich genommen keiner der Ablehnungsgründe in §§ 35 bis 37 ZKG. Das Institut darf eine Auskunftei abfragen, um zu prüfen, ob bereits ein Zahlungskonto besteht. Widerspricht die Auskunft Ihren Angaben, darf es sich nicht ausschließlich auf diese Auskunftei-Information verlassen.
Prüfen Sie bei unklaren oder falschen Auskunfteidaten zusätzlich Ihre kostenlose SCHUFA-Datenkopie. Dieses Datenschutzverfahren ersetzt den Basiskontoantrag jedoch nicht: Reichen Sie den vollständigen Kontoantrag ein und sichern Sie den Nachweis über das Eingangsdatum.
Welche Ablehnungsgründe sind zulässig?
Ein vollständiger Antrag darf nur aus den gesetzlich genannten Gründen abgelehnt werden. Dazu zählen insbesondere:
- ein bereits vorhandenes, tatsächlich nutzbares Zahlungskonto in Deutschland,
- bestimmte vorsätzliche Straftaten zum Nachteil des Instituts, seiner Beschäftigten oder Kunden innerhalb der letzten drei Jahre,
- der Fall, dass gesetzliche Sorgfaltspflichten zur Geldwäscheprävention nicht erfüllt werden können oder ein gesetzliches Verbot entgegensteht,
- eine frühere, gesetzlich gerechtfertigte Kündigung eines Basiskontos bei demselben Institut innerhalb des letzten Jahres wegen verbotener Nutzung oder eines qualifizierten Zahlungsrückstands.
Die Bank muss die Ablehnung unverzüglich und spätestens innerhalb von zehn Geschäftstagen erklären. Grund und Rechtsbehelfe sind grundsätzlich kostenlos in Textform mitzuteilen; bei Vorschriften zur Geldwäscheprävention kann die Begründung ausnahmsweise eingeschränkt sein.
Was kostet ein Basiskonto?
Ein Basiskonto muss nicht kostenlos sein. Nach § 41 ZKG muss das Entgelt für die gesetzlichen Basisdienste angemessen sein; dabei zählen insbesondere marktübliche Entgelte und das Nutzerverhalten. Vergleichen Sie deshalb den Jahrespreis für Ihre tatsächliche Nutzung statt nur die Monatsgebühr.
Rechenbeispiel mit rein fiktiven Werten: Konto A kostet 5,90 Euro monatlich und 2 Euro je beleghafter Überweisung. Bei zwei solchen Überweisungen im Monat entstehen 70,80 Euro Grundentgelt plus 48 Euro Einzelentgelte, insgesamt 118,80 Euro pro Jahr. Konto B kostet 8,50 Euro monatlich und enthält diese Buchungen; das ergibt 102 Euro pro Jahr. Das Beispiel zeigt nur die Rechenmethode und ist kein aktuelles Produktangebot.
Prüfen Sie außerdem Kosten für Debitkarte, Bargeldabhebung, Papierauszüge und Filialaufträge. Der neutrale BaFin-Kontenvergleich lässt sich auf Basiskonten nach ZKG filtern und wird laufend mit Anbieterdaten aktualisiert.
Ablehnung oder keine Antwort: So gehen Sie vor
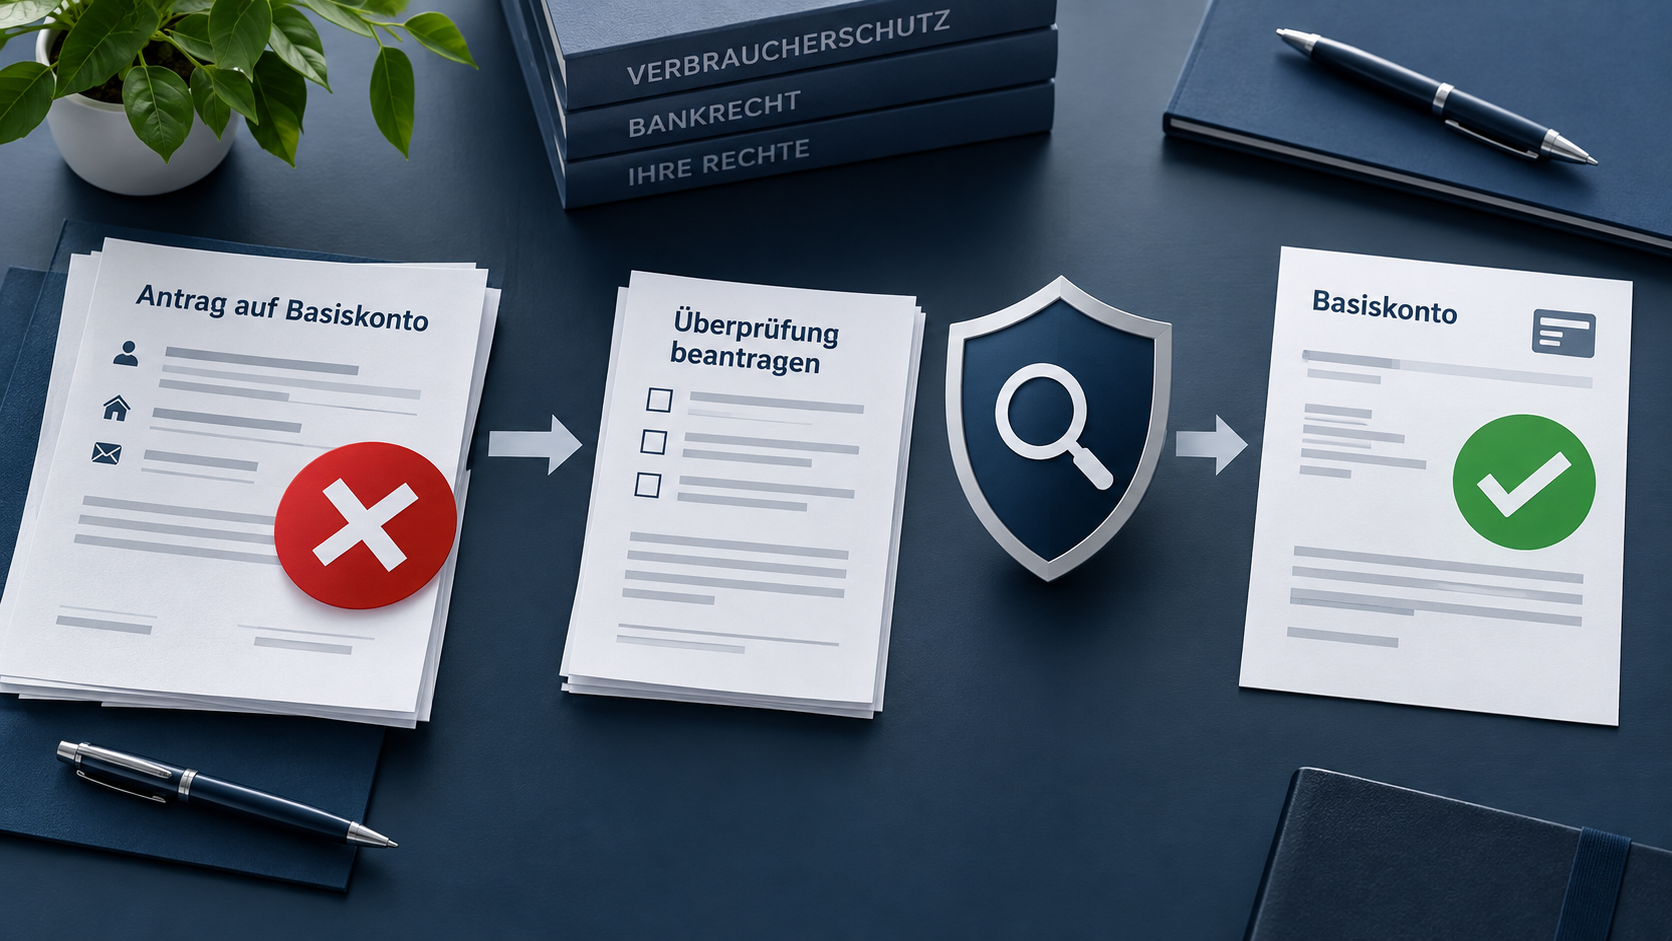
- Bewahren Sie Antrag, Eingangsbestätigung, Identitätsunterlagen und Ablehnung auf.
- Vergleichen Sie den genannten Grund mit §§ 35 bis 37 ZKG. Ein bloßer Hinweis auf „Bonität“ oder „SCHUFA“ genügt nicht.
- Beantragen Sie mit dem offiziellen Formular ein Verwaltungsverfahren nach § 48 ZKG bei der BaFin, wenn der Antrag abgelehnt wurde, binnen zehn Geschäftstagen keine Entscheidung kommt oder das Konto nach Vertragsschluss nicht rechtzeitig eröffnet wird.
- Die BaFin kann bei unrechtmäßiger Ablehnung nach § 49 ZKG die Kontoeröffnung anordnen. Alternativ kommen eine zuständige Verbraucherschlichtungsstelle oder eine Klage in Betracht; parallel laufende Verfahren können sich rechtlich ausschließen.
Wichtig: Eine allgemeine Verbraucherbeschwerde und der spezielle Antrag auf ein Verwaltungsverfahren sind nicht dasselbe. Für eine abgelehnte oder verschleppte Basiskontoeröffnung verwenden Sie das dafür vorgesehene BaFin-Formular.
Checkliste vor dem Absenden
- Gesetzliches Antragsformular vollständig ausgefüllt
- Vorhandenes Konto und dessen tatsächliche Nutzbarkeit korrekt erklärt
- Geeigneter Identitätsnachweis beigefügt oder vorgelegt
- P-Konto-Funktion bei Bedarf ausdrücklich beantragt
- Kontopreise für das eigene Nutzungsverhalten verglichen
- Kopie und nachweisbares Eingangsdatum gesichert
Häufige Fragen
Kann ich ein Basiskonto trotz negativer SCHUFA eröffnen?
Ja, wenn die gesetzlichen Voraussetzungen erfüllt sind. Eine negative SCHUFA ist für sich genommen kein zulässiger Ablehnungsgrund nach dem Zahlungskontengesetz.
Wie lange darf die Bank über den Antrag entscheiden?
Sie muss unverzüglich handeln und spätestens innerhalb von zehn Geschäftstagen nach Eingang des vollständigen Antrags ein Angebot machen oder die Ablehnung erklären.
Ist ein Basiskonto kostenlos?
Nicht zwingend. Die Bank darf ein angemessenes Entgelt verlangen. Vergleichen Sie Grundpreis und nutzungsabhängige Kosten im BaFin-Kontenvergleich.
Gehört ein Dispo zum Basiskonto?
Nein. Der gesetzliche Mindestumfang umfasst grundlegende Zahlungsdienste, aber keinen Anspruch auf Überziehung oder Kreditkarte.
Kann ich das Basiskonto direkt als P-Konto beantragen?
Ja. Nach § 33 ZKG kann bereits bei Antragstellung verlangt werden, das Basiskonto als Pfändungsschutzkonto zu führen. Es darf aber nur ein P-Konto pro Person bestehen.
Offizielle Quellen und Rechtsgrundlagen
Zuletzt fachlich geprüft am 03.10.2026.
- BaFin – Basiskonto: Anspruch, Ablehnung und Rechtsschutz
- Zahlungskontengesetz – insbesondere §§ 31 bis 49
- BaFin – offizieller Antrag auf Abschluss eines Basiskontovertrags
- BaFin – Verwaltungsverfahren bei Ablehnung eines Basiskontos
- BaFin-Kontenvergleich – Giro- und Basiskonten
- Verbraucherzentrale – Fragen und Antworten zum Basiskonto
- EUR-Lex – Richtlinie 2014/92/EU über Zahlungskonten