Wohngeld bei mehr Einkommen: Änderung melden und Rückzahlung prüfen
Wohngeld und gestiegenes Einkommen: richtigen Bescheidwert, mehr als 15 Prozent, Änderungsbeginn und Neuentscheidung prüfen. Mit Rückzahlungs- und Haushaltsmodell.
In diesem Artikel
Kurzantwort
Bei einer nicht nur vorübergehenden Einkommensänderung ist während des Wohngeldbezugs die richtige monatliche Vergleichssumme aus dem Bescheid maßgeblich. § 27 Absatz 3 WoGG verlangt für den dortigen Einkommensauslöser eine Erhöhung um mehr als 15 Prozent und unverzügliche Mitteilung. Die Behörde prüft die neue Leistung gesondert; Meldesumme, Gesamteinkommen und Kontonetto sind nicht gleich. Eine rechtzeitige Meldung garantiert keinen unveränderten Altbetrag. Prüfen Sie eine Rückforderung nach Monaten, tatsächlichen Auszahlungen und schon angerechneten Rückzahlungen.
Für die Einkommensmeldung den richtigen Bescheidwert vergleichen
Amtliche Originale geprüft am 1. November 2026 (UTC), Deutschland. Hier geht es um eine Einkommensänderung während eines laufenden Wohngeld-Bewilligungszeitraums. Die berechtigte Person muss nach § 27 WoGG Absatz 3 bestimmte nicht nur vorübergehende Änderungen unverzüglich mitteilen. Beim Einkommensfall zählt die dort bezeichnete monatliche Summe der positiven Einkünfte und Einnahmen aller zu berücksichtigenden Haushaltsmitglieder gegenüber dem im Bescheid genannten Betrag.
Für diesen Auslöser verlangt Absatz 3 Satz 1 Nummer 3 eine Erhöhung um mehr als 15 Prozent. Vergleichen Sie nicht einfach nur den Nettolohn einer einzelnen Person, wenn der Bescheid einen anderen wohngeldrechtlichen Vergleichsbetrag ausweist. Auch eine Änderung durch zusätzliche zu berücksichtigende Haushaltsmitglieder kann erfasst sein.
Nach § 24 WoGG Absatz 3 muss der Bewilligungsbescheid die maßgeblichen Vergleichsbeträge und Hinweise zu den Mitteilungspflichten enthalten. Legen Sie den Bescheid neben die Einkommensunterlagen sämtlicher betroffener Haushaltsmitglieder. Sind die Beträge unklar, fragen Sie die Wohngeldbehörde nach der konkreten Zuordnung, statt die Änderung bis zur nächsten Verlängerung liegen zu lassen.
Die Meldesumme ist zudem nicht automatisch das Gesamteinkommen für die neue Leistungsberechnung. § 13 WoGG definiert das Gesamteinkommen aus den Jahreseinkommen der zu berücksichtigenden Haushaltsmitglieder unter Berücksichtigung der dort genannten Freibeträge und Unterhalts-Abzugsbeträge; monatlich wird ein Zwölftel angesetzt. Meldeschwelle, neue Anspruchsberechnung und tatsächliches Kontonetto sind drei verschiedene Größen.
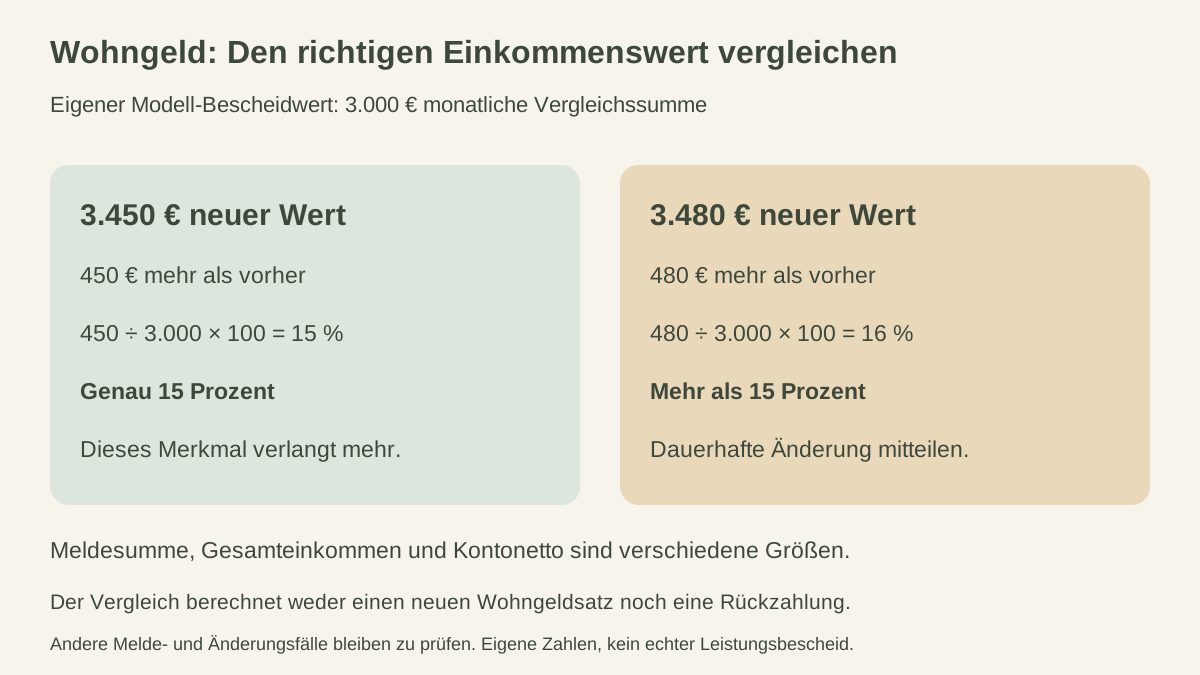
Modellschwelle: 3.450 Euro sind genau 15 Prozent, 3.480 Euro sind 16 Prozent
Eigene vereinfachte Vergleichswerte: Der richtige monatliche Vergleichsbetrag aus dem Bescheid beträgt 3.000 Euro. Die zutreffend zugeordnete neue monatliche Summe nach § 27 Absatz 3 beträgt nicht nur vorübergehend 3.480 Euro. Die Haushaltszusammensetzung bleibt unverändert.
| Vergleich | Rechnung | Einordnung dieses Einkommensauslösers |
|---|---|---|
| 15-Prozent-Marke | 3.000 × 1,15 = 3.450 Euro | Genau 15 Prozent sind nicht mehr als 15 Prozent. |
| Tatsächlicher neuer Modellwert | 3.480 − 3.000 = 480 Euro | 480 ÷ 3.000 × 100 = 16 Prozent, also mehr als 15 Prozent. |
Die Vergleichsvariante mit 3.450 Euro löst allein dieses Merkmal aus Nummer 3 nicht aus. Daraus folgt keine allgemeine Befreiung von jeder Mitteilung oder jeder Neuentscheidung. Andere Veränderungen, etwa bei Haushaltsmitgliedern, Miete oder ausgeschlossenen Leistungen, können eigene Folgen haben. § 28 WoGG enthält weitere Unwirksamkeits-, Wegfall- und Mitteilungsfälle; sie werden nicht als bloßer 15-Prozent-Einkommensvergleich behandelt.
Für die Neuentscheidung nach § 27 WoGG Absatz 2 kommt es unter anderem darauf an, ob das Gesamteinkommen um mehr als 15 Prozent steigt und dadurch das Wohngeld sinkt oder entfällt. Die Melderechnung mit 16 Prozent berechnet diesen neuen Wohngeldbetrag nicht selbst. Der Zeitpunkt richtet sich beim Einkommensfall grundsätzlich nach dem Beginn des Zeitraums, für den das erhöhte Einkommen bezogen wird; liegt die Änderung nicht am Monatsersten, nennt die Vorschrift den Ersten des nächsten Monats.
Die Behörde kann von Amts wegen auch unabhängig vom Bestehen einer Mitteilungspflicht neu entscheiden. § 27 enthält zudem besondere Regeln für abgelaufene Bewilligungszeiträume und zeitliche Grenzen. Die einfache Vergleichsrechnung bestätigt deshalb weder einen unveränderlichen Altbescheid noch ein individuelles Ende aller Rückforderungsmöglichkeiten.
Änderung, Beginn und Nachweise zusammen übermitteln
Nach § 24 WoGG Absatz 1 sind die nach Landesrecht bestimmten Wohngeldbehörden zuständig. Nutzen Sie den bekannten vorgesehenen Kontakt Ihrer zuständigen Stelle. Legen Sie dar, was sich wann geändert hat, welche Haushaltsmitglieder betroffen sind und welche Unterlagen den zutreffenden neuen Betrag erklären. Sichern Sie den Inhalt, Anlagen und den tatsächlichen Eingang der Mitteilung.
- Bewilligungsbescheid und laufenden Bewilligungszeitraum benennen.
- Bisherigen ausgewiesenen Vergleichsbetrag und die neue zugehörige monatliche Summe getrennt aufführen.
- Beginn und voraussichtliche Dauer der Änderung nachvollziehbar darstellen.
- Passende Einkommensnachweise aller betroffenen zu berücksichtigenden Haushaltsmitglieder beifügen.
- Weitere Änderungen bei Haushalt, Wohnung oder ausgeschlossenen Leistungen gesondert mitteilen.
- Eine Rückfrage nach der neuen Berechnung und der Behandlung weiterer Auszahlungen konkret formulieren.
Eine anpassbare Nachricht lautet: „Zu Bescheid [Datum, Aktenzeichen] für [Bewilligungszeitraum] teile ich folgende nicht nur vorübergehende Änderung mit: [zutreffende Änderung, betroffene Person, Beginn]. Der im Bescheid ausgewiesene Vergleichsbetrag beträgt [Betrag]; die nach meiner Zuordnung zugehörige neue monatliche Summe beträgt [Betrag]. Die Nachweise [Anlagen] füge ich bei. Bitte prüfen Sie die neue Bewilligung, den maßgeblichen Beginn und den Umgang mit bereits erfolgten beziehungsweise weiteren Auszahlungen.“
Eine rechtzeitige Meldung ist keine Zusage, dass die bisherige Leistung unverändert bleibt. Geben Sie keine ungeklärte Nettoschätzung als wohngeldrechtlich feststehendes Einkommen aus. Lassen Sie bei Unsicherheit die benötigte Einordnung mit den vorhandenen Tatsachen klären, ohne eine tatsächlich eingetretene Änderung zu verschweigen.
Modell: Drei Monate Überzahlung ergeben 240 Euro, nach Zahlung bleiben 140 Euro
Geschlossener fiktiver Fall: Die dauerhafte Einkommensänderung gilt ab dem 1. August 2026. Sie wird unverzüglich vollständig mitgeteilt. Der laufende Bewilligungszeitraum umfasst August bis November. Wohnung, Miete und Haushaltsmitglieder ändern sich nicht; Fälle nach § 28 und andere besondere Leistungsregeln liegen nicht vor.
Im Modell sind sämtliche Voraussetzungen der Neuentscheidung geklärt. Insbesondere erhöht sich auch das rechtlich bestimmte Gesamteinkommen im Sinne von § 27 Absatz 2 Nummer 3 um mehr als 15 Prozent, und dadurch sinkt der Anspruch. Diese zusätzliche rechtliche Feststellung wird nicht allein aus der zuvor berechneten Meldesumme abgeleitet.
Die zuständige Behörde entscheidet am 20. Oktober gültig über die Änderung ab 1. August: Statt der zuvor tatsächlich gezahlten 300 Euro pro Monat sind für jeden der drei Monate 220 Euro richtig. Beide Leistungsbeträge sind frei gewählte, bereits vollständig rechtlich geklärte Modellannahmen, keine aktuellen Wohngeldsätze und kein Ergebnis eines hier nachgebauten Wohngeldrechners.
§ 50 SGB X Absatz 1 betrifft die Erstattung bereits erbrachter Leistungen, soweit die Bewilligung aufgehoben wurde; Absatz 3 verlangt die schriftliche Festsetzung. Im Modell sind Aufhebung und Erstattung wirksam, inhaltlich unstreitig und vollziehbar geklärt. Die Berechnung lautet:
| Posten für August bis Oktober | Rechnung |
|---|---|
| Tatsächlich auf das eigene Konto erhalten | 3 × 300 = 900 Euro |
| Nach gültiger Neuentscheidung richtig | 3 × 220 = 660 Euro |
| Festgesetzte Überzahlung | 900 − 660 = 240 Euro |
| Am 28. Oktober tatsächlich zurückgezahlt und richtig angerechnet | 100 Euro |
| Danach noch zu erstatten | 240 − 100 = 140 Euro |
Die verbleibenden 140 Euro werden nach dem geklärten Bescheid am 16. November vollständig und richtig bezahlt. Die alte 100-Euro-Zahlung gehört zum Oktober. Sie ist weder eine zusätzliche Novemberausgabe noch eine bestätigte Dauer-Rate von 100 Euro. Eine Stundung oder Ratenvereinbarung wird im Modell nicht unterstellt. Nach dieser vollständigen Zahlung ist die festgesetzte Modellforderung erledigt.
Es gibt keine Direktzahlung an den Vermieter, keine Aufrechnung mit laufendem Wohngeld, andere Rückforderungen, Zinsen, Kosten, Abtretungen, Pfändungen oder Rechte Dritter. Bei einer tatsächlich aufgeteilten Auszahlung erläutert der Leitfaden zur Wohngeld-Nachzahlung den anderen Abgleich zwischen eigener Kontogutschrift und Direktzahlung. Die dort behandelte Kontofreigabe entscheidet nicht, ob eine neue Erstattungsforderung berechtigt ist.
Einen fehlerhaften Bescheid gesondert und rechtzeitig prüfen
Vergleichen Sie ursprüngliche Bewilligung, Änderungsmitteilung, neue Entscheidung und Zahlungsübersicht. Stimmen Person, Monate, richtige Einkommensgrößen, Änderungsbeginn und tatsächlich ausgezahlte Beträge? Ein Bericht über einen höheren Lohn ist nicht selbst schon die richtige Wohngeld-Neuberechnung.
Beachten Sie beim Wohngeld den passenden verwaltungsrechtlichen Weg und die konkrete Rechtsbehelfsbelehrung. § 68 VwGO regelt das Vorverfahren mit Ausnahmen. Soweit ein Widerspruch vorgesehen ist, nennt § 70 VwGO grundsätzlich einen Monat nach Bekanntgabe und die dort bestimmten zulässigen Formen. Ein Telefonat über eine Zahlung oder eine beliebige Nachricht ist keine sichere Fristwahrung.
§ 74 VwGO knüpft die Anfechtungsklage grundsätzlich an einen Monat nach Zustellung des Widerspruchsbescheids; ist ein solcher nach § 68 nicht erforderlich, an einen Monat nach Bekanntgabe des Verwaltungsakts. Landes- und Verfahrenslage sowie die Belehrung sind deshalb konkret zuzuordnen. Ein Monat wird hier nicht pauschal als 30 Tage berechnet und das Briefdatum nicht als sicherer Fristbeginn verwendet.
§ 80 VwGO enthält den Grundsatz aufschiebender Wirkung von Widerspruch und Anfechtungsklage, Ausnahmen sowie behördlichen und gerichtlichen vorläufigen Rechtsschutz. Prüfen Sie für die tatsächlich angegriffene Entscheidung, ob Wirkung besteht oder eine zusätzliche Entscheidung nötig ist. Weder eine Ratenanfrage noch eine pauschale Aussage „jeder Rechtsbehelf stoppt immer alles“ klärt den konkreten Vollziehungsstatus.
Der Leitfaden zu einer Jobcenter-Rückforderung behandelt einen anderen Leistungs- und Verfahrensrahmen. Seine SGB-II-Aufrechnungsprozentsätze, besonderen Ratenregeln und SGG-Rechtsbehelfswege werden hier nicht ungeprüft auf Wohngeld übertragen. Bei Streit oder nahen Zahlungs- und Rechtsbehelfsterminen lassen Sie die vollständigen Unterlagen rechtzeitig prüfen. Das Zahlenmodell setzt die wirksame Entscheidung bereits voraus und bewertet keinen echten Bescheid.
Geringeres laufendes Wohngeld und einmalige Erstattung getrennt rechnen
Eigener Novemberplan nach der geklärten Neuentscheidung: 2.500 Euro andere tatsächliche verfügbare Nettoeinnahmen und 220 Euro richtig bewilligtes, tatsächlich verfügbares laufendes Wohngeld ergeben zusammen 2.720 Euro. Die 220 Euro werden für diesen Leistungsmonat genau einmal erfasst, unabhängig davon, ob sie als Vorauszahlung schon vorher bereitstehen. Die 3.480 Euro aus der Meldeprüfung sind kein zweites Nettoeinkommen.
Sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten einschließlich der vollen aktuellen Miete betragen 1.700 Euro. Sämtliche eigenen Kreditraten betragen 200 Euro, die selbst gewählte Reserve 300 Euro. Ohne die einzelne Rückzahlung bleiben 2.720 − 1.700 − 200 = 820 Euro vor und 520 Euro nach Reserve.
Die tatsächliche November-Rückzahlung von 140 Euro erhöht die Kosten dieses Monats auf 1.840 Euro. Im Haushaltscheck sind das 2.720 Euro Einkommen, 1.840 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Es bleiben 680 Euro vor und 380 Euro nach Reserve.
Die 140 Euro sind bereits im Kostenfeld enthalten und werden nicht nochmals als neue Monatsrate erfasst. Der alte Betrag von 300 Euro wird nicht anstelle des geklärten laufenden Wohngelds von 220 Euro eingeplant. Das Wohngeld ist in den 2.720 Euro enthalten und wird nicht zusätzlich von der vollen Miete abgezogen. Weder 240 Euro Ausgangsforderung noch die früher gezahlten 100 Euro sind weitere Novemberausgaben.
Die rechtzeitige Kontodeckung aller Modellzahlungen ist gesondert gesichert. Eigene Darlehenspflichten nach § 488 BGB werden durch eine Änderungsmitteilung oder einen Streit mit der Wohngeldbehörde nicht automatisch verschoben. Der Haushaltsrechner prüft weder den Wohngeldanspruch noch Meldesumme, Rechtsbehelfswirkung oder richtige Verfahrensform.
- Richtigen Vergleichsbetrag aus dem Bescheid und alle betroffenen Haushaltsmitglieder erfasst?
- Meldesumme, Gesamteinkommen und Kontonetto auseinandergehalten?
- Mehr als 15 Prozent und tatsächliche Dauer statt bloßer Schätzung geprüft?
- Beginn der Änderung sowie weitere Haushalts- oder Wohnungsänderungen konkret gemeldet?
- Neue Entscheidung nach Monaten und wirklichen Auszahlungen abgeglichen?
- Frühere Rückzahlungen und aktuelle Restforderung korrekt zugeordnet?
- Bei Fehlern Rechtsbehelf, Form, Frist und Vollziehungsstatus gesondert geprüft?
- Geklärte laufende Leistung und einmalige Erstattung im Haushalt jeweils nur einmal angesetzt?
Häufige Fragen
Muss ich einfach meinen neuen Nettolohn mit dem alten Nettolohn vergleichen?
Für § 27 Absatz 3 Nummer 3 ist die gesetzlich bezeichnete monatliche Einkünfte- und Einnahmensumme aller zu berücksichtigenden Haushaltsmitglieder mit dem entsprechenden Betrag im Bescheid abzugleichen. Das ist nicht automatisch der Nettolohn einer einzelnen Person und auch nicht ungeprüft das Gesamteinkommen der neuen Leistungsberechnung.
Sind genau 15 Prozent schon mehr als 15 Prozent?
Nein. Bei 3.000 Euro Vergleichswert sind 3.450 Euro genau 15 Prozent mehr. Die neue Modellsumme von 3.480 Euro bedeutet dagegen 480 ÷ 3.000 = 16 Prozent. Andere Mitteilungspflichten oder eine mögliche Neuentscheidung werden durch die erste Vergleichsvariante nicht allgemein ausgeschlossen.
Beweist die 16-Prozent-Melderechnung schon einen bestimmten neuen Wohngeldbetrag?
Nein. Für die Neuentscheidung nach § 27 Absatz 2 müssen die dortigen Voraussetzungen einschließlich der Veränderung des Gesamteinkommens und ihrer Wirkung auf das Wohngeld erfüllt sein. Die Modellwerte von 300 und 220 Euro sind ausdrücklich bereits rechtlich geklärt, kein hier errechneter aktueller Leistungssatz.
Verhindert eine unverzügliche Meldung jede spätere Rückzahlung?
Eine Meldung bestätigt nicht, dass die bisherige Bewilligung unverändert bleibt. Die Behörde kann anhand der gesetzlichen Voraussetzungen ab dem maßgeblichen Änderungszeitpunkt neu entscheiden. Bereits erbrachte Leistungen und eine schriftlich festgesetzte Erstattung sind gesondert nach dem konkreten Bescheid abzugleichen.
Wie ergeben sich im Modell 140 Euro Rest?
Für drei Monate wurden 900 Euro tatsächlich erhalten; nach gültiger Neuentscheidung sind 660 Euro richtig. Von 240 Euro festgesetzter Überzahlung sind 100 Euro bereits im Oktober wirksam zurückgezahlt. Es bleiben 140 Euro für die konkret geklärte Novemberzahlung, keine weitere 240-Euro-Zahlung.
Wie gehört die Erstattung in den Haushaltscheck?
Im Novembermodell sind 220 Euro laufendes Wohngeld bereits in 2.720 Euro verfügbaren Einnahmen enthalten. Die einmalige 140-Euro-Erstattung steckt in 1.840 Euro Kosten. Bei 200 Euro eigenen Kreditraten, 0 Euro neuer Rate und 300 Euro Reserve bleiben 380 Euro nach Reserve. Alte Rückzahlungen und das Wohngeld werden nicht doppelt erfasst.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 27 WoGG – Änderungsmeldung und Neuentscheidung
- § 28 WoGG – Andere Wegfall- und Meldefälle
- § 24 WoGG – Zuständigkeit und Vergleichsbeträge
- § 50 SGB X – Festgesetzte Erstattung
- § 68 VwGO – Vorverfahren und Ausnahmen
- § 70 VwGO – Widerspruchsfrist und Form
- § 74 VwGO – Klagefrist passend zuordnen
- § 80 VwGO – Aufschiebende Wirkung und vorläufiger Schutz
- § 488 BGB – Raten und wirklich verfügbares Budget
- § 13 WoGG – Gesamteinkommen von Meldesumme trennen