Urlaubsgeld bei Lohnpfändung: Zusatzleistung und Abrechnung prüfen
Urlaubsgeld ist nicht Urlaubsentgelt oder Urlaubsabgeltung. Schutz im üblichen Rahmen, Arbeitgeberabrechnung und P-Konto getrennt prüfen. Mit Zahlungsbeispiel.
In diesem Artikel
Kurzantwort
Zusätzliches Urlaubsgeld kann bei gewöhnlicher Lohnpfändung nach § 850a Nummer 2 ZPO im üblichen Rahmen unpfändbar sein. Die normale Vergütung während des Urlaubs und eine Urlaubsabgeltung bei Arbeitsende sind gesondert einzuordnen. Prüfen Sie tatsächlichen Zahlungszweck, Abzüge und Pfändungsrechnung; eine geschützte Bruttokomponente garantiert keine gleich hohe Nettoauszahlung. Bei zusätzlicher Kontopfändung muss auch der P-Konto-Schutz passen. Eine Arbeitgeberabrechnung ersetzt eine nötige individuelle Freigabe nicht.
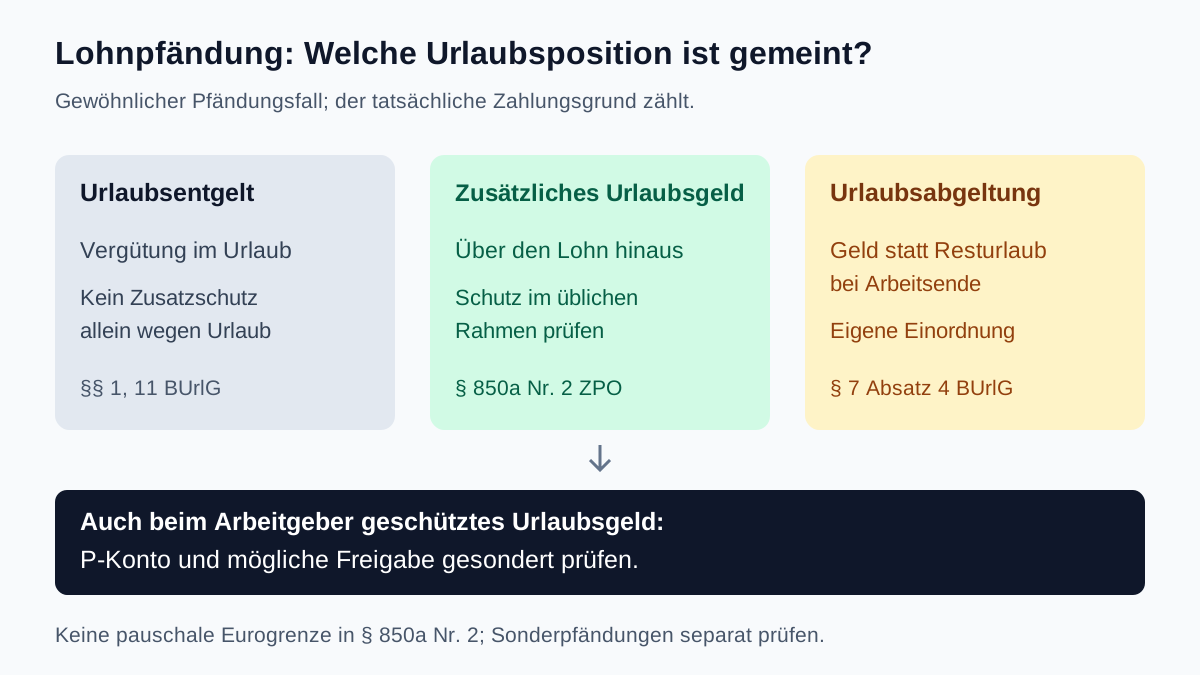
Urlaubsgeld, Urlaubsentgelt und Urlaubsabgeltung zuerst trennen
Dieser Leitfaden betrifft Arbeitnehmer in Deutschland und eine gewöhnliche zivilrechtliche Lohnpfändung. Unterhaltspfändungen, besondere gerichtliche Festsetzungen, Insolvenz und Verwaltungsvollstreckung brauchen eine gesonderte Prüfung. Entscheidend ist die tatsächliche Art der Zahlung, nicht nur die Überschrift „Urlaub“ auf dem Beleg.
§ 1 BUrlG gibt Arbeitnehmern einen Anspruch auf bezahlten Erholungsurlaub. § 11 BUrlG regelt das Urlaubsentgelt, grundsätzlich anhand des durchschnittlichen Verdiensts der letzten dreizehn Wochen mit den dort genannten Ausnahmen und Anpassungen. Das ist die Vergütung für die Urlaubszeit und nicht schon eine zusätzliche Sonderzahlung.
| Zahlungsart | Worum es geht | Prüffrage bei Pfändung |
|---|---|---|
| Urlaubsentgelt | Vergütung während des bezahlten Urlaubs | Als regulären Verdienst einordnen; der Urlaubsantritt allein begründet keinen Zusatzschutz nach § 850a Nummer 2 |
| Zusätzliches Urlaubsgeld | Eine über das Arbeitseinkommen hinaus gewährte urlaubsbezogene Leistung | Voraussetzungen und üblichen Rahmen nach § 850a Nummer 2 prüfen |
| Urlaubsabgeltung | Geldersatz für wegen Arbeitsende nicht mehr gewährbaren Urlaub | Eigenständige Zahlung prüfen; nicht automatisch mit zusätzlichem Urlaubsgeld gleichsetzen |
§ 7 Absatz 4 BUrlG betrifft die Abgeltung, wenn Urlaub wegen Beendigung des Arbeitsverhältnisses ganz oder teilweise nicht mehr gewährt werden kann. Der Beitrag verspricht dafür weder vollständige Unpfändbarkeit noch eine vollständige Abführung an den Gläubiger ohne weitere Berechnung. Mischzahlungen müssen nachvollziehbar aufgeteilt werden.
Zusätzliches Urlaubsgeld ist im üblichen Rahmen besonders geschützt
§ 850a Nummer 2 ZPO schützt die für die Dauer eines Urlaubs über das Arbeitseinkommen hinaus gewährten Bezüge, soweit sie den Rahmen des Üblichen nicht übersteigen. Prüfen Sie deshalb, ob tatsächlich eine solche zusätzliche Leistung vorliegt und ob der beanspruchte Umfang erfasst ist. Eine beliebige Lohnposition lässt sich nicht allein durch eine neue Bezeichnung diesem Schutz zuordnen.
Die Vorschrift nennt hierfür keine eigene pauschale Euroobergrenze wie die besondere Berechnungsregel für Weihnachtsvergütungen in Nummer 4. Übertragen Sie eine Weihnachtsgeldgrenze nicht auf Urlaubsgeld. Ist eine Zahlung höher oder anders gestaltet als die bisherige Leistung, sollte der übliche Rahmen konkret anhand der tatsächlichen Regelung und Umstände geklärt werden; der Ratgeber setzt keine allgemeine zulässige Urlaubsgeldhöhe fest.
- Welche Vertrags-, Tarif- oder Betriebsregelung beschreibt die zusätzliche Leistung?
- Wofür und für welchen Zeitraum wird sie gezahlt?
- Welcher Betrag ist zusätzliche Leistung und welcher regulärer Verdienst?
- Welche Unterlagen erklären Höhe, bisherige Ausgestaltung und den angenommenen üblichen Rahmen?
- Wie wurde der geschützte Teil in der konkreten Pfändungsrechnung behandelt?
Der Pfändungsschutz beantwortet nicht allein, ob überhaupt ein Anspruch gegen den Arbeitgeber auf zusätzliches Urlaubsgeld besteht. Ebenso ist eine geschützte Bruttokomponente keine Garantie, denselben Eurobetrag netto ausgezahlt zu bekommen. Gesetzliche Abzüge bleiben gesondert zu berücksichtigen.
Unterhalt ist ein Sonderfall: § 850d ZPO ermöglicht bei den dort genannten gesetzlichen Unterhaltsansprüchen eine erweiterte Pfändung und enthält eigene Mindestbelassungsregeln, auch für Bezüge nach § 850a Nummer 2. Die Aussage zum gewöhnlichen Pfändungsfall darf deshalb nicht unverändert auf einen solchen Beschluss übertragen werden.
Arbeitgeberabrechnung und Pfändungsberechnung gemeinsam lesen
§ 108 GewO sieht bei Zahlung eine Abrechnung in Textform mit Zeitraum und Zusammensetzung vor, insbesondere Zuschlägen, Zulagen und Abzügen. Absatz 2 enthält eine Ausnahme bei gegenüber der letzten ordnungsgemäßen Abrechnung unveränderten Angaben. Bei einer zusätzlichen Zahlung sollten Zahlungsart und Behandlung nachvollziehbar sein.
§ 850e Nummer 1 ZPO bestimmt für die Pfändungsberechnung, welche geschützten Bezüge und gesetzlich abzuführenden Beträge nicht mitzurechnen sind. Lassen Sie sich deshalb erläutern, wie Steuern und Sozialabgaben, besonders geschützte Teile und das pfändungsrechtliche Nettoeinkommen ermittelt wurden. Ziehen Sie nicht ohne Prüfung einen Bruttobetrag nochmals von einem Netto ab, das diese Bereinigung bereits enthält.
Für den verbleibenden Verdienst gelten die einschlägigen Grenzen und gegebenenfalls Unterhaltsangaben nach § 850c ZPO. Dessen Absatz 4 sieht jährlich fortgeschriebene Beträge und die Bekanntmachung vor. Für einen konkreten Abrechnungsmonat sind die passende Tabelle und der tatsächliche Beschluss maßgeblich; die im Stammtext sichtbaren Ausgangsbeträge dürfen nicht ungeprüft als aktuelle Grenze verwendet werden.
Der bestehende Ratgeber zur Lohnpfändung erklärt Tabellenzeile und berücksichtigte Unterhaltspflichten. Hier geht es um die vorgelagerte Einordnung der Urlaubsposition und die Kontrolle der tatsächlichen Auszahlung, nicht um eine neue individuelle Pfändungsberechnung.
Bitten Sie bei einer Abweichung um eine konkrete Erläuterung: „Welche Position ist zusätzliches Urlaubsgeld, welchen Teil behandeln Sie nach § 850a Nummer 2 als geschützt, und wie führen gesetzliche Abzüge sowie die anschließende Pfändungsrechnung zum Auszahlungsbetrag?“ Sichern Sie den vollständigen Beleg. Eine Kontofreigabe korrigiert eine fehlerhafte Arbeitgeberabrechnung nicht automatisch.
Beispiel: 2.220 Euro Überweisung sind nicht 2.220 Euro dauerhaftes Monatseinkommen
Eigene frei gewählte Modellwerte für einen Zahlungsabgleich: Die reguläre monatliche Nettoauszahlung nach allen gesetzlichen Abzügen und einem bereits korrekt berücksichtigten Pfändungsabzug beträgt 1.820 Euro. Zusätzliches Urlaubsgeld wird im gewöhnlichen Pfändungsfall zutreffend als im üblichen Rahmen geschützt behandelt. Nach den dafür ordnungsgemäß berücksichtigten Steuern und Sozialabgaben erhöht es die tatsächliche Auszahlung in diesem einen Monat um 400 Euro netto. Diese Nettobeträge sind ausdrücklich vorausgesetzt; sie werden hier nicht aus einer Tabelle oder einem Brutto berechnet.
| Vorgang im Modell | Betrag |
|---|---|
| Reguläre Nettoauszahlung, Pfändungsabzug bereits berücksichtigt | 1.820 Euro |
| Zusätzlicher tatsächlicher Nettozahlungsanteil aus Urlaubsgeld | + 400 Euro |
| Tatsächliche Arbeitgeberüberweisung dieses Monats | 2.220 Euro |
Kontrolle: 1.820 + 400 = 2.220 Euro. Der zuvor bereits berücksichtigte Pfändungsabzug wird nicht noch einmal abgezogen. Umgekehrt werden die 400 Euro nicht nochmals auf die 2.220 Euro addiert. Ob und wann diese Gutschrift auf einem zusätzlich gepfändeten Konto verfügbar ist, muss separat feststehen.
Erst wenn die einmaligen 400 Euro tatsächlich verfügbar sind, kann daraus eine konkret geplante Sonderausgabe von 310 Euro bezahlt werden; danach bleiben 400 − 310 = 90 Euro von dieser Zusatzsumme. Das ist ein einmaliger Geldbestand. Daraus folgt kein um 400 Euro erhöhtes dauerhaftes Einkommen und keine garantierte Bereitschaft eines Kreditgebers, eine höhere Rate zu akzeptieren.
Bei Kontopfändung den Schutz der Gutschrift gesondert klären
Wird auch das Bankkonto gepfändet, reicht die geschützte Behandlung beim Arbeitgeber nicht als automatische Freigabe jeder Kontogutschrift. § 899 ZPO regelt den P-Konto-Grundschutz und die Übertragung nicht verbrauchten geschützten Guthabens. § 902 ZPO enthält Erhöhungsbeträge für die dort genannten Fälle. Fragen Sie die Bank, welcher Schutz tatsächlich hinterlegt und im betreffenden Monat noch verfügbar ist.
Eine Zahlung mit dem Verwendungszweck „Urlaubsgeld“ erhöht den pauschalen Kontoschutz nicht allein durch diese Bezeichnung. Reicht der vorhandene Schutz nicht aus, ist ein individueller Antrag nach § 906 Absatz 2 ZPO zu prüfen. Für den hier behandelten zivilrechtlichen Fall ist das Vollstreckungsgericht zuständig. Legen Sie tatsächliche Zahlungsart, Betrag, Monat und benötigten Schutz anhand passender Unterlagen dar; beantragen Sie nicht ungeprüft eine Bruttosumme zusätzlich zu bereits berücksichtigtem Schutz.
- Pfändungsdaten und Aktenzeichen für Arbeitgeber und Bank.
- Vollständige Lohnabrechnung und gegebenenfalls Erläuterung der zusätzlichen Leistung.
- Die für die Einordnung wichtige Vertrags-, Tarif- oder Betriebsregelung.
- Passende Kontoauszüge beziehungsweise Angaben zur anstehenden Zahlung und zum Auszahlungsmonat.
- Nachweise über bereits eingerichteten Schutz und die konkret verbleibende Differenz.
Die Arbeitgeberunterlagen sind Nachweise. Sie ersetzen eine für individuellen zusätzlichen Schutz erforderliche gerichtliche Entscheidung nicht. Der Leitfaden zu gleichzeitiger Lohn- und Kontopfändung erklärt den Abgleich von Restlohn und Kontoschutz.
Bei naher Auszahlung oder dringend nötigen Ausgaben benennen Sie die Eilbedürftigkeit. § 906 Absatz 3 Nummer 2 verweist auf die Prüfung einer möglichen einstweiligen Anordnung nach § 732 Absatz 2 ZPO. Ein Antrag allein bewirkt keine sofortige Freigabe. Prüfen Sie die ergangene Entscheidung und ihre tatsächliche Umsetzung; der Beitrag verspricht keinen festen Bearbeitungszeitraum.
Mit der normalen tatsächlich verfügbaren Auszahlung planen
Für wiederkehrende Ausgaben verwenden Sie die regelmäßig tatsächlich verfügbare Auszahlung. Bei einer schon in dieser Auszahlung enthaltenen Lohnpfändung darf der Abzug nicht nochmals als Kreditrate eingetragen werden. Noch blockierte oder lediglich erwartete Beträge stehen für eine konkrete Zahlung noch nicht bereit.
Eigenes Monatsbudget passend zum Zahlungsmodell: 1.820 Euro regelmäßig verfügbare Nettoauszahlung minus 1.250 Euro Lebenshaltung und Fixkosten sowie 90 Euro andere, daraus noch selbst zu zahlende Raten ergeben 480 Euro. Nach einer selbst gewählten Reserve von 200 Euro bleiben 280 Euro. Die einmaligen 400 Euro Urlaubsgeld erhöhen diese wiederkehrende Rechnung nicht.
Im bestehenden Haushaltscheck stehen daher 1.820 Euro Einkommen, 1.250 Euro Fixkosten, 90 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Der Pfändungsabzug ist im angenommenen Einkommen bereits berücksichtigt. Der Check berechnet weder eine Lohnpfändung noch den individuellen P-Konto-Schutz und bestätigt keinen Anspruch auf Urlaubsgeld.
- Normale Vergütung, zusätzliche Leistung und Abgeltung getrennt?
- Zweck, Betrag und üblicher Rahmen anhand echter Unterlagen geklärt?
- Gewöhnlicher Pfändungsfall oder Sonderbeschluss geprüft?
- Gesetzliche Abzüge und Pfändungsberechnung nachvollziehbar, nichts doppelt abgezogen?
- Tatsächliche Arbeitgeberüberweisung mit der Abrechnung abgeglichen?
- Bei Kontopfändung verfügbaren Schutz und nötigen Antrag gesondert geprüft?
- Bei Zeitdruck vorläufigen Schutz angesprochen und Umsetzung kontrolliert?
- Einmaligen Zufluss vom regelmäßigen Budget getrennt?
Häufige Fragen
Ist jede Zahlung mit dem Wort Urlaub unpfändbar?
Nein. Urlaubsentgelt, zusätzliches Urlaubsgeld und Urlaubsabgeltung sind unterschiedliche Zahlungsarten. § 850a Nummer 2 ZPO betrifft die über das Arbeitseinkommen hinaus gewährten urlaubsbezogenen Bezüge im üblichen Rahmen. Entscheidend sind tatsächliche Grundlage und Zusammensetzung.
Gibt es beim Urlaubsgeld dieselbe Eurogrenze wie bei Weihnachtsgeld?
§ 850a Nummer 2 nennt für die dortigen Urlaubsbezüge keine eigene pauschale Euroobergrenze. Der übliche Rahmen ist zu prüfen. Die besondere Berechnungsregel für Weihnachtsvergütungen in Nummer 4 darf nicht einfach auf Urlaubsgeld übertragen werden.
Ist geschütztes Urlaubsgeld zugleich eine garantierte Nettoauszahlung?
Nein. Gesetzliche Steuer- und Sozialabzüge und die konkrete Pfändungsberechnung sind getrennt nachzuvollziehen. Ein geschützter Bruttoteil bedeutet nicht, dass genau derselbe Betrag netto ausgezahlt wird. Das Rechenmodell setzt bereits korrekt ermittelte Nettobeträge voraus.
Wie viel wird im Zahlungsmodell tatsächlich überwiesen?
1.820 Euro normale Nettoauszahlung nach bereits berücksichtigtem Pfändungsabzug plus 400 Euro zusätzlicher tatsächlicher Nettozahlungsanteil ergeben 2.220 Euro in diesem Monat. Weder Pfändungsabzug noch Urlaubsgeld werden beim Abgleich ein zweites Mal berücksichtigt.
Erhöht Urlaubsgeld den P-Konto-Schutz automatisch um den Bruttobetrag?
Nein. Prüfen Sie die tatsächliche Gutschrift, bestehenden Schutz und im Monat noch verfügbare Beträge. Reicht der Schutz nicht aus, ist eine individuelle Festsetzung nach § 906 ZPO zu prüfen. Die Arbeitgeberunterlagen dienen als Nachweis und ersetzen eine nötige gerichtliche Entscheidung nicht.
Darf ich die einmaligen 400 Euro als dauerhaft höheres Einkommen eintragen?
Für wiederkehrende Ausgaben zählt das regelmäßig tatsächlich verfügbare Einkommen. Im Modell bleiben das 1.820 Euro monatlich. Die einmaligen 400 Euro und daraus nach einer Sonderausgabe verbleibende 90 Euro werden getrennt geplant. Noch blockierte oder nur erwartete Beträge sind nicht schon verfügbar.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 850a ZPO – Zusätzliche geschützte Bezüge
- § 850c ZPO – Tabellenberechnung und jährliche Fortschreibung
- § 850d ZPO – Abweichende Pfändung bei Unterhaltsansprüchen
- § 850e ZPO – Berechnung und gesetzliche Abzüge
- § 899 ZPO – P-Konto-Schutz und Übertragung
- § 902 ZPO – Erhöhungsbeträge
- § 906 ZPO – Individuelle Festsetzung und vorläufiger Schutz
- § 732 ZPO – Mögliche einstweilige Anordnung
- § 1 BUrlG – Bezahlter Erholungsurlaub
- § 7 BUrlG – Abgeltung bei Arbeitsende
- § 11 BUrlG – Urlaubsentgelt
- § 108 GewO – Lohnabrechnung