Urlaubsabgeltung nach Jobende: Resttage und Auszahlung prüfen
Urlaubsabgeltung bei Arbeitsende: bestehende Resttage, 13-Wochen-Verdienst und Bruttobetrag trennen. Modell für die Fünftagewoche und tatsächlichen Nettoeingang.
In diesem Artikel
Kurzantwort
Kann bestehender Urlaub wegen Beendigung des Arbeitsverhältnisses nicht mehr gewährt werden, ist er nach § 7 Absatz 4 BUrlG abzugelten. Klären Sie zuerst das rechtliche Arbeitsende und die wirklich offenen Arbeitstage. Für die Geldbewertung sind die zutreffende Verdienstbasis und die Arbeitsverteilung wichtig. Der Bruttoanspruch ist von Abzügen und tatsächlichem Nettoeingang zu trennen. Die einmalige Abgeltung erhöht das laufende Einkommen nicht dauerhaft.
Urlaub, Urlaubsentgelt und Geldersatz bei Jobende trennen
Amtliche Originale geprüft am 1. November 2026 (UTC), Deutschland. § 1 BUrlG betrifft bezahlten Erholungsurlaub. Das Urlaubsentgelt ist die Vergütung während dieser freien Zeit; zusätzliches Urlaubsgeld ist eine andere mögliche Leistung. Urlaubsabgeltung bezeichnet dagegen den Geldersatz bei Beendigung des Arbeitsverhältnisses.
§ 7 BUrlG Absatz 4 verlangt Abgeltung, soweit Urlaub wegen Arbeitsende nicht mehr gewährt werden kann. Eine Kündigungserklärung und das tatsächliche rechtliche Ende sind unterschiedliche Zeitpunkte. Vor dem Ende ist deshalb zunächst zu klären, welcher Urlaub noch als Freizeit erfüllt wird und welcher Anspruch beim Ende wirklich offen bleibt. Eine Wunsch-Auszahlung im weiterbestehenden Arbeitsverhältnis wird hier nicht als allgemeines Wahlrecht bestätigt.
Der Leitfaden zu Urlaubsgeld und Lohnpfändung behandelt die andere Frage des Schutzes verschiedener Urlaubsleistungen. Die folgende Rechnung entscheidet keine Pfändung, Insolvenz, Sozialleistungsanrechnung oder steuerliche Behandlung. Sie setzt einen normalen, vollständig geklärten Abgeltungsfall ohne solche Sonderfragen voraus.
Die Zahl der offenen Tage muss vor der Geldrechnung feststehen
Stellen Sie Arbeitsvertrag, tatsächliches Enddatum, Urlaubskonto und bereits gewährte Urlaubstage zusammen. Prüfen Sie, aus welchen Zeiträumen die behaupteten Resttage stammen und welche Regelung zum gesetzlichen Urlaub oder zu zusätzlichem Urlaub gehört. Ein bloßer alter Kontostand beweist nicht automatisch einen heutigen Anspruch.
Das BAG-Urteil vom 16. April 2024 – 9 AZR 165/23, Randnummer 9 setzt noch bestehende, wegen des rechtlichen Endes nicht mehr erfüllbare Urlaubsansprüche voraus. Sein besonderer Mutter- und Elternzeitfall wird nicht als pauschale Regel über alle alten Urlaubstage übernommen.
Dieser Beitrag rechnet daher mit bereits feststehenden fünf offenen Arbeitstagen in einer gleichmäßigen Fünftagewoche. Er berechnet nicht aus einem unterjährigen Austritt, Krankheit, Elternzeit, einem geänderten Arbeitsrhythmus oder alten Übertragungen erstmals die Zahl der Tage. Solche Abweichungen sind vor der Multiplikation zu klären.
| Unterlage | Konkreter Abgleich |
|---|---|
| Arbeitsende | Rechtlich wirksames Enddatum statt nur letztem Anwesenheitstag |
| Urlaubskonto | Bestehende Ansprüche, tatsächlich erfüllte Tage und nachvollziehbarer Rest |
| Arbeitsverteilung | Zahl der Arbeitstage pro Woche und Änderungen im relevanten Zeitraum |
| Vertrag und Tarifregel | Passende Regel für den konkreten Urlaub und dessen Abrechnung |
Für die Geldbewertung die passende Verdienstbasis verwenden
§ 11 BUrlG Absatz 1 regelt die Verdienstbasis mit einem dreizehnwöchigen Referenzzeitraum. Zusätzlich für Überstunden gezahlter Verdienst wird ausgenommen. Nicht nur vorübergehende Erhöhungen sowie Kürzungen wegen Kurzarbeit, Arbeitsausfällen oder unverschuldeter Arbeitsversäumnis werden nach den besonderen Regeln der Vorschrift behandelt. Auch nicht weitergewährte Sachbezüge können eine gesonderte Bewertung verlangen. Einfach jeden tatsächlich überwiesenen Euro zusammenzuzählen reicht deshalb nicht in jedem Fall.
Für die Abgeltung legt das BAG in Randnummern 38 bis 41 die letzten 13 Wochen vor Arbeitsende zugrunde. In Randnummer 47 verwendet es für die dortige gleichmäßige Fünftagewoche einen Divisor von 65 Arbeitstagen. Eine andere Arbeitsverteilung braucht eine passende Rechnung; die Zahl 65 ist kein allgemeiner Divisor für jede Beschäftigung.
§ 13 BUrlG erlaubt bestimmte tarifliche Abweichungen und setzt zugleich Grenzen für Abweichungen zulasten des Arbeitnehmers. Prüfen Sie die wirklich anwendbare Regelung. Das folgende Modell hat keine abweichende wirksame Berechnungsregel, keine Änderungen der Arbeitstage, keine Überstundenvergütung, Sachbezüge, Ausfälle, Verdienstkürzungen oder Erhöhungen.
§ 11 Absatz 2 betrifft die Auszahlung des Urlaubsentgelts vor Urlaubsantritt. Daraus wird hier kein universeller Bankeingangstag für eine nach Arbeitsende entstehende Abgeltung abgeleitet. Kontrollieren Sie Anspruch, Abrechnung und tatsächlichen Zahlungsablauf getrennt.
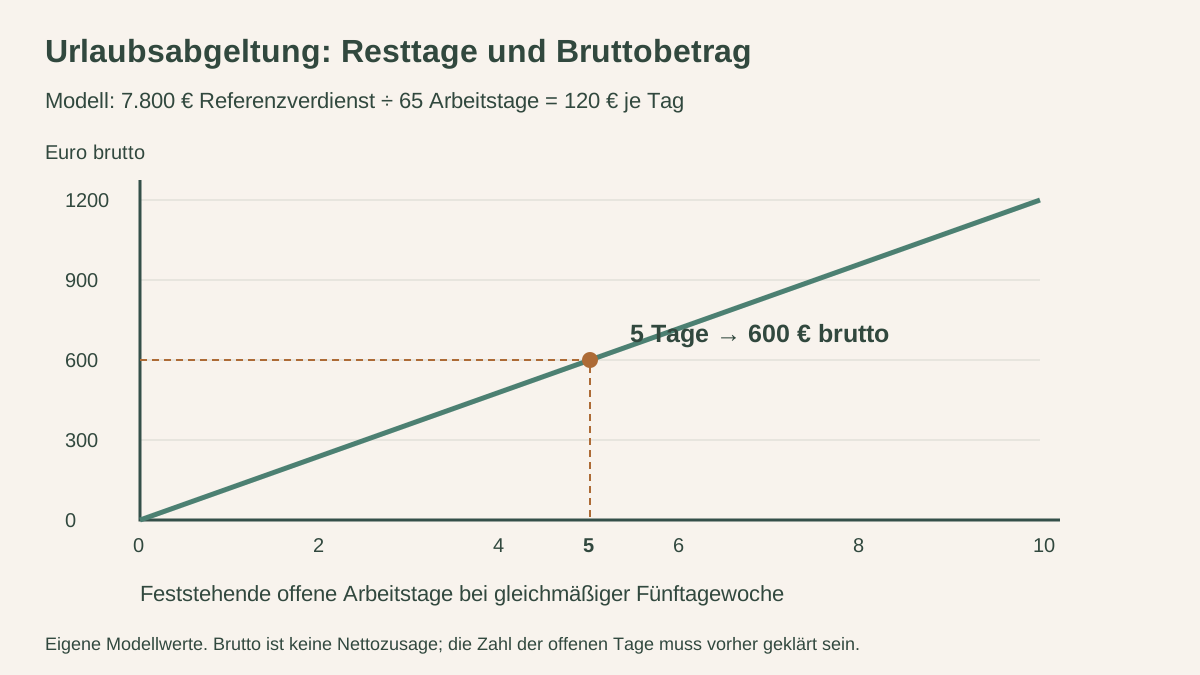
Modellrechnung: 7.800 Euro durch 65 Arbeitstage mal fünf Resttage
Eigene geschlossene Modellannahmen: Das Arbeitsverhältnis endet rechtlich am 31. Oktober 2026. Genau fünf weiterhin bestehende Arbeitstage Urlaub können deswegen nicht mehr gewährt werden. Die Arbeit war im gesamten maßgeblichen Zeitraum gleichmäßig auf fünf Tage je Woche verteilt. Der zutreffende, vollständig bereinigte Brutto-Arbeitsverdienst der letzten 13 Wochen vor Arbeitsende beträgt 7.800 Euro. Diese Summe ist ein frei gewählter Modellverdienst, keine heutige Lohnstatistik.
Unter diesen ausdrücklich vereinfachten Voraussetzungen ergeben 13 Wochen × 5 Arbeitstage = 65 Arbeitstage. Der Tageswert beträgt 7.800 ÷ 65 = 120 Euro brutto. Für die fünf feststehenden Resttage folgt 120 × 5 = 600 Euro brutto Urlaubsabgeltung. Der Rechenansatz folgt der zuvor verlinkten gesetzlichen Grundlage und den genannten Berechnungsgründen des BAG; es sind eigene Zahlen und kein zugesprochener Betrag aus dessen Verfahren.
| Größe im Modell | Rechnung |
|---|---|
| Maßgeblicher Referenzverdienst | 7.800 Euro brutto |
| Divisor bei unveränderter Fünftagewoche | 13 × 5 = 65 Arbeitstage |
| Bruttobetrag je offenem Tag | 7.800 ÷ 65 = 120 Euro |
| Abzugeltende Tage | Fünf bereits rechtlich geklärte Arbeitstage |
| Gesamter Bruttoanspruch | 120 × 5 = 600 Euro |
Die 65 Tage sind die Rechengröße der Referenz, die fünf Tage dagegen der tatsächliche offene Urlaub. Addieren Sie sie nicht und ziehen Sie die fünf nicht vom Divisor ab. Fünf Kalendertage, fünf Arbeitstage und eine fünf Wochen lange Freistellung sind ebenfalls verschiedene Mengen. Das Modell setzt ausdrücklich Arbeitstage voraus.
600 Euro brutto sind noch kein Kontoeingang über 600 Euro
§ 108 GewO verlangt bei Zahlung grundsätzlich eine Abrechnung in Textform mit Zeitraum, Zusammensetzung und Abzügen. Absatz 2 enthält eine Ausnahme bei unveränderten Angaben gegenüber der letzten ordnungsgemäßen Abrechnung. Gleichen Sie die gesonderte Abgeltungsposition, die zutreffenden Abzüge und tatsächliche Buchungen ab. Eine erstellte Abrechnung beweist für sich keine bereits verfügbare Zahlung.
Im Modell ist die ordnungsgemäße konkrete Abrechnung bereits vollständig geklärt. Aus den 600 Euro brutto ergeben sich darin 450 Euro Netto-Auszahlungsbetrag für genau diese Abgeltung. Die Abzüge werden hier nicht steuerlich oder sozialversicherungsrechtlich berechnet. Die 450 Euro sind eine zusätzliche Modellannahme und keine allgemein gültige Nettoquote von 75 Prozent.
Am 6. November gehen die gesamten 450 Euro tatsächlich und frei verfügbar ein. Nach § 362 BGB kommt es auf die bewirkte Leistung an. Alle Abzüge sind zutreffend abgerechnet und abgeführt; nach vollständiger Erfüllung ist aus diesem Modellanspruch nichts offen. Es gibt weder frühere Teilzahlungen oder Vorschüsse noch Aufrechnung, Pfändung, Abtretung, Rechte Dritter, weitere Abgeltungsbeträge, Zinsen oder Kosten.
Diese Abgeltung enthält keinen weiteren Monatslohn und kein zusätzliches Urlaubsgeld. Der Leitfaden zu ausbleibendem Gehalt erläutert den getrennten Abgleich einer Lohnforderung und wirklicher Teilzahlungen sowie die rechtzeitige Prüfung von Durchsetzungsfristen. Ermitteln Sie bei einer Abweichung die richtige Anspruchsart und lassen Sie Vertrag, anwendbare Fristen und nächste Schritte zeitnah prüfen, statt allein eine spätere Antwort abzuwarten.
Eine anpassbare Nachfrage lautet: „Bitte erläutern Sie für das Arbeitsende am [Datum] die verbleibenden [zutreffende Zahl] Arbeitstage, die maßgebliche Verdienstbasis, den verwendeten Divisor und den daraus folgenden Bruttobetrag. Bitte weisen Sie die Abgeltung, ihre tatsächlichen Abzüge und den zugehörigen Auszahlungsbetrag getrennt von anderen Schlusszahlungen aus.“ Die Nachfrage beweist offene Tage oder Höhe nicht selbst.
Nur die wirklichen 450 Euro im Zahlungsmonat einplanen
Gesondertes eigenes Novemberbudget: 2.400 Euro andere tatsächlich verfügbare gewöhnliche Nettoeinnahmen, 1.600 Euro sämtliche laufenden Lebenshaltungs- und Fixkosten, 200 Euro sämtliche bestehenden eigenen Kreditraten und 300 Euro gewünschte Reserve. Der frühere Arbeitgeberlohn aus Oktober ist in diesen November-Einnahmen nicht nochmals enthalten. Die Herkunft und Höhe der gewöhnlichen Einnahmen sind als Modellannahme geklärt; es wird kein Sozialleistungsanspruch oder neues Arbeitsangebot behauptet.
Ohne Einmalzahlung bleiben 2.400 − 1.600 − 200 = 600 Euro vor und 300 Euro nach Reserve. Nach dem tatsächlichen frei verfügbaren Eingang der 450 Euro sind es 2.850 − 1.600 − 200 = 1.050 Euro vor und 750 Euro nach Reserve.
Im Haushaltscheck passen für diesen Zahlungsmonat 2.850 Euro Einkommen, 1.600 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die 450 Euro sind kein künftig jeden Monat höheres Einkommen. Addieren Sie weder die 600 Euro brutto noch die schon abgeführten Abzüge ein zweites Mal. Vor dem wirklichen Eingang wird die Einmalzahlung nicht als verfügbar erfasst.
Die Kontodeckung für alle Modelltermine ist gesondert sichergestellt. Ein späterer Zahlungseingang schafft keine rückwirkende Deckung. Eigene Darlehenspflichten nach § 488 BGB bestehen unabhängig von der Urlaubsabrechnung; eine Nachfrage beim Arbeitgeber bewirkt keine automatische Bank-Ratenpause. Der Haushaltscheck berechnet weder Brutto-Netto-Abzüge noch die Zahl rechtlich bestehender Urlaubstage.
- Rechtliches Arbeitsende und tatsächlich noch bestehende Urlaubstage geklärt?
- Arbeitsverteilung und richtige Einheit der Resttage dokumentiert?
- Maßgeblichen Referenzverdienst mit den gesetzlichen Besonderheiten geprüft?
- Tarifregel und zusätzliche Urlaubsregelung richtig zugeordnet?
- Bruttoanspruch, Abzüge und wirklichen Nettoeingang getrennt?
- Weitere Schlusszahlungen und frühere Teilzahlungen sauber abgegrenzt?
- Bei Abweichungen rechtzeitig konkrete Ansprüche und Fristen geprüft?
- Einmalige Abgeltung im Haushalt nur einmal und im richtigen Monat erfasst?
Häufige Fragen
Kann ich mir jeden Resturlaub schon während des weiterbestehenden Jobs auszahlen lassen?
Der hier behandelte gesetzliche Abgeltungsfall knüpft daran an, dass Urlaub wegen Beendigung des Arbeitsverhältnisses nicht mehr gewährt werden kann. Eine Kündigungsnachricht allein ist noch nicht das rechtliche Ende. Ein allgemeines Wahlrecht auf Geld statt Urlaub im laufenden Arbeitsverhältnis bestätigt dieser Beitrag nicht.
Warum muss die Zahl der Resttage vor der Rechnung feststehen?
Der Geldwert ersetzt nicht die Prüfung, ob und in welchem Umfang beim Arbeitsende noch Urlaub besteht. Im Modell sind fünf offene Arbeitstage bereits geklärt. Unterjähriger Austritt, alte Übertragungen, geänderte Arbeitsverteilung und besondere Urlaubsregeln werden daraus nicht erstmals berechnet.
Ist 65 immer der richtige Divisor für die Abgeltung?
Nein. Im vereinfachten Modell mit unveränderter Fünftagewoche sind es 13 × 5 = 65 Arbeitstage. Bei anderer Verteilung oder einschlägiger abweichender Regel muss die passende Rechnung geprüft werden. Die fünf Resttage sind keine Kürzung dieses Divisors.
Wie ergeben sich die 600 Euro brutto im Modell?
Der zutreffende Referenzverdienst beträgt 7.800 Euro brutto. Geteilt durch 65 Arbeitstage ergeben sich 120 Euro je Tag. Multipliziert mit fünf bereits geklärten offenen Arbeitstagen sind das 600 Euro brutto. Die Zahlen sind ein eigenes vereinfachtes Modell, kein allgemeiner Lohnsatz.
Sind aus 600 Euro brutto stets 450 Euro netto verfügbar?
Nein. Die 450 Euro sind im Modell als richtig abgerechneter und vollständig erfüllter Netto-Auszahlungsbetrag zusätzlich vorausgesetzt. Der Beitrag berechnet keine Abzüge und bestätigt keine allgemeine Nettoquote. Verfügbar wird Geld erst mit dem wirklichen freien Eingang.
Erhöht die Abgeltung das Einkommen dauerhaft um 450 Euro?
Nein. Die einmaligen 450 Euro werden im tatsächlichen November-Zahlungsmonat berücksichtigt. Bei sonst gleichen Modellwerten bleiben dann 1.050 Euro vor und 750 Euro nach Reserve. Ohne diese Einmalzahlung sind es 600 beziehungsweise 300 Euro. Für spätere Monate wird kein wiederkehrender Anspruch von 450 Euro unterstellt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 1 BUrlG – Bezahlter Erholungsurlaub
- § 7 BUrlG – Abgeltung bei Arbeitsende
- § 11 BUrlG – Verdienstbasis und Besonderheiten
- § 13 BUrlG – Tarifliche Abweichungen und Grenzen
- § 108 GewO – Abrechnung und Abzüge
- § 362 BGB – Wirkliche Auszahlung
- § 488 BGB – Einmalzahlung und bestehende Raten
- BAG, 16.04.2024 – 9 AZR 165/23, insbesondere Rn. 9, 38–41 und 47