Gehalt bleibt aus: Lohnrückstand, Nachzahlung und Kreditrate prüfen
Gehalt nicht vollständig erhalten? Fälligkeit, Lohnforderung und Fristen sichern. Teilzahlungen richtig zählen und die eigene Kreditrate mit echten Eingängen planen.
In diesem Artikel
Kurzantwort
Prüfen Sie den fälligen Arbeitslohn anhand von Vertrag, Abrechnung und echten Zahlungseingängen und machen Sie den offenen Anspruch konkret und nachweisbar geltend. Arbeits- oder tarifvertragliche Fristen können eine schnelle Reaktion erfordern; nicht jede Klausel ist wirksam. Eine angekündigte Nachzahlung ist noch kein verfügbares Geld. Die eigene Bankrate verschiebt sich durch den Lohnrückstand nicht automatisch. Klären Sie daher die Arbeitgeberforderung und eine gegebenenfalls nötige Banklösung parallel.
Fälligen Arbeitslohn von einer bloßen Zahlungsankündigung trennen
Dieser Leitfaden betrifft Beschäftigte in Deutschland im Oktober 2026, deren bereits verdienter und fälliger Arbeitslohn ganz oder teilweise ausbleibt. Der eigene Bank-Ratenkredit besteht daneben weiter. Es geht nicht um einen gewünschten Vorschuss, Selbstständigkeit, Annahmeverzugslohn nach einer Kündigung, Entgeltfortzahlung oder ein bereits festgestelltes Insolvenzereignis. Solche Konstellationen brauchen ihre eigene Prüfung.
Nach § 611a Absatz 2 BGB schuldet der Arbeitgeber die vereinbarte Vergütung. § 614 BGB sieht als gesetzlichen Ausgangspunkt die Zahlung nach erbrachten Diensten beziehungsweise nach Ablauf des vereinbarten Zeitabschnitts vor. Prüfen Sie zusätzlich Ihren tatsächlichen vertraglichen oder tariflichen Zahlungstermin. Es gibt aus dieser Norm allein keinen universellen Zahltag am Ersten, Fünfzehnten oder Monatsletzten für jedes Arbeitsverhältnis.
Sichern Sie Arbeitsvertrag, einschlägige Tarifregelung, Arbeitszeitnachweise, Abrechnung und Kontoauszüge. Für jeden Entgeltmonat sollten Sie Anspruch, Fälligkeit, echte Teilzahlungen und den noch offenen Betrag nachvollziehen können. Eine Abrechnung oder Nachricht „ist angewiesen“ beweist für den eigenen Haushaltsplan noch keinen verfügbaren Eingang.
§ 108 GewO verlangt bei Zahlung grundsätzlich eine Abrechnung in Textform, unter anderem mit Zeitraum, Zusammensetzung, Abzügen, Abschlägen und Vorschüssen; Absatz 2 betrifft unveränderte Angaben gegenüber der letzten ordnungsgemäßen Abrechnung. Die Vorschrift ist kein allgemeiner Beleg dafür, dass schon ausgezahlt wurde. Ist eine echte Vorauszahlung auf denselben Lohn vereinbart, erklärt der Leitfaden zu Vorschuss und Restlohn die andere zeitliche Aufteilung.
Monat, Anspruch und erhaltene Beträge konkret benennen
Richten Sie die Forderung an den wirklichen Arbeitgeber über einen nachweisbaren Kontaktweg. Bezeichnen Sie den Entgeltmonat, die Anspruchsgrundlage, die Fälligkeit und alle tatsächlich erhaltenen Teilzahlungen. Trennen Sie einen Bruttoanspruch, gesetzliche Abzüge und einen schon feststehenden Netto-Auszahlungsbetrag. Eine beliebige Nettoschätzung ist keine fertige arbeitsgerichtliche Klageforderung.
Eine sachliche Nachricht kann so aufgebaut sein: „Für [Entgeltmonat] ist nach [Vertrag/Abrechnung] Arbeitsentgelt am [Datum] fällig. Erhalten habe ich bisher [Datum, Betrag, Zuordnung]. Den noch offenen Anspruch mache ich hiermit geltend. Bitte zahlen Sie den zutreffend bezifferten Rest und erläutern Sie abweichende Abzüge oder Buchungen. Bitte bestätigen Sie die tatsächliche Zahlung und deren Zuordnung.“ Ergänzen Sie die konkrete Höhe mit den passenden Brutto-/Nettoangaben, statt einen ungeklärten Betrag als anerkannt auszugeben.
Sichern Sie Inhalt und Zugang und prüfen Sie unverzüglich, ob eine bestimmte Form oder weitere Geltendmachung erforderlich ist. Ein selbst gewünschtes Antwortdatum ersetzt keine arbeits- oder tarifvertragliche Frist. Eine Zahlung in Aussicht zu stellen ist außerdem keine tatsächliche Erfüllung; für die geleisteten Beträge ist § 362 BGB maßgeblich.
Für Verzug unterscheidet § 286 BGB grundsätzlich Fälligkeit und Mahnung sowie gesetzliche Ausnahmen, etwa bei kalendermäßig bestimmter Leistung. Auch Verantwortlichkeit ist zu prüfen. Dieser Beitrag berechnet keine individuellen Verzugszinsen, Schadenersatz- oder Pauschalansprüche und verspricht keinen bestimmten Zahlungserfolg. Warten Sie bei nahen Fristen nicht erst eine beliebig lange Antwortzeit ab.
Ausschlussfristen und Kosten prüfen, statt nur drei Jahre abzuwarten
Die regelmäßige Verjährungsfrist von drei Jahren nach § 195 BGB ist nicht die einzige mögliche Frist. § 199 BGB regelt ihren Beginn, grundsätzlich mit Jahresschluss bei Anspruchsentstehung und erforderlicher Kenntnis beziehungsweise grob fahrlässiger Unkenntnis. Daneben können arbeits- oder tarifvertragliche Ausschlussfristen für die konkrete Forderung relevant sein. Prüfen Sie Wortlaut, Anwendbarkeit, Form und gegebenenfalls eine weitere gerichtliche Stufe sofort.
Nicht jede vorgelegte Ausschlussklausel ist wirksam. § 3 MiLoG schützt den gesetzlichen Mindestlohn gegen die dort genannten Beschränkungen. Für vorformulierte Bedingungen ist außerdem unter anderem § 307 BGB wichtig. Daraus folgt jedoch keine pauschale Aussage, jede ältere oder tarifliche Frist sei insgesamt unwirksam oder jeder gesamte Lohnanspruch unbegrenzt durchsetzbar.
Das BAG-Originalurteil vom 18. September 2018 – 9 AZR 162/18 betraf Urlaubsabgeltung und eine vom Arbeitgeber gestellte Verfallklausel in einem 2015 geschlossenen Vertrag. Die den Mindestlohn erfassende, nicht teilbare Klausel hielt der Transparenzkontrolle nicht stand. Die Entscheidung unterscheidet Vertragszeitpunkt und Gestaltung; sie ist keine allgemeine Freigabe, eigene Fristen zu ignorieren. Lassen Sie Ihre konkrete Regelung rechtzeitig prüfen.
Für bürgerliche Streitigkeiten aus dem Arbeitsverhältnis zwischen Arbeitnehmer und Arbeitgeber nennt § 2 Absatz 1 Nummer 3 Buchstabe a ArbGG die Arbeitsgerichte. Nach § 11 Absatz 1 ArbGG können Parteien ihren eigenen Rechtsstreit vor dem Arbeitsgericht grundsätzlich selbst führen. Prüfen Sie zuständiges Gericht, Antrag und Nachweise konkret; dieser Beitrag ersetzt keine Prüfung eines Klageantrags.
Auch ein Erfolg bedeutet nicht automatisch die Erstattung der eigenen Vertretungskosten: § 12a Absatz 1 ArbGG schließt im erstinstanzlichen Urteilsverfahren grundsätzlich den dort bezeichneten Ersatz von Zeitversäumnis und Kosten für Prozessbevollmächtigte oder Beistand aus; die Norm enthält eine besondere Verweisungsausnahme. Das ist keine Zusage, das ganze Verfahren sei immer kostenlos. Klären Sie Kosten und mögliche Hilfe vor der Beauftragung. Arbeitsniederlegung oder eigene Kündigung sollten Sie bei Lohnrückstand nicht ohne individuelle Prüfung der Voraussetzungen und Folgen erklären.
Modell: 2.000 Euro Nettobetrag sind nicht schon 2.000 Euro Eingang
Eigene vollständig geklärte Modellannahmen, keine Lohnsteuerberechnung: Für einen bereits abgelaufenen Entgeltmonat steht nach sämtlichen zutreffenden gesetzlichen Abzügen ein Netto-Auszahlungsbetrag von 2.000 Euro fest. Der vereinbarte Fälligkeitstag liegt im aktuell geplanten Kalendermonat. Die Arbeit wurde geleistet, der Anspruch und die Fälligkeit sind geklärt. Es gibt keine Vorschüsse, Aufrechnung, Pfändung, Abtretung, Rechte öffentlicher Leistungsträger oder sonstigen Einbehalte und im Modell keine zusätzlichen Zins- oder Kostenpositionen.
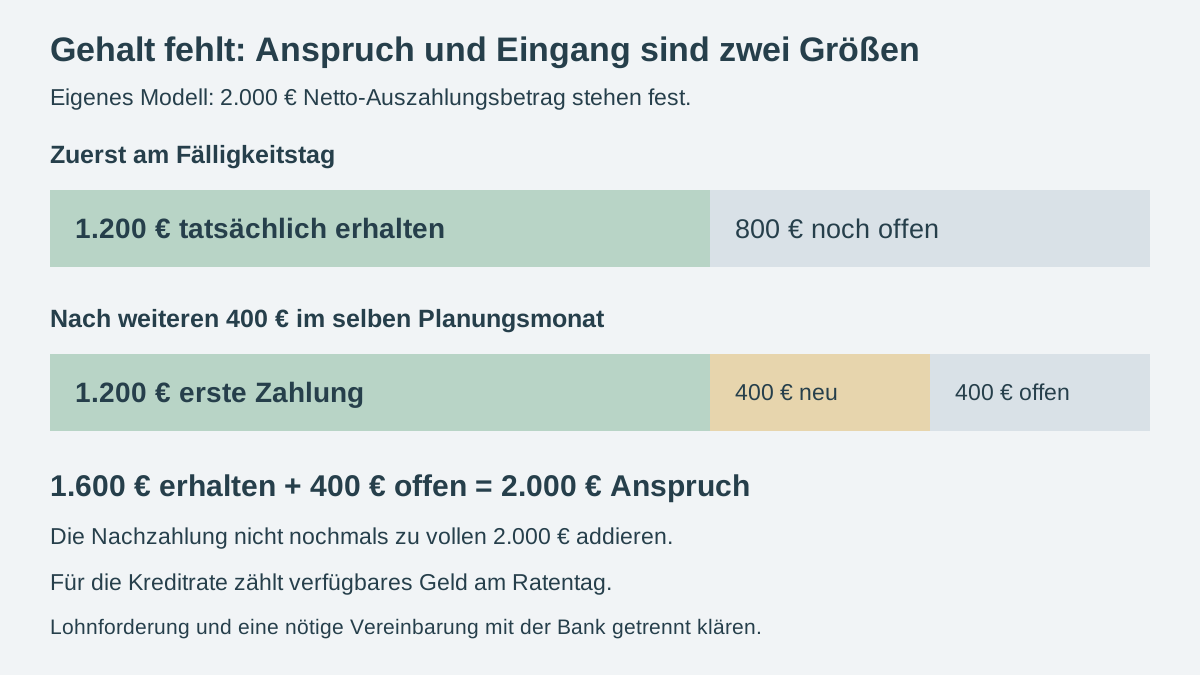
Am Fälligkeitstag gehen tatsächlich nur 1.200 Euro ein. Offen bleiben zunächst 2.000 − 1.200 = 800 Euro. Später, aber noch im selben geplanten Kalendermonat, gehen weitere 400 Euro als Teilzahlung auf genau denselben Lohn ein.
| Stand | Tatsächlich insgesamt erhalten | Noch offener Nettobetrag |
|---|---|---|
| Nach erster Zahlung am Fälligkeitstag | 1.200 Euro | 800 Euro |
| Nach weiterer tatsächlicher Zahlung von 400 Euro im selben Monat | 1.200 + 400 = 1.600 Euro | 2.000 − 1.600 = 400 Euro |
Die Kontrolle lautet 1.200 Euro erste Zahlung + 400 Euro Nachzahlung + 400 Euro offener Rest = 2.000 Euro. Die Nachzahlung ist ein Teil desselben Anspruchs, kein zusätzlicher 400-Euro-Lohn oberhalb der vereinbarten 2.000 Euro. Der offene Rest ist ebenfalls kein verfügbares Geld. Für die rechtliche Zahlungswirkung ist erneut § 362 BGB maßgeblich.
Die Nettozahlen dienen hier der Liquiditätsplanung nach ausdrücklich feststehenden Abzügen. Ein gerichtlicher Bruttoantrag oder die rechtliche Behandlung einer bereits erfolgten Teilzahlung wird nicht ungeprüft aus dieser einfachen Tabelle abgeleitet. Bei einem echten Streit sind Abrechnung, Anspruchsart, Abzüge und richtige Antragsfassung zusammen zu prüfen.
Den Monatsplan mit echtem Zufluss und den Ratentag gesondert rechnen
Für denselben Planungsmonat setzen wir 1.300 Euro vollständige notwendige Lebenshaltungs- und Fixkosten, 200 Euro gesamte bestehende Kreditraten, 0 Euro neue Rate und 200 Euro gewünschte Reserve an. Es gibt keine anderen Einnahmen. Die erhofften vollständigen 2.000 Euro würden 500 Euro vor und 300 Euro nach Reserve lassen. Solange sie nicht eingegangen sind, ist das nur ein Vergleich mit vollständiger Zahlung.
Mit den zuerst wirklich erhaltenen 1.200 Euro ergibt der Bedarfsplan 1.200 − 1.300 − 200 = −300 Euro vor und −500 Euro nach Reserve. Nach den weiteren tatsächlichen 400 Euro im selben Monat sind es 1.600 Euro Einnahmen. Im Haushaltscheck tragen Sie dann 1.600 Euro Einkommen, 1.300 Euro Kosten, 200 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Es bleiben 100 Euro vor und −100 Euro nach Reserve.
Nach der Teilnachzahlung reichen die Modellzuflüsse rechnerisch für die genannten notwendigen Kosten und Raten, aber die gewünschte Reserve fehlt um 100 Euro. Diese Monatsrechnung behauptet nicht, alle einzelnen Rechnungen seien schon bezahlt. Die noch offenen 400 Euro dürfen nicht vorab hinzugerechnet werden. Eine spätere Zahlung gehört erst bei tatsächlichem Eingang in den betreffenden Monat. Addieren Sie die erhaltenen 400 Euro nicht nochmals zu schon vollständig angesetzten 2.000 Euro.
Zusätzlich zählt die Deckung am konkreten Termin. Stehen für die bereits in den 200 Euro enthaltene Rate von 200 Euro am Ratentag nur 150 Euro sicher frei und geht vorher kein weiteres Geld ein, fehlen 50 Euro. Diese Terminlücke wird nicht zur fehlenden Monatsreserve von 100 Euro addiert; sie beantwortet eine andere Zeitfrage. Eine spätere Lohnzahlung kann eine vorher fehlende Kontodeckung nicht rückwirkend bereitstellen. Eine Überziehung oder neue Finanzierung wird hier nicht als verfügbar angenommen.
Arbeitgeberforderung und Vereinbarung mit der Bank parallel klären
Der Zahlungsrückstand des Arbeitgebers verschiebt eine eigene Bankrate nicht automatisch. Nach § 488 BGB bleiben geschuldete Zinsen und Rückzahlung bei Fälligkeit zu beachten. Prüfen Sie vorhandene Vertragsregeln und fragen Sie die Bank über bekannte Kontakte rechtzeitig nach einer konkreten Lösung. Eine rechtsgeschäftliche Änderung braucht grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes vorsieht; dazu § 311 Absatz 1 BGB.
Nennen Sie der Bank die echte nächste Rate, wirklich vorhandene Mittel und den belegten Stand des Lohnrückstands. Unterscheiden Sie „angekündigt“ von „eingegangen“. Klären Sie bei einer zeitweisen Lösung Betrag, nächsten Einzug, Kosten, Zinsen, spätere Nachzahlung und Enddatum. Eine unbeantwortete Anfrage oder ein selbst geänderter Dauerauftrag ist keine bestätigte Ratenpause.
Treten konkrete Insolvenzzeichen hinzu, prüfen Sie unverzüglich die andere Lage. Der Leitfaden zu Arbeitgeberinsolvenz und Insolvenzgeld trennt Insolvenzereignis, Leistungszeitraum und eigene Antragsfrist. Ein verspäteter Lohn allein wird hier weder als feststehendes Insolvenzereignis noch als bewilligtes Insolvenzgeld behandelt.
- Entgeltmonat, erbrachte Arbeit und tatsächliche Fälligkeit belegt?
- Bruttoanspruch, zutreffende Abzüge und bestätigten Netto-Auszahlungsbetrag getrennt?
- Jede wirkliche Teilzahlung genau einmal demselben Anspruch zugeordnet?
- Konkreten Rest nachweisbar geltend gemacht und einschlägige Fristen geprüft?
- Vertragsklausel nicht ungeprüft als wirksam oder unwirksam behandelt?
- Gerichtliche Hilfe und eigene Vertretungskosten vorab eingeordnet?
- Monatsbedarf und Geld am Ratentag mit echten Eingängen gerechnet?
- Benötigte Banklösung einschließlich späterer Belastung tatsächlich vereinbart?
Wiederholte Lohnlücken und dringende gerichtliche Schreiben brauchen eine zeitnahe individuelle Prüfung. Eine angekündigte Nachzahlung, eine gewonnene Klage oder ein gestellter Antrag wird nicht als bereits verfügbares Geld oder garantierter Zahlungstermin dargestellt.
Häufige Fragen
An welchem Tag muss mein Gehalt spätestens auf dem Konto sein?
Prüfen Sie den konkreten Arbeits- oder Tarifvertrag und die anwendbaren Regeln. § 614 BGB nennt als gesetzlichen Ausgangspunkt Zahlung nach erbrachten Diensten beziehungsweise nach Ablauf des Zeitabschnitts. Daraus folgt kein universeller Zahltag am Ersten, Fünfzehnten oder Monatsletzten für jedes Arbeitsverhältnis.
Beweist eine Lohnabrechnung, dass das Geld schon verfügbar ist?
Nein. Abrechnung und tatsächlicher Zahlungseingang sind unterschiedliche Nachweise. Vergleichen Sie Zeitraum, Zusammensetzung, Abzüge und Teilzahlungen mit den wirklichen Buchungen. Eine Zahlungsankündigung oder die bloße Nachricht ist angewiesen ersetzt keinen verfügbaren Eingang.
Kann ich mit der Lohnforderung immer drei Jahre warten?
Darauf sollten Sie sich nicht verlassen. Neben der regelmäßigen Verjährung und ihrem gesetzlichen Beginn können konkrete arbeits- oder tarifvertragliche Ausschlussfristen relevant sein. Wortlaut, Anwendbarkeit, Wirksamkeit, erforderliche Form und mögliche weitere Schritte müssen sofort geprüft werden.
Wer zahlt meinen Anwalt, wenn ich beim Arbeitsgericht gewinne?
§ 12a Absatz 1 ArbGG schließt im erstinstanzlichen Urteilsverfahren grundsätzlich die dort bezeichnete Erstattung von Kosten für Prozessbevollmächtigte oder Beistand und von Zeitversäumnis aus; eine besondere Verweisungsausnahme bleibt zu beachten. Das Verfahren ist damit nicht pauschal immer kostenlos. Klären Sie die konkreten Kosten vor der Beauftragung.
Wie viel fehlt nach 1.200 Euro Teilzahlung und 400 Euro Nachzahlung?
Bei dem im Modell feststehenden Netto-Auszahlungsbetrag von 2.000 Euro sind insgesamt 1.600 Euro im selben Planungsmonat eingegangen. Noch offen sind 400 Euro. Die Nachzahlung ist Teil derselben 2.000 Euro, kein zusätzlicher Lohn darüber hinaus. Die Netto-Budgetrechnung ist kein ungeprüfter gerichtlicher Klageantrag.
Pausiert meine Bankrate, wenn der Arbeitgeber nicht zahlt?
Eine automatische Verschiebung folgt daraus nicht. Prüfen Sie Ihren Bankvertrag und klären Sie bei einer Lücke rechtzeitig eine tatsächlich wirksame Lösung mit der Bank. Eine unbeantwortete Anfrage oder ein selbst geänderter Dauerauftrag ist keine bestätigte Ratenpause. Planen Sie nur wirklich verfügbares Geld am Termin.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 611a BGB – Arbeitnehmerstatus und vereinbarte Vergütung
- § 614 BGB – Gesetzlicher Fälligkeitsausgangspunkt
- § 286 BGB – Fälligkeit, Mahnung und Ausnahmen
- § 488 BGB – Eigene Bankrate bleibt gesondert
- § 311 BGB – Wirklich vereinbarte Banklösung
- § 362 BGB – Wirkliche Teilzahlungen einmal anrechnen
- § 195 BGB – Regelmäßige Dreijahresfrist
- § 199 BGB – Beginn und Grenzen der Verjährung
- § 307 BGB – Vorformulierte Ausschlussklausel prüfen
- § 108 GewO – Entgeltabrechnung und unveränderte Angaben
- § 3 MiLoG – Schutz des gesetzlichen Mindestlohns
- § 2 ArbGG – Arbeitsgerichtliche Zuständigkeit
- § 11 ArbGG – Eigener Rechtsstreit vor dem Arbeitsgericht
- § 12a ArbGG – Vertretungskosten in erster Instanz
- BAG, Urteil vom 18.09.2018 – 9 AZR 162/18: Ausschlussklausel und Mindestlohn