Treueprämie bei Lohnpfändung: Jubiläumsgeld und Leistungsbonus prüfen
Ist Ihre Treueprämie pfändbar? So unterscheiden Sie Dienstjubiläum, Leistungsbonus und gemischte Zahlungen und prüfen die Lohnabrechnung.
In diesem Artikel
Kurzantwort
Eine Prämie für langjährige Betriebszugehörigkeit kann bei einer gewöhnlichen Lohnpfändung als Treuegeld geschützt sein, soweit sie im üblichen Rahmen liegt. Ein Bonus für Leistung zählt grundsätzlich zum Arbeitseinkommen. Maßgeblich ist der Zweck der Zahlung. Vergleichen Sie daher die Lohnabrechnung mit der Zusage, dem Tarifvertrag oder der Betriebsvereinbarung.
Wann ist eine Treueprämie bei Lohnpfändung geschützt?
Bei einer gewöhnlichen Lohnpfändung schützt § 850a Nr. 2 ZPO Treuegeld und Zuwendungen aus Anlass eines besonderen Betriebsereignisses, soweit der Betrag im Rahmen des Üblichen bleibt. Ein persönliches Dienstjubiläum kann Treuegeld begründen, wenn die Zahlung die langjährige Betriebszugehörigkeit anerkennt. Ein besonderes Ereignis des Unternehmens, etwa ein Betriebsjubiläum, ist ein eigener möglicher Anlass. Siehe BAG, Urteil vom 15. Juli 2021, Rn. 63–65 und BGH, Beschluss vom 13. Juli 2023, Rn. 23–24.
§ 850a Nr. 2 nennt dafür keinen festen Eurobetrag. Fragen Sie bei einem unklaren Betrag nach der Regelung für das Jubiläum und nach vergleichbaren Zahlungen im Betrieb. Hängt die Zahlung von Umsatz, Zielerreichung oder Leistung ab, zählt sie grundsätzlich zum Arbeitseinkommen. § 850 Abs. 4 ZPO erfasst die Vergütungen für Arbeits- und Dienstleistungen. Welche Summe danach tatsächlich einbehalten wird, zeigt der Ratgeber zur Lohnpfändung und Pfändungstabelle 2026.
Dienstjubiläum, Betriebsjubiläum und Bonus unterscheiden
| Auslöser laut Regelung | Pfändungsrechtliche Einordnung | Passender Nachweis |
|---|---|---|
| Einmalige Zahlung für das persönliche 25-jährige Dienstjubiläum | Treuegeld kommt im üblichen Rahmen in Betracht. | Jubiläumszusage mit Bezugsdauer und Betrag |
| Zuwendung anlässlich des Firmenjubiläums | Schutz wegen eines besonderen Betriebsereignisses ist im üblichen Rahmen möglich. | Mitteilung über den Anlass und die Zahlungskriterien |
| Bonus nach Absatz, Umsatz oder Zielerreichung | In der Regel fließt die Leistungsvergütung in die Pfändungsberechnung ein. | Bonusregelung, Zielvereinbarung oder Provisionsabrechnung |
| Einheitliche Sonderzahlung für Arbeit und Betriebstreue | Prüfen Sie die konkrete Regelung. Beim tariflichen T-ZUG (A) verneinte das BAG den Schutz als Treuegeld. | Tariftext mit Anspruchsvoraussetzungen und Berechnung |
Im entschiedenen Fall vergütete das tarifliche Zusatzgeld T-ZUG (A) zugleich geleistete Arbeit und Betriebstreue. Das BAG behandelte diese einheitliche Leistung als pfändungsrechtlich zu berücksichtigendes Arbeitseinkommen. Stehen dagegen zwei eigenständige Ansprüche auf derselben Abrechnung, prüfen Sie den Zweck jeder Zahlung anhand der jeweiligen Zusage. BAG, 6 AZR 460/20, Rn. 63–65.
Wird die Zahlung als Weihnachtsvergütung gewährt, gelten die eigenen Regeln in § 850a Nr. 4. Prüfen Sie dafür den Ratgeber zur Pfändung von Weihnachtsgeld und zur Kontofreigabe.
Rechenbeispiel mit zwei getrennten Prämien
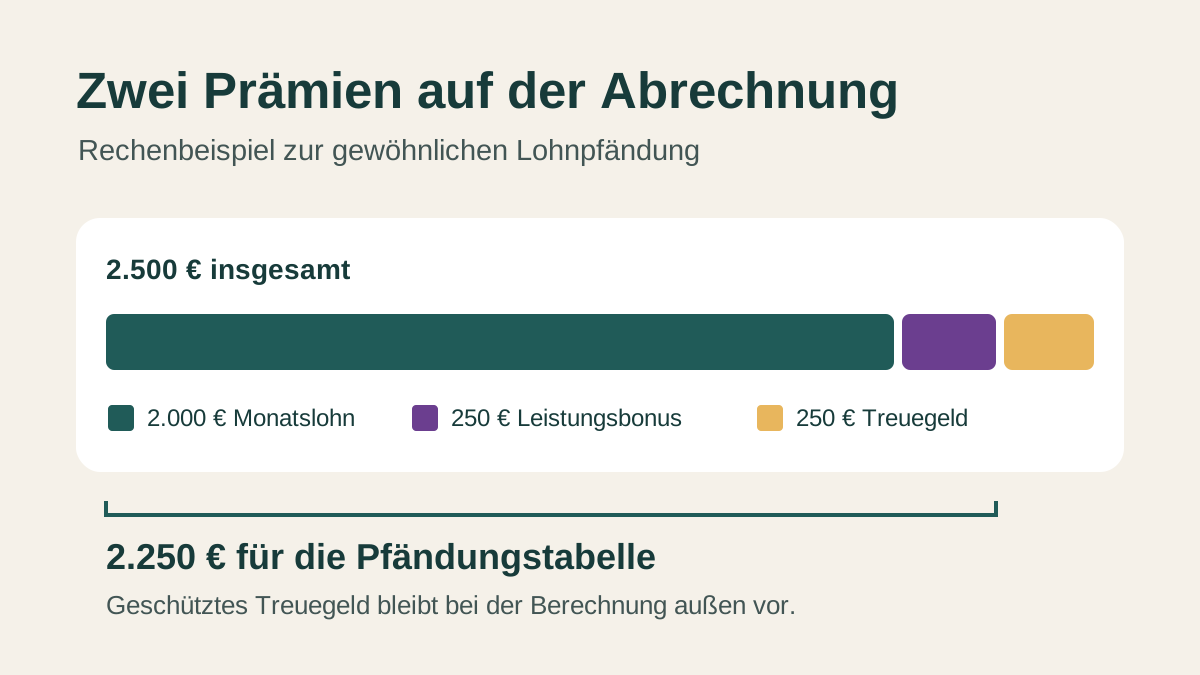
Eine Beschäftigte erhält ihren Monatslohn, ein anlässlich ihres langjährigen Dienstjubiläums gezahltes und im Beispiel übliches Treuegeld sowie einen eigenständigen Leistungsbonus. Alle Beispielbeträge sind bereits um die jeweils zu berücksichtigenden gesetzlichen Abzüge bereinigt. Nach § 850e Nr. 1 ZPO bleibt der geschützte Bezug bei der Berechnung des pfändbaren Arbeitseinkommens außen vor.
| Position | Vereinfachter Betrag | Für die Pfändungstabelle |
|---|---|---|
| Regulärer Monatslohn | 2.000 € | 2.000 € |
| Geschütztes Treuegeld | 250 € | 0 € |
| Leistungsbonus | 250 € | 250 € |
| Summe | 2.500 € | 2.250 € |
In diesem Beispiel suchen Sie bei gewöhnlicher Lohnpfändung die Tabellenzeile zu 2.250 Euro und die Spalte für die in der Pfändungsberechnung berücksichtigten Unterhaltspflichten. Die 2.250 Euro sind die Grundlage für das Ablesen des pfändbaren Betrags. Bei einer eigenen Bruttoabrechnung bitten Sie die Lohnstelle um die Berechnung nach § 850e.
Was Sie der Lohnbuchhaltung vorlegen können
- Markieren Sie Abrechnungsmonat, Bezeichnung der Prämie, Betrag und ausgewiesenen Pfändungsabzug. Eine Entgeltabrechnung nach § 108 Abs. 1 GewO enthält unter anderem Angaben zur Art und Höhe von Zulagen, sonstigen Vergütungen und Abzügen.
- Legen Sie die Prämienzusage, den einschlägigen Tarifabschnitt oder die Betriebsvereinbarung daneben. Achten Sie auf Dienstjahre, besonderen betrieblichen Anlass und mögliche Leistungsbedingungen.
- Bitten Sie um eine nachvollziehbare Aufschlüsselung. Fragen Sie, welcher Teil nach § 850a herausgerechnet wurde, wie die Lohnstelle die üblichen Beträge beurteilt hat und welcher Ausgangsbetrag für die Tabelle verwendet wurde.
- Weicht die Abrechnung von der dokumentierten Regelung ab, benennen Sie die Abweichung schriftlich und bitten Sie um Prüfung und gegebenenfalls Berichtigung. Halten Sie den Pfändungsbeschluss und die Antwort für eine Beratung bereit.
Was bei Unterhaltspfändung und P-Konto gilt
Für die in § 850d Abs. 1 ZPO bezeichneten gesetzlichen Unterhaltsansprüche gelten besondere Regeln. Bei Anwendung der Vorschrift muss vom nach § 850a Nr. 2 geschützten Teil mindestens die Hälfte verbleiben. Für bestimmte ältere Unterhaltsrückstände greift eine Ausnahme. Prüfen Sie bei einem solchen Beschluss, welchen Betrag das Gericht belassen hat.
Wird auch das Konto gepfändet, prüfen Sie den Schutz der Gutschrift auf dem P-Konto gesondert. Ist der geschützte Lohn dort wegen des verfügbaren Freibetrags blockiert, kommt bei Vorliegen der Voraussetzungen ein Antrag nach § 906 ZPO auf Festsetzung eines abweichenden Freibetrags in Betracht. Halten Sie Lohnabrechnung, Kontoauszug und Pfändungsbeschluss bereit. Der Ratgeber zu gleichzeitiger Lohn- und Kontopfändung erläutert, wie Sie die beiden Abzüge und die Nachweise auseinanderhalten.
Häufige Fragen
Ist ein Bonus mit der Bezeichnung Treueprämie automatisch geschützt?
Entscheidend ist, warum der Arbeitgeber zahlt. Prüfen Sie, ob die Zusage langjährige Betriebszugehörigkeit belohnt und ob die Höhe im üblichen Rahmen liegt. Bei Leistungsbedingungen kommt die Einbeziehung in die Pfändungsberechnung in Betracht.
Gibt es für Jubiläumsgeld eine feste Pfändungsfreigrenze?
§ 850a Nr. 2 ZPO nennt keinen festen Eurobetrag. Der Schutz hängt vom Anlass der Zahlung und vom üblichen Rahmen ab. Die besondere Regelung für Weihnachtsvergütung steht in § 850a Nr. 4 ZPO.
Wie prüfe ich zwei Prämien auf derselben Lohnabrechnung?
Suchen Sie die Zusage oder Regelung für jede Position. Bei eigenständigen Ansprüchen kann das geschützte Treuegeld aus der Berechnungsgrundlage herausfallen, während der Leistungsbonus in die Berechnungsgrundlage eingeht. Bitten Sie die Lohnstelle um den Betrag, mit dem sie die Tabelle angewendet hat.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.11.2026.
- § 850a ZPO – Unpfändbare Bezüge
- BAG, 15. Juli 2021 – 6 AZR 460/20
- BGH, 13. Juli 2023 – IX ZB 24/22
- § 850 ZPO – Pfändungsschutz für Arbeitseinkommen
- § 850e ZPO – Berechnung des pfändbaren Arbeitseinkommens
- § 108 GewO – Abrechnung des Arbeitsentgelts
- § 850d ZPO – Pfändbarkeit bei Unterhaltsansprüchen
- § 906 ZPO – Abweichender Freibetrag auf dem P-Konto