Reiseveranstalter insolvent: Sicherungsschein und Erstattung prüfen
Pauschalreise fällt wegen Insolvenz aus? Absicherer, gezahlten Reisepreis und Kartenzahlung prüfen. Mit Erstattungsabgleich und Budget für eine Ersatzreise.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, ob eine Pauschalreise betroffen ist und welche Leistungen wegen Zahlungsunfähigkeit ausfallen. Sichern Sie Buchung, Sicherungsschein und echte Zahlungsbelege und machen Sie den abgesicherten Anspruch beim zuständigen Schutzgeber geltend. Nur tatsächlich bezahlter, erfasster Reisepreis ist Ausgangspunkt der Erstattung; nie bezahlte Restbeträge sind kein zusätzliches Guthaben. Stimmen Sie weitere Ausgleiche mit Kartenanbieter und zuständigen Stellen ab und planen Sie eine Ersatzreise mit tatsächlich verfügbarem Geld.
Zuerst Reiseart, Veranstalter und tatsächlichen Ausfall feststellen
Der Reiseveranstalter kann nicht mehr zahlen, die Reise soll ausfallen und eine Restzahlung steht noch im Portal. Sichern Sie Buchungsbestätigung, Vertrag, Rechnung, Zahlungsbelege und die konkrete Ausfallnachricht. Entscheidend sind die richtige Veranstalterfirma und der tatsächliche Stand Ihrer Reise. Ein Vermittlungsportal ist nicht allein wegen seines Namens der Veranstalter oder der Absicherer.
Dieser Leitfaden betrifft eine privat gebuchte Pauschalreise mit einem Veranstalter in Deutschland, einen Vertragsschluss im Jahr 2026 und den Rechtsstand im Oktober 2026. Im Mittelpunkt steht ein Ausfall vor Reisebeginn wegen Zahlungsunfähigkeit. Bereits angetretene Reisen, zusätzliche Hotelzahlungen und Rückbeförderung müssen sofort mit dem zuständigen Absicherer konkret geklärt werden; die Beispielabrechnung für eine vollständig ausgefallene Reise ersetzt diesen anderen Ablauf nicht.
§ 651a BGB definiert die Pauschalreise grundsätzlich als Gesamtheit von mindestens zwei verschiedenen Arten von Reiseleistungen für dieselbe Reise. Die Vorschrift enthält unter anderem Grenzen bei nur ergänzenden touristischen Leistungen und Ausnahmen für bestimmte gelegentliche Angebote, Tagesreisen und Geschäftsreise-Rahmenverträge. Einzeln gebuchter Flug oder ein einzelnes Hotel sind deshalb nicht automatisch als Pauschalreise abgesichert.
Auch verbundene Reiseleistungen sind gesondert einzuordnen. § 651w BGB enthält eigene Voraussetzungen und in Absatz 3 einen auf die dort beschriebenen Zahlungen und Ausfälle bezogenen Insolvenzschutz. Das ist keine allgemeine Zusage, dass jede getrennt gebuchte Kombination denselben Schutz wie eine Pauschalreise hat. Bei einem Veranstalter mit Niederlassung in einem anderen EU- oder EWR-Staat berücksichtigt § 651s BGB eine dort nach den maßgeblichen Umsetzungsvorschriften geleistete Sicherheit. Suchen Sie deshalb den tatsächlich zuständigen Schutzgeber, statt immer einen bestimmten deutschen Fonds zu unterstellen.
Sicherungsschein und zuständigen Absicherer zusammen prüfen
Nach § 651r Absatz 1 BGB muss der Veranstalter sicherstellen, dass der gezahlte Reisepreis erstattet wird, soweit wegen seiner Zahlungsunfähigkeit Reiseleistungen ausfallen. Erfasst sind dort auch bestimmte Zahlungen an nicht befriedigte Leistungserbringer. Enthält der Vertrag eine Beförderung, kommen die vereinbarte Rückbeförderung und Beherbergung bis dahin hinzu. Die Eröffnung des Insolvenzverfahrens und die Abweisung eines Eröffnungsantrags mangels Masse stehen der Zahlungsunfähigkeit gleich. Ein bloßes Gerücht beziffert jedoch keinen individuellen Anspruch.
Absatz 4 verlangt einen unmittelbaren Anspruch gegen den Absicherer und dessen Nachweis durch den Sicherungsschein. Artikel 252 EGBGB sieht einen zutreffend ausgefüllten Sicherungsschein nach dem gesetzlichen Muster in Textform vor. Bei Pauschalreisen wird er mit der Bestätigung oder Vertragsabschrift verbunden; die elektronische Verbindung ist möglich. Prüfen Sie die konkrete Zuordnung zu Veranstalter, Buchung, Reise und Absicherer sowie eine angegebene Geltungsdauer. Fehlt Ihnen der Nachweis, fordern Sie ihn an und klären Sie die Absicherung unverzüglich. Aus dem fehlenden Dokument wird hier nicht pauschal das Nichtbestehen jedes Anspruchs abgeleitet.
Der Absicherer ist nicht zwingend immer dieselbe Stelle: § 651r Absatz 2 BGB nennt grundsätzlich einen befugten Reisesicherungsfonds. Bei Veranstaltern mit weniger als 10 Millionen Euro Umsatz im dort definierten Sinn im letzten abgeschlossenen Geschäftsjahr kommen für das folgende Geschäftsjahr auch die genannten Versicherungs- oder Banklösungen in Betracht. Absatz 3 erlaubt für bestimmte Versicherer- und Bankabsicherungen bei Veranstaltern unter 3 Millionen Euro eine Begrenzung auf 1 Million Euro je Veranstalterinsolvenz; bei Überschreitung kann sich der einzelne Anspruch anteilig verringern. Diese eng umrissene Grenze wird nicht auf jede Fondsabsicherung übertragen.
Für Vorauszahlungen sind zudem die Voraussetzungen aus § 651t BGB zu prüfen: wirksame Absicherung beziehungsweise Sicherheit nach § 651s und die klar hervorgehobenen erforderlichen Kontaktdaten. Ein noch angezeigter Zahlungstermin im Portal beweist deren Vorliegen und den Fortbestand der konkreten Reiseforderung nicht. Klären Sie eine weitere Zahlungsaufforderung anhand des bestätigten Vertrags- und Reisestands, bevor Sie zahlen. Ein Zahlungshindernis für den Reisepreis ist nicht automatisch auch eines für Ihren eigenen Bankkredit.
Den abgesicherten Anspruch geltend machen und Unterlagen geordnet einreichen
Wenden Sie sich über den unabhängig verifizierten Kontakt an den in Ihren Unterlagen bezeichneten Absicherer. Vergleichen Sie die Angaben mit dessen eigener bekannter Kontaktstelle; folgen Sie keiner unerwarteten Nachricht, die eine PIN, TAN oder Freigabezahlung für die Erstattung verlangt. Nutzen Sie den für den konkreten Fall vorgesehenen sicheren Meldeweg und sichern Sie den Eingang Ihrer Unterlagen.
| Unterlage | Was daraus hervorgehen sollte |
|---|---|
| Vertrag und Buchungsbestätigung | Reiseart, Veranstalter, Buchungsnummer, Reisende, Reisezeit und Gesamtpreis |
| Sicherungsschein und Vertragsangaben | Zuständiger Absicherer und Zuordnung zur Buchung |
| Rechnung und tatsächliche Zahlungen | Anzahlung, Restzahlung und jeweils wirklich gezahlter Betrag |
| Ausfallnachricht und Verfahrensangaben | Welche Reiseleistungen wegen Zahlungsunfähigkeit tatsächlich fehlen |
| Bereits erhaltene Ausgleiche | Wer wann welchen Betrag endgültig oder nur vorläufig erstattet hat |
§ 651r Absatz 3 BGB erlaubt dem Absicherer, eine Fortsetzung der Pauschalreise anzubieten. Verlangt der Reisende Erstattung nach Absatz 1, ist der Anspruch unverzüglich zu erfüllen. „Unverzüglich“ wird hier weder in eine erfundene feste 14-Tage-Frist noch in einen garantierten heutigen Geldeingang umgerechnet. Fragen Sie bei fehlenden Nachweisen konkret nach und verfolgen Sie eine Verzögerung mit Datum und Eingangsbeleg.
Eine sachliche Meldung kann lauten: „Zur Buchung [Nummer] bei [vollständige Veranstalterfirma], Reise vom [Datum] bis [Datum], fallen nach der beigefügten Mitteilung [konkret benannte Leistungen] wegen [belegter Stand] aus. Ich mache den in meinen Unterlagen ausgewiesenen Insolvenzschutz geltend und verlange Erstattung des tatsächlich gezahlten, vom Ausfall betroffenen Reisepreises. Bezahlt sind [Betrag], bereits erhaltene Ausgleiche sind [Betrag, Datum, Stelle und Zahlungsweg]. Bitte bestätigen Sie Eingang, Zuständigkeit, noch benötigte Unterlagen und die Abwicklung des verbleibenden Anspruchs.“ Passen Sie die Meldung an den echten Sachverhalt an. Ein bestimmtes Auszahlungsdatum oder einen bereits geprüften Deckungsbetrag behauptet die Anfrage nicht.
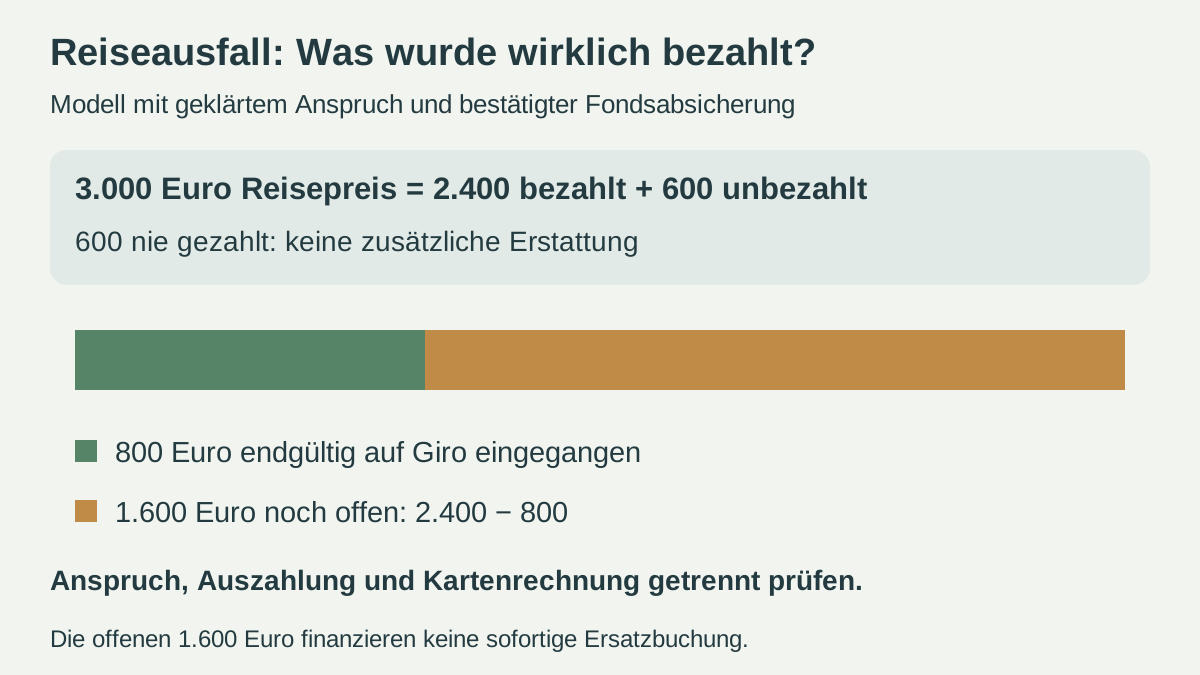
Modell: 2.400 Euro bezahlt, 800 Euro erhalten, 1.600 Euro noch offen
Eigene frei gewählte Modellwerte, kein aktueller Anbieterfall: Für eine im Jahr 2026 geschlossene Pauschalreise nach deutschem Recht beträgt der Preis 3.000 Euro. Direkt an den Veranstalter wurden 2.400 Euro vollständig und wirksam geleistet. Die restlichen 600 Euro waren noch nicht bezahlt. Die Reise fällt vor Beginn vollständig wegen Zahlungsunfähigkeit aus; kein Teil wurde erbracht. Die Vertragsabwicklung ist rechtlich geklärt, die unbezahlten 600 Euro werden in diesem Modell nicht mehr verlangt. Es gibt keine Zusatzentgelte, Zinsen, weiteren Leistungen, Gegenforderungen oder gesonderte Reisefinanzierung.
Die konkrete Fondsabsicherung und der vollständige gedeckte Erstattungsanspruch von 2.400 Euro sind im Modell bereits verbindlich geklärt. Es besteht hier keine Versicherer- oder Banklösung mit der beschriebenen möglichen Höchstbetragskürzung. Der Fonds hat von genau diesem Anspruch bereits 800 Euro rechtmäßig, endgültig und wirksam auf Giro ausgezahlt. Weitere Erstattungen, vorläufige Kartenkorrekturen oder Rechte Dritter sind in diesem Rechenfenster ausgeschlossen.
| Position | Betrag | Behandlung im Modell |
|---|---|---|
| Gesamter Reisepreis | 3.000 Euro | Vertragsgröße, nicht vollständig eingezahlt |
| Tatsächlich bezahlt und vollständig abgesichert | 2.400 Euro | Ausgangspunkt der bestätigten Erstattung |
| Nie bezahlte Restzahlung | 600 Euro | Wird im geklärten Modell nicht verlangt, aber nicht zusätzlich ausgezahlt |
| Endgültig auf Giro erstattet | 800 Euro | Bereits erhalten, einmal anrechnen |
| Noch ausstehender Ausgleich | 2.400 − 800 = 1.600 Euro | Offener Anspruch, noch kein verfügbares Girogeld |
Es sind nicht 3.000 Euro auszuzahlen, nachdem nur 2.400 Euro gezahlt wurden. Nach der wirksamen Teilzahlung bleiben auch nicht erneut volle 2.400 Euro offen. Eine nur erwartete weitere Auszahlung ist vom tatsächlichen Eingang zu unterscheiden. Das Modell entscheidet keine zusätzliche Entschädigung und keinen unbekannten Vertragsfall.
Kartenreklamation und Insolvenzverfahren zusätzlich abstimmen
Wurde mit Karte bezahlt, teilen Sie dem Herausgeber die tatsächlichen Reise- und Absicherungsangaben sowie alle erhaltenen Erstattungen mit. Fragen Sie zeitnah nach dem für genau diesen Reiseinsolvenzfall vorgesehenen Reklamationsweg, den Bedingungen, Nachweisen und Fristen. Eine Meldung beim Absicherer wahrt nicht automatisch eine gesonderte Kartenfrist. Es wird hier weder eine bestimmte Netzwerkfrist noch ein garantiertes Chargeback behauptet. Der Leitfaden zu Händlerinsolvenz und Kreditkarte erklärt die Trennung von Kartenreklamation, eigener Kartenrechnung und Insolvenzforderung. Die besondere Reiseabsicherung darf dabei nicht wie ein gewöhnlicher Warenkauf behandelt werden.
§ 675j BGB stellt für die Autorisierung auf die Zustimmung zur Zahlung ab. Eine selbst freigegebene Reisezahlung wird nicht allein durch die spätere Veranstalterinsolvenz zu einer unautorisierten Zahlung. Melden Sie den tatsächlichen Ablauf. Eine vorläufige Gutschrift auf der Karte, eine endgültige Kartenregulierung und eine Auszahlung des Absicherers müssen getrennt dokumentiert und miteinander abgestimmt werden.
Die Modellrechnung setzt ausdrücklich voraus, dass eine etwaige ursprüngliche Kartenrechnung über die 2.400 Euro schon vor der Insolvenz vollständig von Giro bezahlt war. Es gibt in diesem Modell keine offene Kartenforderung aus diesem Kauf. Die 800 Euro des Fonds kamen ausschließlich auf Giro; sie sind keine zusätzliche 800-Euro-Kartentilgung. Bei einer tatsächlich noch offenen Kartenrechnung sind Saldo, endgültige Anrechnung und nächste Fälligkeit gesondert zu klären.
Informieren Sie alle beteiligten Stellen über neue Ausgleiche. Derselbe ausgefallene Reisepreis darf nicht zweimal erstattet werden. Nach einer Regulierung sind Anspruchsinhaberschaft und etwaige Übergangs- oder Abwicklungsfragen zu prüfen; § 651r Absatz 4 BGB enthält dazu für die dort genannten Fälle eine besondere Übergangsregel. Daraus wird kein allgemeiner Anspruchsübergang in jedem beliebigen Kartenfall abgeleitet. Ändern Sie eine Insolvenz-Forderungsanmeldung nicht allein aufgrund einer vorläufigen Kartenanzeige, sondern stimmen Sie den tatsächlichen Stand mit den zuständigen Stellen ab.
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Bewahren Sie Anspruchsabrechnung, Auszahlungsbeleg und Zuordnung zusammen auf. Eine eigene unverbundene Bankfinanzierung würde nach § 488 BGB zusätzlich nach ihren eigenen Rückzahlungsbedingungen geprüft; der Reiseausfall und eine erwartete Erstattung beseitigen sie nicht pauschal. Eine Finanzierung mit rechtlicher Verbindung zum Reisevertrag braucht weitere individuelle Prüfung.
Eine Ersatzreise erst mit vorhandenen Mitteln und vollständigen Kosten planen
Ein selbst gebuchter Ersatz ist ein neuer Vorgang. Aus dem ursprünglichen abgesicherten Reisepreis folgt keine Zusage, dass der Absicherer zusätzlich jeden Mehrpreis einer selbst gewählten anderen Reise bezahlt. Klären Sie ein konkretes Fortsetzungsangebot oder Kostenübernahme vorher. Der Leitfaden zur abgesagten Einzelveranstaltung erklärt den Unterschied zwischen gezahltem Preis, nie bezahlten Raten und eigenständigem Ersatzkauf; seine Regeln für ein Konzertticket sind kein Ersatz für die Pauschalreiseabsicherung.
Stichtagsmodell: Auf Giro sind heute 950 Euro frei verfügbar, einschließlich der bereits erhaltenen 800 Euro. Eine neue, gesondert geplante Reise würde insgesamt 1.800 Euro sofort kosten; alle relevanten Zusatzkosten sind darin enthalten, sie ist noch nicht gebucht. Ohne weitere Mittel fehlen heute 1.800 − 950 = 850 Euro. Erst wenn später die offenen 1.600 Euro tatsächlich eingehen, stehen bei unverändertem Konto und ohne andere Buchungen 2.550 Euro bereit. Nach einer dann bezahlten Ersatzreise für 1.800 Euro blieben 750 Euro. Weder der Auszahlungstermin noch die Erstattungsfähigkeit der Ersatzreise werden damit zugesagt.
Daneben ein gesonderter Monatsplan: Bei 2.600 Euro verlässlichem laufendem Einkommen, 1.710 Euro vollständigen laufenden Fix- und Lebenshaltungsausgaben sowie 240 Euro anderen weiterlaufenden Kreditraten bleiben 650 Euro vor eigener Reserve von 300 Euro, also 350 Euro danach. Die anderen Kredite sind von der Reise unabhängig. Im Haushaltscheck sind dies 2.600 Euro Einkommen, 1.710 Euro Fixkosten, 240 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve.
Falls Sie die neue 1.800-Euro-Reise im betrachteten Monat tatsächlich einmalig bezahlen, ohne dass sie schon in den übrigen Kosten enthalten ist, erhöhen sich die Ausgaben auf 3.510 Euro. Bei sonst gleichen laufenden Werten ergeben sich 2.600 − 3.510 − 240 = −1.150 Euro vor Reserve und −1.450 Euro danach. Der zweite Rechnerdurchlauf verwendet deshalb 3.510 Euro Fixkosten. Diese Lücke beschreibt den Bedarf über das laufende Monatseinkommen hinaus; sie ist nicht mit der gesonderten heutigen Giro-Lücke von 850 Euro zu addieren. Einmalige Erstattungen und vorhandenes Vermögen sind zusätzlich nach tatsächlicher Verfügbarkeit einzuordnen, keine dauerhaft höheren Monatseinnahmen.
Die frühere Reisepreiszahlung von 2.400 Euro wird in diesem späteren Monat nicht nochmals als Ausgabe erfasst. Auch die nie bezahlten 600 Euro sind kein neuer Geldzufluss. Kontrollieren Sie vor einer Entscheidung diese sechs Punkte:
- Pauschalreise, Veranstalter und tatsächlicher insolvenzbedingter Ausfall geklärt?
- Passender Sicherungsschein und unabhängig geprüfter Absichererkontakt gesichert?
- Wirklich gezahlter und konkret gedeckter Betrag mit Belegen erfasst?
- Endgültige und vorläufige Erstattungen einschließlich möglicher Kartenkorrekturen getrennt?
- Weitere Forderungs-, Karten- oder Verfahrensfristen rechtzeitig geklärt?
- Ersatzkosten, verfügbare Mittel und weiterlaufende Raten ohne Doppelzählung geplant?
Häufige Fragen
Gilt der Pauschalreise-Insolvenzschutz automatisch auch für einen einzelnen Flug?
Ein einzelner Flug ist nicht automatisch eine Pauschalreise. § 651a BGB unterscheidet mehrere Arten von Reiseleistungen und enthält Ausnahmen. Bei verbundenen Reiseleistungen gibt es nach § 651w eigene Voraussetzungen und Grenzen. Reiseart und konkrete Absicherung müssen zuerst geklärt werden.
Muss ich immer denselben deutschen Fonds kontaktieren?
Prüfen Sie den in Ihren Vertragsunterlagen bezeichneten zuständigen Absicherer. § 651r nennt grundsätzlich einen befugten Fonds, erlaubt aber unter bestimmten Umsatzgrenzen auch Versicherungs- oder Banklösungen. § 651s berücksichtigt zudem eine den maßgeblichen Vorschriften entsprechende Absicherung bei Niederlassung in einem anderen EU- oder EWR-Staat.
Bedeutet unverzügliche Erstattung eine garantierte Auszahlung innerhalb von 14 Tagen?
§ 651r Absatz 3 verlangt bei einem Erstattungsverlangen nach Absatz 1 die unverzügliche Erfüllung. Eine feste allgemeine 14-Tage-Frist oder ein garantierter heutiger Geldeingang wird daraus hier nicht abgeleitet. Reichen Sie die nötigen Belege vollständig ein, sichern Sie den Eingang und klären Sie Verzögerungen konkret.
Warum bleiben im Modell 1.600 Euro statt 2.200 Euro offen?
Vom Reisepreis von 3.000 Euro wurden nur 2.400 Euro bezahlt und als vollständig gedeckt bestätigt. Davon sind bereits 800 Euro wirksam auf Giro erstattet. Es bleiben 1.600 Euro. Die nie bezahlten 600 Euro werden im geklärten Modell nicht mehr verlangt, aber nicht zusätzlich ausgezahlt.
Kann ich zusätzlich eine vollständige Kartenrückzahlung behalten?
Derselbe ausgefallene Reisepreis darf nicht doppelt ausgeglichen werden. Informieren Sie Absicherer und Kartenherausgeber über tatsächliche Zahlungen und deren Status. Vorläufige Kartenkorrektur, endgültige Regulierung und Auszahlung auf Giro sind getrennt abzugleichen; Anspruchsinhaberschaft und Abwicklung können zusätzliche Prüfung brauchen.
Wie wird die Ersatzreise im Haushaltscheck berücksichtigt?
Ohne Ersatzbuchung: 2.600 Euro Einkommen, 1.710 Euro Fixkosten, 240 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve ergeben 350 Euro nach Reserve. Eine zusätzlich einmalig bezahlte 1.800-Euro-Reise erhöht in diesem Monat die Ausgaben auf 3.510 Euro und ergibt bei gleichen laufenden Werten eine Lücke von 1.450 Euro zur Reserve. Tatsächlich vorhandenes Geld und Einzelerstattungen sind daneben gesondert einzuordnen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 651a BGB – Pauschalreise und Ausnahmen
- § 651r BGB – Insolvenzsicherung und unmittelbarer Anspruch
- § 651s BGB – Sicherheit aus anderen EU- und EWR-Staaten
- § 651t BGB – Vorauszahlungen und Absichererkontakt
- § 651w BGB – Verbundene Reiseleistungen
- Artikel 252 EGBGB – Sicherungsschein in Textform
- § 675j BGB – Autorisierte Kartenzahlung
- § 362 BGB – Tatsächlich bewirkte Leistung
- § 488 BGB – Unabhängige Kreditverpflichtung