Reisekosten bei Lohnpfändung: Spesen und Auszahlung prüfen
Spesen oder Reisekostenersatz trotz Lohnpfändung? Zahlungszweck, üblichen Rahmen, Abrechnung und P-Konto getrennt prüfen. Mit Budgetmodell ohne doppelte Abzüge.
In diesem Artikel
Kurzantwort
Aufwandsentschädigungen und bestimmte Zahlungen für auswärtige Beschäftigung sind nach § 850a Nummer 3 ZPO im üblichen Rahmen geschützt. Prüfen Sie den tatsächlichen Zahlungszweck, die Herausrechnung beim Arbeitgeber und bei Kontopfändung den gesonderten Schutz. Eine Erstattung für selbst bezahlten Reiseaufwand ist kein automatisch höheres dauerhaftes Monatseinkommen. Gleichen Sie Ausgaben und tatsächlich verfügbare Erstattung zum richtigen Zahlungszeitpunkt ab.
Reisekostenersatz nach Zweck und üblichem Umfang prüfen
Dieser Leitfaden betrifft im Oktober 2026 Arbeitnehmer in Deutschland bei einer gewöhnlichen zivilrechtlichen Lohnpfändung. Es geht um eine Arbeitgeberzahlung für dienstlich veranlassten Aufwand, nicht um die Finanzierung einer privaten Reise. Die tatsächliche Zahlung ist anhand ihrer Grundlage und Zusammensetzung einzuordnen. Die Überschrift „Spesen“ allein beweist den Schutz nicht.
§ 850a Nummer 3 ZPO schützt unter anderem Aufwandsentschädigungen, Auslösungsgelder und bestimmte Zulagen für auswärtige Beschäftigung, soweit sie den Rahmen des Üblichen nicht übersteigen. Prüfen Sie deshalb, wofür gezahlt wird, welchen Aufwand die Zahlung betrifft und wie der übliche Umfang belegt ist. Der Beitrag setzt keinen allgemeinen zulässigen Spesenbetrag, keine Kilometerpauschale und keinen bestimmten steuerfreien Satz fest.
| Zahlungsposition | Was zuerst zu klären ist |
|---|---|
| Erstattung dienstlicher Fahrt- oder Übernachtungskosten | Reise, Abrechnung, tatsächlicher Aufwand und erfasster üblicher Umfang |
| Auslösung oder pauschale Aufwandsentschädigung | Tatsächlicher Zahlungszweck, zugrunde liegende Regelung und üblicher Rahmen; nicht allein das Etikett |
| Gewöhnlicher Verdienst mit anderer Bezeichnung | Nicht ohne Grundlage als geschützten Aufwandsersatz herausrechnen |
| Vom Arbeitgeber unmittelbar bezahlte Reiseleistung | Keinen nicht erhaltenen Erstattungsbetrag zusätzlich als eigenen Kontoeingang ansetzen |
Der Pfändungsschutz schafft nicht allein einen arbeitsvertraglichen Anspruch auf jede gewünschte Reisekostenzahlung. Bei Unterhaltspfändung nach § 850d ZPO, besonderem Beschluss, Insolvenz oder Verwaltungsvollstreckung ist die konkrete Rechtslage gesondert zu prüfen. Die nachfolgende Rechnung entscheidet solche Sonderfälle nicht.
Abrechnung, geschützter Teil und tatsächliche Überweisung abgleichen
§ 108 GewO verlangt bei Entgeltzahlung grundsätzlich eine Abrechnung in Textform mit Zeitraum und Zusammensetzung, insbesondere Vergütungen und Abzügen; Absatz 2 enthält eine Ausnahme bei unveränderten Angaben. Legen Sie zusätzlich die Reisekostenabrechnung und zugehörigen Belege vor. Eine getrennte Reisekostenzahlung muss dem passenden Vorgang zugeordnet werden.
§ 850e Nummer 1 ZPO ordnet an, geschützte Bezüge nach § 850a bei der Pfändungsberechnung nicht mitzurechnen; auch gesetzlich abzuführende steuer- und sozialrechtliche Beträge werden dort berücksichtigt. Lassen Sie den Rechenweg erläutern. Ziehen Sie nicht einen Bruttobetrag ungeprüft von einem Netto ab, das eine Bereinigung bereits enthält.
Für den verbleibenden Verdienst sind die einschlägigen Grenzen nach § 850c ZPO, berücksichtigte Unterhaltsleistungen und der konkrete Beschluss maßgeblich. Absatz 4 regelt die jährliche Fortschreibung der Werte. Der Stammtext allein enthält deshalb nicht schon die für jeden aktuellen Monat passende vollständige Tabelle. Der Ratgeber zur Lohnpfändung und Tabellenberechnung behandelt diesen anschließenden Schritt.
Eine gezielte Anfrage lautet: „Bitte ordnen Sie die Zahlung [Datum, Betrag, Reisebezug] nach ihrer tatsächlichen Grundlage ein. Welchen Teil behandeln Sie nach § 850a Nummer 3 als geschützt, womit begründen Sie den üblichen Umfang, und wie wurde die Position nach § 850e in der Pfändungsrechnung berücksichtigt? Bitte erläutern Sie den Abgleich zur tatsächlichen Überweisung.“ Verwenden Sie nur echte Daten und sichern Sie die Antwort. Die Anfrage allein ändert einen bestehenden Abzug nicht.
Modell: 360 Euro Erstattung gleichen 360 Euro verauslagten Aufwand aus
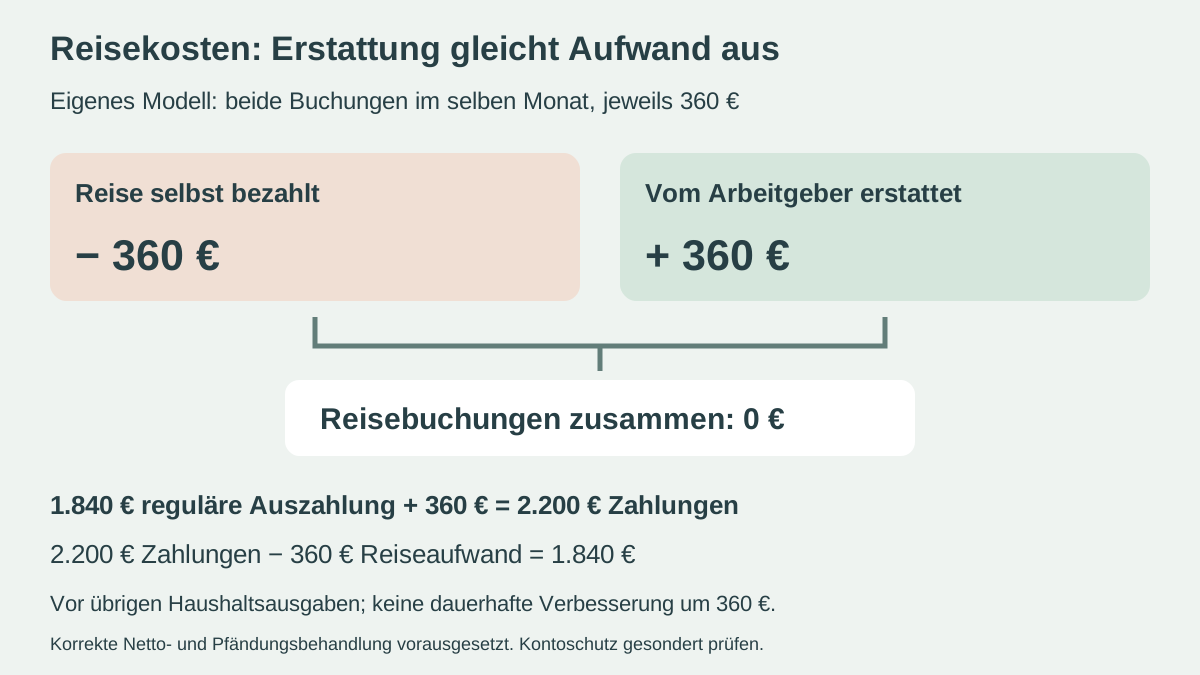
Eigenes vereinfachtes Zahlungsmodell, keine aktuelle Arbeitgeberregel: Die reguläre Nettoauszahlung nach allen gesetzlichen Abzügen und bereits korrekt berücksichtigter Lohnpfändung beträgt 1.840 Euro. Im selben Monat haben Sie 360 Euro nachgewiesene dienstliche Reisekosten vollständig aus eigenen verfügbaren Mitteln bezahlt. Der Arbeitgeber schuldet und erstattet genau diese 360 Euro. Die Zahlung ist im Modell vollständig dem geschützten üblichen Aufwandsersatz zugeordnet und kommt tatsächlich mit 360 Euro bei Ihnen an. Weitere Abzüge, Vorschüsse, Direktzahlungen und offene Reiserechnungen gibt es nicht.
| Vorgang im selben Modellmonat | Betrag | Bedeutung |
|---|---|---|
| Reguläre tatsächliche Nettoauszahlung | 1.840 Euro | Lohnpfändung bereits berücksichtigt |
| Reisekosten bereits selbst bezahlt | −360 Euro | Tatsächlicher Abfluss vor Erstattung |
| Reisekosten tatsächlich erstattet | +360 Euro | Gleicht genau den angenommenen Aufwand aus |
| Summe der Arbeitgeberzahlungen | 1.840 + 360 = 2.200 Euro | Noch keine Aussage über dauerhaft frei verfügbares Einkommen |
| Nach Abzug dieses Reiseaufwands verbleibender Betrag | 2.200 − 360 = 1.840 Euro | Vor den anderen Haushaltsausgaben und selbst gezahlten Raten |
Der Mehrbetrag von 360 Euro ist hier keine zusätzliche monatliche Verbesserung gegenüber einem Monat ohne diese Reiseausgabe. Die Pfändung ist in den 1.840 Euro schon berücksichtigt und wird nicht erneut als eigene Rate abgezogen. Ebenso werden die 360 Euro Erstattung nicht nochmals auf die gesamten 2.200 Euro addiert.
Die 1.840 Euro sind eine ausdrücklich vorgegebene tatsächliche Auszahlung, kein aus Brutto oder Pfändungstabelle hergeleiteter Freibetrag. Liegen Ausgabe und Erstattung in unterschiedlichen Monaten, bilden Sie beide zum jeweiligen echten Zahlungszeitpunkt ab. Eine bloße Erstattungszusage ist noch kein Geldeingang.
Bei zusätzlicher Kontopfändung reicht die geschützte Lohnposition allein nicht
Wird auch das Zahlungskonto gepfändet, prüfen Sie die konkrete Kontogutschrift und den tatsächlich verfügbaren Schutz. § 899 ZPO regelt den P-Konto-Grundschutz und Überträge; § 902 ZPO nennt besondere Erhöhungsbeträge. Ein Verwendungszweck „Spesen“ erhöht den vorhandenen Kontoschutz nicht allein automatisch um jeden überwiesenen Betrag.
Reicht der bereits vorhandene Schutz für tatsächlich unpfändbare Beträge nicht aus, ist ein Antrag auf abweichende Festsetzung nach § 906 Absatz 2 ZPO beim Vollstreckungsgericht zu prüfen. Für den hier behandelten zivilrechtlichen Fall sind Arbeitgeberabrechnung, Reisekostennachweise, Gutschrift und vorhandener Kontoschutz zusammen vorzulegen. Der Leitfaden zur gleichzeitigen Lohn- und Kontopfändung erklärt die getrennten Ebenen.
- Aktenzeichen und Pfändungsdaten von Arbeitgeber und Bank zugeordnet?
- Abrechnung der konkreten Reise mit Zeitraum, Zweck und Betrag vorhanden?
- Unterlagen zum tatsächlichen Aufwand und zur geschützten üblichen Leistung beigefügt?
- Schon vorhandenen Schutz und die verbleibende Differenz nachvollziehbar dargestellt?
- Gutschrift, Zahlungsmonat und dringend nötige Zahlungen konkret benannt?
Bei Zeitdruck ist vorläufiger Schutz anzusprechen. § 906 Absatz 3 Nummer 2 ZPO verweist auf die Prüfung einer möglichen einstweiligen Anordnung nach § 732 Absatz 2 ZPO. Ein gestellter Antrag allein erhöht den verfügbaren Betrag nicht sofort. Kontrollieren Sie Entscheidung und tatsächliche Umsetzung bei der Bank; der Beitrag verspricht keine Bearbeitungsdauer oder pauschale Freigabe jedes Spesenbetrags.
Im Haushaltscheck Erstattung und zugehörige Ausgabe zusammen erfassen
Für die wiederkehrende Planung des Modellfalls stehen 1.840 Euro regulär tatsächlich verfügbare Auszahlung, 1.200 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten, 140 Euro andere daraus selbst zu zahlende Kreditraten und 250 Euro gewünschte Reserve gegenüber. Es bleiben 1.840 − 1.200 − 140 = 500 Euro vor Reserve und 250 Euro danach.
Im vorhandenen Haushaltscheck verwenden Sie 1.840 Euro Einkommen, 1.200 Euro Fixkosten, 140 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die bereits von der Auszahlung abgezogene Lohnpfändung gehört nicht ein zweites Mal in das Ratenfeld.
Alternativ können Sie genau den Monat mit Reise und vollständiger Erstattung abbilden: 2.200 Euro tatsächliche Einnahmen einschließlich einmaliger Erstattung und 1.200 + 360 = 1.560 Euro Ausgaben einschließlich des vollständig selbst bezahlten Reiseaufwands. Bei denselben 140 Euro Raten und 250 Euro Reserve bleiben ebenfalls 250 Euro. Beide Darstellungen sind Alternativen; sie werden nicht addiert.
Falsch wäre, 2.200 Euro mit nur 1.200 Euro gewöhnlichen Kosten zu kombinieren. Dann erschienen 610 Euro nach Reserve, obwohl die 360 Euro Reiseausgabe fehlen: 610 − 250 = 360 Euro zu viel. Ein nicht erhaltener Vorschuss oder eine vom Arbeitgeber direkt beglichene Rechnung darf umgekehrt nicht als eigener Zufluss und eigener Abfluss erfunden werden.
Diese Modellrechnung setzt tatsächliche Verfügbarkeit nach einem gegebenenfalls nötigen Kontoschutz ausdrücklich voraus. Vor einer eigenen 300-Euro-Rate stehen zu einem früheren Zeitpunkt vielleicht nur 220 Euro frei bereit; fehlen bis dahin sichere weitere Mittel, beträgt die Terminlücke 80 Euro. Eine spätere erwartete Erstattung schließt sie noch nicht. Die 300-Euro-Rate gehört zu einem gesonderten Terminbeispiel und wird nicht zusätzlich in das Monatsmodell mit 140 Euro Raten eingefügt.
Zweck, Pfändungsrechnung, Kontozugriff und eigene Kosten getrennt abhaken
- Zahlungsgrund und dienstlichen Aufwand statt bloßer Bezeichnung „Spesen“ geklärt?
- Geschützten üblichen Umfang anhand echter Regelung und Abrechnung nachvollzogen?
- Gesetzliche Abzüge und Herausrechnung nach § 850e ohne doppelte Bereinigung abgeglichen?
- Tatsächliche Arbeitgeberzahlung vom Tabellen-Netto unterschieden?
- Bei Kontopfändung vorhandenen Schutz, nötigen Antrag und dessen Umsetzung separat geprüft?
- Ausgabe und Erstattung jeweils einmal und im tatsächlichen Zahlungsmonat erfasst?
- Monatliche Tragbarkeit von der Deckung am konkreten Ratentag getrennt?
Bei streitiger Einordnung lassen Sie Abrechnung, Reiseunterlagen und Pfändungsbeschluss gemeinsam prüfen. Für den laufenden Lebensunterhalt zählen tatsächlich nutzbare Mittel. Ein behaupteter Erstattungsanspruch und eine noch blockierte Kontogutschrift sind noch keine frei verfügbare Reserve.
Häufige Fragen
Ist alles mit der Bezeichnung Spesen automatisch unpfändbar?
Nein. Nach § 850a Nummer 3 ZPO kommt es auf die tatsächliche erfasste Zahlungsart und den üblichen Rahmen an. Sichern Sie Reisegrundlage, Abrechnung und Nachweise. Der Beitrag nennt keinen pauschal für alle Arbeitnehmer zulässigen Spesenbetrag.
Sind 2.200 Euro Arbeitgeberzahlung im Modell dauerhaftes Monatseinkommen?
Nein. Darin stecken 1.840 Euro reguläre tatsächliche Nettoauszahlung und 360 Euro einmalige Erstattung für zuvor im selben Monat selbst bezahlte Reisekosten. Die 360 Euro gleichen den angenommenen Aufwand aus. Nach diesem Aufwand bleiben vor anderen Ausgaben 1.840 Euro.
Muss ich die Lohnpfändung im Haushaltscheck noch einmal als Rate abziehen?
Nicht, wenn Sie bereits die tatsächlich verfügbare Auszahlung nach dem korrekt berücksichtigten Pfändungsabzug als Einkommen verwenden. Das wäre eine Doppelzählung. Im Modell gehören nur die zusätzlich selbst zu zahlenden 140 Euro Raten in das Ratenfeld.
Warum bleiben bei beiden richtigen Budgetdarstellungen 250 Euro nach Reserve?
Die regelmäßige Darstellung lautet 1.840 Euro Einnahmen minus 1.200 Euro Kosten, 140 Euro Raten und 250 Euro Reserve. Im Reisemonat kommen 360 Euro tatsächliche Erstattung und dieselben 360 Euro tatsächlich bezahlter Aufwand hinzu. Mit 2.200 Euro Einnahmen und 1.560 Euro Kosten bleibt das Ergebnis gleich.
Reicht die geschützte Abrechnung des Arbeitgebers auch für jede Kontofreigabe?
Nicht automatisch. Bei zusätzlicher Kontopfändung müssen vorhandener Schutz und konkrete Gutschrift gesondert abgeglichen werden. Reicht der Schutz nicht aus, ist im zivilrechtlichen Fall eine individuelle Festsetzung nach § 906 Absatz 2 ZPO zu prüfen. Ein Antrag allein macht das Geld nicht sofort verfügbar.
Kann eine erwartete Erstattung die nächste Rate schon sicher decken?
Erst tatsächlich rechtzeitig verfügbare Mittel decken eine fällige Zahlung. Im getrennten Terminbeispiel stehen 220 Euro einer 300-Euro-Rate gegenüber, also fehlen 80 Euro. Eine spätere zugesagte, noch nicht verfügbare Erstattung schließt diese Terminlücke nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 850a ZPO – Aufwandsersatz und üblicher Rahmen
- § 850e ZPO – Herausrechnung geschützter Bezüge
- § 850c ZPO – Tabellenberechnung und jährliche Fortschreibung
- § 850d ZPO – Gesonderte Regeln für Unterhaltsansprüche
- § 899 ZPO – Kontoschutz und Überträge
- § 902 ZPO – Besondere Erhöhungsbeträge
- § 906 ZPO – Individuelle Kontofreigabe und vorläufiger Schutz
- § 732 ZPO – Mögliche einstweilige Anordnung
- § 108 GewO – Zusammensetzung der Entgeltabrechnung