Privathaftpflicht: Forderung, Abwehr und eigene Zahlung prüfen
Schadenersatz trotz Privathaftpflicht? Anspruch, Deckung, Abwehr, Anerkenntnis und Zahlungsweg prüfen. Mit Direktzahlungsmodell und eigener Monatsrechnung.
In diesem Artikel
Kurzantwort
Geben Sie die Forderung zügig an Ihren Haftpflichtversicherer weiter und verlangen Sie die Prüfung von Haftung und Deckung. § 100 VVG umfasst Freistellung und Abwehr unbegründeter Ansprüche. Ein eigenes Anerkenntnis führt nach § 105 VVG nicht aufgrund einer pauschalen Klausel stets zum vollständigen Schutzverlust; es macht aber nicht jeden Betrag versichert. Klären Sie Bindungswirkung, Selbstbeteiligung und tatsächliche Direktzahlungen, bevor Sie den eigenen Rest berechnen.
Schadenersatzforderung und Versicherungsschutz getrennt prüfen
Dieser Leitfaden behandelt den am 1. November 2026 geprüften deutschen Rechtsstand für einen erwachsenen Versicherungsnehmer einer privaten Haftpflichtversicherung, gegen den eine andere Person Schadenersatz verlangt. Kfz-Pflichtversicherung, berufliche Haftpflicht, vorsätzlich verursachte Schäden und besondere Direktansprüche sind nicht Gegenstand des Modells. Der Beitrag entscheidet keine tatsächliche Haftung oder Deckung.
§ 100 VVG beschreibt zwei Aufgaben der Haftpflichtversicherung: die Freistellung von erfassten Drittansprüchen und die Abwehr unbegründeter Ansprüche. Ein Forderungsbrief bedeutet deshalb nicht automatisch, dass Sie die gesamte Summe selbst bezahlen müssen. Umgekehrt bestätigt die bloße Existenz einer Police nicht, dass jedes Ereignis versichert ist. Nach § 1 VVG kommt es auf das vereinbarte Risiko und den Versicherungsfall an.
Prüfen Sie Versicherungsschein, Bedingungen und Nachträge sowie Person, Ereigniszeit, versicherten Bereich, Ausschlüsse, Versicherungssumme und wirksam vereinbarte Selbstbeteiligung. Trennen Sie drei Fragen: Besteht der Anspruch der anderen Person? Fällt er unter den Vertrag? Wer hat an wen bereits tatsächlich bezahlt?
Ist der Beitragsstatus streitig, ist dies zusätzlich zu klären. Der Prüfplan zu verspäteten Folgebeiträgen der Privathaftpflicht behandelt Mahnung, mögliche Leistungslücke und Vertragsfortsetzung. Ein ausgeglichenes Beitragskonto allein entscheidet nicht die Berechtigung des Schadenersatzanspruchs.
Ereignis, Anspruch und Gerichtspost zügig weitergeben
Melden Sie den Sachverhalt über den bestätigten Schadenkanal und bewahren Sie Versandnachweise auf. § 104 VVG Absatz 1 nennt jeweils eine Woche für die Anzeige der möglicherweise haftungsbegründenden Tatsachen und nach Geltendmachung eines Drittanspruchs. Eine schon erfolgte Ereignismeldung ersetzt deshalb nicht die Weitergabe eines späteren Forderungsbriefs.
Absatz 2 verlangt eine unverzügliche Anzeige, wenn ein Anspruch gerichtlich geltend gemacht, Prozesskostenhilfe beantragt oder gerichtlich der Streit verkündet wird. Er nennt außerdem ein Ermittlungsverfahren wegen des betreffenden Schadenereignisses. Nach Absatz 3 genügt zur Fristwahrung die rechtzeitige Absendung. Der dortige Verweis auf § 30 VVG Absatz 2 betrifft die rechtzeitige anderweitige Kenntnis des Versicherers und die Berufung auf eine entsprechende Leistungsfreiheitsvereinbarung. Eine allgemeine Erlaubnis, die Meldung zu unterlassen, folgt daraus nicht.
Nach § 31 VVG kann der Versicherer erforderliche Auskünfte und billigerweise zumutbar zu beschaffende Belege verlangen. Sichern Sie Forderungsschreiben, Fotos, Rechnungen, Ablauf und gegebenenfalls Zeugenangaben. Beschreiben Sie belegte Tatsachen wahrheitsgemäß; machen Sie aus einer Vermutung kein feststehendes Schuldanerkenntnis.
Fragen Sie bei gerichtlicher Post sofort nach, wer die erforderliche Reaktion übernimmt und bis wann. Die Weiterleitung an den Versicherer ist keine bereits abgegebene gerichtliche Erklärung. Der Beitrag berechnet keine Prozessfrist aus dem Briefdatum und trifft keine pauschale Aussage, dass eine verspätete Meldung jeden Schutz vollständig beseitigt.
Abwehr, eigenes Anerkenntnis und Kosten nicht verwechseln
Die Abwehr unbegründeter Ansprüche gehört nach § 100 VVG zum beschriebenen Haftpflichtschutz. Nach § 101 VVG umfasst die Versicherung auch gerichtliche und außergerichtliche Abwehrkosten, soweit deren Aufwendung den Umständen nach geboten ist. Die Norm enthält zusätzliche Regeln etwa zu vom Versicherer angewiesener Strafverteidigung, Vorschüssen und bestimmten Kosten über der Versicherungssumme. Daraus folgt keine pauschale Zusage für jedes selbst vereinbarte Zusatzhonorar.
Der Ratgeber zur Rechtsschutzversicherung im Kreditstreit behandelt einen anderen Versicherungszweig und dessen vereinbarten Kostenumfang. Eine Haftpflichtversicherung finanziert nicht allein wegen einer Drittbehauptung jeden beliebigen eigenen Bankprozess; umgekehrt ist für die haftpflichtrechtliche Abwehrfunktion nicht schon eine separate Rechtsschutzpolice der entscheidende gesetzliche Ausgangspunkt.
§ 105 VVG erklärt eine Vereinbarung für unwirksam, nach der der Versicherer allein deshalb nicht leisten müsste, weil Sie ohne seine Einwilligung den Dritten befriedigt oder dessen Anspruch anerkannt haben. Die Pauschalbehauptung „Ein eigenes Anerkenntnis kostet immer den gesamten Versicherungsschutz“ ist daher verfehlt.
Die Norm macht aber keinen unbegründeten Anspruch nachträglich begründet und erweitert nicht automatisch das vereinbarte Risiko oder die Leistungshöhe. Stimmen Sie vor Zahlung oder Vergleich Sachverhalt, berechtigten Umfang, Bindungswirkung, Eigenanteil und Abwicklung mit dem Versicherer ab. Eine sachliche Unfall- oder Ereignisschilderung und ein zusätzlich versprochenes Zahlungsversprechen sind unterschiedliche Dinge. Der Beitrag empfiehlt kein ungeprüftes Anerkenntnis.
Die Zweiwochenregel beginnt nicht mit jedem Forderungsbrief
§ 106 VVG knüpft die Freistellung innerhalb von zwei Wochen daran, dass der Drittanspruch mit bindender Wirkung für den Versicherer durch rechtskräftiges Urteil, Anerkenntnis oder Vergleich festgestellt worden ist. Entscheidend ist diese Voraussetzung; weder der erste Schadenanruf noch ein beliebiger Brief der anderen Person ist stets der Fristbeginn.
Hat der Versicherungsnehmer den Dritten mit bindender Wirkung für den Versicherer bereits befriedigt, nennt die Norm die Entschädigungszahlung an den Versicherungsnehmer innerhalb von zwei Wochen nach dieser Befriedigung. Für nach § 101 zu ersetzende Kosten gilt die dort bezeichnete Mitteilung der Berechnung. § 112 VVG schützt die Regeln der §§ 104 und 106 vor nachteiliger vertraglicher Abweichung. Das ist keine Aussage, jede beliebige Vertragsklausel oder Selbstbeteiligung sei unwirksam.
| Zahlungsweg | Im eigenen Monatsbudget |
|---|---|
| Versicherer bezahlt den Dritten direkt | Keine eigene Gutschrift und kein selbst vorfinanzierter Abfluss dieses Betrags. |
| Sie leisten den geklärten Eigenanteil selbst | Tatsächlich geleisteten Betrag einmal im richtigen Monat erfassen. |
| Sie haben selbst bezahlt und erwarten Erstattung | Eigenen Abfluss und wirklich eingegangene Erstattung nach tatsächlichem Zahlungsmonat trennen. |
| Eine Zahlung ist erst angekündigt | Noch kein bestätigter Eingang beim richtigen Empfänger. |
Lassen Sie Anspruch, Zahlungsempfänger, Verwendungszweck, tatsächlich erhaltene Beträge und noch offenen Rest abgleichen. Eine Deckungsbestätigung ist kein Zahlungsbeleg. Bereits erhaltene Beträge dürfen nicht ein zweites Mal als offener Teil desselben Anspruchs gefordert oder im Budget doppelt verbucht werden.
Modell: 750 Euro Direktzahlung und 150 Euro eigener Anteil
Geschlossenes eigenes Beispiel ohne echte Vertrags- oder Kontodaten: Ein privater Schadenfall fällt ausdrücklich vollständig in den geklärten Vertrag. Der Drittanspruch wird am 15. Oktober 2026 durch einen wirksamen, für den Versicherer bindenden Vergleich auf insgesamt 900 Euro festgestellt. Die vereinbarte Selbstbeteiligung von einmal 150 Euro ist im Modell wirksam und für genau diesen Fall anzusetzen. Das sind frei gewählte Modellbeträge, keine gesetzlichen Standardwerte, Schadenbewertung oder aktuellen Tarifkonditionen.
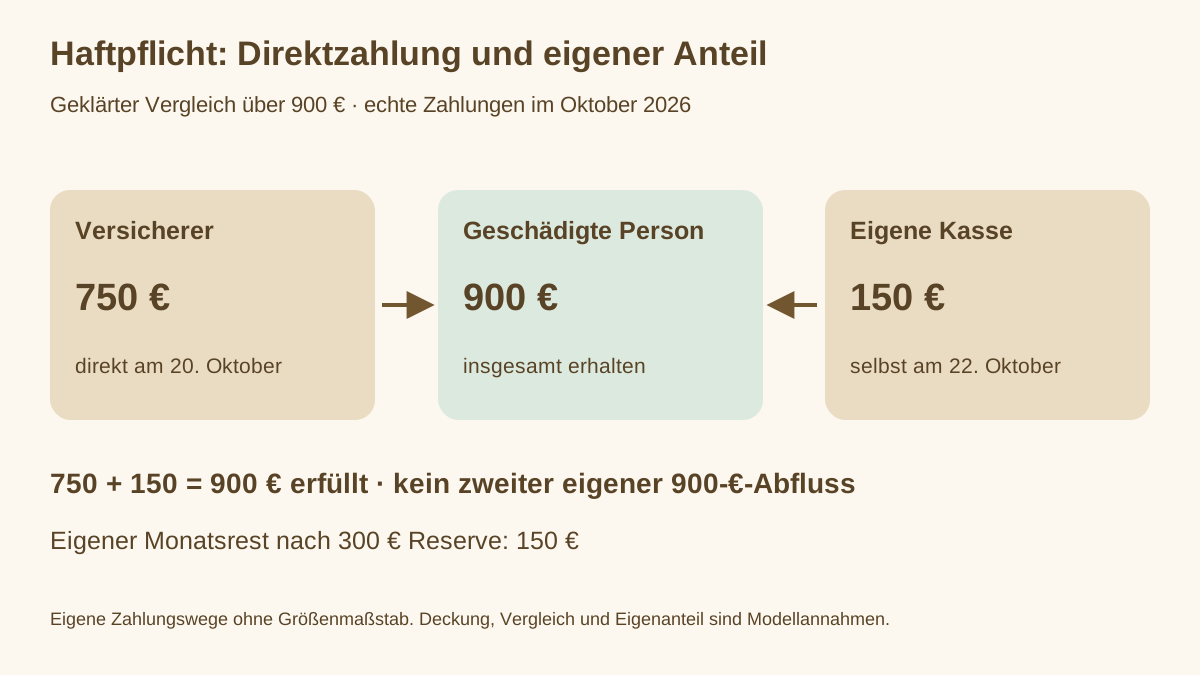
Die konkrete Deckung, Bindungswirkung und Zahlungsaufteilung sind mit allen Beteiligten geklärt. Es gibt keine weiteren Ansprüche, Zinsen, Gebühren, Abwehrkosten, Ausschlüsse, Höchstbetragsprobleme, Aufrechnungen oder anderen Zahlungen. Der Versicherer schuldet unter diesen Annahmen 900 − 150 = 750 Euro und zahlt diese am 20. Oktober tatsächlich direkt an die geschädigte Person. Die versicherte Person zahlt am 22. Oktober die übrigen 150 Euro selbst an dieselbe richtige Person.
| Tatsächlich bewirkte Zahlung | Empfangen | Rest des gesamten Drittanspruchs |
|---|---|---|
| Vor Zahlung | 0 Euro | 900 Euro |
| 20. Oktober: Versicherer direkt an geschädigte Person | 750 Euro | 900 − 750 = 150 Euro |
| 22. Oktober: eigener Anteil an geschädigte Person | 150 Euro | 150 − 150 = 0 Euro |
Die vollständige Erfüllung dieses Vergleichsanspruchs ist im Modell bestätigt. § 362 BGB stellt auf die bewirkte geschuldete Leistung ab. Zusammen sind 750 + 150 = 900 Euro angekommen. Der eigene Anteil wird nicht nochmals von den bereits berechneten 750 Euro abgezogen. Die versicherte Person erhält die Direktzahlung nicht auf ihr Konto und leistet auch keine zusätzliche eigene Vorauszahlung von 900 Euro.
Der Vergleich und die konkrete Deckung sind ausdrückliche Annahmen; es wird kein echter Schadenfall geprüft oder ein Vergleichsbetrag empfohlen. Für eine streitige Forderung, eine Ablehnung oder einen anderen Zahlungsweg ist neu zu rechnen und die jeweilige Grundlage zu prüfen.
Im eigenen Monat zählt hier nur die tatsächliche Zahlung von 150 Euro
Eigener Oktoberhaushalt derselben versicherten Person: 2.700 Euro tatsächliches verlässliches Nettoeinkommen, 1.850 Euro sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten, 250 Euro alle eigenen Kreditraten und 300 Euro gewünschte Reserve. Der jährliche Versicherungsbeitrag ist für den betrachteten Monatsplan bereits ordnungsgemäß berücksichtigt; es fällt kein zusätzlicher Beitragsrückstand an. Die einmaligen 150 Euro Selbstbeteiligung sind in den 1.850 Euro noch nicht enthalten.
Der Vergleich ohne die Sonderzahlung ergibt 2.700 − 1.850 − 250 = 600 Euro vor und 300 Euro nach Reserve. Mit der tatsächlichen eigenen Zahlung steigen die vollständigen Oktoberkosten einmalig auf 1.850 + 150 = 2.000 Euro. Dann bleiben 2.700 − 2.000 − 250 = 450 Euro vor und 450 − 300 = 150 Euro nach Reserve.
Im Haushaltscheck lauten die Werte 2.700 Euro Einkommen, 2.000 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die direkten 750 Euro werden weder zum eigenen Einkommen addiert noch als eigene Ausgabe abgezogen. Auch die volle Forderung von 900 Euro kommt nicht zusätzlich zu den 150 Euro in diesen eigenen Zahlungsmonat. Die Selbstbeteiligung ist keine neue dauerhafte monatliche Kreditrate.
Die zeitgerechte Geldverfügbarkeit ist im Modell vorausgesetzt; ein Monatsrest beweist sie nicht. § 488 BGB betrifft eigene Darlehenspflichten. Die Schadenmeldung oder Deckungsprüfung pausiert eine eigene Kreditrate nicht automatisch. Der Rechner bestätigt weder Haftung noch Versicherungsschutz.
- Ereignis, Anspruch und versicherten Vertragsumfang getrennt geprüft?
- Tatsachen, Forderung und spätere Gerichtspost nachweisbar weitergegeben?
- Versicherer um Prüfung der Berechtigung und gegebenenfalls Abwehr gebeten?
- Anerkenntnis, Vergleich und Bindungswirkung vor eigener Zusage abgestimmt?
- Eigenanteil, Direktzahlung und mögliche eigene Vorleistung klar zugeordnet?
- Tatsächlichen Empfang und offenen Rest statt nur einer Ankündigung bestätigt?
- Eigene Zahlung im richtigen Monat ohne doppelte 750 oder 900 Euro gerechnet?
Eine konkrete Anfrage kann lauten: „Bitte prüfen Sie den gemeldeten Drittanspruch und teilen Sie mir mit, ob und in welchem Umfang Sie Deckung und gegebenenfalls die Abwehr übernehmen. Bitte erläutern Sie Bindungswirkung, Selbstbeteiligung und Zahlungsweg. Welche Beträge wurden bereits direkt an die geschädigte Person gezahlt, welcher Rest verbleibt und wer sichert eine etwa erforderliche gerichtliche Reaktion?“ Nennen Sie echte Termine und verwenden Sie nur zutreffende Angaben.
Häufige Fragen
Bezahlt die Privathaftpflicht jede gegen mich erhobene Forderung?
Nein. § 100 VVG umfasst Freistellung und Abwehr unbegründeter Drittansprüche im Versicherungsrahmen. Ob die Forderung besteht und ob das Ereignis unter den tatsächlichen Vertrag fällt, sind getrennte Fragen. Eine bloße Police oder ein Forderungsbrief bestätigt nicht jede Deckung oder Haftung.
Welche Meldungen nennt § 104 VVG?
Absatz 1 nennt je eine Woche für die möglicherweise haftungsbegründenden Tatsachen und nach Geltendmachung des Anspruchs. Gerichtliche Geltendmachung, Prozesskostenhilfeantrag, gerichtliche Streitverkündung und ein einschlägiges Ermittlungsverfahren sind nach Absatz 2 unverzüglich anzuzeigen. Rechtzeitige Absendung und die gesetzlich verwiesene Kenntnisregel sind zu beachten.
Verliere ich durch jedes eigene Anerkenntnis automatisch den Schutz?
§ 105 VVG erklärt eine Vereinbarung für unwirksam, die allein an Befriedigung oder Anerkenntnis ohne Einwilligung des Versicherers dessen Leistungsfreiheit knüpft. Das schafft aber keinen unbegründeten Anspruch und erweitert nicht automatisch die Deckung. Stimmen Sie Zusagen, Betrag und Bindungswirkung vorab konkret ab.
Muss der Versicherer stets zwei Wochen nach dem ersten Anruf zahlen?
§ 106 VVG knüpft die Freistellung an die Feststellung des Drittanspruchs mit bindender Wirkung für den Versicherer durch rechtskräftiges Urteil, Anerkenntnis oder Vergleich. Eigene vorherige Befriedigung und Abwehrkosten haben gesonderte Anknüpfungspunkte. Ein erster Anruf ist nicht pauschal der Fristbeginn.
Warum beträgt der eigene Abfluss im Modell nur 150 statt 900 Euro?
Der Versicherer zahlt 750 Euro tatsächlich direkt an die geschädigte Person. Die versicherte Person leistet selbst die übrigen 150 Euro. Zusammen sind 900 Euro erfüllt. Es gibt keine eigene Vorauszahlung der gesamten Forderung und keine zusätzliche eigene Gutschrift der Direktzahlung.
Wie viel bleibt im Modell nach der gewünschten Reserve?
2.700 Euro tatsächliches Einkommen minus 2.000 Euro vollständige Kosten einschließlich einmalig 150 Euro Selbstbeteiligung und minus 250 Euro alle Kreditraten ergeben 450 Euro. Nach 300 Euro Reserve bleiben 150 Euro. Die 750 Euro Direktzahlung werden nicht zusätzlich als eigenes Einkommen oder eigene Ausgabe angesetzt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 1 VVG – Vereinbartes Risiko und Prämie
- § 31 VVG – Erforderliche Auskünfte und Belege
- § 100 VVG – Freistellung und Abwehr
- § 101 VVG – Gebotene Abwehrkosten
- § 104 VVG – Getrennte Anzeigen und Fristen
- § 105 VVG – Keine pauschale Anerkenntnisklausel
- § 106 VVG – Fälligkeit mit Bindungswirkung
- § 112 VVG – Schutz vor nachteiliger Abweichung
- § 362 BGB – Tatsächlich bewirkte Leistung
- § 488 BGB – Eigene Darlehenspflichten
- § 30 VVG – Anderweitige rechtzeitige Kenntnis