Rechtsschutz im Kreditstreit: Deckung und eigene Kosten prüfen
Rechtsschutz für den Kreditstreit prüfen: Police, Deckungsanfrage, Anwaltswahl und Ablehnung. Rechenmodell zu Selbstbeteiligung, offener Erstattung und Monatsbudget.
In diesem Artikel
Kurzantwort
Prüfen Sie Ihre tatsächliche Police und verlangen Sie eine konkrete Deckungsentscheidung für den nächsten Schritt im Kreditstreit. § 125 VVG knüpft die Leistung an den vereinbarten Umfang. Klären Sie Anwaltsauftrag, Honorar und Eigenanteil gesondert. Eine Zusage ist noch kein Zahlungseingang; eine Versicherungsanfrage hält Gerichtsfristen oder Kreditraten nicht allgemein an. Planen Sie im Monat den wirklichen Nettoabfluss statt einer erst erwarteten Erstattung.
Der vereinbarte Schutz muss zum konkreten Kreditstreit passen
Dieser Leitfaden betrifft eine private Rechtsschutzversicherung für einen Kreditstreit eines Verbrauchers in Deutschland nach der Rechtslage im Oktober 2026. Rechtsschutz finanziert die rechtliche Interessenwahrnehmung im vereinbarten Umfang; er ist keine allgemeine Übernahme einer Kreditrestschuld. Die konkrete Deckung hängt von Ihrem Vertrag und dem gemeldeten Sachverhalt ab.
§ 125 VVG verpflichtet den Versicherer zu den erforderlichen Leistungen im vereinbarten Umfang. Prüfen Sie Versicherungsschein, eingeschlossene Bedingungen mit Versionsstand, Nachträge und die konkrete Deckungsentscheidung gemeinsam. Ein Werbebegriff wie „Privat-Rechtsschutz“ bestätigt allein weder jeden Bankstreit noch jede Honorarvereinbarung.
| Prüfpunkt | Konkrete Frage an die Unterlagen |
|---|---|
| Versicherte Person und Bereich | Sind Sie in der betroffenen Eigenschaft und im passenden Rechtsbereich versichert? |
| Zeitlicher Verlauf | Welches Ereignis gilt nach den Bedingungen als Versicherungsfall, wann begann der Schutz und welche Wartezeit ist vereinbart? |
| Gegenstand und Zweck | Privater Konsumkredit, Bauvorhaben, Kapitalanlage oder eigene Darlehensvergabe? |
| Kostengrenzen | Welche Kosten, Selbstbeteiligung, Höchstbeträge und Verfahrensschritte sind erfasst? |
| Entscheidung | Für welchen Gegner, Streitpunkt und welche Tätigkeit gilt die Zusage tatsächlich? |
Als unverbindliche Orientierung enthalten die GDV-Musterbedingungen ARB 2021, Stand Juni 2025 Vertragsrechtsschutz, zeitliche Regeln und Ausschlüsse. Genannt werden unter anderem bestimmte Baufinanzierungen, Kapitalanlagen und die Vergabe von Darlehen; diese unterschiedlichen Sachverhalte sind sorgfältig zuzuordnen. Daraus folgt weder die Ablehnung jedes aufgenommenen Konsumkredits noch eine Deckungsgarantie. Das Dokument ist ein fakultatives Muster mit möglichen Abweichungen, keine Police Ihres Anbieters. Auch seine Wartezeit samt Ausnahmen ist keine für jeden Vertrag gesetzlich festgelegte Dauer.
Erstellen Sie eine wahrheitsgemäße Chronologie aus Kreditabschluss, behauptetem Pflichtverstoß, erster Beanstandung, Anbieterantwort und gerichtlicher Post. Ein späteres Anwalts- oder Klageschreiben beweist für sich nicht, dass der Versicherungsfall erst an diesem Tag begonnen hat. Lassen Sie bei einer Ablehnung den konkret herangezogenen Zeitpunkt und die zugehörige Klausel erklären.
Deckungsanfrage und Anwaltsauftrag getrennt abstimmen
Schildern Sie Streit und Ziel konkret: etwa die Abwehr einer bezeichneten Bankforderung oder die Rückzahlung einer bestimmten bereits bezahlten Position. Fügen Sie Vertrag, Abrechnung, relevante Korrespondenz, Zahlungsbelege und gerichtliche Schreiben bei. Fragen Sie nach der Deckung für den tatsächlich nächsten Schritt; eine Eingangsbestätigung ist noch keine Kostenübernahme.
Eine anpassbare Anfrage: „Zum Vertrag [Versicherungsnummer] bitte ich um Prüfung und Bestätigung des Versicherungsschutzes für [konkreter Streit mit Gegner und Ziel]. Die zeitlichen Abläufe ergeben sich aus [beigefügter Chronologie]. Benötigt wird zunächst [genaue Tätigkeit]. Bitte nennen Sie erfassten Umfang, Selbstbeteiligung, etwaige Kostenbegrenzungen und noch erforderliche Unterlagen. Bitte erläutern Sie eine Einschränkung oder Ablehnung mit konkreter Vertragsgrundlage.“ Geben Sie echte Termine und drohende Fristen mit an.
Nach § 126 VVG ist ein gegebenenfalls eingesetztes selbständiges Schadensabwicklungsunternehmen im Versicherungsschein zu bezeichnen. In diesem Fall sind Leistungsansprüche nach Absatz 2 gegen dieses Unternehmen geltend zu machen. Prüfen Sie den wirklich zuständigen Bearbeiter und die angegebenen Kontakte; die Beauftragung eines beliebigen Vermittlers ersetzt keine passende Anspruchsanmeldung.
§ 127 VVG schützt die freie Anwaltswahl aus dem Kreis der Rechtsanwälte, deren Vergütung nach dem Versicherungsvertrag getragen wird. Das ist keine pauschale Zusage zur Erstattung jedes zusätzlich vereinbarten Honorars. Klären Sie mit der Kanzlei Auftrag, Vergütung, mögliche Vorschüsse und wer die Deckungsanfrage übernimmt. Die Mandatierung und der Versicherungsvertrag sind unterschiedliche Rechtsverhältnisse.
Eine Zusage für eine konkret bezeichnete außergerichtliche Tätigkeit darf nicht ungeprüft als Zusage für Klage, Rechtsmittel, Vergleich oder Vollstreckung gelesen werden. Fragen Sie den neuen Schritt vorab nach und lassen Sie Umfang und Kostenfolgen nachvollziehbar bestätigen. Müssen Fristen gesichert werden, stimmen Sie dies sofort mit der Rechtsvertretung ab; warten Sie nicht einfach auf eine Versicherungsauskunft.
Ablehnungsgrund und Fälligkeit unterscheiden
Eine Ablehnung wegen eines Risikoausschlusses oder eines streitigen Versicherungsbeginns hat einen anderen Prüfgegenstand als fehlende Erfolgsaussicht. Verlangen Sie die vollständige Begründung, die benannte Klausel und die entscheidenden tatsächlichen Annahmen. Eine allgemeine Beschwerde ersetzt nicht automatisch den für Ihren Einwand passenden weiteren Schritt.
§ 128 VVG betrifft die Ablehnung wegen fehlender hinreichender Erfolgsaussicht oder Mutwilligkeit. Dafür muss der Vertrag ein Gutachterverfahren oder ein anderes Verfahren mit vergleichbaren Unparteilichkeitsgarantien vorsehen; der Versicherer muss bei der Ablehnung darauf hinweisen. Fehlt das vorgesehene Verfahren oder der Hinweis, gilt nach der Norm das Rechtsschutzbedürfnis im Einzelfall als anerkannt. Das ist nicht pauschal die Anerkennung sämtlicher anderen Deckungsvoraussetzungen. Übertragen Sie diese besondere Regel nicht ungeprüft auf jeden Ausschluss- oder Zeitstreit.
Für Geldleistungen knüpft § 14 VVG die Fälligkeit an das Ende der notwendigen Erhebungen zu Versicherungsfall und Leistungsumfang. Sind sie einen Monat nach Anzeige noch nicht beendet, kann unter den gesetzlichen Bedingungen eine Abschlagszahlung in Höhe der voraussichtlichen Mindestleistung verlangt werden. Die Monatsfrist ist bei einer vom Versicherungsnehmer verschuldeten Verzögerung der Erhebungen gehemmt. Daraus folgt weder eine automatische vollständige Deckungszusage nach einem Monat noch eine Erstattung jedes ungeprüften Rechnungsbetrags.
Halten Sie Deckungsentscheidung, Rechnung und tatsächliche Zahlung auseinander. Ob der Versicherer noch unbezahlte Kosten übernimmt, die Kanzlei direkt bezahlt oder Ihnen bereits bezahlte Kosten erstattet, muss zum konkreten Stand passen. Das folgende Modell verwendet ausdrücklich eine Erstattung nach eigener Zahlung; es stellt keine allgemeine Pflicht zur Vorleistung auf.
Modell: 600 Euro derzeitiger Abfluss sind nicht nur 150 Euro Selbstbeteiligung
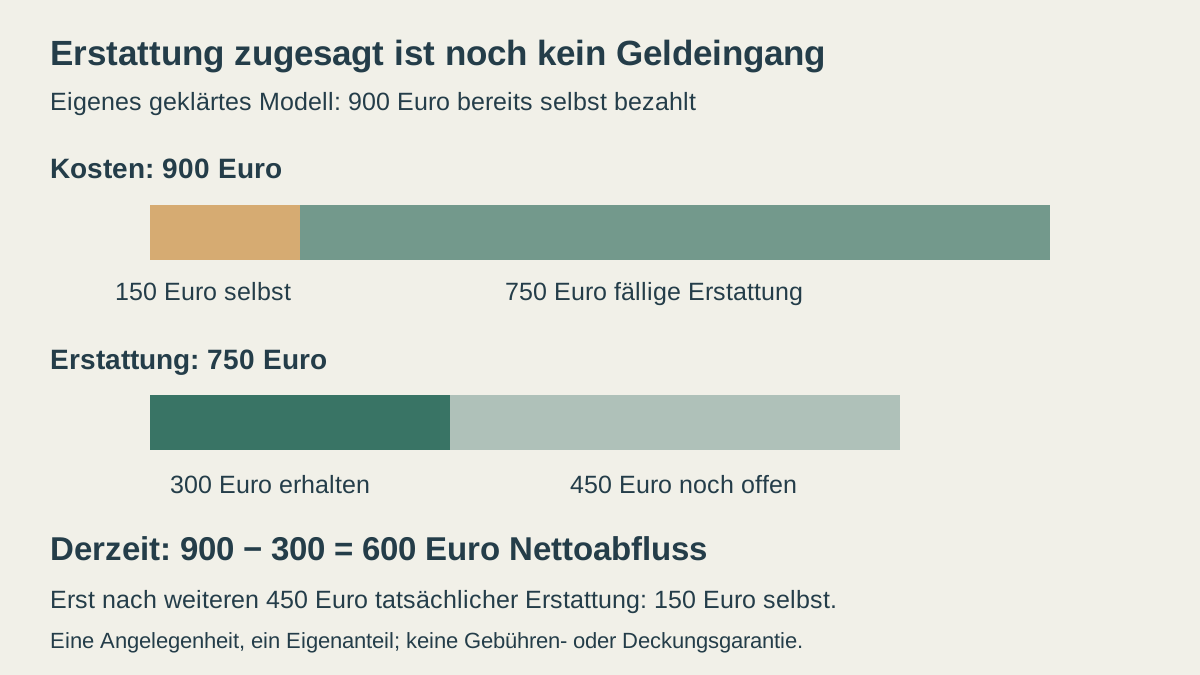
Eigene vereinfachte Modellwerte, keine gesetzliche Gebührenberechnung, kein Tarifangebot und keine Entscheidung über einen echten Versicherungsfall: Eine abschließend geklärte, wirksame Deckungszusage erfasst genau eine außergerichtliche Angelegenheit. Die zugehörige berechtigte Anwaltsrechnung beträgt 900 Euro und ist bereits vollständig aus eigenen Mitteln bezahlt. Der gesamte Betrag ist dem Grunde nach erfasst; einmalig vereinbart und hier wirksam abzuziehen sind 150 Euro Selbstbeteiligung.
Somit sind 900 − 150 = 750 Euro zu erstatten. Die notwendige Prüfung ist im Modell beendet und der gesamte Erstattungsanspruch ist fällig. Es gibt keine weiteren Höchstgrenzen, ausgeschlossenen Kosten, Honoraraufschläge, Gegenforderungen, Aufrechnungen, Rückgaben oder Gegnerzahlungen. Aus den 750 Euro hat der Versicherer bisher 300 Euro tatsächlich auf Ihr Konto gezahlt.
| Getrennter Stand | Rechnung | Ergebnis |
|---|---|---|
| Gesamte bereits bezahlte Kosten | 900 Euro | Eigener ursprünglicher Abfluss |
| Vereinbarter Eigenanteil | 150 Euro einmal | Bleibt nach vollständiger Erstattung selbst getragen |
| Gesamte fällige Erstattung | 900 − 150 | 750 Euro |
| Erstattung noch offen | 750 − 300 | 450 Euro |
| Derzeitiger Nettoabfluss | 900 − 300 | 600 Euro |
§ 362 BGB stellt auf die bewirkte geschuldete Leistung ab. Die eingegangenen 300 Euro dürfen nicht nochmals verlangt werden. Die offenen 450 Euro sind aber auch noch kein verfügbares Geld. Derzeit tragen Sie rechnerisch 600 Euro; erst nach dem zusätzlichen tatsächlichen Eingang der 450 Euro verbleiben 600 − 450 = 150 Euro. Die Selbstbeteiligung wird dabei nicht ein zweites Mal von den offenen 450 Euro abgezogen.
Eine bloße Zahlungsankündigung ändert diesen Eingangsstand nicht. Das Modell umfasst weder eine gerichtliche Fortsetzung noch einen zweiten Versicherungsfall. Die frühere Deckung und dieselbe Selbstbeteiligung dürfen nicht ohne Prüfung auf ein weiteres Verfahren übertragen werden. Prüfen Sie bei einem anderen Zahlungsweg, etwa einer direkten Kanzleizahlung, die tatsächliche Rechnung und Zuordnung neu.
Der Versicherungsvorgang hält Kredit und Gerichtsfristen nicht allgemein an
§ 15 VVG hemmt bei Anmeldung eines Anspruchs aus dem Versicherungsvertrag dessen Verjährung bis zum Zugang der Entscheidung des Versicherers in Textform. Prüfen Sie Anmeldung, Empfänger und tatsächlichen Zugang der Entscheidung. Diese Regel betrifft den Versicherungsanspruch; sie ist kein allgemeiner Fristenstopp für eine Forderung gegen die Bank oder eine gerichtliche Antwort im Kreditstreit.
Nach § 488 Absatz 1 BGB sind geschuldete Zinsen und die Rückzahlung bei Fälligkeit zu leisten. Eine Rechtsschutzanfrage beseitigt daher für sich keine bestehende Kreditrate. Ob die Bankforderung im konkreten Streit berechtigt ist oder Einwendungen bestehen, muss gesondert geprüft werden. Die Deckungszusage bezahlt im Modell die Kosten der Rechtsvertretung, nicht zugleich die Kreditrestschuld.
Wenn Versicherungsdeckung fehlt oder nicht rechtzeitig geklärt ist, kann die Prüfung von Prozesskostenhilfe bei einem Schuldenstreit ein anderer Kostenweg sein. Dessen wirtschaftliche und weitere Voraussetzungen, Antrag und gerichtlicher Beschluss sind eigenständig. Ein Haushaltsrest oder eine Versicherungsablehnung ist noch keine PKH-Bewilligung.
Auch eine Schlichtung des zugrunde liegenden Bankstreits und die Deckungsprüfung sind unterschiedliche Vorgänge. Der Ratgeber zur Annahme und Umsetzung eines Kreditschlichtungsvorschlags erklärt Einigung, Geldfluss und laufende Kreditpflichten. Stimmen Sie vor einer kostenrelevanten Einigung zusätzlich den Versicherungsschutz und die Behandlung der Kosten ab. Ein Vergleich über die Bankforderung ist nicht allein eine Erstattung durch den Rechtsschutzversicherer.
Das Monatsbudget mit tatsächlichem Nettoabfluss rechnen
Eigenes Haushaltsmodell für genau den Monat der oben bereits erfolgten Buchungen: 2.300 Euro verlässliche monatliche Einnahmen minus 1.500 Euro notwendige Lebenshaltung und reguläre Fixkosten minus 400 Euro bestehende Kreditraten ergeben 400 Euro vor Reserve. Nach 200 Euro gewünschter Reserve bleiben zunächst 200 Euro. In den 1.500 Euro sind weder die einmalige Anwaltsrechnung noch die Kreditraten enthalten.
Im betrachteten Monat werden tatsächlich 900 Euro Anwaltskosten bezahlt und tatsächlich 300 Euro erstattet. Der einmalige Nettoaufwand beträgt deshalb 600 Euro und wird einmal erfasst: 1.500 + 600 = 2.100 Euro Ausgaben im Feld Fixkosten. 2.300 − 2.100 − 400 = −200 Euro vor Reserve; nach der gewünschten 200-Euro-Reserve ergeben sich −400 Euro. Gegenüber dem Ausgangsplan fehlen damit 600 Euro Spielraum. Es fehlen 200 Euro schon ohne die gewünschte Reserve und 400 Euro gegenüber dem Plan einschließlich Reserve.
Im Haushaltscheck verwenden Sie 2.300 Euro Einkommen, 2.100 Euro Fixkosten, 400 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Das Ergebnis ist eine Planungsdifferenz, kein Nachweis eines tatsächlich überzogenen Kontos und keine erlaubte Überziehung. Klären Sie vorhandene Mittel und Fälligkeiten rechtzeitig. Die schon erhaltenen 300 Euro werden hier durch den niedrigeren Nettoaufwand berücksichtigt und nicht zusätzlich als Monatseinkommen eingetragen.
Die noch offenen 450 Euro werden nicht vorzeitig ergänzt. Ein erst später erfolgender Eingang ist separat im tatsächlichen Zuflussmonat zu erfassen; er ist kein dauerhaftes Einkommen. Nur die endgültige Selbstbeteiligung von 150 Euro einzuplanen würde im gezeigten Buchungsmonat die noch fehlenden 450 Euro ausblenden. Gibt es stattdessen eine Direktzahlung des Versicherers an die Kanzlei, dürfen Sie nicht zugleich einen tatsächlich gar nicht erfolgten eigenen 900-Euro-Abfluss ansetzen.
- Eigene Police, richtige Bedingungen und Nachträge vollständig gelesen?
- Person, Rechtsbereich, Versicherungsfall und zeitlichen Verlauf konkret abgeglichen?
- Deckungsanfrage an den zuständigen Bearbeiter mit Nachweisen gestellt?
- Umfang und Eigenanteil für den nächsten Schritt tatsächlich bestätigt?
- Anwaltsauftrag, Vergütung und Vorschussfrage gesondert geklärt?
- Ablehnungsgrund und gegebenenfalls passendes Prüfverfahren zugeordnet?
- Rechnung, Erstattungsanspruch und echten Eingang ohne Doppelzählung erfasst?
- Gerichtliche Fristen und weiterhin geltende Kreditpflichten parallel bearbeitet?
Häufige Fragen
Ist jeder Streit über einen aufgenommenen Kredit versichert?
Nein. § 125 VVG knüpft die Leistung an den vereinbarten Umfang. Person, Rechtsbereich, zeitlicher Versicherungsfall, Ausschlüsse, Kostengrenzen und konkrete Zusage müssen geprüft werden. Ein unverbindliches GDV-Muster ist keine eigene Police und bestätigt keine individuelle Deckung.
Bedeutet freie Anwaltswahl die Erstattung jedes Honorars?
§ 127 VVG schützt die Wahl aus dem Kreis der Rechtsanwälte, deren Vergütung der Versicherer nach dem Vertrag trägt. Eine zusätzliche Honorarvereinbarung oder ein weiterer Verfahrensschritt braucht deshalb einen eigenen Kostenabgleich. Klären Sie Mandat und Versicherungsumfang getrennt.
Gilt § 128 VVG für jede Ablehnung?
Die Norm behandelt fehlende hinreichende Erfolgsaussicht und Mutwilligkeit sowie das dafür vorzusehende unparteiliche Prüfverfahren. Ein Ausschluss- oder Zeitstreit hat einen anderen Gegenstand. Fehlendes Verfahren oder fehlender Hinweis führt nach der Norm zur Anerkennung des Rechtsschutzbedürfnisses im Einzelfall, nicht pauschal jeder sonstigen Deckungsvoraussetzung.
Warum sind im Beispiel 450 Euro Erstattung noch offen?
900 Euro vollständig bezahlte erfasste Kosten minus einmalig 150 Euro Selbstbeteiligung ergeben 750 Euro fällige Erstattung. Davon sind 300 Euro tatsächlich eingegangen; 450 Euro fehlen noch. Gegenwärtig beträgt der eigene Nettoabfluss 600 Euro. Die Selbstbeteiligung wird nicht nochmals von den 450 Euro abgezogen.
Stoppt die Anmeldung bei der Versicherung automatisch den Bankprozess?
Nein. § 15 VVG betrifft die Verjährung des angemeldeten Versicherungsanspruchs bis zur Entscheidung in Textform. Gerichtliche Reaktionen und die Forderung gegen beziehungsweise von der Bank sind getrennt zu bearbeiten. Warten Sie mit fristwahrenden Schritten nicht einfach auf eine Deckungszusage.
Warum zeigt der Haushaltscheck im Buchungsmonat minus 400 Euro nach Reserve?
Bei 2.300 Euro Einnahmen, 1.500 Euro regulären Ausgaben, 400 Euro Raten und 200 Euro Reserve bleiben zunächst 200 Euro. Die tatsächlich bezahlten 900 Euro Kosten abzüglich 300 Euro tatsächlich erhaltener Erstattung belasten den Monat zusätzlich mit 600 Euro. Mit 2.100 Euro Ausgaben im Fixkostenfeld ergeben sich minus 200 Euro vor und minus 400 Euro nach Reserve. Das ist eine Planungsdifferenz, kein bestätigter Bankkontostand.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 24.10.2026.
- § 125 VVG – Leistung nur im vereinbarten Umfang
- § 126 VVG – Zuständiges Schadensabwicklungsunternehmen
- § 127 VVG – Freie Anwaltswahl im vertraglichen Rahmen
- § 128 VVG – Prüfverfahren bei Erfolgsaussicht oder Mutwilligkeit
- § 14 VVG – Geldleistungsfälligkeit und möglicher Abschlag
- § 15 VVG – Hemmung des angemeldeten Versicherungsanspruchs
- § 362 BGB – Tatsächlich erhaltene Teil-Erstattung
- § 488 BGB – Kreditverpflichtung bleibt gesondert zu prüfen
- GDV – Unverbindliche ARB 2021, Stand Juni 2025