Privatdarlehen wegen Täuschung anfechten: Frist und Rückzahlung
Arglistige Täuschung beim eigenen Privatdarlehen? Voraussetzungen, Jahresfrist, Zugang und Bestätigung prüfen. Mit Modell für Rückabwicklung und neue Raten.
In diesem Artikel
Kurzantwort
Wer durch arglistige Täuschung zum eigenen Privatdarlehen bestimmt wurde, kann unter den Voraussetzungen des § 123 BGB anfechten. Bei Täuschung läuft grundsätzlich ein Jahr ab Entdeckung; zusätzlich gilt eine Zehnjahresgrenze ab Abgabe der eigenen Vertragserklärung. Sichern Sie Belege und rechtzeitigen Zugang beim richtigen Gegner. Eine wirksame Anfechtung erlässt ausgezahltes Geld nicht automatisch: Rückabwicklung, Anrechnung und ein neuer Zahlungsplan sind gesondert zu klären.
Eigener Privatvertrag, Widerruf oder fremder Antrag?
Dieser Leitfaden betrifft ein selbst abgeschlossenes Darlehen zwischen Privatpersonen in Deutschland nach den im Oktober 2026 geltenden Regeln. Es geht um eine behauptete arglistige Täuschung, die Ihre eigene Vertragserklärung bestimmt hat. Ein teurer Vertrag, bloße Unzufriedenheit oder eine enttäuschte Erwartung beweisen das nicht von selbst. Dieser Beitrag stellt für keinen wirklichen Fall eine Täuschung fest.
Bei einem eigenen Privatdarlehen ist zuerst der tatsächliche Vertrag mit Auszahlung und Rückzahlungsabrede zuzuordnen. Ein gesetzlicher Verbraucherkredit-Widerruf hat andere Voraussetzungen und Fristen; seine 14 Tage und Rückgewährregeln werden nicht pauschal auf ein Privatdarlehen wegen Täuschung übertragen.
Haben Sie gar keine eigene Erklärung abgegeben und niemanden bevollmächtigt, beginnt die Prüfung anders. Der Leitfaden zum Kredit durch Identitätsmissbrauch behandelt das Bestreiten eines fremden Antrags. Erfinden Sie keinen eigenen Vertrag, nur um ein Anfechtungsmuster zu verwenden.
Die konkrete Täuschung und die beteiligten Personen zuordnen
§ 123 Absatz 1 BGB setzt voraus, dass Sie durch arglistige Täuschung zur Abgabe Ihrer Erklärung bestimmt wurden. Halten Sie deshalb fest, wer vor Ihrem Abschluss welche konkrete Angabe gemacht hat, was daran falsch gewesen sein soll, welche Belege dafür bestehen und wie die Angabe Ihre Entscheidung beeinflusst hat. Speichern Sie Originalnachrichten, Vertragsfassungen und Zahlungsbelege mit Datum; eine spätere Behauptung allein ersetzt die Sachverhaltsprüfung nicht.
| Prüffrage | Hilfreiche Unterlagen |
|---|---|
| Welche eigene Erklärung wird angegriffen? | Vertrag, Antrag, Zeitpunkt und Parteien |
| Welche konkrete Angabe war vor dem Abschluss maßgeblich? | Originalangebot, Nachricht oder nachvollziehbare Gesprächsnotiz |
| Wer hat die Angabe gemacht? | Vertragspartner und andere Beteiligte getrennt zuordnen |
| Wann wurde die Täuschung entdeckt? | Neue Information, Nachweis und tatsächliches Entdeckungsdatum |
Bei Täuschung durch eine rechtlich als Dritter einzuordnende Person enthält § 123 Absatz 2 zusätzliche Grenzen. Für die empfangsbedürftige Erklärung kommt es dann darauf an, ob der Empfänger die Täuschung kannte oder kennen musste. Die Norm regelt außerdem unmittelbar begünstigte andere Personen. Eine Person ist nicht allein aufgrund ihrer Bezeichnung als „Vermittler“ sicher in diese Kategorie eingeordnet. Lassen Sie Beteiligung und Kenntnis konkret prüfen, statt jede fremde Falschangabe automatisch dem privaten Darlehensgeber zuzurechnen.
Jahresfrist, richtige Erklärung und Zugang auseinanderhalten
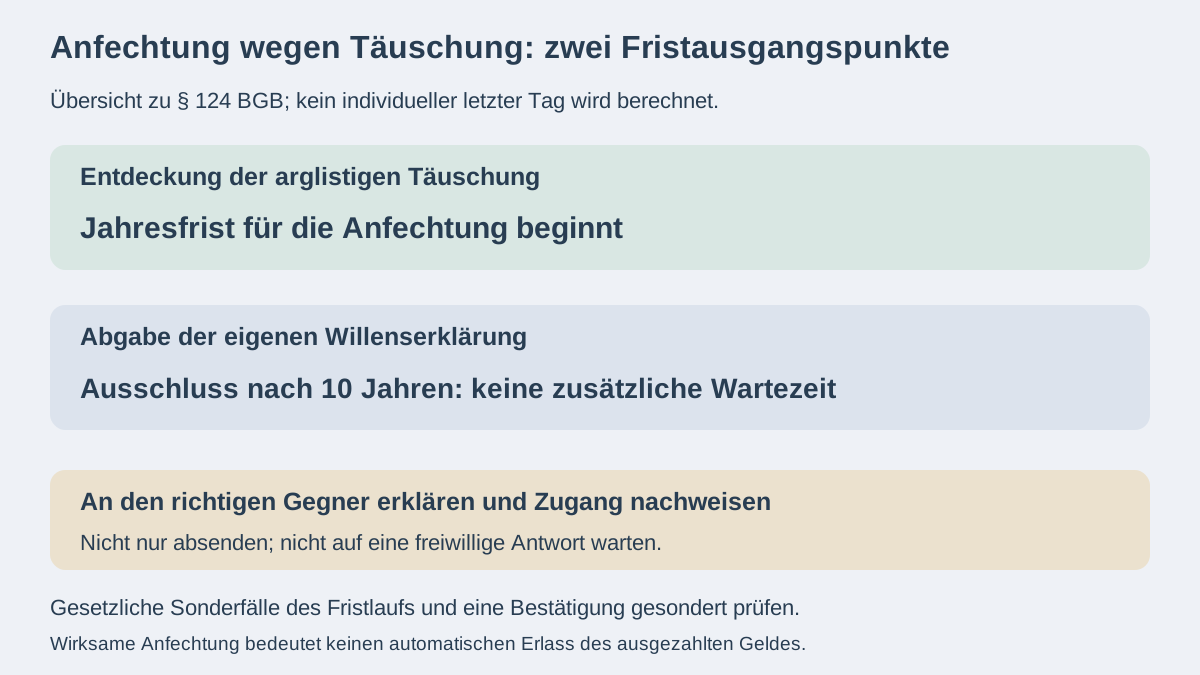
Nach § 124 BGB gilt für die Anfechtung nach § 123 eine Jahresfrist. Bei arglistiger Täuschung beginnt sie mit deren Entdeckung. Zusätzlich ist die Anfechtung ausgeschlossen, wenn seit Abgabe Ihrer Willenserklärung zehn Jahre verstrichen sind. Die zehn Jahre sind keine zusätzliche Wartezeit nach Ablauf der Jahresfrist. Gesetzliche Sonderregeln zum Fristlauf sind gegebenenfalls gesondert zu prüfen; hier wird kein individueller letzter Kalendertag berechnet.
§ 143 BGB verlangt die Erklärung gegenüber dem Anfechtungsgegner. Bei einem Vertrag ist das grundsätzlich die andere Vertragspartei, mit der besonderen Zuordnung für den Fall des § 123 Absatz 2 Satz 2. Eine Nachricht nur an eine unbeteiligte Plattform ist deshalb kein sicherer Ersatz. Aus Ihrer Erklärung muss klar werden, welche eigene Vertragserklärung Sie wegen welcher konkreten Täuschung angreifen.
„Hiermit fechte ich meine auf den Darlehensvertrag vom [Datum], [eindeutige Zuordnung], gerichtete Willenserklärung wegen arglistiger Täuschung an. Die konkrete Täuschung bestand nach meinen belegbaren Angaben in [zutreffender Sachverhalt]. Bitte bestätigen Sie den Eingang und legen Sie eine nachvollziehbare Abrechnung der tatsächlich geflossenen Beträge vor.“
Verwenden Sie nur wahre Angaben und prüfen Sie Frist und richtigen Empfänger. Nach § 130 BGB wird eine gegenüber einem Abwesenden abzugebende Erklärung grundsätzlich mit Zugang wirksam. Sichern Sie Inhalt und Zugang rechtzeitig; bloßes Absenden oder das Warten auf eine freiwillige Bestätigung ist keine sichere Friststrategie. Die besondere Absenderegel des Verbraucher-Widerrufs ist dafür keine allgemeine Vorlage.
Auch eine spätere Bestätigung des anfechtbaren Geschäfts ist zu prüfen: § 144 BGB schließt die Anfechtung bei Bestätigung durch den Berechtigten aus und verlangt dafür nicht die ursprüngliche Geschäftsform. Ob eine konkrete Nachricht oder Handlung eine solche Bestätigung enthält, muss eingeordnet werden. Der Beitrag erklärt weder jede Zahlung automatisch zur Bestätigung noch empfiehlt er, Zahlungen ohne geklärte Rechtslage einfach einzustellen.
Wirksame Anfechtung bedeutet nicht automatisch schuldenfrei
Nach § 142 Absatz 1 BGB gilt ein wirksam angefochtenes anfechtbares Geschäft als von Anfang an nichtig. Eine bloß versandte Behauptung macht die Voraussetzungen noch nicht wahr. Ist die Anfechtung wirksam, bleibt das bereits geflossene Geld gesondert abzurechnen: § 812 BGB regelt die Herausgabe ohne Rechtsgrund erlangter Leistungen.
§ 818 BGB behandelt unter anderem Nutzungen, Wertersatz und den Umfang einer fortbestehenden Bereicherung. § 819 BGB sieht bei Kenntnis des fehlenden Rechtsgrunds eine verschärfte Haftung vor. Leiten Sie deshalb aus „das Geld ist verbraucht“ keine pauschale Befreiung ab. Zinsen, Nutzungen, Gegenansprüche und Kenntnis sind für beide Zahlungsrichtungen konkret zu prüfen. Dieser Leitfaden berechnet keine ungeklärte Schadensersatzforderung.
Eigenes vollständig geklärtes Modell: 4.000 Euro wurden aus einem privaten Darlehen tatsächlich ausgezahlt. Die eigene Erklärung ist wegen nachgewiesener arglistiger Täuschung wirksam angefochten; Frist, Gegner, Zugang und fehlende Bestätigung sind geklärt. Beide Seiten haben die Rückabwicklung abschließend abgerechnet. Die bereits gezahlten 1.200 Euro werden dabei unstreitig vollständig auf die Rückzahlung des ausgezahlten Geldes angerechnet. Es bleiben keine weiteren Zinsen, Nutzungen, Kosten, Schäden, sonstigen Gegenforderungen oder Bankrückgaben.
| Position | Betrag |
|---|---|
| Tatsächliche Auszahlung | 4.000 Euro |
| In der geklärten Rückabwicklung bereits angerechnet | 1.200 Euro |
| Verbleibender Rückzahlungsbetrag | 4.000 − 1.200 = 2.800 Euro |
Die 1.200 Euro werden nicht nochmals verlangt. Umgekehrt erlischt der offene Betrag von 2.800 Euro nicht allein durch die Anfechtung. Die Rechnung unterstellt ausdrücklich eine abschließende rechtliche Klärung und ist keine pauschale Aussage zur Anrechnung jeder früheren Rate. Klären Sie Anspruch, Fälligkeit und Zahlungsweg, statt die Rückgewährfrist des Verbraucherkredit-Widerrufs automatisch zu verwenden.
Eine neue Ratenabrede braucht eine eigene Tragfähigkeitsprüfung
Aus der Anfechtung folgt kein automatischer Anspruch, den alten Ratenplan weiterzuführen. Für das folgende Modell ist deshalb zusätzlich eine neue wirksame Vereinbarung über sieben monatliche Zahlungen zu je 400 Euro getroffen: 7 × 400 = 2.800 Euro. Dieser Plan ist eine ausdrückliche Modellannahme, keine gesetzlich zugesagte Ratenzahlung und keine neue Kreditauszahlung. Unterschreiben Sie bei ungeklärter Anfechtung nicht vorschnell eine Erklärung mit weiterem Anerkenntnis oder Einwendungsverzicht.
Separates Monatsmodell: 2.300 Euro verlässliche Einnahmen, 1.500 Euro gewöhnliche Fix- und Lebenshaltungskosten, 250 Euro andere bestehende Kreditraten und 200 Euro gewünschte Reserve. Vorher kamen 200 Euro monatliche Darlehensrate hinzu; zusammen waren das 450 Euro Raten. Es blieben 350 Euro vor und 150 Euro nach Reserve.
Im neu vereinbarten Modell ersetzt die 400-Euro-Zahlung die bisherige 200-Euro-Rate. Andere Raten bleiben 250 Euro; zusammen sind es nun 650 Euro. Verwenden Sie im Haushaltscheck 2.300 Euro Einkommen, 1.500 Euro Kosten, 650 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Es bleiben 150 Euro vor und −50 Euro nach Reserve.
Die 400 Euro werden nicht zusätzlich noch einmal neben den 650 Euro eingetragen. Der offene Gesamtbetrag von 2.800 Euro ist weder eine Monatsrate noch eine Einnahme. Die früher gezahlten 1.200 Euro werden im jetzigen Monat nicht nochmals als Ausgabe erfasst. Kann der neue Plan nicht getragen werden, klären Sie eine tatsächlich tragfähige Vereinbarung, bevor Sie sich darauf verlassen. Ein rechnerischer Monatsrest bestätigt noch keine Kontodeckung am einzelnen Zahlungstag.
Mit getrennten Unterlagen zu einer belastbaren Klärung
- Eigener Vertrag und wirklich privater Darlehensgeber zugeordnet?
- Konkrete Täuschung, beteiligte Person, Arglist und Einfluss auf die eigene Erklärung belegbar geprüft?
- Besondere Drittperson-Konstellation und Kenntnis des Empfängers geklärt?
- Abgabe der eigenen Erklärung und Entdeckung der Täuschung mit Datum dokumentiert?
- Jahresfrist, Zehnjahresgrenze und eine mögliche Bestätigung gesondert geprüft?
- Anfechtung dem richtigen Gegner gegenüber eindeutig erklärt und Zugang gesichert?
- Tatsächliche Auszahlung, frühere Zahlungen und beide Seiten der Rückabwicklung ohne Doppelzählung abgeglichen?
- Fälligkeit, vollständigen Abrechnungsbetrag und nur tatsächlich vereinbarte Raten festgehalten?
Eine Bitte um Unterlagen oder eine laufende Beschwerde ersetzt die rechtzeitige Anfechtung nicht. Gerichtliche Schreiben brauchen daneben eine eigene rechtzeitige Reaktion; warten Sie damit nicht auf die private Einigung. Bei streitiger Täuschung, unklarer Bestätigung oder bereits ausgezahltem Geld lassen Sie die Originalunterlagen rechtlich prüfen. Eine Bezeichnung als Betrug allein ersetzt diese zivilrechtliche Prüfung nicht.
Häufige Fragen
Reicht es, dass ich den privaten Kredit im Nachhinein zu teuer finde?
Das beweist noch keine arglistige Täuschung. Prüfen Sie die konkrete falsche Angabe, beteiligte Person, Arglist und den Einfluss auf Ihre eigene Erklärung. Bei Täuschung durch eine rechtlich als Dritter eingeordnete Person gelten zusätzliche Voraussetzungen nach § 123 Absatz 2.
Beginnt die Jahresfrist beim Entdecken der Täuschung oder erst nach einer Antwort?
Bei arglistiger Täuschung knüpft § 124 an die Entdeckung an, nicht an eine freiwillige Antwort auf Ihre Beschwerde. Daneben gilt die Ausschlussgrenze von zehn Jahren seit Abgabe der eigenen Erklärung. Besondere Regeln zum Fristlauf und der konkrete letzte Tag sind gesondert zu prüfen.
Genügt es, die Anfechtung kurz vor Fristende abzusenden?
Verlassen Sie sich darauf nicht. Die Erklärung muss dem richtigen Anfechtungsgegner gegenüber erfolgen; bei einer Erklärung unter Abwesenden zählt grundsätzlich der Zugang. Die Absenderegel eines Verbraucher-Widerrufs ist keine allgemeine Anfechtungsregel. Sichern Sie Inhalt und rechtzeitigen Zugang.
Erlischt nach wirksamer Anfechtung automatisch jede Rückzahlungspflicht?
Nein. Die Vertragswirkung und die Rückabwicklung des geflossenen Geldes sind getrennt zu prüfen. §§ 812, 818 und 819 regeln Anspruch, Umfang und mögliche verschärfte Haftung. Ein verbrauchter Betrag bedeutet nicht pauschal, dass keine Rückzahlung geschuldet ist.
Muss ich im Modell die bereits gezahlten 1.200 Euro erneut zahlen?
Nein. Ihre volle Anrechnung ist in der ausdrücklich geklärten Rückabwicklung vorausgesetzt. Von 4.000 Euro tatsächlicher Auszahlung bleiben nach 1.200 Euro angerechneten Zahlungen 2.800 Euro. Weitere Positionen und Bankrückgaben sind im Modell ausgeschlossen; die Formel ersetzt deren wirkliche Prüfung nicht.
Läuft die alte 200-Euro-Rate nach der Anfechtung automatisch weiter?
Darauf dürfen Sie sich nicht verlassen. Der neue Modellplan über siebenmal 400 Euro ist ausdrücklich zusätzlich vereinbart. Mit 250 Euro anderen Raten werden 650 Euro im Haushaltscheck erfasst. Bei 2.300 Euro Einkommen, 1.500 Euro Kosten und 200 Euro Reserve bleiben 150 Euro vor und −50 Euro nach Reserve.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 25.10.2026.
- § 123 BGB – Arglistige Täuschung und besondere Drittperson-Fälle
- § 124 BGB – Jahresfrist und absolute Ausschlussgrenze
- § 143 BGB – Erklärung gegenüber dem richtigen Gegner
- § 130 BGB – Zugang einer Erklärung unter Abwesenden
- § 144 BGB – Ausschluss durch Bestätigung
- § 142 BGB – Wirkung einer wirksamen Anfechtung
- § 812 BGB – Herausgabe ohne Rechtsgrund
- § 818 BGB – Umfang der Rückabwicklung
- § 819 BGB – Verschärfte Haftung bei Kenntnis