Privatdarlehen aufs P-Konto zurückgezahlt – was bleibt frei?
Eine private Darlehensrückzahlung geht auf Ihr gepfändetes P-Konto. Prüfen Sie Grundschutz, Sperre, Folgemonat und die Restforderung.
In diesem Artikel
Kurzantwort
Eine gewöhnliche Privatdarlehensrückzahlung erhöht den P-Konto-Freibetrag nicht automatisch. Prüfen Sie den noch freien Monatsbetrag und die Behandlung des gesperrten Guthabens im Folgemonat. Die wirksame Rückzahlung kann den Darlehensrest in voller Höhe mindern, obwohl Sie zunächst nur über einen Teil verfügen können. Ist die Darlehensforderung selbst gepfändet, prüfen Sie zuerst den zulässigen Empfänger.
Prüfen, welche Forderung gepfändet ist
Rechtsstand für Deutschland am 4. November 2026 (UTC). Sie haben einer Privatperson Geld geliehen und erwarten eine Rückzahlung auf Ihr gepfändetes Pfändungsschutzkonto. Prüfen Sie zuerst den Beschluss. Die Bank schuldet Ihnen das Kontoguthaben. Die Person, der Sie Geld geliehen haben, schuldet Ihnen die Darlehensrückzahlung. Ein Beschluss kann eine dieser Forderungen oder beide ausdrücklich erfassen. § 829 ZPO, § 488 BGB.
- Nur das Kontoguthaben ist gepfändet. Bei einer auf dem vereinbarten Konto wirksam eingegangenen Zahlung prüfen Sie die Anrechnung auf das Darlehen und die Verfügbarkeit auf dem Konto getrennt. Eine Verfügungssperre ändert die bereits bewirkte Rückzahlung im Beispielsfall nicht. § 899 ZPO, § 362 BGB.
- Auch die Rückzahlungsforderung ist gepfändet. Prüfen Sie Zustellung an den Darlehensnehmer, erfasste Forderung und Überweisungsbeschluss. Der Darlehensnehmer kann als Drittschuldner einem gerichtlichen Zahlungsverbot unterliegen. Klären Sie den zulässigen Empfänger vor der Zahlung. § 829 ZPO, § 835 ZPO. Zahlungsweg bei gepfändeter Darlehensforderung prüfen.
Verbleibenden Schutz im Eingangsmonat ermitteln
Die Rückzahlung eines gewöhnlichen Privatdarlehens fällt als solche unter keinen der Erhöhungsgründe des § 902 ZPO. Der gewöhnliche monatliche Grundschutz beträgt ab 1. Juli 2026 1.590 Euro. Die Bekanntmachung nennt 1.587,40 Euro nach § 850c Absatz 1. § 899 Absatz 1 rundet für das P-Konto auf den nächsten vollen Zehn-Euro-Betrag auf. Prüfen Sie den bereits verbrauchten Schutz, vorhandene geschützte Überträge und tatsächlich anwendbare Erhöhungen. Bei besonderen Forderungen oder anderen gesetzlichen Schutzregeln kann § 906 ZPO einen abweichenden Betrag vorsehen. § 899 ZPO, § 902 ZPO, § 906 ZPO, Pfändungsfreigrenzenbekanntmachung 2026.
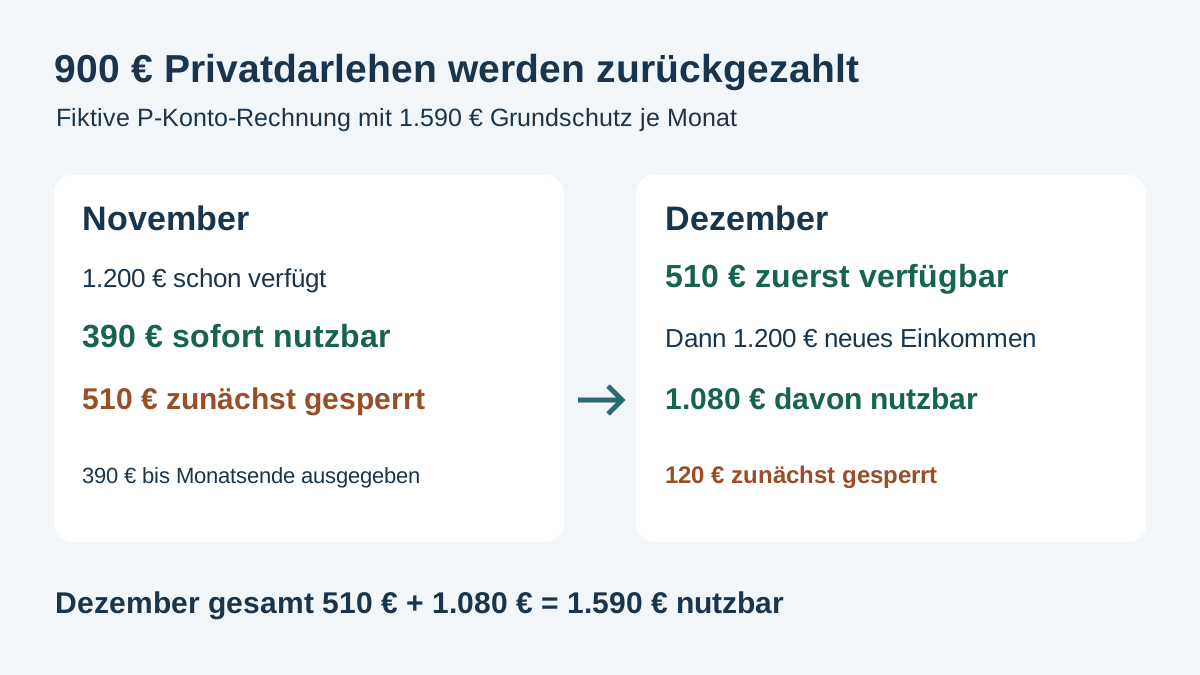
Im fiktiven Fall ist nur das künftige Guthaben eines bereits geführten Einzel-P-Kontos gepfändet und zur Einziehung überwiesen. Der Darlehensnehmer erhält kein gerichtliches Zahlungsverbot für die Darlehensforderung. Besondere Pfändungsforderungen, Erhöhungen, gerichtliche Abweichungen, zusätzliche Sperren und ältere Überträge fehlen. Am 18. November 2026 sind 1.200 Euro aus regulärem Einkommen bereits vollständig verfügt, das Konto steht vor der Rückzahlung bei null. Dann gehen 900 Euro vereinbartes Kapital ohne Zinsen auf dem Konto ein.
Die Bank bestätigt für November 1.590 − 1.200 = 390 Euro noch verfügbaren Schutz. Von 900 Euro Rückzahlung sind 390 Euro im November nutzbar, 510 Euro bleiben zunächst gesperrt. Die 390 Euro werden bis Ende November vollständig ausgegeben. Von ursprünglich 2.400 Euro noch offenem Kapital sind nach der wirksamen Rückzahlung 1.500 Euro Darlehensrest offen. § 899 ZPO, § 488 BGB, § 362 BGB.
Die 510 Euro im Dezember mitrechnen
§ 900 Absatz 1 ZPO begrenzt die Auszahlung an den Pfändungsgläubiger bei künftigem gepfändetem und überwiesenem P-Konto-Guthaben. Die Bank darf daraus grundsätzlich erst nach Ende des Kalendermonats nach der Gutschrift an den Gläubiger zahlen oder hinterlegen. Das Gericht kann auf Gläubigerantrag bei unzumutbarer Härte unter Würdigung des Schuldnerschutzes abweichen. Absatz 2 ordnet das von der Wartezeit erfasste Guthaben im Folgemonat dem Grundschutz zu. § 900 ZPO.
| Vorgang im Modell | Rechnung und Folge |
|---|---|
| November endet | Die im November geschützten 390 Euro sind ausgegeben. 510 Euro aus der Rückzahlung bleiben auf dem Konto. |
| Dezember beginnt | Die Bank ordnet die 510 Euro dem Dezember-Grundschutz zu. Der Kontoinhaber verfügt zuerst über diese 510 Euro. |
| Später kommen 1.200 Euro Einkommen | 1.590 − 510 = 1.080 Euro davon sind im Dezember noch nutzbar. 120 Euro aus dem Dezember-Eingang bleiben am Stichtag gesperrt. |
Im Dezember sind im Modell insgesamt 510 + 1.080 = 1.590 Euro nutzbar. § 899 Absatz 2 betrifft einen anderen Betrag, nämlich bereits geschütztes Guthaben, das im Monat unverbraucht bleibt und in den drei folgenden Kalendermonaten zusätzlich geschützt sein kann. Im Novembermodell gibt es davon nichts. Fragen Sie bei der Bank nach beiden Positionen, damit dieselbe Gutschrift nicht zweimal in der Rechnung steht. § 899 ZPO, § 900 ZPO. Kontoschutz bei Auszahlung eines neuen Bankkredits.
Konto und Darlehen getrennt abrechnen
Führen Sie drei Stände. Der erste ist die Restforderung aus dem Privatdarlehen. Der zweite ist das Guthaben auf Ihrem Konto samt tatsächlich verfügbarem Anteil. Der dritte ist die offene Forderung des Pfändungsgläubigers gegen Sie. Im Novemberbeispiel mindert die wirksame Rückzahlung den Darlehensrest um 900 Euro. Eine noch bestehende Sperre ist für den dritten Stand kein Beleg einer Zahlung. Wenn die Bank tatsächlich an den Pfändungsgläubiger leistet, gleichen Sie die zugeordnete Zahlung mit dessen Forderungsaufstellung ab. § 835 ZPO, § 362 BGB.
Bitten Sie die Bank um eine Monatsberechnung mit Gutschriftdatum, Grundschutz, Erhöhungen, verbrauchtem Betrag und Begründung der Sperre. Fragen Sie nach der Behandlung zum Monatswechsel und einem etwaigen Auszahlungsdatum. Einwendungen gegen die Höhe des pfändungsfreien Betrags müssen Sie der Bank grundsätzlich bis zum Ablauf des sechsten Kalendermonats nach dem Berechnungsmonat mitteilen. Für eine Berechnung im November 2026 ist das im Regelfall Ende Mai 2027. Danach sind Einwendungen nur möglich, wenn Sie die Verspätung nicht zu vertreten haben. Melden Sie einen Fehler früh, besonders wenn eine Auszahlung bevorsteht. § 899 ZPO, § 900 ZPO.
Regelmäßige Raten aus laufenden Mitteln planen
Für einen gewöhnlichen Monat ohne die einmalige Rückzahlung stehen im Modell 1.200 Euro tatsächlich nutzbares Einkommen zur Verfügung. Laufende Kosten von 950 Euro und 150 Euro eigene Kreditraten lassen 100 Euro übrig. Bei einer geplanten Reserve von 150 Euro fehlen 50 Euro zur Reserve. Verwenden Sie im Rechner 1.200 Euro Einkommen, 950 Euro Fixkosten, 150 Euro bestehende Raten, 0 Euro neue Rate und 150 Euro Reserve. Erfassen Sie die einmalig nutzbaren Teile der Rückzahlung zusätzlich im Zahlungsplan des jeweiligen Monats. Kreditbelastungsrechner für den gewöhnlichen Monat.
Unterlagen für Bank oder Beratung bereitlegen
- Pfändungs- und Überweisungsbeschluss samt Zustellungsdaten und dem erfassten Anspruch.
- Darlehensvertrag, Ratenplan und Beleg über die tatsächlich gutgeschriebene Kapitalrückzahlung.
- Kontoauszüge für Eingangs- und Folgemonat und die bankseitige Berechnung des verfügbaren Betrags.
- Nachweise vorhandener Erhöhungen oder Beschlüsse sowie gegebenenfalls die Abrechnung einer Gläubigerzahlung.
Bei einem gesonderten Beschluss gegen die Darlehensforderung oder einem streitigen Freibetrag lassen Sie Empfänger, Fristen und anwendbaren Schutz anhand dieser Unterlagen klären.
Häufige Fragen
Erhöht die Rückzahlung automatisch den Freibetrag?
Für eine gewöhnliche private Kapitalrückzahlung gibt es in § 902 ZPO keinen eigenen Erhöhungsgrund. Maßgeblich sind der aktuelle Schutz, anwendbare Nachweise und die bereits erfolgten Verfügungen.
Sind die im November gesperrten 510 Euro sofort an den Gläubiger bezahlt?
Im Beispiel bleiben sie zunächst auf dem Konto. Nach § 900 ZPO sind sie im Folgemonat innerhalb des dortigen Grundschutzes zu prüfen. Eine Sperranzeige belegt keine Gläubigerzahlung.
Warum bleiben im Dezember nur 1.080 Euro des neuen Einkommens nutzbar?
Die im Dezember zuerst verfügten 510 Euro beanspruchen den Dezember-Grundschutz. Von 1.590 Euro bleiben noch 1.080 Euro für den späteren Eingang von 1.200 Euro übrig.
Wie hoch ist der Darlehensrest im Beispiel?
Nach der wirksamen Kapitalrückzahlung sinkt der Darlehensrest von 2.400 Euro auf 1.500 Euro. Für die Anrechnung zählt die bewirkte Zahlung von 900 Euro.
Gilt das Modell bei einem Beschluss gegen die Darlehensforderung?
Prüfen Sie dann zuerst das Zahlungs- und Verfügungsverbot, die Zustellung und das Einziehungsrecht. Die Berechnung für eine gewöhnliche Kontopfändung beantwortet die Empfängerfrage nicht.
Wann muss ich eine fehlerhafte Freibetragsberechnung beanstanden?
§ 899 Absatz 3 ZPO nennt grundsätzlich das Ende des sechsten auf die Berechnung folgenden Kalendermonats. Für November 2026 ist das Ende Mai 2027. Eine nicht selbst verschuldete Verspätung kann eine Ausnahme begründen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 04.11.2026.
- § 899 ZPO – Monatsgrundschutz, Übertrag und Einwendungen
- § 900 ZPO – Moratorium und Guthaben im Folgemonat
- § 902 ZPO – Gesetzliche Erhöhungsbeträge
- § 906 ZPO – Abweichender pfändungsfreier Betrag
- § 829 ZPO – Pfändung der Darlehensforderung
- § 835 ZPO – Überweisung der gepfändeten Forderung
- § 488 BGB – Rückzahlung des Privatdarlehens
- § 362 BGB – Erfüllung durch Leistung
- Pfändungsfreigrenzenbekanntmachung 2026 – Grundbetrag ab 1. Juli 2026