Pflichtteil gefordert: Nachlasswert, Schulden und Zahlung prüfen
Pflichtteil als Erbe oder enterbtes Kind prüfen: gesetzliche Quote, Stichtagswert, Auskunft, Zahlungen und Stundung. Mit getrenntem Wert- und Liquiditätsmodell.
In diesem Artikel
Kurzantwort
Der Pflichtteil ist grundsätzlich die Hälfte des Wertes des gesetzlichen Erbteils und ein Geldwertanspruch gegen den Erben, keine automatisch verfügbare Hälfte aller Gegenstände. Prüfen Sie zuerst Berechtigung, tatsächliche gesetzliche Quote sowie Bestand und Wert zum Erbfall. Abzüge müssen für die konkrete Berechnung zulässig sein. Ziehen Sie nur tatsächlich geleistete Zahlungen vom Anspruch ab. Fehlende Liquidität senkt den Anspruch nicht automatisch; eine Stundung nach § 2331a BGB hat eigene Voraussetzungen.
Pflichtteilsberechtigung ist nicht dasselbe wie Erbenstellung
Dieser Leitfaden behandelt den am 1. November 2026 geprüften deutschen Rechtsstand für einen enterbten volljährigen Abkömmling und einen feststehenden Alleinerben. Auslandsfälle, Ehegattenquoten, mehrere Erben, Ausschlagung mit Sonderfolgen, Pflichtteilsergänzung, Anrechnung früherer Zuwendungen sowie Verzicht oder Entziehung benötigen eine eigene Prüfung. Die nachfolgende einfache Quote darf darauf nicht ungeprüft übertragen werden.
Nach § 2303 BGB Absatz 1 kann ein durch Verfügung von Todes wegen von der Erbfolge ausgeschlossener Abkömmling vom Erben den Pflichtteil verlangen. Er besteht in der Hälfte des Wertes des gesetzlichen Erbteils. Entscheidend ist also zunächst die richtige gesetzliche Erbquote; „die Hälfte“ bedeutet nicht für jede berechtigte Person die Hälfte des gesamten Nachlasses.
Die offizielle Justiz-Anleitung, Abschnitt zum Pflichtteil ohne Erbschein, unterscheidet den Anspruch auf den Geldwert gegenüber den Erben von einer direkten Beteiligung am Erbe. Ein Pflichtteilsberechtigter wird dadurch nicht allein Miterbe und kann nicht allein wegen der Quote einen entsprechenden Sachgegenstand selbst entnehmen. Nach § 2317 BGB entsteht der Anspruch mit dem Erbfall; eine vorhandene Forderung und ihre tatsächliche Auszahlung bleiben verschiedene Dinge.
Wenn Sie stattdessen selbst als Erbe berufen sind und über Annahme oder Ausschlagung entscheiden müssen, ist das ein anderer Vorgang. Der Leitfaden zur Ausschlagung bei Nachlassschulden erklärt dessen Frist und Form. Eine Pflichtteilsanfrage ersetzt keine erforderliche Ausschlagung und der vorliegende Beitrag berechnet keine Ausschlagungsfrist.
Wert am Erbfall und tatsächlich zu berücksichtigende Schulden prüfen
§ 2311 BGB legt Bestand und Wert des Nachlasses zur Zeit des Erbfalls zugrunde. Soweit erforderlich ist der Wert zu schätzen; eine eigene Wertbestimmung des Erblassers ist nicht maßgebend. Eine heutige Kontosumme oder ein selbst eingesetzter Wunschpreis ersetzt deshalb nicht ohne Weiteres die stichtagsbezogene Bestands- und Bewertungsprüfung.
Nach § 1967 BGB haftet der Erbe für Nachlassverbindlichkeiten. Die Norm erfasst neben Schulden des Verstorbenen auch bestimmte den Erben als solchen treffende Verbindlichkeiten, ausdrücklich unter anderem Pflichtteilsrechte. Daraus folgt aber nicht, dass jede Ausgabe, die der Erbe später privat tätigt, bei der Pflichtteilsberechnung abgezogen werden darf.
Führen Sie Vermögenswerte, Schulden und noch ungeklärte Positionen mit Beleg, Rechtsgrund, Inhaber, Stichtag und Betrag auf. Prüfen Sie bei jeder Schuld, ob und in welchem Umfang sie für gerade diese Pflichtteilsberechnung abzugsfähig ist. Ungewisse, bedingte oder streitige Posten, Vermächtnisse, besondere Kosten und Schenkungen brauchen eine eigene Einordnung. Das einfache Modell setzt die Zulässigkeit seiner Abzüge ausdrücklich voraus.
Die später aus diesem Wert berechnete eigene Pflichtteilslast wird im Modell nicht ein zweites Mal als Abzug in die bereits feststehende Berechnungsbasis eingesetzt. Bestandsrechnung, Pflichtteilsbetrag und spätere Geldbewegungen sind getrennte Ebenen. Auch Erbschaftsteuer wird hier nicht berechnet.
Auskunft und Wertermittlung konkret verlangen
Ist der Pflichtteilsberechtigte nicht Erbe, muss der Erbe ihm nach § 2314 BGB auf Verlangen über den Bestand des Nachlasses Auskunft erteilen. Die Norm ermöglicht auch das Verlangen nach Zuziehung bei der Aufnahme des Verzeichnisses, Wertermittlung sowie Aufnahme durch die zuständige Behörde, einen zuständigen Beamten oder Notar. Nach Absatz 2 fallen die Kosten dem Nachlass zur Last.
| Prüffeld | Was nachvollziehbar sein sollte |
|---|---|
| Berechtigung und Adressat | Verwandtschaft, Ausschluss durch letztwillige Verfügung und feststehende Erbenstellung. |
| Vermögen | Vollständiger Bestand am Erbfall, zugeordnete Rechte und begründete Werte. |
| Abzüge | Rechtsgrund, Belege und Zulässigkeit jeder berücksichtigten Verbindlichkeit. |
| Quote | Gesetzlicher Erbteil und davon abgeleitete Pflichtteilsquote. |
| Zahlung | Berechneter Anspruch, bereits tatsächlich erhaltene Beträge und offener Rest. |
Eine sachliche Anfrage kann lauten: „Bitte erteilen Sie mir als [zutreffend belegte Pflichtteilsrolle] Auskunft über den Bestand des Nachlasses zum Erbfall am [Datum]. Bitte stellen Sie Vermögenspositionen, Bewertung und angesetzte Verbindlichkeiten nachvollziehbar gegenüber und erläutern Sie die daraus berechnete Quote und bereits berücksichtigte Zahlungen. Einen konkret benötigten weiteren Verzeichnisschritt oder eine Wertermittlung kläre ich gesondert.“
Eine selbst zusammengestellte Liste beweist noch nicht die Vollständigkeit oder Richtigkeit eines echten Nachlasses. Sichern Sie bei Streit die konkreten Unterlagen und lassen Sie den passenden Auskunfts- oder Zahlungsweg rechtzeitig prüfen. Eine private Anfrage hält Gerichts- und Verjährungsfristen nicht automatisch an; dieser Beitrag berechnet keine pauschale Verjährungsfrist.
Modell: Aus 80.000 Euro Basis werden 40.000 Euro Anspruch, davon sind 30.000 Euro offen
Geschlossener eigener Modellfall ohne echte Familien- oder Kontodaten: Die verstorbene Person stirbt am 5. September 2026. Sie hat genau ein lebendes erwachsenes Kind, keine weiteren zu berücksichtigenden Abkömmlinge, keinen Ehegatten oder eingetragenen Lebenspartner und keine sonstige konkurrierende Erbenstellung. Ein wirksames Testament setzt eine andere Person als Alleinerben ein und schließt das Kind aus. Es gibt keinen Verzicht, Entziehungsgrund, Ergänzungs-, Anrechnungs- oder sonstigen Sondertatbestand.
Nach § 1924 BGB sind Abkömmlinge gesetzliche Erben erster Ordnung, Kinder erben zu gleichen Teilen; § 1930 BGB regelt den Vorrang einer vorhergehenden Ordnung. Unter den ausdrücklich einfachen Familienannahmen wäre das einzige Kind gesetzlich zu 1/1 berufen. Seine Pflichtteilsquote beträgt nach § 2303 die Hälfte davon, also 1/2. Das ist keine Standardquote bei Ehegatten, weiteren Kindern oder anderen Familienlagen.
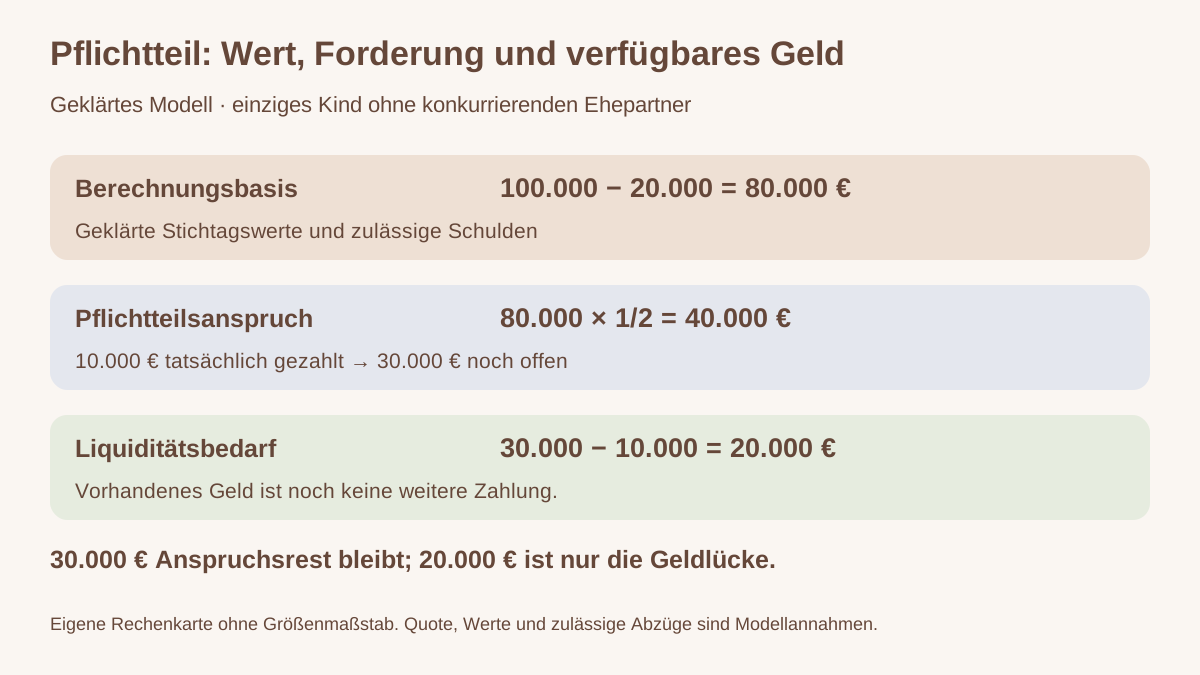
Zum Erbfall sind 40.000 Euro Guthaben und zutreffend bewertetes Sachvermögen von 60.000 Euro vorhanden, zusammen 100.000 Euro. Eigentum, Stichtagswerte und Umfang sind im Modell vollständig geklärt. Zulässig abzuziehende, unbedingte Schulden des Verstorbenen betragen insgesamt 20.000 Euro. Weitere Abzüge, Kosten, Vermächtnisse, Auflagen und sonstige Positionen gibt es nicht. Die Bewertung ist eine Fallannahme, keine Schätzung eines echten Hauses oder Marktpreises.
| Berechnung | Ergebnis |
|---|---|
| Positive Stichtagswerte: 40.000 + 60.000 | 100.000 Euro |
| Geklärte Basis: 100.000 − 20.000 | 80.000 Euro |
| Pflichtteil: 80.000 × 1/2 | 40.000 Euro |
| 15. Oktober: tatsächlich richtig erhaltene Zahlung | 10.000 Euro |
| Noch offen: 40.000 − 10.000 | 30.000 Euro |
Der vollständige Pflichtteilsbetrag und seine Zuordnung sind im Modell unstreitig; es gibt keine Zinsen, Aufrechnung, Rückzahlung oder weiteren Forderungen. § 362 BGB stellt auf die tatsächlich bewirkte geschuldete Leistung ab. Nur 10.000 Euro sind wirklich erfüllt. Der Rest von 30.000 Euro ist weder eine weitere Erbquote noch bereits an den Berechtigten ausgezahlt. Der Vorgang enthält keine bewilligte Stundung und keinen vereinbarten monatlichen Ratenplan.
Fehlendes Bargeld ersetzt keine Stundungsentscheidung
Im selben Modell wurden die 20.000 Euro Schulden bereits im September aus den anfänglichen 40.000 Euro Guthaben bezahlt. Zu Oktoberbeginn sind daher noch 20.000 Euro Guthaben vorhanden. Die tatsächliche Pflichtteilszahlung von 10.000 Euro am 15. Oktober verringert diesen Bestand auf 10.000 Euro. Das Sachvermögen von 60.000 Euro ist unverändert vorhanden und wird nicht automatisch als sofort verfügbares Geld behandelt.
Dem noch offenen Pflichtteilsanspruch von 30.000 Euro stehen damit im dargestellten liquiden Bestand nur 10.000 Euro gegenüber: 30.000 − 10.000 = 20.000 Euro ungedeckter Liquiditätsbedarf. Das ist kein weiterer Abzug vom Pflichtteilsbetrag, keine bestätigte Überschuldung und keine Aufforderung, genau diesen Betrag als Kredit aufzunehmen. Weitere Einnahmen, eigene Mittel, Verwertung und tatsächliche Fälligkeiten brauchen eine gesonderte Planung.
§ 2331a BGB ermöglicht eine Stundung, wenn die sofortige Erfüllung des gesamten Anspruchs wegen der Art der Nachlassgegenstände für den Erben eine unbillige Härte wäre. Die Norm nennt insbesondere die Aufgabe des Familienheims oder den Verkauf eines die wirtschaftliche Lebensgrundlage bildenden Wirtschaftsguts. Die Interessen des Pflichtteilsberechtigten sind angemessen zu berücksichtigen. Ein geringer Kontostand oder eine eigene Ratenankündigung ist deshalb keine automatische Stundung.
Wird der Anspruch nicht bestritten, nennt Absatz 2 das Nachlassgericht für die Stundungsentscheidung und verweist auf § 1382 BGB Absätze 2 bis 6 entsprechend. Diese Regeln betreffen unter anderem Verzinsung, mögliche Sicherheitsleistung, Bestimmung von Zins- und Sicherheitsmodalitäten, einen anhängigen Rechtsstreit sowie spätere Änderung bei wesentlich veränderten Verhältnissen. Bei einem bereits anhängigen Rechtsstreit ist insbesondere die Antragstellung nur in diesem Verfahren zu beachten. Übernehmen Sie dabei nicht ungeprüft die familienrechtliche Grundregel des § 1382 Absatz 1; die Härtevoraussetzung steht hier in § 2331a. Ein Antrag ist keine bereits positive Entscheidung, ein aktueller Zinssatz wird nicht behauptet.
Für eine zahlungsunfähige oder überschuldete Erbschaft stellen sich andere Verfahrensfragen. Der Prüfplan zu Nachlassverwaltung und eigener Haftung erklärt diese gesonderte Prüfung. Die hier getrennt geführte Nachlassliste schafft für sich keine rechtliche Abschottung gegenüber eigenem Vermögen und keine automatische Haftungsbeschränkung.
Vermögensbestand und eigenes monatliches Einkommen getrennt rechnen
Gesonderter eigener Oktoberhaushalt des Alleinerben: 3.000 Euro tatsächliches gewöhnliches Nettoeinkommen, 1.900 Euro sämtliche eigenen laufenden Lebenshaltungs- und Fixkosten, 400 Euro alle eigenen Kreditraten und 300 Euro gewünschte Reserve. Die Pflichtteilszahlung wurde ausschließlich aus dem schon vorhandenen, separat dokumentierten Nachlassguthaben geleistet. Es gibt keine Entnahme daraus für den gewöhnlichen eigenen Haushalt und keine weitere private Zahlung oder neue Finanzierungsrate.
Der laufende Monatsplan ergibt 3.000 − 1.900 − 400 = 700 Euro vor und 700 − 300 = 400 Euro nach Reserve. Im Haushaltscheck passen 3.000 Euro Einkommen, 1.900 Euro Fixkosten, 400 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Das ist ausdrücklich der laufende Haushalt; die Kapitalbewegung von 10.000 Euro ist in der zuvor separat geführten Bestandsrechnung erfasst.
Weder die 100.000 Euro Stichtagsvermögen noch der liquide Rest von 10.000 Euro sind ein zusätzliches monatliches Einkommen. Die 30.000 Euro offene Pflichtteilsforderung sind keine neue monatliche Kreditrate. Der Monatsrest von 400 Euro beweist auch nicht die rechtzeitige Finanzierbarkeit der ganzen Forderung. Für eine tatsächliche spätere Entnahme eigenen Vermögens oder eigene Zahlung ist die Gesamtliquidität neu zusammenzuführen, ohne denselben Kapitalbestand zugleich als Einkommen zu zählen.
Eigene Darlehenspflichten nach § 488 BGB bleiben gesondert zu erfüllen; eine Pflichtteilsprüfung oder Stundungsanfrage pausiert sie nicht automatisch. Der Rechner bestätigt weder eine gesetzliche Quote noch eine Stundung, Haftungsbeschränkung oder Kreditzusage. Die zeitgerechte Verfügbarkeit des gewöhnlichen Einkommens für die eigenen Oktoberausgaben ist im Modell vorausgesetzt.
- Enterbte berechtigte Person und wirklichen Erben unterschieden?
- Gesetzliche Erbquote anhand der tatsächlichen Familienlage geprüft?
- Bestand und Werte zum Erbfall nachvollziehbar belegt?
- Abzugsfähigkeit der angesetzten Schulden einzeln geklärt?
- Auskunft, Verzeichnis und Wertermittlung bei Bedarf gezielt verlangt?
- Pflichtteilsbetrag und wirklich geleistete Zahlungen getrennt?
- Restforderung von vorhandener Liquidität und sonstigem Vermögen unterschieden?
- Stundungsvoraussetzung, Interessen, Zuständigkeit und tatsächliche Entscheidung geprüft?
- Laufenden Haushalt, Kapitalbewegungen und vollständige Zahlungsplanung ohne Doppelzählung geführt?
Häufige Fragen
Ist der Pflichtteil immer die Hälfte des gesamten Nachlasses?
Nein. § 2303 BGB nennt die Hälfte des Wertes des gesetzlichen Erbteils. Deshalb muss zuerst die tatsächliche gesetzliche Erbquote feststehen. Nur unter den ausdrücklich einfachen Familienannahmen des Modells hat das einzige Kind eine gesetzliche Quote von 1/1 und eine Pflichtteilsquote von 1/2.
Wird der Pflichtteilsberechtigte damit automatisch Miterbe?
Ein bloßer Pflichtteilsanspruch ist ein Anspruch auf den Geldwert gegenüber den Erben und keine direkte Beteiligung am Erbe. Er erlaubt allein noch keine selbständige Entnahme eines Nachlassgegenstands. Erbenstellung und Pflichtteilsberechtigung sind getrennt zu prüfen.
Welcher Zeitpunkt zählt für die Bewertung?
§ 2311 BGB knüpft Bestand und Wert an die Zeit des Erbfalls. Soweit nötig ist der Wert zu schätzen; eine Wertbestimmung des Erblassers ist nicht maßgebend. Ein heutiger Kontostand oder ein Wunschpreis ersetzt die konkrete Stichtagsprüfung nicht.
Was kann ein nicht erbender Pflichtteilsberechtigter an Auskunft verlangen?
§ 2314 BGB betrifft auf Verlangen die Auskunft über den Nachlassbestand, die Zuziehung bei der Verzeichnisaufnahme, Wertermittlung und ein Verzeichnis durch die dort genannten zuständigen Stellen beziehungsweise einen Notar. Die Kosten fallen dem Nachlass zur Last. Der passende konkrete Schritt ist zu klären.
Sind im Modell noch 30.000 oder nur 20.000 Euro Pflichtteil offen?
Vom feststehenden Anspruch von 40.000 Euro wurden tatsächlich 10.000 Euro erfüllt; 30.000 Euro bleiben offen. Die vorhandenen weiteren 10.000 Euro Guthaben sind noch nicht gezahlt. 20.000 Euro sind nur die Differenz zwischen offenem Anspruch und diesem liquiden Bestand, kein niedrigerer Pflichtteilsrest.
Führt ein knapper Kontostand automatisch zu einer Stundung?
Nein. § 2331a BGB verlangt eine unbillige Härte wegen der Art der Nachlassgegenstände und die angemessene Berücksichtigung der berechtigten Interessen. Zuständigkeit, mögliche Verzinsung und Sicherheit sind gesondert zu prüfen. Im Modell gibt es keine bewilligte Stundung; der laufende eigene Monatsrest ersetzt die vollständige Liquiditätsplanung nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 1924 BGB – Gesetzliche Erben erster Ordnung
- § 1930 BGB – Vorrang der näheren Ordnung
- § 2303 BGB – Berechtigung und halber gesetzlicher Erbteil
- § 2311 BGB – Stichtag und Bewertung
- § 2314 BGB – Auskunft und Wertermittlung
- § 2317 BGB – Anspruchsentstehung
- § 1967 BGB – Erbenhaftung und Pflichtteilslast
- § 2331a BGB – Stundung und Interessen
- § 1382 BGB – Entsprechend verwiesene Zins- und Verfahrensregeln
- § 362 BGB – Tatsächliche Teilzahlung
- § 488 BGB – Eigene Kreditpflichten
- Justiz-Services – Pflichtteil als Geldwertanspruch