Nachlassverwaltung: Erbenhaftung und eigenes Geld trennen
Erbe angenommen und Schulden entdeckt: Nachlassverwaltung, unverzüglichen Insolvenzantrag und Dürftigkeit unterscheiden. Antrag, Beschluss und eigene Kreditraten prüfen.
In diesem Artikel
Kurzantwort
Eine angenommene Erbschaft schließt die gesonderte Prüfung einer Haftungsbeschränkung nicht aus. § 1975 BGB knüpft an angeordnete Nachlassverwaltung oder eröffnete Nachlassinsolvenz an; ein Antrag allein genügt dafür nicht. Bei bekannter Zahlungsunfähigkeit oder Überschuldung verlangt § 1980 unverzügliches Handeln. Fehlende Kostenmasse und Dürftigkeitseinrede haben eigene Voraussetzungen. Nachlassvermögen, Nachlassschulden und Ihre unabhängig bestehenden eigenen Verträge sind getrennt zu erfassen.
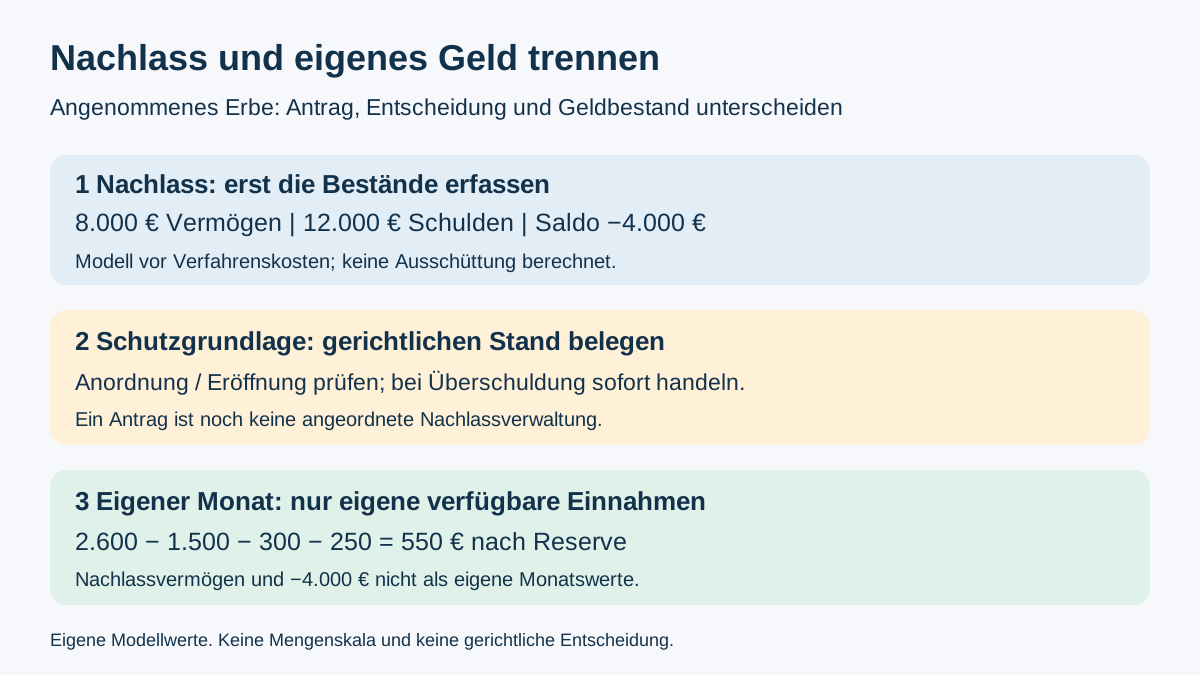
Erbe angenommen: Nachlasshaftung und eigene Verträge unterscheiden
Stand: Oktober 2026. Dieser Prüfplan behandelt eine volljährige Person als Alleinerben bei einem nach deutschem Recht zu beurteilenden Nachlass. Er setzt voraus, dass die Erbschaft bereits angenommen ist. Er entscheidet weder eine streitige Erbenstellung oder Anfechtung noch Miterben-, Auslands- oder Sonderfälle. Wenn Ihre Entscheidung über die Erbschaft noch offen ist, sichern Sie zuerst die im Leitfaden zur Ausschlagung erläuterten Fristen und die richtige Form.
Nach § 1943 BGB ist eine Ausschlagung nach Annahme oder Ablauf der dafür vorgesehenen Frist nicht mehr möglich; der Fristablauf gilt als Annahme. Daraus folgt aber nicht, dass jede Frage zur Haftungsbeschränkung erledigt wäre. § 1967 BGB erfasst neben Schulden des Verstorbenen auch Verbindlichkeiten, die den Erben gerade als Erben treffen, etwa Pflichtteilsrechte, Vermächtnisse und Auflagen.
§ 1975 BGB knüpft die Beschränkung auf den Nachlass an eine angeordnete Nachlassverwaltung oder ein eröffnetes Nachlassinsolvenzverfahren. Ein abgesandter Antrag ist damit nicht gleichzusetzen. Das ist auch keine pauschale Entlassung aus eigenen Verträgen: Eine selbst wirksam übernommene Darlehenspflicht nach § 488 BGB ist getrennt zu prüfen. Der Prüfplan zum gemeinsamen Kredit nach einem Todesfall erläutert gerade diese zweite Rolle. Auch andere eigene Haftungsgründe werden durch die bloße Bezeichnung „Nachlassschuld“ nicht entschieden.
Antrag an das Nachlassgericht und gerichtlichen Stand belegen
§ 1981 BGB Absatz 1 sieht die Anordnung der Nachlassverwaltung durch das Nachlassgericht auf Antrag des Erben vor. Voraussetzung für eine sinnvolle Prüfung sind klare Unterlagen: eigene Erbenstellung, Daten des Verstorbenen, Vermögensübersicht, Forderungsaufstellung und bisherige Verfügungen. Klären Sie beim zuständigen Gericht, welche Nachweise und Angaben für Ihren konkreten Antrag benötigt werden; ein selbst erstellter Vordruck oder eine private Antwort an einen Gläubiger ist kein Anordnungsbeschluss.
Nach § 1982 BGB kann die Anordnung abgelehnt werden, wenn keine den Kosten entsprechende Masse vorhanden ist. Deshalb bedeutet ein Guthaben im Nachlass noch keine garantierte Finanzierung des Verfahrens. Für einen Gläubigerantrag enthält § 1981 Absatz 2 andere Voraussetzungen: eine Gefährdung der Befriedigung durch Verhalten oder Vermögenslage des Erben und eine Grenze von zwei Jahren seit Annahme. Diese Zweijahresgrenze ist keine allgemeine Wartefrist für den Erben.
| Belegter Stand | Nächster Prüfpunkt |
|---|---|
| Erbschaft angenommen, Lage noch unklar | Nachlass vollständig erfassen und mögliche Haftungsbeschränkung zeitnah prüfen. |
| Nachlassverwaltung nur beantragt | Eingang und Aktenzeichen sichern; noch keine Anordnung als erfolgt behandeln. |
| Zahlungsunfähigkeit oder Überschuldung bekannt | Unverzügliche Nachlassinsolvenzantragspflicht gesondert bearbeiten; nicht auf den Verwaltungsbeschluss warten. |
| Nachlassverwaltung angeordnet | Beschluss, Wirksamkeit und zuständige Verwaltung festhalten; Verfügungsbefugnis beachten. |
| Verfahren mangels kostendeckender Masse nicht möglich | Voraussetzungen und Geltendmachung der Dürftigkeitseinrede prüfen. |
Bei Zahlungsunfähigkeit oder Überschuldung nicht auf Verwaltung warten
§ 1980 BGB verlangt bei bekannter Zahlungsunfähigkeit oder Überschuldung unverzüglich den Nachlassinsolvenzantrag. Pflichtverletzungen können eine Haftung für verursachten Schaden auslösen. Ein Verwaltungsantrag ersetzt diesen Schritt nicht; eine pauschale Dreiwochenfrist ist hier nicht vorgesehen.
Fahrlässige Unkenntnis wird gleichgestellt. Absatz 2 nennt das unterlassene Gläubigeraufgebot bei Anhaltspunkten für unbekannte Schulden und eine Ausnahme bei unverhältnismäßigen Verfahrenskosten. Absatz 1 nimmt Vermächtnisse und Auflagen aus seiner Zulänglichkeitsbemessung heraus. Sichern Sie Forderungen, Fälligkeiten und verfügbare Mittel zur unverzüglichen Einordnung.
Das Nachlassinsolvenzverfahren gehört vor das zuständige Insolvenzgericht. § 315 InsO bestimmt die örtliche Zuständigkeit grundsätzlich nach dem allgemeinen Gerichtsstand des Verstorbenen bei seinem Tod; lag der Mittelpunkt seiner selbständigen wirtschaftlichen Tätigkeit anderswo, ist dieser Ort maßgeblich. Nachlassgericht und Insolvenzgericht sind somit nach dem jeweils benötigten Verfahren anzusprechen. Das rechtfertigt kein Warten auf die Antwort eines unzuständigen Empfängers.
Anordnung und Dürftigkeitseinrede haben unterschiedliche Folgen
Mit der Anordnung verliert der Erbe nach § 1984 BGB Absatz 1 die Befugnis, den Nachlass zu verwalten und darüber zu verfügen. Nachlassansprüche sind dann gegen den Nachlassverwalter geltend zu machen; die Norm verweist außerdem auf die entsprechenden insolvenzrechtlichen Verfügungsregeln. Absatz 2 schließt Vollstreckungen und Arreste in den Nachlass zugunsten anderer als Nachlassgläubiger aus. Das ist keine Aussage, dass alle denkbaren Maßnahmen gegen eigenes Vermögen oder eigene Schulden aufgehoben seien.
Nach § 1985 BGB verwaltet der Nachlassverwalter den Nachlass und berichtigt daraus Nachlassverbindlichkeiten. Er ist auch den Nachlassgläubigern verantwortlich; die Norm verweist unter anderem auf § 1980. Eigenmächtige Überweisungen aus dem Nachlass nach Anordnung passen deshalb nicht zu einer fortbestehenden eigenen Verwaltungsbefugnis. Leiten Sie Unterlagen und Forderungen an die zuständige Verwaltung weiter und dokumentieren Sie bereits erfolgte Zahlungen.
Reicht die Masse nicht einmal für die Kosten und sind Verwaltung oder Insolvenz deshalb nicht durchführbar oder aus diesem Grund aufgehoben beziehungsweise eingestellt, ist § 1990 BGB gesondert zu prüfen. Die Dürftigkeitseinrede erlaubt unter diesen Voraussetzungen, Befriedigung insoweit zu verweigern, als der Nachlass nicht ausreicht. Sie berechtigt nicht dazu, das vorhandene Erbe zugleich für sich zu behalten: Absatz 1 verlangt seine Herausgabe zur Gläubigerbefriedigung im Wege der Zwangsvollstreckung. Absatz 2 behandelt nach dem Erbfall erworbene Sicherungsrechte des Gläubigers. Eine negative Bilanz allein ist noch keine belegte Dürftigkeit oder automatisch erledigte Forderung. Gerichtliche Schreiben, laufende Vollstreckung und die nötige Geltendmachung einer Haftungsbeschränkung müssen im konkreten Fall sofort gesondert geprüft werden.
Beispiel: 8.000 Euro Nachlass sind keine frei verfügbaren Einnahmen
Eigene vereinfachte Modellwerte, kein realer Nachlass und keine gerichtliche Bewertung: Nachweislich vorhandenes Nachlassguthaben von 6.000 Euro und ein zutreffend mit 2.000 Euro bewerteter, tatsächlich verwertbarer Gegenstand ergeben 8.000 Euro Vermögen. Dem stehen bereits belegte Schulden des Verstorbenen von 12.000 Euro gegenüber. Im Modell gibt es keine weiteren Vermögenswerte oder Verbindlichkeiten außer noch ungeklärten Verfahrenskosten; Vermächtnisse und Auflagen sind nicht enthalten. Eigentum, Verwertbarkeit und die Zuordnung der Beträge werden als zutreffend vorausgesetzt.
| Reine Bestandsrechnung | Betrag | Was daraus nicht folgt |
|---|---|---|
| Nachlassguthaben und Gegenstand | 6.000 + 2.000 = 8.000 Euro | Kein eigenes zusätzliches Monatseinkommen und kein freigegebener Überschuss. |
| Belegte Schulden des Verstorbenen | 12.000 Euro | Keine automatisch vereinbarte eigene Monatsrate. |
| Saldo vor Verfahrenskosten | 8.000 − 12.000 = −4.000 Euro | Keine gerichtliche Feststellung, Verteilungsquote oder Aufforderung, 4.000 Euro eigenen Kredit aufzunehmen. |
Die Rechnung zeigt einen Fehlbetrag bereits vor Verfahrenskosten. Sie beweist weder Kostendeckung noch die Voraussetzungen jeder Einrede. Bei tatsächlich so belegter Überschuldung ist die zuvor erläuterte Pflicht aus § 1980 BGB unverzüglich zu bearbeiten. Warten Sie nicht auf eine Schätzung unbekannter Gebühren, um das Thema überhaupt anzusprechen. Verfahrenskosten sind hier nicht mit null angesetzt; sie sind noch offen und in der reinen Bestandsrechnung nicht enthalten. Es wird keine Auszahlung, Rangfolge oder Quote an einzelne Gläubiger berechnet.
Führen Sie eine fortlaufende Nachlassliste mit Position, Inhaber beziehungsweise Anspruchsgegner, Beleg, Stichtagswert, Fälligkeit, tatsächlicher Zahlung und noch offenem Betrag. Eine Forderungsanmeldung oder ein Antrag ist keine bereits ausgeführte Zahlung. Bewahren Sie Kontoauszüge und Beschlüsse auf; vermischen Sie die Liste nicht mit dem eigenen Haushaltskonto.
Eigene Kreditraten getrennt rechnen und Unterlagen sichern
Gesondertes eigenes Monatsmodell: Tatsächlich verfügbare eigene Nettoeinnahmen von 2.600 Euro treffen auf 1.500 Euro eigene notwendige Fixkosten und insgesamt 300 Euro eigene bestehende Kreditraten. Es wurden in diesem Monatsmodell keine Nachlassschulden aus eigenem Geld bezahlt, keine Nachlassmittel entnommen und keine eigene neue Verpflichtung übernommen. Es ergibt sich 2.600 − 1.500 − 300 = 800 Euro vor Reserve; nach selbst gewählten 250 Euro Reserve bleiben 550 Euro.
Im Haushaltscheck für die Kreditbelastung sind das 2.600 Euro Einkommen, 1.500 Euro Fixkosten, 300 Euro bestehende Kreditraten, 0 Euro neue Rate und 250 Euro Reserve. Die 8.000 Euro Nachlassvermögen und der Fehlbetrag von 4.000 Euro sind keine eigenen Monatswerte. Eine tatsächlich aus eigenem Geld geleistete Nachlasszahlung oder wirksam eingegangene neue Rate würde eine neue, belegte Geldflussrechnung erfordern. Die Beispielsrechnung selbst erlaubt weder das Ignorieren einer Forderung noch beweist sie bereits beschränkte Erbenhaftung.
Eigene Darlehenspflichten nach § 488 BGB laufen nicht allein wegen eines Nachlassantrags aus dem Haushaltsplan heraus. Prüfen Sie bei jeder Aufforderung, ob Sie als Erbe, eigener Vertragspartner oder aus einem anderen behaupteten Grund angesprochen werden. Bei Fristen, Vollstreckung oder ungeklärter Haftung brauchen die konkreten Unterlagen sofortige Prüfung.
- Erbenstellung und Stand von Annahme, möglicher Ausschlagung oder gesonderter Anfechtungsprüfung festgehalten?
- Nachlassvermögen, Schulden, Fälligkeiten und Ermittlungen mit Belegen getrennt erfasst?
- Anzeichen für Zahlungsunfähigkeit oder Überschuldung unverzüglich bearbeitet?
- Richtigen Antrag, zuständiges Gericht, Eingang und gerichtliche Entscheidung unterschieden?
- Verfügungsbefugnis nach einer Anordnung beachtet und Unterlagen übergeben?
- Bei fehlender Kostenmasse die Dürftigkeitseinrede konkret prüfen lassen?
- Eigene Verträge, Geldflüsse und monatliche Reserve unabhängig vom Nachlass gerechnet?
Häufige Fragen
Bin ich nach Annahme eines verschuldeten Erbes ohne jede Möglichkeit zur Haftungsbeschränkung?
Nein. Nachlassverwaltung, Nachlassinsolvenz und unter eigenen Voraussetzungen die Dürftigkeitseinrede sind gesondert zu prüfen. Eine Ausschlagung nach Annahme ist nicht dasselbe wie eine Haftungsbeschränkung. Der Leitfaden setzt einen Alleinerben und deutsches Recht voraus; eine streitige Erbenstellung oder Anfechtung wird nicht entschieden.
Beschränkt bereits der abgesandte Antrag meine Haftung nach § 1975 BGB?
§ 1975 knüpft an die angeordnete Nachlassverwaltung oder das eröffnete Nachlassinsolvenzverfahren an. Ein bloßer Antrag ist kein entsprechender Beschluss. Eingang, Entscheidung und tatsächlicher Verfahrensstand müssen getrennt belegt werden.
Darf ich bei bekannter Überschuldung erst auf die Nachlassverwaltung warten?
§ 1980 verlangt bei bekannter Zahlungsunfähigkeit oder Überschuldung unverzüglich den Nachlassinsolvenzantrag. Die Zweijahresgrenze für den Gläubigerantrag auf Verwaltung ist keine Wartefrist für Erben. Fahrlässige Unkenntnis kann gleichstehen.
Kann ich bei fehlender Kostenmasse das vorhandene Guthaben behalten und sämtliche Schulden ablehnen?
Das folgt aus § 1990 nicht. Die Dürftigkeitseinrede hat eigene Voraussetzungen und betrifft die unzureichende Nachlassmasse. Das vorhandene Erbe ist zur Gläubigerbefriedigung im Wege der Zwangsvollstreckung herauszugeben. Eine negative eigene Tabelle beweist noch keine wirksame Einrede.
Muss ich den Modellfehlbetrag von 4.000 Euro sofort mit einem eigenen Kredit ausgleichen?
Die reine Nachlassbilanz vor ungeklärten Verfahrenskosten begründet weder einen neuen eigenen Kreditvertrag noch eine monatliche Rate. Sie zeigt im Modell 8.000 Euro Vermögen gegenüber 12.000 Euro Schulden und Anlass zur unverzüglichen Verfahrensprüfung. Ob und wie eine Forderung durchsetzbar ist, entscheidet diese Rechnung nicht.
Entfällt mein selbst unterschriebener gemeinsamer Kredit durch Nachlassverwaltung?
Die eigene wirksame Darlehenspflicht ist von der Haftung als Erbe zu trennen. Der Antrag macht die eigene Rate nicht automatisch hinfällig. Im gesonderten Haushaltsmodell werden nur eigene verfügbare Einnahmen und alle eigenen Raten erfasst; Nachlassvermögen ist kein zusätzliches Monatseinkommen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 30.10.2026.
- § 1967 BGB – Erbenhaftung und Nachlassverbindlichkeiten
- § 1975 BGB – Haftungsbeschränkung bei Anordnung oder Eröffnung
- § 1980 BGB – Unverzüglicher Nachlassinsolvenzantrag
- § 1981 BGB – Anordnung und unterschiedliche Antragsteller
- § 1982 BGB – Fehlende Kostenmasse
- § 1984 BGB – Wirkung der Anordnung
- § 1985 BGB – Verwaltung und Gläubigerbefriedigung
- § 1990 BGB – Dürftigkeitseinrede und Herausgabe
- § 1943 BGB – Annahme und Ausschlagung
- § 488 BGB – Eigene Darlehenspflicht
- § 315 InsO – Örtliche Zuständigkeit der Nachlassinsolvenz