Pfandleihkredit fällig: Auslösen, Verwertung und Überschuss prüfen
Pfandkredit fällig? Pfandschein, Auslösebetrag und Verwertungsstand abgleichen. Mit Kostenbeispiel für 200 Euro und getrenntem Modell für einen Überschuss.
In diesem Artikel
Kurzantwort
Prüfen Sie Pfandschein, Fälligkeit und den tatsächlichen Verwertungsstand getrennt. Beim erfassten Pfandleihvertrag haftet das Pfand; die reguläre Verwertung darf frühestens einen Monat nach Fälligkeit des gesamten Darlehens beginnen, mit einer gesetzlichen Zustimmungsausnahme. Für die Auslösung zählen Kapital und zulässige Kosten zum konkreten Termin. Nach einer Verwertung müssen Erlös, Abzüge und ein möglicher Überschuss nachvollziehbar sein; die Sache erhalten Sie dann nicht zusätzlich zurück.
Zuerst Pfandleihe und andere Kreditsicherheiten unterscheiden
Dieser Leitfaden betrifft die gewerbliche Pfandleihe in Deutschland: Eine eigene bewegliche Sache ist wirksam übergeben, der Pfandleihvertrag fällt unter die Pfandleiherverordnung. Eine Bankverpfändung, ein Verkauf mit Rückmietung oder ein Eigentumsstreit sind andere Fälle. Für Fahrzeuge können zusätzliche Kostenregeln gelten; das folgende Rechenmodell betrifft einen gewöhnlichen Sachgegenstand ohne solche Sonderkosten.
Nach § 5 Absatz 1 Nummer 1 PfandlV darf der Pfandleiher das Pfand nur annehmen, wenn vereinbart ist, dass er sich wegen Darlehen, Zinsen, Vergütungen und Kosten nur aus dem Pfand befriedigen darf. Bei diesem Vertrag ist ein zu geringer Verwertungserlös deshalb nicht einfach eine zusätzlich aus Ihrem übrigen Vermögen einzuziehende Restschuld. Prüfen Sie den tatsächlichen Vertrag und eine davon abweichende Zahlungsforderung; Regeln zu alten Mindererlösen und später nicht abgeholten Überschüssen werden unten gesondert erläutert.
Der Ratgeber zum verpfändeten Festgeld und der Leitfaden zum Depot als Kreditsicherheit behandeln andere Sicherheiten. Deren Bank- und Nachbesicherungsregeln ersetzen die Pfandleihprüfung nicht.
§ 6 PfandlV verlangt die unverzügliche Aushändigung eines Pfandscheins nach Vertragsschluss. Gleichen Sie Vertragsnummer, Gegenstand, Darlehensbetrag, Fälligkeit, Zins- und Vergütungsangaben mit der Abrechnung ab. Bei Verlängerung oder sonstiger Änderung ist ein neuer Pfandschein auszuhändigen. Eine bloße Verlängerungsanfrage belegt noch keine geänderte Vereinbarung.
Drei Zeitpunkte: Fälligkeit, Verwertungsbeginn und tatsächlicher Verkauf
§ 5 Absatz 1 PfandlV untersagt eine vereinbarte Darlehensfälligkeit vor Ablauf von drei Monaten. Entscheidend ist aber Ihr konkreter, gegebenenfalls längerer Vertrag. Fälligkeit bedeutet weder automatischen Eigentumsverlust an diesem Tag noch einen kostenlosen zusätzlichen Kreditmonat.
| Zeitpunkt | Was er bedeutet |
|---|---|
| Vertragliche Fälligkeit | Rückzahlungstermin aus dem tatsächlich geltenden Pfandleihvertrag |
| Eintritt der Verwertungsberechtigung | Regelmäßig frühestens einen Monat nach Fälligkeit des gesamten Darlehens |
| Tatsächliche Verwertung | Konkreten Status und Termin beim Pfandleiher prüfen; nicht mit dem frühestmöglichen Beginn gleichsetzen |
Die Monatsregel folgt aus § 9 Absatz 1 PfandlV. Die Ausnahme ist wichtig: Nach Eintritt der Fälligkeit kann der Verpfänder einer früheren Verwertung zustimmen. Der reguläre späteste Verwertungszeitpunkt nach Absatz 2 liegt sechs Monate nach Eintritt der Verwertungsberechtigung, nicht schlicht sechs Monate nach Kreditaufnahme oder Fälligkeit. Behördliche Verlängerung, gerichtliche oder behördliche Hindernisse sowie eine auf Verlangen des Verpfänders vereinbarte andere Verwertungsfrist können den Ablauf verändern.
Diese Vorschriften geben keinen sicheren Anspruch, bis zum letztmöglichen Termin mit der Auslösung zu warten. Fragen Sie rechtzeitig nach dem tatsächlichen Verwertungsstand. Absatz 4 verlangt eine Bekanntmachung der Versteigerung mindestens eine und höchstens zwei Wochen vorher in einer der dort genannten Zeitungen oder auf der Homepage. Verlassen Sie sich nicht auf eine persönlich an Sie gerichtete Erinnerung als Voraussetzung jeder Verwertung.
Auslösebetrag nach Abrechnungsmonaten statt nur nach Kapital berechnen
§ 10 Absatz 1 PfandlV begrenzt den monatlichen Zins auf 1 Prozent des Darlehensbetrags. Daneben kommen die zulässige Vergütung für den Geschäftsbetrieb und bei Verwertung notwendige Verwertungskosten hinzu. Ein angefangener Abrechnungsmonat darf nach Absatz 4 als voller Monat gerechnet werden; der Auszahlungstag ist grundsätzlich nicht mitzuzählen, außer bei Rückzahlung an genau diesem Tag. Eine pauschale Tagesrechnung kann daher falsch sein. Lassen Sie Anfang, Ende und Zahl der berechneten Monate angeben.
Die Anlage zu § 10 Absatz 1 Nummer 2 PfandlV nennt bei einem Darlehen von 200 Euro eine monatliche Vergütungsobergrenze von 4,50 Euro. Das ist eine gesetzliche Grenze, kein geprüftes Angebot eines bestimmten Hauses. Bei mehr als 300 Euro ist die monatliche Vergütung frei zu vereinbaren; die Zinsgrenze wird dadurch nicht ebenfalls beliebig. Für die dort bezeichneten motorisierten Fahrzeuge kann zusätzlich eine tägliche Vergütung vereinbart werden.
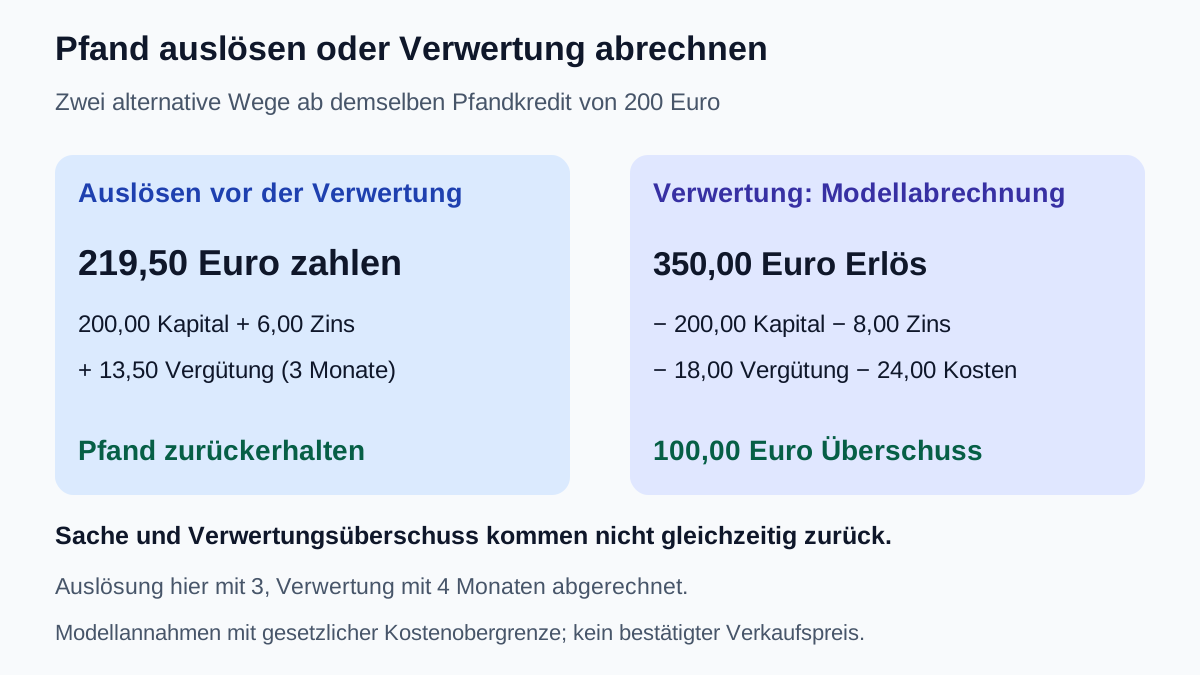
Eigenes Kostenmodell: 200 Euro unverändert offenes Kapital, zulässig vereinbart und abgerechnet genau 1 Prozent Monatszins sowie 4,50 Euro monatliche Vergütung. Keine Teiltilgung, besondere Versicherung auf Ihren Wunsch, Gutachtenkosten, Fahrzeugkosten oder weiteren Positionen. Vor einer Verwertung fallen im Modell keine Verwertungskosten an. Es geht um bereits korrekt bestimmte Abrechnungsmonate, nicht um die Behauptung, jede Kalenderfrist bestehe aus 30 Tagen.
| Abrechnung | Zinsen | Vergütung | Kapital plus Kosten |
|---|---|---|---|
| 3 berechnete Monate | 200 × 1 % × 3 = 6 Euro | 4,50 × 3 = 13,50 Euro | 219,50 Euro |
| 4 berechnete Monate | 200 × 1 % × 4 = 8 Euro | 4,50 × 4 = 18 Euro | 226 Euro |
Ein zusätzlicher voller Abrechnungsmonat kostet hier 6,50 Euro. Die gesetzliche Wartezeit vor Verwertung ist keine Zusage, dass währenddessen keine weiteren zulässigen Kosten entstehen. Bei Teilrückzahlung verlangt § 10 Absatz 1 die Berechnung von Zinsen und Betriebsvergütung nach dem noch geschuldeten Teil; übernehmen Sie die Tabelle dann nicht unverändert. Die in Absatz 1 bezeichneten Leistungen dürfen nach Absatz 3 nicht im Voraus vereinnahmt werden. Abweichende Sonderpositionen müssen eigenständig geprüft werden.
Auslösen oder eine tatsächliche Verlängerung klären
Erfragen Sie den Auslösebetrag für einen konkreten Zahlungstag, die darin enthaltenen Monate, den Zahlungsweg und die tatsächliche Rückgabe. § 1223 BGB regelt den Rückgabeanspruch nach Erlöschen des Pfandrechts und die Rückgabe gegen Befriedigung des Pfandgläubigers, sobald der Schuldner zur Leistung berechtigt ist. Prüfen Sie vorher, ob das Pfand noch vorhanden und nicht bereits verwertet ist. Eine nur angekündigte Zahlung ist kein bestätigter Abschluss.
Eine sachliche Anfrage kann lauten: „Zu Pfandschein [Nummer] bitte ich um den aktuellen Vertrags- und Verwertungsstand sowie den vollständigen Auslösebetrag für [Datum]. Bitte nennen Sie Kapital, Zinsen, Monatsvergütung, Zahl und Zeitraum der Abrechnungsmonate und weitere Positionen getrennt. Bitte erläutern Sie Zahlungsweg und Rückgabe. Falls eine Verlängerung möglich ist, bitte ich vor einer Entscheidung um das neue Fälligkeitsdatum und die vollständigen Kosten.“ Nutzen Sie zutreffende Angaben und bekannte Kontakte.
Bei einer tatsächlich vereinbarten Verlängerung vergleichen Sie alten und neuen Pfandschein nach § 6 Absatz 3 PfandlV. Eine Zahlung nur auf Zinsen oder Vergütung verringert nicht automatisch das Darlehenskapital. Klären Sie ausdrücklich, worauf die Zahlung angerechnet ist und wie viel Kapital verbleibt. Wiederholtes Verlängern ohne belastbare Auslösequelle kann deshalb laufende Kosten erzeugen, während die 200 Euro aus dem Modell weiterhin zurückzuzahlen sind.
Nach Verwertung Erlös, Abzüge und Auszahlung des Überschusses abgleichen
§ 1235 BGB sieht grundsätzlich eine öffentliche Versteigerung vor und enthält eine Ausnahme für Pfänder mit Börsen- oder Marktpreis. Nicht jede Verwertung ist deshalb ungeprüft gleich zu behandeln. Lassen Sie Datum, erzielten Erlös und notwendige Kosten für Ihr konkretes Pfand benennen. Für die Erlöszuordnung ist § 1247 BGB maßgeblich: Der zur Befriedigung gebührende Teil berichtigt die Forderung; im Übrigen tritt der Erlös an die Stelle des Pfandes.
Alternative zum Auslösen, kein zusätzlicher Vorgang nach erfolgter Rückgabe: Im eigenen Modell wird das Pfand erst nach vier korrekt bestimmten Abrechnungsmonaten rechtmäßig verwertet. Sein zugeordneter tatsächlicher Erlös beträgt angenommen 350 Euro. Zusätzlich zu 200 Euro Kapital, 8 Euro Zinsen und 18 Euro Vergütung sind genau 24 Euro nachgewiesene, notwendige Verwertungskosten zulässig. Es gibt keine weiteren Kosten, früheren Pfandgeschäfte, Ansprüche anderer Personen oder sonstigen Abzüge.
350 − 200 − 8 − 18 − 24 = 100 Euro Überschuss. Die 24 Euro sind ein eigener Modellbetrag, kein allgemeiner Auktionstarif. Bei mehreren gleichzeitig verwerteten Pfändern sind untrennbare notwendige Kosten nach dem Verhältnis der Erlöse aufzuteilen (§ 10 Absatz 5 PfandlV). Eine bloß geschätzte Verkaufssumme ist keine bestätigte Auszahlung. Im Verwertungsmodell erhalten Sie die Sache nicht zusätzlich zurück; im alternativen Auslösemodell entsteht dieser Verwertungserlös nicht.
Fordern Sie die nachvollziehbare Abrechnung und Auszahlung eines Ihnen zustehenden Überschusses zeitnah an. § 5 Absatz 1 Nummer 2 und § 11 PfandlV regeln nicht abgeholte Überschüsse: Maßgeblich sind drei Jahre nach Ablauf des Verwertungsjahres, nicht einfach drei Jahre ab Auktionstag. Nach Fristablauf sieht § 11 die Abführung an die Behörde mit eigenen Vorgaben vor; die zuständige Behörde kann die Abführungsfrist aus wichtigem Grund verlängern. Die Regelungen erlauben außerdem unter ihren Voraussetzungen die Befriedigung wegen Mindererlösen aus früheren Pfandvereinbarungen mit derselben Person aus solchen Überschüssen. Das ist kein pauschaler Anspruch, einen aktuellen Überschuss wegen beliebiger anderer Forderungen einzubehalten. Warten Sie mit Ihrer Anfrage nicht bis zum Fristende und lassen Sie bestrittene Abzüge konkret prüfen.
Auslösequelle planen, ohne den Kredit als Einkommen zu zählen
Die ursprünglichen 200 Euro Darlehensauszahlung sind kein regelmäßiges Nettoeinkommen. Planen Sie die Auslösung aus wirklich verfügbaren Mitteln. Ein erwarteter Verwertungsüberschuss steht dafür nicht gleichzeitig bereit: Er gehört zum anderen Weg, bei dem die Sache verwertet wird.
Eigenes laufendes Monatsmodell vor zusätzlichen Pfandzahlungen: 2.200 Euro sichere Nettoeinnahmen minus 1.600 Euro Lebenshaltung und Fixkosten minus 150 Euro andere bestehende Raten ergeben 450 Euro. Nach einer selbst gewählten Sicherheitsreserve von 300 Euro bleiben 150 Euro. Im Haushaltscheck sind das 2.200 Euro Einkommen, 1.600 Euro Fixkosten, 150 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve.
Falls vor dem geklärten Auslösetermin tatsächlich noch drei Spargelegenheiten bestehen und der dann bestätigte Gesamtbetrag unverändert 219,50 Euro beträgt, wären auf Cent aufgerundet 73,17 Euro je Gelegenheit nötig: 3 × 73,17 = 219,51 Euro. Nach einer solchen monatlichen Rücklage bleiben im Modell 150 − 73,17 = 76,83 Euro oberhalb der 300-Euro-Reserve. Die Rücklage ist selbst gewähltes Sparen, keine vertragliche Monatsrate und noch keine Teiltilgung an den Pfandleiher. Die volle Auslösesumme wird erst aus dem angesammelten Betrag bezahlt und nicht zusätzlich dreimal als Ausgabe gerechnet. Fehlen die drei Gelegenheiten oder ändern sich Termin und Abrechnung, muss die Planung neu erfolgen.
- Pfandleihvertrag, Pfandschein und tatsächlichen Gegenstand zugeordnet?
- Fälligkeit, möglichen Verwertungsbeginn und aktuellen Verwertungsstand getrennt geprüft?
- Zinsen, Vergütung, Abrechnungsmonate und Sonderkosten nachvollzogen?
- Auslösebetrag für den wirklichen Zahlungstag eingeholt?
- Bei Verlängerung neue Vereinbarung und neuen Pfandschein erhalten?
- Bei Verwertung Erlös, einzelne Abzüge und Überschuss abgeglichen?
- Tatsächlich verfügbares Geld statt bloßer Verkaufshoffnung eingeplant?
Bei drohender Verwertung eines wichtigen Gegenstands oder einer unverständlichen Nachforderung sollten Pfandschein, aktuelle Mitteilung und Abrechnung gemeinsam geprüft werden. Ein positiver Monatsrest bestätigt weder eine Vertragsverlängerung noch die Verfügbarkeit eines bestimmten Pfandkredits.
Häufige Fragen
Darf das Pfand schon am Fälligkeitstag automatisch verwertet werden?
Regelmäßig ist die Befriedigung aus dem Pfand frühestens einen Monat nach Fälligkeit des gesamten Darlehens zulässig. § 9 Absatz 1 PfandlV erlaubt aber eine frühere Verwertung, wenn der Verpfänder nach Eintritt der Fälligkeit zustimmt. Prüfen Sie Vereinbarung und tatsächlichen Verwertungsstand; Fälligkeit ist nicht automatisch Verkauf.
Ist der Monat vor einer regulären Verwertung kostenlos?
Die Wartezeit ist keine Kostenbefreiung. Zinsen, Vergütung und Abrechnungsmonate müssen nach Gesetz und konkretem Vertrag geprüft werden. Im ausdrücklich angenommenen 200-Euro-Modell erhöht ein weiterer voller Abrechnungsmonat die Summe um 6,50 Euro.
Sind 4,50 Euro Monatsvergütung bei 200 Euro ein aktuelles Pfandhausangebot?
Nein. Die Anlage zur PfandlV nennt dafür eine gesetzliche Obergrenze. Das Modell nimmt genau diesen Betrag sowie 1 Prozent Monatszins als zulässig vereinbart an. Ihr Vertrag, tatsächliche Abrechnungsmonate und mögliche Sonderpositionen bleiben gesondert zu prüfen.
Belegt meine Verlängerungsanfrage bereits ein neues Fälligkeitsdatum?
Nein. Prüfen Sie die tatsächlich zustande gekommene Änderung und den neuen Pfandschein nach § 6 Absatz 3 PfandlV. Eine Zahlung nur auf Zinsen oder Vergütung bedeutet nicht automatisch Kapitaltilgung.
Kann nach einem geringen Auktionserlös einfach eine persönliche Restschuld verlangt werden?
Beim hier erfassten Vertrag verlangt § 5 Absatz 1 Nummer 1 PfandlV die vereinbarte ausschließliche Befriedigung aus dem Pfand. Übertragen Sie Regeln eines besicherten Bankkredits nicht darauf. Die besondere Regel für frühere Mindererlöse und später nicht abgeholte Überschüsse nach § 11 Absatz 2 ist gesondert zu prüfen.
Bekomme ich im Verwertungsmodell 100 Euro und zusätzlich das Pfand zurück?
Nein. Die 100 Euro entstehen im alternativen Verwertungsweg aus angenommenen 350 Euro Erlös abzüglich 200 Euro Kapital, 8 Euro Zinsen, 18 Euro Vergütung und 24 Euro notwendigen Kosten. Beim Auslöseweg zahlen Sie stattdessen den passenden Betrag und erhalten das noch nicht verwertete Pfand zurück; dort gibt es keinen zusätzlichen Verwertungserlös.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.10.2026.
- § 5 PfandlV – Pfandhaftung, Mindestlaufzeit und Überschussfrist
- § 6 PfandlV – Pfandschein und Erneuerung
- § 9 PfandlV – Beginn, Fristen und Bekanntmachung der Verwertung
- § 10 PfandlV – Zinsgrenze, Kosten und Monatsberechnung
- Anlage zur PfandlV – Monatsvergütung und Fahrzeugregel
- § 1223 BGB – Rückgabe des Pfandes
- § 1235 BGB – Öffentliche Versteigerung und Ausnahme
- § 1247 BGB – Zuordnung des Verwertungserlöses
- § 11 PfandlV – Nicht abgeholte Überschüsse und frühere Mindererlöse