Lohnpfändung bei Nacht-, Sonntags- und Feiertagszuschlägen
Welche Nacht-, Sonntags- und Feiertagszuschläge bei einer Lohnpfändung geschützt sind und wie Sie Schichtzulage, Abrechnung und Auszahlung prüfen.
In diesem Artikel
Kurzantwort
Zuschläge für tatsächlich geleistete Nacht-, Sonntags- und Feiertagsarbeit sind bei einer Lohnpfändung im üblichen Umfang geschützt. Die Grenzwerte und Zeitfenster des § 3b EStG dienen dabei als Maßstab. Reine Schicht-, Wechselschicht- und Samstagszulagen zählen zum regulär zu prüfenden Arbeitseinkommen. Vergleichen Sie je Lohnposition die Arbeitszeit, den Grundlohn und den tatsächlich gezahlten Zuschlag.
Welche Zuschläge bleiben bei Lohnpfändung frei?
Für Arbeitnehmer in Deutschland schützt § 850a Nr. 3 ZPO Erschwerniszulagen im üblichen Umfang. Das Bundesarbeitsgericht (Urteil vom 23. August 2017, 10 AZR 859/16, Rn. 42–52) ordnet Zuschläge für Nacht-, Sonntags- und Feiertagsarbeit diesem Schutz zu. Reine Zuschläge für Schichtarbeit, Wechselschichtarbeit, Samstag oder Vorfestarbeit gehören nach dem Urteil zum Arbeitseinkommen, das in die reguläre Pfändungsberechnung eingeht.
- „Nachtzuschlag“ oder „Sonntagszuschlag“ – Vergleichen Sie die tatsächlich geleisteten Stunden und den daneben gezahlten Zuschlag mit den Zeitfenstern und Prozentsätzen.
- „Schichtzulage“ oder „Wechselschichtzulage“ – Prüfen Sie, wofür die Zahlung geleistet wurde. Erscheinen darunter mehrere Zuschlagsarten, bitten Sie um eine Aufschlüsselung nach Zahlungsgrund und Stunden. Die tarifliche Bezeichnung allein entscheidet den Schutz nicht (BAG, Rn. 25–28 und 51).
- „Samstagszuschlag“ und „Nachtzuschlag“ für dieselbe Schicht – Ordnen Sie die beiden Positionen einzeln zu. Die Nachtstunden können die Voraussetzungen für den Schutz des Nachtzuschlags erfüllen. Der reine Samstagszuschlag geht in die reguläre Rechnung ein.
Falls zusätzlich Mehrarbeit vergütet wurde, prüfen Sie die dafür gezahlten Teile nach der Regel für Mehrarbeitsvergütung. Lassen Sie sich bei einer Sammelposition erklären, welche Beträge die Lohnstelle den jeweiligen Vorschriften zugeordnet hat.
Zeitfenster und Stundengrundlohn abgleichen
Als Maßstab für die übliche Höhe verweist das BAG auf § 3b EStG. Die Vorschrift betrifft Zuschläge für tatsächlich geleistete Arbeit, die zusätzlich zum Grundlohn gezahlt werden. Zur Berechnung wird der laufende Grundlohn auf eine Stunde umgerechnet und mit höchstens 50 Euro pro Stunde angesetzt.
- Nachtarbeit – Von 20 bis 6 Uhr beträgt der Satz 25 %. Für die Zeit von 0 bis 4 Uhr sind es 40 %, wenn die Nachtarbeit vor Mitternacht begonnen hat.
- Sonntagsarbeit – Der gewöhnliche Satz beträgt 50 %. Die gesetzliche Zuordnung reicht bei vor Mitternacht aufgenommener Nachtarbeit auch bis 4 Uhr am Folgetag.
- Gesetzliche Feiertage – Regelmäßig 125 %, am 1. Mai und am 25. und 26. Dezember 150 %. Maßgeblich ist das Feiertagsrecht am Arbeitsort. Auch hierfür kann bei vor Mitternacht aufgenommener Nachtarbeit auch die Zeit bis 4 Uhr am Folgetag dazuzählen.
Für den 24. und 31. Dezember ab 14 Uhr nennt § 3b EStG eigene steuerliche Sätze. Das BAG rechnete die im Verfahren streitigen Vorfestzuschläge für diese Tage zur regulären Pfändungsberechnung (Rn. 50). Ordnen Sie einen zusätzlich ausgewiesenen Zuschlag für tatsächlich geleistete Nachtarbeit anhand der Nachtstunden ein.
Rechenbeispiel mit drei Zuschlagspositionen
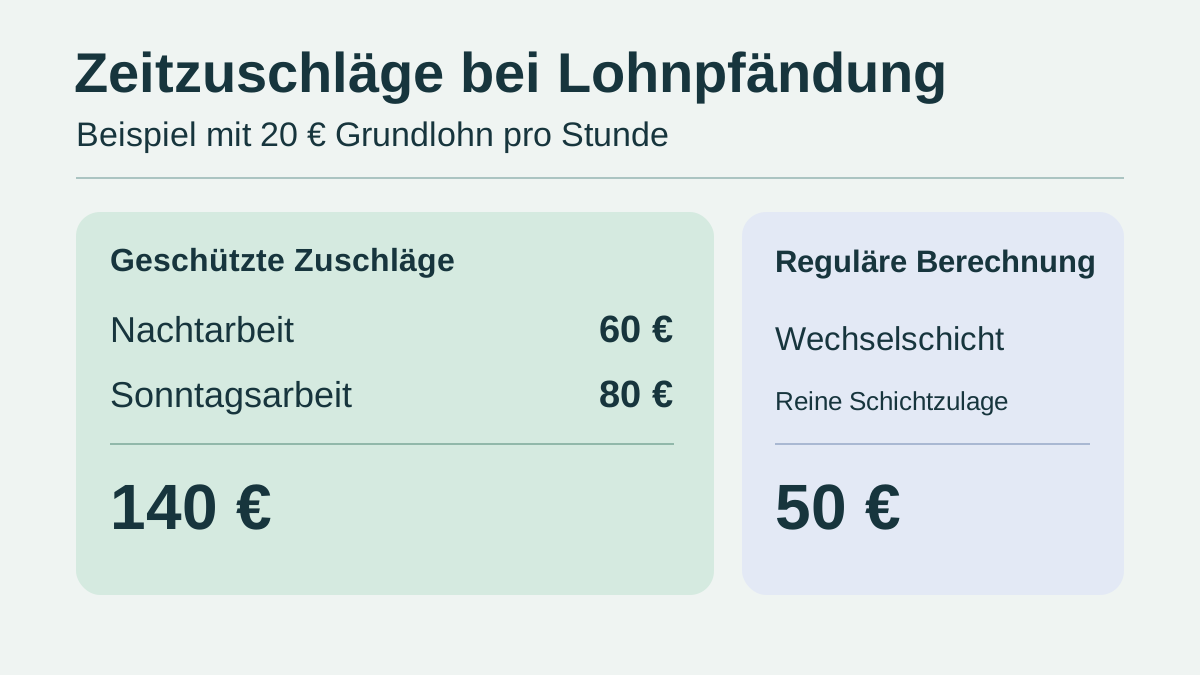
Eine Angestellte erhält 20 Euro Grundlohn pro Stunde. Im Beispiel leistet sie an gewöhnlichen Werktagen zwölf zuschlagsfähige Nachtstunden zwischen 20 und 24 Uhr und zusätzlich acht Stunden an einem Sonntag tagsüber. Der Arbeitgeber zahlt für diese Stunden die folgenden Zuschläge neben dem Grundlohn. Außerdem zahlt er eine reine Wechselschichtzulage.
| Lohnposition | Berechnung | Einordnung |
|---|---|---|
| Nachtarbeit | 12 × 20 € × 25 % = 60 € | 60 € geschützt |
| Sonntagsarbeit | 8 × 20 € × 50 % = 80 € | 80 € geschützt |
| Wechselschicht | 50 € pauschal | In der regulären Berechnung berücksichtigen |
Unter diesen Annahmen bleiben 140 Euro bei der Berechnung des pfändbaren Arbeitseinkommens außer Ansatz. Die 50 Euro fließen mit dem übrigen Arbeitslohn und den maßgeblichen Abzügen in die Rechnung ein. Der pfändbare Betrag ergibt sich erst aus der bereinigten Grundlage, dem Beschluss und im gewöhnlichen Fall der passenden Tabelle. § 850e Nr. 1 ZPO · Lohnpfändungstabelle und Berechnung
Die Lohnabrechnung Schritt für Schritt prüfen
- Arbeitszeit markieren. Notieren Sie Datum, Beginn und Ende der tatsächlich geleisteten Schichten. Vergleichen Sie sie mit der zugehörigen Zuschlagsabrechnung, besonders wenn Zuschläge zeitversetzt erscheinen.
- Jede Zuschlagszeile nachrechnen. Prüfen Sie Stunden, Stundengrundlohn, Satz und gezahlten Betrag. Bitten Sie bei einer zusammengefassten Zulage um die zugrunde liegende Aufstellung.
- Pfändungsrechnung anfordern. Fragen Sie, welche Positionen die Lohnstelle nach § 850a herausgerechnet hat und welches pfändungsrechtliche Netto sie zugrunde legt. § 108 GewO nennt Art und Höhe der Zuschläge und Abzüge als Angaben der Entgeltabrechnung.
- Abzug und Überweisung abgleichen. Beanstanden Sie eine konkrete Differenz zeitnah mit dem betroffenen Monat und den Unterlagen. Prüfen Sie bei einem Streit die arbeits- oder tarifvertraglichen Ausschlussfristen. Das BAG untersuchte im entschiedenen Fall eine tarifliche Frist. BAG 10 AZR 859/16, Rn. 11–19
Bei Vollstreckung wegen gesetzlicher Unterhaltsansprüche gelten für die übrige Lohnpfändungsrechnung besondere Regeln. § 850d Abs. 1 ZPO nennt für die erweiterte Pfändung die Bezüge aus § 850a Nr. 1, 2 und 4. Der BGH-Beschluss vom 29. Juni 2016, VII ZB 4/15 bestätigte auch im dortigen Unterhaltsverfahren den Schutz der nach § 3b EStG steuerfreien Nachtzuschläge. Prüfen Sie den konkreten Beschluss, bevor Sie die gewöhnliche Tabelle anwenden.
Den tatsächlich verfügbaren Lohn fürs Budget verwenden
Übernehmen Sie in die Haushaltsrechnung den gesamten verfügbaren Lohn nach den Abzügen. Die ausgezahlten Zuschläge sind darin bereits enthalten. Für eine laufende Kreditrate ist außerdem der Betrag in einem Monat mit wenigen oder keinen Zuschlägen hilfreich.
Bei einer zusätzlichen Kontopfändung prüfen Sie, wie viel von der Gutschrift auf dem P-Konto verfügbar ist. Wenn ein Teil des unpfändbaren Restlohns blockiert bleibt, kommt im gewöhnlichen zivilrechtlichen Fall eine abweichende gerichtliche Festsetzung auf Antrag in Betracht. § 906 Abs. 2 ZPO · Restlohn bei gleichzeitiger Lohn- und Kontopfändung freigeben
Häufige Fragen
Ist der Nachtzuschlag immer in voller Höhe geschützt?
Der Schutz reicht bis zum üblichen Umfang. Prüfen Sie die tatsächlich geleisteten Nachtstunden, den zusätzlich gezahlten Betrag und den Maßstab aus § 3b EStG. Ein darüber hinausgehender Anteil muss für die weitere Pfändungsrechnung gesondert geprüft werden.
Kann eine Schichtzulage einen geschützten Nachtzuschlag enthalten?
Prüfen Sie die einzelnen Zahlungsgründe. Soweit darin ein Zuschlag für tatsächlich geleistete Nachtarbeit nachgewiesen ist, sind die Voraussetzungen und die übliche Höhe dieses Anteils gesondert zu beurteilen. Eine reine Zulage für das Schichtsystem zählt zur regulären Pfändungsberechnung.
Wird die reine Wechselschichtzulage vollständig einbehalten?
Sie fließt in die reguläre Berechnung ein. Wie hoch der gesamte Pfändungsabzug ausfällt, hängt von der bereinigten Lohnsumme und den anwendbaren Grenzen ab.
Was passiert mit dem Nachtzuschlag auf einem gepfändeten Bankkonto?
Die Bank beurteilt den Schutz des Kontoguthabens nach den P-Konto-Regeln. Vergleichen Sie die tatsächliche Gutschrift und den verfügbaren Betrag. Bei einer Differenz kann ein Antrag auf individuelle Festsetzung in Betracht kommen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.11.2026.
- § 850a ZPO – Unpfändbare Bezüge
- BAG, Urteil vom 23. August 2017, 10 AZR 859/16
- § 3b EStG – Zuschläge für Sonntags-, Feiertags- oder Nachtarbeit
- § 850e ZPO – Berechnung des pfändbaren Arbeitseinkommens
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen
- § 108 GewO – Abrechnung des Arbeitsentgelts
- § 850d ZPO – Pfändbarkeit bei Unterhaltsansprüchen
- BGH, Beschluss vom 29. Juni 2016, VII ZB 4/15
- § 906 ZPO – Abweichender pfändungsfreier Betrag auf dem P-Konto