Kredit nach Namensänderung: Nachweise und Raten zuordnen
Den bisherigen und aktuellen Namen demselben Kredit zuordnen: passende Nachweise abstimmen, Bankbestätigung sichern und laufende Raten getrennt abgleichen.
In diesem Artikel
Kurzantwort
Melden Sie eine rechtmäßige Namensänderung beim bestehenden Kredit über den bekannten Bankkontakt und stimmen Sie die nötigen Nachweise ab. Verbinden Sie bisherigen und aktuellen Namen mit derselben Person und Vertragsnummer. Die reine Datenaktualisierung vereinbart weder einen neuen Kredit noch eine andere Rate. Prüfen Sie fällige und tatsächlich angerechnete Zahlungen gesondert; eine alte Namensanzeige allein beweist weder eine offene Rate noch die vollständige Rückzahlung.
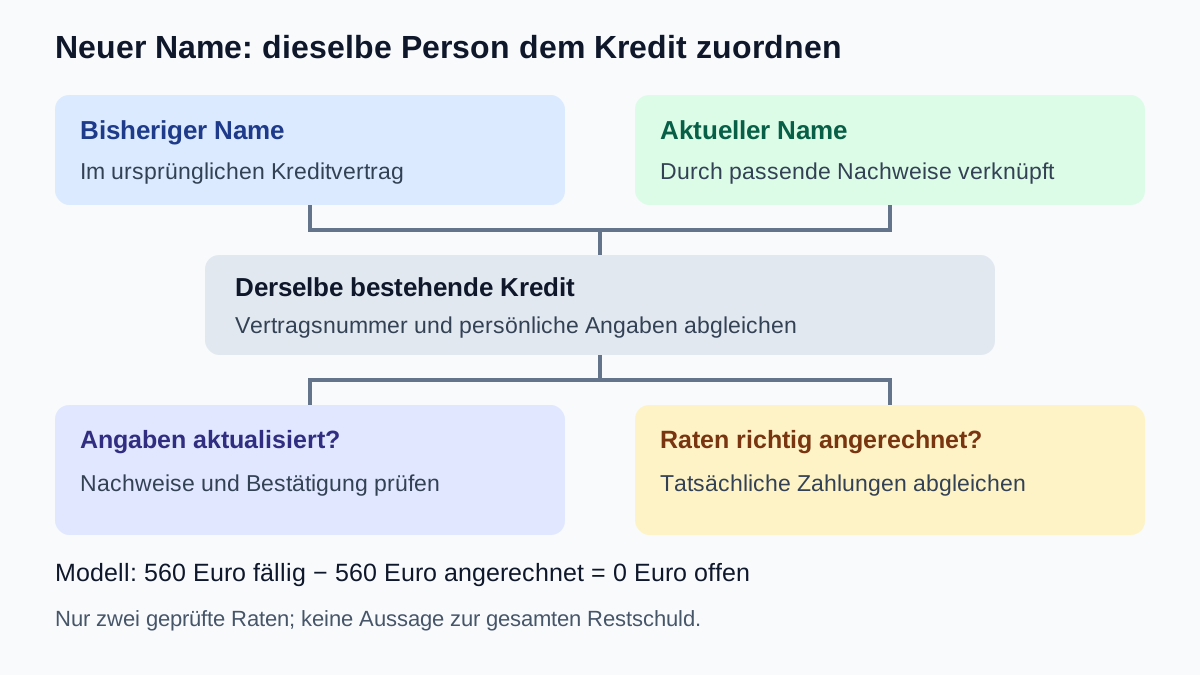
Zuerst klären: neuer Name oder andere Vertragspartei?
Dieser Leitfaden betrifft einen bereits wirksam geschlossenen privaten Bankkredit unter deutschem Recht. Dieselbe volljährige Person hat ihren Namen rechtmäßig geändert und möchte die Angaben bei der Bank aktualisieren. Wie eine Namensänderung selbst zustande kommt oder welche Namen zulässig sind, wird hier nicht geprüft.
Verbinden Sie den bisherigen und den aktuellen Namen mit derselben Vertragsnummer. Vergleichen Sie außerdem die tatsächlich zugehörigen persönlichen Daten und Unterlagen. Ein gleicher oder ähnlicher Name allein beweist weder eine eigene Darlehensschuld noch eine wirksame Unterschrift. Kennen Sie den behaupteten Kredit überhaupt nicht, passt der Leitfaden zu Kreditforderungen bei Identitätsdiebstahl besser.
Bei demselben Kreditnehmer macht eine reine Aktualisierung des Namens aus dem bestehenden Vertrag keinen zweiten Kredit. § 488 BGB knüpft die Pflichten an den Darlehensvertrag: geschuldete Zinsen und Rückzahlung bei Fälligkeit bleiben zu beachten. Eine Änderung des Schuldverhältnisses erfordert nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Daraus folgt für den hier beschriebenen Fall: Die Datenpflege allein ist keine vereinbarte neue Rate, keine zusätzliche Auszahlung und kein Austausch des Schuldners.
| Situation | Was Sie getrennt klären |
|---|---|
| Dieselbe Person, rechtmäßig geänderter Name | Vertragszuordnung und Aktualisierung der Kundendaten |
| Eine weitere Person soll mitzahlen oder den Kredit übernehmen | Zusätzliche vertragliche Haftung oder eine Vertragsänderung; nicht bloß ein neuer Namenseintrag |
| Unbekannter Vertrag oder fremde Unterschrift | Identität und behaupteten Vertrag prüfen; nicht durch eine bloße Datenkorrektur als eigene Schuld behandeln |
Falls sich zugleich die Anschrift geändert hat, bearbeiten Sie diese Angabe zusätzlich. Der Umzugsratgeber für laufende Kredite behandelt insbesondere Erreichbarkeit und Post; ein gemeldeter Umzug ersetzt den Nachweis der Namenszuordnung nicht.
Änderung melden und den passenden Nachweis abstimmen
Für die vom Geldwäschegesetz erfassten Kreditinstitute bestimmt § 2 Absatz 1 Nummer 1 GwG den Verpflichtetenkreis einschließlich der dort genannten Ausnahmen. Zu den Identifizierungsangaben natürlicher Personen gehören Vor- und Nachname nach § 11 Absatz 4 Nummer 1 GwG. Nach Absatz 6 müssen Vertragspartner die erforderlichen Informationen und Unterlagen zur Identifizierung bereitstellen und Änderungen im Lauf der Geschäftsbeziehung unverzüglich anzeigen. Melden Sie die Namensänderung deshalb über den bekannten Bankkontakt und fragen Sie nach dem vorgesehenen sicheren Verfahren.
Die Bank muss im Rahmen der laufenden Überwachung Dokumente, Daten und Informationen risikogerecht in angemessenen Abständen aktualisieren; bestehende Geschäftsbeziehungen werden zu geeigneter Zeit auf risikobasierter Grundlage einbezogen. Das regelt § 10 Absatz 1 Nummer 5 und Absatz 3a GwG. Daraus ergibt sich keine für jede Bank und jeden Namensänderungsgrund identische Unterlagenliste.
Fragen Sie konkret, wie die Bank den aktuellen Namen mit dem bereits geführten Kredit verknüpfen möchte. Ein gültiger amtlicher Lichtbildausweis ist ein gesetzlich vorgesehener Weg der Identitätsüberprüfung; § 12 Absatz 1 GwG nennt daneben weitere Dokumente und elektronische Verfahren unter den jeweiligen Voraussetzungen. Je nach Anlass und vorhandenen Angaben kann ein geeigneter Nachweis der Namensänderung hinzukommen. Eine Urkunde zum konkreten Änderungsgrund ist dabei ein mögliches Beispiel, keine hier behauptete universelle Pflicht zur Vorlage einer Heiratsurkunde.
Eine erneute Identifizierung ist nicht mit jeder Kundenanfrage gleichzusetzen. § 11 Absatz 3 GwG erlaubt unter den dort genannten Voraussetzungen, von einer Identifizierung abzusehen, wenn sie früher bereits erfolgt und aufgezeichnet ist; bei durch äußere Umstände begründeten Zweifeln an der fortbestehenden Richtigkeit ist sie erneut durchzuführen. Klären Sie den tatsächlich benötigten Schritt, statt eigenständig irgendeine Ausweiskopie an einen unbekannten Empfänger zu schicken.
Eine nachvollziehbare Verbindung zwischen altem und neuem Namen sichern
Halten Sie für die Anfrage die Vertragsnummer, den bisher geführten Namen, den aktuellen Namen und das zutreffende Änderungsdatum bereit. Stimmen Sie ab, welche weiteren Informationen und Nachweise tatsächlich erforderlich sind und wie diese übermittelt werden sollen. Nutzen Sie dazu den selbst aufgerufenen Kundenbereich, die bekannte Filiale oder einen unabhängig bestätigten Bankkontakt. Folgen Sie nicht allein einem überraschend zugeschickten Upload-Link.
| Unterlage oder Bestätigung | Zweck |
|---|---|
| Bestehender Kreditvertrag und bisherige Abrechnungen | Ursprüngliche Vertrags- und Zahlungsdaten nachvollziehen |
| Aktueller Identitätsnachweis im abgestimmten Verfahren | Aktuelle Angaben der richtigen Person zuordnen |
| Geeigneter Nachweis der Namensänderung, soweit benötigt | Verbindung zwischen den Namen nachvollziehbar machen |
| Bestätigung der Bank mit Vertragsbezug | Erfassten Namen und gegebenenfalls noch offene Schritte dokumentieren |
Bewahren Sie den alten Vertrag als ursprüngliches Dokument auf. Überschreiben Sie weder Namen noch Unterschrift in einer alten Vertragsdatei. Legen Sie die Änderungsbestätigung dazu und notieren Sie Datum, sicheren Übermittlungsweg und Rückmeldung. Ein altes Dokument mit damaligem Namen ist etwas anderes als eine noch nicht aktualisierte aktuelle Kundenanzeige.
Prüfen Sie neue Unterlagen vor einer Unterschrift auf ihren tatsächlichen Inhalt. Geht es zusätzlich um Betrag, Laufzeit, Zins, zusätzliche Kreditnehmer oder eine neue Auszahlung, lassen Sie diese Punkte ausdrücklich erklären. Die Überschrift „Namensänderung“ allein sagt nicht, welche Erklärungen ein Formular enthält.
Raten nach Vertragsnummer und tatsächlicher Zahlung abgleichen
Prüfen Sie neben dem Kundennamen gesondert den Zahlungsplan, das tatsächlich verwendete Konto, den vereinbarten Zahlungsweg und den Verwendungszweck. Veranlassen Sie keine zusätzliche Zahlung allein deshalb, weil eine Anzeige noch den alten Namen trägt. Stoppen Sie umgekehrt eine fällige Rate nicht allein wegen einer noch offenen Datenaktualisierung. Eine beantragte Korrektur ist keine bestätigte Zahlungspause.
Wenn auch das zahlende Konto unter dem neuen Namen geführt wird, vergleichen Sie die tatsächlichen Kontodaten mit den bisherigen Angaben. Leiten Sie aus dem Namen weder eine neue IBAN noch einen neuen Zahlungsempfänger ab. Klären Sie mit der Bank, ob für ein bestehendes Mandat oder die Zahlungszuordnung ein weiterer Schritt erforderlich ist. Der Beitrag garantiert keine bestimmte Ausführung oder automatische Zuordnung einer einzelnen Überweisung.
Eigenes eng begrenztes Buchungsmodell: Zwei Raten zu je 280 Euro sind fällig. Für die erste ist eine ordnungsgemäße Zahlung unter dem bisherigen Namen bestätigt, für die zweite eine ordnungsgemäße Zahlung unter dem aktuellen Namen. Beide wurden auf genau denselben Kredit und diese beiden Raten angerechnet. Es bestehen im Modell keine weiteren offenen Positionen, Rückbuchungen, Zinsen oder Kosten neben den bereits in den Raten enthaltenen Beträgen.
| Abgleich nur dieser beiden Raten | Betrag |
|---|---|
| Fällig: 2 × 280 Euro | 560 Euro |
| Bestätigt angerechnet: 280 + 280 Euro | 560 Euro |
| Noch offen für diese beiden Raten: 560 − 560 Euro | 0 Euro |
Der neue Name erzeugt in diesem Modell keine dritte Rate von 280 Euro. Die Null bezieht sich ausschließlich auf die beiden geprüften Raten, nicht auf die gesamte Restschuld. § 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung; eine bloße Namensanzeige oder ein bloßer Überweisungsauftrag ersetzt diese Prüfung nicht.
Fehlt eine Zahlung in der Aufstellung, sammeln Sie Buchungstag, Betrag, Empfängerdaten, Verwendungszweck und mögliche Rückbuchungen und lassen Sie die Zuordnung prüfen. Eine fehlende Anzeige allein entscheidet noch nicht, ob die Leistung rechtlich aussteht. Bei tatsächlich falschen Empfängerdaten hilft der Ratgeber zur Überweisung an eine falsche IBAN; eine Namenskorrektur beim Kreditgeber ist kein Überweisungsrückruf.
Die laufende Rate im Haushalt einmal erfassen
Eigenes Monatsbeispiel: 2.400 Euro sichere Nettoeinnahmen minus 1.650 Euro Fixkosten minus 40 Euro andere bestehende Raten minus 280 Euro für den bereits laufenden Kredit ergeben 430 Euro vor Reserve. Nach einer selbst gewählten monatlichen Reserve von 250 Euro verbleiben 180 Euro. Diese Werte sind Rechenannahmen und keine aktuelle Kreditkondition.
Im Haushaltscheck tragen Sie 2.400 Euro Einkommen, 1.650 Euro Fixkosten, 320 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve ein. Die 320 Euro enthalten bereits die 40 + 280 Euro. Nur weil sich der Name geändert hat, werden dieselben 280 Euro nicht zusätzlich als neue Rate eingetragen.
Ist tatsächlich ein weiterer Vertrag oder eine vereinbarte Änderung hinzugekommen, muss diese reale Belastung berücksichtigt werden. Das Monatsbudget entscheidet weder über die Identität des Vertragspartners noch über die Erfüllung einer bestimmten Rate. Ebenso bedeutet der im Buchungsbeispiel errechnete offene Betrag von null nicht, dass der Kredit vollständig zurückgezahlt ist.
Checkliste und sachliche Anfrage an die Bank
- Geht es tatsächlich um dieselbe Person und einen bekannten eigenen Kredit?
- Vertragsnummer, bisheriger Name, aktueller Name und Änderungsdatum zugeordnet?
- Sicheren Bankkontakt unabhängig aufgerufen und erforderliche Nachweise abgestimmt?
- Nachweisverfahren durchgeführt und Eingang beziehungsweise offene Schritte dokumentiert?
- Ursprünglichen Vertrag erhalten und Änderungsbestätigung gesondert abgelegt?
- Fällige Raten, tatsächliche Zahlungen und deren Zuordnung unabhängig von der Namensanzeige abgeglichen?
- Kontodaten, Zahlungsweg und gegebenenfalls Mandat mit der Bank geklärt?
- Bestehende Rate im Monatsbudget nur einmal erfasst?
Eine passende Nachricht kann lauten: „Zu meinem bestehenden Kredit [Vertragsnummer]: Mein Name hat sich zum [zutreffendes Datum] von [bisheriger Name] in [aktueller Name] geändert. Es handelt sich weiterhin um dieselbe Person. Bitte teilen Sie mir den sicheren Weg und die für diesen Fall erforderlichen Nachweise mit. Bitte bestätigen Sie anschließend die Zuordnung zum bestehenden Kredit und nennen Sie gegebenenfalls noch offene Schritte. Bitte erläutern Sie gesondert, falls für die laufenden Zahlungen oder ein Mandat etwas zu aktualisieren ist.“
Ergänzen Sie bei einer konkreten Buchungsdifferenz die tatsächlich zutreffenden Zahlungsdaten. Eine solche Anfrage ist kein neuer Kreditantrag und enthält keine Bitte um eine geänderte Rate. Ob eine zusätzlich vorgelegte Erklärung mehr regelt, muss anhand ihres Inhalts geprüft werden.
Häufige Fragen
Entsteht durch die Namensänderung automatisch ein neuer Kredit?
Bei derselben Person und dem bereits wirksamen Vertrag schafft die reine Aktualisierung der Namensangabe keinen zweiten Kredit. Eine zusätzliche Auszahlung, andere Rate oder andere Vertragspartei muss gesondert beurteilt werden. Lesen Sie deshalb auch jedes vorgelegte Formular auf seinen tatsächlichen Inhalt.
Muss ich der Bank immer eine Heiratsurkunde vorlegen?
Eine solche universelle Liste lässt sich aus den hier geprüften Vorschriften nicht ableiten. Stimmen Sie das erforderliche Identitätsverfahren und einen passenden Nachweis der konkreten Namensänderung mit der Bank ab. Das Geldwäschegesetz nennt mehrere zulässige Überprüfungswege unter ihren jeweiligen Voraussetzungen.
Muss jede Namensmeldung zu einer vollständigen neuen Identifizierung führen?
§ 11 Absatz 3 GwG unterscheidet bereits erfolgte und aufgezeichnete Identifizierung von begründeten Zweifeln an der fortbestehenden Richtigkeit. Die Bank muss den passenden Schritt anhand der tatsächlichen Umstände klären. Eine Namensmeldung bedeutet nicht automatisch einen neuen Kreditabschluss.
Darf ich wegen einer noch alten Namensanzeige die Rate aussetzen?
Eine offene Datenkorrektur allein bestätigt keine Zahlungspause. Prüfen Sie die fälligen Pflichten und lassen Sie Kontodaten, Zahlungsweg und Buchungen gegebenenfalls gesondert klären. Eine alte Anzeige allein rechtfertigt ebenso wenig, dieselbe bereits ordnungsgemäß erfüllte Rate doppelt zu zahlen.
Was bedeutet die Null im Beispiel mit zweimal 280 Euro?
Nur die beiden untersuchten Raten sind im Modell vollständig erfüllt: 560 Euro fällig und 560 Euro ordnungsgemäß auf genau diese Raten angerechnet. Weitere offene Positionen und Rückbuchungen sind ausgeschlossen. Die Null besagt nicht, dass die gesamte Kreditschuld getilgt ist.
Wie wird die Rate nach der Namensänderung im Haushaltscheck eingetragen?
Im Monatsmodell enthalten die 320 Euro bestehenden Raten bereits 40 Euro andere Zahlungen und 280 Euro für diesen Kredit. Mit 2.400 Euro Einkommen, 1.650 Euro Fixkosten, 0 Euro neuer Rate und 250 Euro Reserve bleiben 180 Euro. Dieselben 280 Euro werden nicht allein wegen des neuen Namens zusätzlich erfasst.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.