Kredit gekündigt trotz pünktlicher Raten: Vermögenslage prüfen
Bank fordert Restschuld trotz bezahlter Raten? Vermögensverschlechterung, Rückzahlungsgefahr und Grenzen der Kündigung prüfen; Raten und Restkapital richtig trennen.
In diesem Artikel
Kurzantwort
Pünktliche Kreditraten schließen eine außerordentliche Kündigung nicht automatisch aus. § 490 Absatz 1 BGB verlangt aber eine wesentliche eingetretene oder drohende Verschlechterung der Vermögenslage oder einer Sicherheit und eine dadurch gefährdete Rückzahlung auch bei Verwertung der Sicherheit. Ein Arbeitsplatzverlust allein beantwortet diese Voraussetzungen nicht. Prüfen Sie den konkreten Grund, die anwendbaren Verbraucherschutzregeln, tatsächliche Zahlungen und die verlangte Fälligkeit. Ein offener Kapitalsaldo ist noch kein Beweis, dass alles sofort zurückzuzahlen ist.
Zuerst Vertrag und behaupteten Kündigungsgrund zuordnen
Dieser Prüfplan betrifft im Oktober 2026 einen bereits vollständig ausgezahlten, entgeltlichen Allgemein-Verbraucherdarlehensvertrag mit bestimmter Laufzeit zwischen einer Bank und einem erwachsenen privaten Verbraucher unter deutschem Recht. Vorausgesetzt ist, dass keine der gesetzlichen Ausnahmen greift. § 491 BGB unterscheidet diese Verträge von Immobiliar-Verbraucherdarlehen und enthält weitere Ausnahmen. Dispo, noch nicht ausgezahlter Kredit, Arbeitgeber- oder Privatdarlehen und Immobilienfinanzierung brauchen eine gesonderte Prüfung.
Sichern Sie Vertrag, Sicherheitenvereinbarung, Tilgungsplan, vollständiges Kündigungsschreiben, Umschlag beziehungsweise elektronische Zustellung sowie die Kontobelege. Prüfen Sie, ob die Bank wirklich den Kredit beendet, nur Unterlagen verlangt oder eine Änderung anbietet. Dokumentieren Sie Zugang, verlangten Zahlungstermin, Betrag und den konkret genannten Grund. § 130 BGB knüpft eine gegenüber Abwesenden abzugebende Erklärung grundsätzlich an ihren Zugang. Ein Zugangsnachweis bestätigt allein noch nicht den geltend gemachten Kündigungsgrund.
| Begründung im Schreiben | Passende Prüfung |
|---|---|
| Ausgebliebene Raten | Rückstände und besondere Voraussetzungen des § 498 BGB |
| Verschlechterte Vermögenslage oder Sicherheit | Alle Voraussetzungen des § 490 Absatz 1 BGB und anwendbare Schutzregeln |
| Vertragliches Kündigungsrecht ohne solchen Grund | Vertragsart und Grenze des § 499 Absatz 1 BGB |
| Fehler bei Angaben oder Kreditwürdigkeitsprüfung | § 499 Absatz 3 und gegebenenfalls § 505d BGB mit ihren unterschiedlichen Ausnahmen |
Bei dem hier behandelten Allgemein-Verbraucherdarlehen erklärt § 499 Absatz 1 BGB eine Vereinbarung über ein Kündigungsrecht des Darlehensgebers bei bestimmter Vertragslaufzeit für unwirksam; bei unbestimmter Laufzeit nennt die Vorschrift außerdem die Grenze einer Kündigungsfrist unter zwei Monaten. Das ist keine allgemeine Zusage, dass jede außerordentliche Kündigung zwei Monate warten muss. Absatz 2 betrifft unter seinen Voraussetzungen die Verweigerung einer Auszahlung bei unbestimmter Rückzahlungszeit, nicht ohne Weiteres die Rückforderung eines bereits vollständig ausgezahlten Festlaufzeitkredits.
Pünktliche Raten schließen § 490 Absatz 1 nicht automatisch aus
§ 490 Absatz 1 BGB verlangt eine konkrete Verbindung mehrerer Voraussetzungen:
- In den Vermögensverhältnissen des Darlehensnehmers oder in der Werthaltigkeit einer gestellten Sicherheit tritt eine wesentliche Verschlechterung ein oder droht einzutreten.
- Gerade durch diese Verschlechterung wird die Rückzahlung des Darlehens gefährdet.
- Die Gefährdung besteht auch unter Berücksichtigung einer Verwertung der Sicherheit.
Bei einem bereits ausgezahlten Darlehen spricht die Norm von einer Kündigung nur in der Regel fristlos. Daraus folgt weder eine automatische Kündigung bei jeder Einkommensänderung noch eine zwingende Wartezeit bis zum ersten Ratenrückstand. Absatz 3 lässt weitere gesetzliche Vorschriften unberührt; ein einzelnes Schlagwort ersetzt die Prüfung des konkreten Falls nicht.
Eine angekündigte Arbeitslosigkeit kann Anlass für die Prüfung einer drohenden Verschlechterung sein. Sie beantwortet aber allein weder deren Wesentlichkeit noch die Gefährdung der Rückzahlung unter Einbeziehung von Vermögen, weiteren gesicherten Einnahmen und Sicherheiten. Umgekehrt beweisen bisher rechtzeitig bezahlte Raten allein nicht, dass die zukünftige Rückzahlung ungefährdet ist. Fordern Sie eine nachvollziehbare Zuordnung der behaupteten Veränderung, des Vergleichsstands, der verbleibenden Mittel und der Sicherheitenbewertung an. Dieser Leitfaden nennt dafür keine erfundene allgemeine Einkommens- oder Beleihungsgrenze.
Anders liegt der gesetzliche Prüfweg bei einer Kündigung wegen Zahlungsverzugs: § 498 BGB verlangt bei Teilzahlungsdarlehen unter anderem mindestens zwei aufeinanderfolgende ganz oder teilweise rückständige Teilzahlungen, den dort nach Laufzeit bestimmten Mindestverzug und eine erfolglose zweiwöchige Zahlungsfrist mit Androhung der gesamten Restschuld. Beim Allgemein-Verbraucherdarlehen beträgt die Schwelle bis drei Jahre 10 Prozent, bei längerer Vertragslaufzeit 5 Prozent des Nennbetrags; Absatz 2 enthält eine andere Schwelle für Immobiliar-Verbraucherdarlehen. Der Prüfplan zur Kündigung wegen Ratenverzugs erklärt diesen gesonderten Ablauf. Die Zweiwochenregel wird nicht pauschal auf jeden anderen Kündigungsgrund übertragen.
Eine fehlerhafte ursprüngliche Prüfung ist ein anderer Sachverhalt
§ 499 Absatz 3 BGB verbietet, einen Verbraucherdarlehensvertrag allein deshalb zu kündigen, anderweitig zu beenden oder seine Änderung zu verlangen, weil vorvertragliche Angaben unvollständig waren oder die Kreditwürdigkeitsprüfung nicht ordnungsgemäß durchgeführt wurde. Die Vorschrift nimmt Fälle aus, in denen der Prüfungsmangel darauf beruht, dass der Darlehensnehmer relevante Informationen wissentlich vorenthalten oder gefälscht hat. Eine spätere tatsächliche Verschlechterung ist deshalb sauber von einer nachträglichen Neubewertung der damaligen Vergabe zu trennen.
Zusätzlich regelt § 505d BGB Folgen einer pflichtwidrigen Kreditwürdigkeitsprüfung. Nach Absatz 2 kann der Darlehensgeber keine Ansprüche wegen Pflichtverletzung geltend machen, wenn die nicht vertragsgemäße Erfüllung auf einem Umstand beruht, der bei ordnungsgemäßer Prüfung den Vertragsschluss verhindert hätte. Das setzt den dort beschriebenen Zusammenhang voraus; nicht jede spätere Zahlungsschwierigkeit erfüllt ihn.
Absatz 1 enthält unter seinen Voraussetzungen eine gesetzliche Zinsanpassung und ein Kündigungsrecht des Darlehensnehmers ohne Vorfälligkeitsentschädigung. Seine Sätze 1 bis 4 greifen nicht, wenn der Vertrag bei ordnungsgemäßer Prüfung hätte geschlossen werden dürfen. Absatz 3 schließt die Folgen der Absätze 1 und 2 insoweit aus, wie der Prüfungsmangel auf vorsätzlich oder grob fahrlässig falsch erteilten oder vorenthaltenen Informationen im Sinne des § 505b Absatz 1 bis 3 beruht. Diese Ausnahme ist anders formuliert als § 499 Absatz 3. Aus einem Prüfungsfehler folgt keine pauschale Streichung des ausgezahlten Kreditkapitals. Lassen Sie zweifelhafte ursprüngliche Angaben, Prüfungsunterlagen und den behaupteten späteren Kündigungsgrund zusammen individuell prüfen.
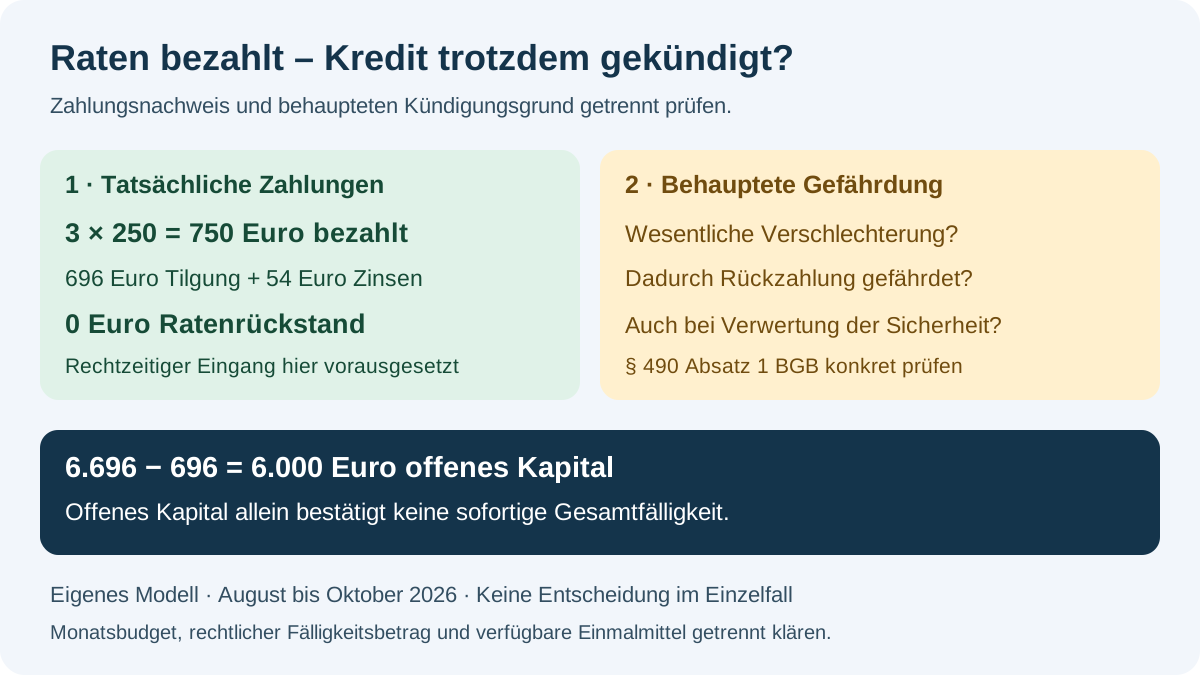
Modell: 750 Euro gezahlt, 6.000 Euro Kapital übrig
Eigene Rechenannahmen, kein tatsächlicher Kundenfall und kein aktuelles Kreditangebot: Ein wirksamer, vollständig ausgezahlter Allgemein-Verbraucherkredit mit bestimmter Laufzeit hat am 1. August 2026 vor der Augustzahlung noch 6.696 Euro Kreditkapital. Die jeweils zum Monatsersten fällige Rate von 250 Euro ist im August, September und Oktober vollständig rechtzeitig bei der Bank eingegangen und wirksam wie nachfolgend angegeben angerechnet worden. Es gibt keine weiteren Rückstände, Gebühren, Rückbuchungen, Zahlungen oder Änderungen; die ausgewiesenen Zinsen sind reine Modellwerte.
| Tatsächlich erfüllte Rate | Zahlung | Davon Zinsen | Davon Kapital | Kapital danach |
|---|---|---|---|---|
| August 2026 | 250 Euro | 20 Euro | 230 Euro | 6.466 Euro |
| September 2026 | 250 Euro | 18 Euro | 232 Euro | 6.234 Euro |
| Oktober 2026 | 250 Euro | 16 Euro | 234 Euro | 6.000 Euro |
| Summe der drei Zahlungen | 750 Euro | 54 Euro | 696 Euro | 6.696 − 696 = 6.000 Euro |
Die tatsächlich bewirkte geschuldete Leistung erfüllt die jeweilige Verpflichtung nach § 362 BGB. Hier sind die genannten fälligen Raten erledigt: 0 Euro Ratenrückstand. Die vollen 750 Euro nochmals vom Kapital abzuziehen wäre falsch, denn 54 Euro entfielen bereits auf Zinsen. Die Rechnung 6.696 − 750 = 5.946 Euro wäre deshalb kein zutreffender Kapitalsaldo.
Am 29. Oktober erhält der Darlehensnehmer ein Schreiben, das unter Berufung auf § 490 Absatz 1 wegen einer angekündigten Beendigung seines Arbeitsverhältnisses sofortige Rückzahlung verlangt. Die Belege widerlegen im Modell einen behaupteten Rückstand dieser drei Raten. Sie entscheiden aber nicht abschließend über eine andere behauptete Gefährdung. 6.000 Euro offenes Kapital sind nicht allein deshalb bereits an diesem Tag insgesamt fällig. Dafür müssen Kündigungsgrund, Wirksamkeit und maßgeblicher Fälligkeitszeitpunkt geklärt werden. Das Beispiel entscheidet diese streitigen Voraussetzungen ausdrücklich nicht.
Nach § 488 BGB sind geschuldete Zinsen und das Kapital bei Fälligkeit zu leisten. Wird die Restschuld wirksam vorzeitig durch Kündigung fällig, reduziert § 501 Absatz 2 BGB die Gesamtkosten um die Zinsen und sonstigen laufzeitabhängigen Kosten, die bei gestaffelter Berechnung auf die Zeit nach der Fälligkeit entfallen. Eine Forderungsaufstellung darf daher nicht ungeprüft sämtliche künftigen Planraten als unveränderte heutige Restschuld behandeln. Das Kapitalmodell oben berechnet weder weitere rechtmäßige Forderungspositionen noch einen endgültigen Ablösebetrag.
Das laufende Monatsbudget beantwortet keine sofortige Kapitalfälligkeit
Gesondertes eigenes Geldflussmodell für Oktober 2026: 2.700 Euro tatsächlich verfügbare gewöhnliche Nettoeinnahmen, 1.650 Euro vollständige gewöhnliche Fixkosten, 400 Euro sämtliche bestehenden eigenen Kreditraten und 300 Euro selbst gewählte Monatsreserve. Die 400 Euro enthalten die bereits berücksichtigte Oktoberrate von 250 Euro und 150 Euro für einen anderen Kredit. In diesem Monatsmodell gibt es keine weiteren Ausgaben oder Einnahmen.
2.700 − 1.650 − 400 = 650 Euro vor Reserve; 650 − 300 = 350 Euro nach Reserve. Tragen Sie im Haushaltscheck für laufende Kreditbelastung 2.700 Euro Einkommen, 1.650 Euro Fixkosten, 400 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve ein. Die Oktoberrate wird nicht zusätzlich ein zweites Mal abgezogen. Die August- und Septemberzahlungen werden in diesem Oktoberbudget ebenfalls nicht erneut als Ausgaben erfasst.
Dieser positive Monatsrest bestätigt weder die Wirksamkeit einer Kündigung noch die Deckung einer einmaligen Rückzahlung von 6.000 Euro. Dafür wäre eine eigene Aufstellung tatsächlich verfügbarer Mittel und des rechtlich zutreffenden Fälligkeitsbetrags nötig. Den Restbetrag einfach als neue monatliche Rate einzutragen oder die bisherige Rate ohne Klärung aus dem Plan zu streichen, würde unterschiedliche Fragen vermischen.
Für die Monate nach dem angekündigten Arbeitsplatzverlust muss das Einkommen mit den dann tatsächlich gesicherten Beträgen und Terminen neu geplant werden. Der Leitfaden zu Arbeitslosengeld, Sperrzeit und Kreditrate hilft bei dieser gesonderten Prüfung; ein erwarteter Antrag ist kein bestätigter Geldeingang. Ein Änderungswunsch schafft keine Ratenpause. Nach § 311 Absatz 1 BGB setzt eine vertragliche Änderung grundsätzlich eine Vereinbarung voraus, soweit das Gesetz nichts anderes bestimmt.
Mit Belegen reagieren und einen belastbaren Zahlungsplan klären
- Vertragsart, vollständige Auszahlung, Laufzeit und Sicherheiten zugeordnet?
- Zugang der vollständigen Erklärung sowie verlangten Betrag und Termin dokumentiert?
- Tatsächliche Ratenzahlung und Anrechnung mit Tilgungsplan und Bankbelegen abgeglichen?
- Bei § 490 Absatz 1 die wesentliche Veränderung, deren Zeitpunkt und die dadurch behauptete Rückzahlungsgefahr einschließlich Sicherheiten nachvollzogen?
- Eine ursprüngliche Prüfungsfrage von einer späteren Verschlechterung getrennt und die gesetzlichen Ausnahmen geprüft?
- Restkapital, schon geleistete Zinsen und mögliche heutige Forderungspositionen einzeln aufgeschlüsselt?
- Laufende Monatskosten, zukünftiger Einkommenswechsel und mögliche einmalige Kapitalfälligkeit getrennt geplant?
- Bei kurzer Zahlungsfrist oder streitiger Kündigung Vertrag und Schreiben zeitnah individuell prüfen lassen?
Eine sachliche Rückfrage über den bekannten Bankkontakt kann lauten: „Zu Ihrer Kündigung vom [Datum], zugegangen am [Datum], Darlehen [Nummer]: Die am [Daten] fälligen Raten sind laut beigefügten Belegen vollständig eingegangen und angerechnet. Bitte erläutern Sie den konkret geltend gemachten Kündigungsgrund, die behauptete wesentliche Veränderung und die dadurch entstehende Rückzahlungsgefährdung unter Berücksichtigung vorhandener Sicherheiten. Bitte schlüsseln Sie Kapital, Zinsen, Kosten und den verlangten Fälligkeitszeitpunkt auf und bestätigen Sie, welche Zahlungen bis zur Klärung auf welchem Weg zu leisten sind.“ Verwenden Sie nur zutreffende, belegbare Angaben.
Eine Rückfrage allein setzt keine Frist verlässlich außer Kraft. Stellen Sie Zahlungen nicht allein wegen der Beanstandung ein und zahlen Sie bereits erfüllte Raten nicht ungeprüft doppelt. Wenn die Bank eine neue Vereinbarung anbietet, müssen deren Betrag, Termine, Kosten und Auswirkungen auf die Kündigung ausdrücklich geklärt werden. Eine Haushaltsrechnung ersetzt diese Klärung nicht.
Häufige Fragen
Darf die Bank trotz pünktlicher Raten kündigen?
Pünktliche Raten schließen das außerordentliche Kündigungsrecht des § 490 Absatz 1 BGB nicht automatisch aus. Erforderlich sind die dort genannte wesentliche eingetretene oder drohende Verschlechterung und eine dadurch gefährdete Rückzahlung auch unter Verwertung der Sicherheit. Ein bloßer Hinweis auf Arbeitslosigkeit entscheidet diese Voraussetzungen nicht.
Muss die Bank immer erst zwei Raten und zwei Wochen abwarten?
Die besonderen Rückstands- und Fristvoraussetzungen des § 498 BGB betreffen die Kündigung eines Teilzahlungsdarlehens wegen Zahlungsverzugs. Sie gelten nicht pauschal als Wartezeit für jeden anderen Kündigungsgrund. § 490 Absatz 1 spricht nach Auszahlung von einer Kündigung nur in der Regel fristlos.
Darf ein eigener Fehler der Kreditwürdigkeitsprüfung allein die Kündigung rechtfertigen?
§ 499 Absatz 3 BGB verbietet eine Beendigung oder verlangte Vertragsänderung allein wegen unvollständiger vorvertraglicher Angaben oder einer nicht ordnungsgemäßen Kreditwürdigkeitsprüfung. Die dortige Ausnahme betrifft wissentlich vorenthaltene oder gefälschte relevante Informationen. § 505d enthält weitere Folgen mit eigenen Voraussetzungen und anders formulierten Ausnahmen.
Warum bleiben im Modell nach 750 Euro Zahlungen 6.000 Euro Kapital?
Von den drei tatsächlich erfüllten Raten entfallen insgesamt 54 Euro auf Zinsen und 696 Euro auf Kapital. Deshalb sinkt das Ausgangskapital von 6.696 auf 6.000 Euro. Die fälligen Raten sind vollständig bezahlt; ob das gesamte Restkapital sofort fällig ist, entscheidet diese Rechnung nicht.
Beweisen 350 Euro Monatsrest die Deckung einer sofortigen Restschuld?
Nein. Bei 2.700 Euro Einnahmen, 1.650 Euro Fixkosten, insgesamt 400 Euro bestehenden Raten und 300 Euro Reserve bleiben im Oktobermodell 350 Euro. Dieser laufende Monatsrest ist kein Nachweis verfügbarer Mittel zur einmaligen Rückzahlung von 6.000 Euro und keine Entscheidung über die Kündigung.
Stoppt meine Rückfrage bei der Bank automatisch die Zahlungsfrist?
Eine Rückfrage allein setzt die genannte Frist nicht verlässlich außer Kraft. Dokumentieren Sie Zugang und Belege, lassen Sie eine streitige Kündigung zeitnah prüfen und klären Sie laufende Zahlungen sowie eine mögliche neue Vereinbarung ausdrücklich. Bereits erfüllte Raten dürfen im Plan nicht doppelt abgezogen werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 29.10.2026.
- § 488 BGB – Vertragspflichten und Fälligkeit
- § 490 BGB – Verschlechterung und Rückzahlungsgefährdung
- § 491 BGB – Verbraucherdarlehen und gesetzliche Ausnahmen
- § 498 BGB – Kündigung wegen Zahlungsverzugs
- § 499 BGB – Grenzen von Kündigung und fehlerhafter ursprünglicher Prüfung
- § 501 BGB – Kostenermäßigung bei Kündigung
- § 505d BGB – Folgen einer fehlerhaften Kreditwürdigkeitsprüfung
- § 130 BGB – Zugang einer Erklärung
- § 311 BGB – Vertragliche Änderung
- § 362 BGB – Erfüllung durch tatsächlich bewirkte Leistung