Kindergeld zurückzahlen: Bescheid, Aufrechnung und Auszahlung prüfen
Kindergeld-Rückforderung erhalten? Einspruch, Aufrechnung bis zur Hälfte und Hilfebedürftigkeit prüfen. Tatsächliche Auszahlung und offene Erstattung richtig zählen.
In diesem Artikel
Kurzantwort
Prüfen Sie beim steuerlichen Kindergeld zuerst Bescheid, betroffene Monate, Berechnung und Einspruchsfrist. Ein Einspruch allein verschiebt die Zahlung grundsätzlich nicht. Für eine Aufrechnung bis zur Hälfte gelten besondere Voraussetzungen und der Schutz bei nachgewiesener Hilfebedürftigkeit. Gleichen Sie tatsächlich angerechnete Abzüge und Überweisungen mit dem Rest ab. Bereits vor Auszahlung einbehaltenes Kindergeld wird im Haushalt nicht nochmals als eigene Rate abgezogen.
Zuerst den Kindergeld-Bescheid und den betroffenen Zeitraum prüfen
Dieser Leitfaden betrifft im Oktober 2026 steuerliches Kindergeld nach dem Einkommensteuergesetz in Deutschland. § 31 EStG ordnet es im laufenden Kalenderjahr als monatliche Steuervergütung ein. Kindergeld nach dem Bundeskindergeldgesetz, Kinderzuschlag, Jobcenter-Leistungen, Auslandssachverhalte, Insolvenz und besondere Vollstreckungsfälle benötigen eine eigene Prüfung.
Die offizielle Familienkassen-Information zur Rückzahlung erläutert den Aufhebungs- und Erstattungsbescheid mit Grund, Betrag und Zahlungstermin. Prüfen Sie Person, Kind, Monate, ursprüngliche Festsetzung, spätere Änderungen und Berechnung. Für die inhaltliche Klärung ist die im Bescheid genannte Familienkasse der erste Ansprechpartner; nutzen Sie den verifizierten Kontakt Ihres Vorgangs.
§ 37 Absatz 2 AO regelt die Erstattung einer ohne rechtlichen Grund gezahlten Steuervergütung und den Fall, dass der Rechtsgrund später wegfällt. Ob eine konkrete Festsetzung wirksam geändert wurde und welche Monate tatsächlich zu erstatten sind, muss anhand der Unterlagen geprüft werden. Eine Mahnung ersetzt diesen Abgleich nicht.
Übernehmen Sie nicht einfach den Rechtsbehelf oder Prozentsätze aus dem Leitfaden zur Jobcenter-Rückforderung. Dort gelten sozialrechtliche Regeln. Beim hier behandelten steuerlichen Kindergeld sind insbesondere Einspruch, Vollziehungsstatus und die besondere Aufrechnung nach dem EStG zu unterscheiden.
Einspruch sichert die Prüfung, verschiebt aber nicht automatisch die Zahlung
§ 355 Absatz 1 AO sieht für den gewöhnlichen Einspruch gegen einen Bescheid grundsätzlich einen Monat nach Bekanntgabe vor. Lesen Sie die Rechtsbehelfsbelehrung, klären Sie Bekanntgabeweg und tatsächlichen Zugang und sichern Sie die Unterlagen. Ein Monat ist nicht pauschal 30 Tage; das Briefdatum allein ist kein vollständiger Fristnachweis. Bei fehlender oder unrichtiger Belehrung enthält § 356 AO besondere Regeln, grundsätzlich mit einer Jahresfrist und gesetzlichen Ausnahmen. Warten Sie bei Zweifeln nicht ab, sondern lassen Sie Belehrung und Frist zeitnah prüfen.
Nach § 357 AO ist der Einspruch schriftlich, elektronisch oder zur Niederschrift einzulegen. Er gehört grundsätzlich zur Behörde, deren Entscheidung angegriffen wird; die Norm enthält weitere Zuständigkeitsregeln. Bezeichnen Sie den Bescheid, die angegriffenen Punkte und vorhandene Belege eindeutig und sichern Sie den fristgerechten Eingang. Ein Telefonat nur über Zahlungsschwierigkeiten ersetzt diesen Schritt nicht.
Für das steuerliche Kindergeld schiebt ein Einspruch allein die Vollziehung grundsätzlich nicht auf. § 361 Absätze 1 und 2 AO trennt davon die behördliche Aussetzung: Sie ist unter den dort genannten Voraussetzungen gesondert zu prüfen, etwa bei ernstlichen Rechtmäßigkeitszweifeln. Eine Aussetzung kann teilweise erfolgen oder von Sicherheit abhängen. Eine abgesandte Bitte ist noch keine bewilligte Aussetzung; lassen Sie Umfang und tatsächlich geltenden Zahlungsstatus bestätigen.
| Ihr Anliegen | Was dafür gesondert zu klären ist |
|---|---|
| Rückforderung inhaltlich falsch | Passender Einspruch gegen die konkrete Entscheidung mit Form und Frist |
| Einziehung während des Streits soll ausgesetzt werden | Voraussetzungen und Entscheidung über Aussetzung der Vollziehung |
| Richtige Forderung derzeit nicht in einer Summe zahlbar | Mögliche Stundung mit Nachweisen und Entscheidung |
| Zahlung oder Aufrechnung wurde nicht richtig verbucht | Aktueller Abgleich und gegebenenfalls Abrechnungsbescheid |
Bis zur Hälfte ist eine Grenze, kein automatischer Abzug für alle
§ 75 Absatz 1 EStG erlaubt der Familienkasse die Aufrechnung von Kindergeld-Erstattungsansprüchen gegen Kindergeldansprüche bis zu deren Hälfte, wenn die berechtigte Person nicht nachweist, dass sie dadurch im dort bezeichneten Sinn nach SGB II oder SGB XII hilfebedürftig wird. Das ist weder ein stets fester Halbierungsbetrag noch eine pauschale Erlaubnis für jede beliebige Forderung.
Prüfen Sie Aufrechnungsgrund, betroffene Ansprüche, konkreten Abzug und Beginn. Besteht Hilfebedürftigkeit oder entsteht sie gerade durch den Abzug, reichen Sie die passenden aktuellen Nachweise bei der Familienkasse ein und verlangen Sie eine konkrete Prüfung. Eine rechnerische Wunschreserve im Haushaltsrechner ist kein gesetzlicher Nachweis dieser Hilfebedürftigkeit.
Absatz 2 enthält eine besondere Regel für einen späteren Anspruch einer mit dem Erstattungspflichtigen in Haushaltsgemeinschaft lebenden berechtigten Person, soweit dasselbe bei beiden berücksichtigungsfähige Kind betroffen ist. Das ist kein allgemeiner Zugriff auf jeden Anspruch beliebiger Angehöriger. Bei Personenwechsel oder mehreren Kindern müssen Berechtigung und Zuordnung ausdrücklich geprüft werden.
Eine laufende Aufrechnung macht den sonst fälligen Rest nicht allein zu einem frei gewählten mehrmonatigen Ratenplan. Prüfen Sie neben dem Abzug weiterhin den Zahlungstermin und eine tatsächlich gewährte Stundung oder Aussetzung. Bleibt ein Teil offen, ist er nicht schon durch einen angekündigten zukünftigen Abzug bezahlt.
Modell: 259 Euro Anspruch, 109 Euro Aufrechnung, 150 Euro Auszahlung
§ 66 Absatz 1 EStG nennt aktuell 259 Euro monatlich je anspruchsberechtigtem Kind. Die amtliche BA-Mitteilung zum Jahresbeginn 2026 bestätigt die Anwendung dieses Betrags ab Januar 2026. Übertragen Sie den aktuellen Satz nicht ungeprüft auf frühere Rückforderungsmonate; § 52 Absatz 49a EStG enthält unter anderem Anwendungsregeln älterer Fassungen.
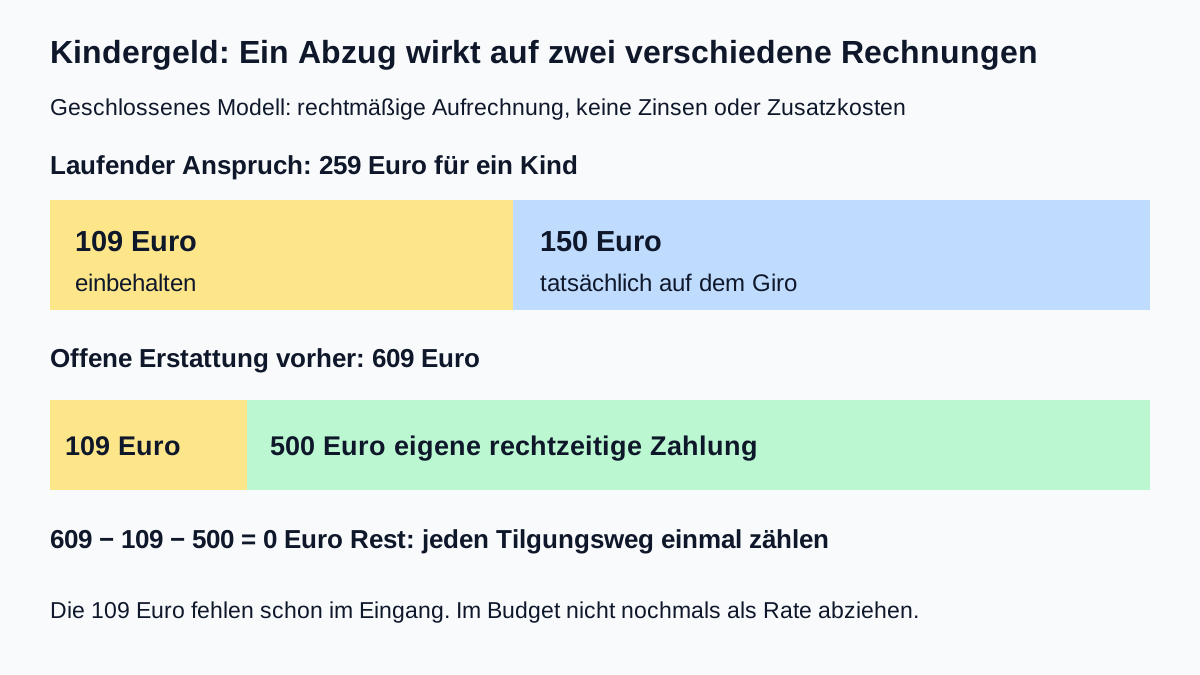
Geschlossenes eigenes Modell für einen aktuellen Monat 2026: Ein rechtmäßiger laufender Anspruch für ein Kind beträgt 259 Euro. Nach allen früheren bereits berücksichtigten Zahlungen und Korrekturen sind noch 609 Euro einer wirksamen Kindergeld-Erstattungsforderung offen. Der Rest ist im betrachteten Monat vollständig zahlbar. Die Familienkasse rechnet im Modell rechtmäßig 109 Euro mit dem laufenden Anspruch auf; keine entgegenstehende nachgewiesene Hilfebedürftigkeit oder andere rechtliche Hürde besteht. Es gibt keine Zinsen, Säumniszuschläge, Gebühren oder anderen Forderungen.
Die Hälfte von 259 Euro ist 129,50 Euro. Die beispielhaften 109 Euro liegen darunter, sind aber ausdrücklich nur der als rechtmäßig vorausgesetzte Modellabzug und kein gesetzlicher Festbetrag. Auf dem eigenen Konto gehen tatsächlich 259 − 109 = 150 Euro Kindergeld ein. Die gleichen 109 Euro sind zugleich der Erstattungsforderung gutgeschrieben.
| Modellposition | Rechnung beziehungsweise Betrag |
|---|---|
| Laufender Anspruch vor Aufrechnung | 259 Euro |
| Rechtmäßig tatsächlich aufgerechnet und gutgeschrieben | 109 Euro |
| Tatsächlicher Kindergeld-Kontoeingang | 259 − 109 = 150 Euro |
| Offene Erstattung nach Aufrechnung | 609 − 109 = 500 Euro |
| Zusätzlich im selben Monat rechtzeitig tatsächlich überwiesen und gutgeschrieben | 500 Euro |
| Erstattungsrest danach | 609 − 109 − 500 = 0 Euro |
Die eigene 500-Euro-Zahlung erfolgt im Modell noch innerhalb des maßgeblichen Zahlungstermins. Sie ist eine ausdrücklich tatsächliche, zugeordnete Zahlung, keine bloße Absicht. Ohne sie wären die 500 Euro weiter offen und im Modell weiterhin im aktuellen Monat zahlbar. Der laufende Abzug bewilligt nicht automatisch fünf zusätzliche Monate. Verwechseln Sie diesen Verlauf auch nicht mit einer neuen 609-Euro-Überweisung zusätzlich zur bereits berücksichtigten Aufrechnung.
Fordern Sie einen Abgleich mit Datum, Betrag und Vorgangskennzeichen an. Bei einem Streit darüber, ob Zahlung oder Aufrechnung die Forderung bereits getilgt hat, sieht § 218 Absatz 2 AO die Entscheidung durch Abrechnungsbescheid vor. Das ist von einer erneuten inhaltlichen Prüfung der ursprünglichen Kindergeldberechtigung zu unterscheiden.
Wenn der Rest nicht sofort zahlbar ist: Stundung konkret beantragen
§ 222 AO ermöglicht eine ganze oder teilweise Stundung bei erheblicher Härte der Einziehung zur Fälligkeit, sofern der Anspruch dadurch nicht gefährdet erscheint. Sie soll regelmäßig nur auf Antrag und gegen Sicherheit gewährt werden; die Norm enthält außerdem besondere Ausschlüsse für bestimmte Steuer- und Haftungsfälle. Eine wirtschaftliche Lücke führt damit nicht automatisch zu einer Bewilligung.
Nach der Familienkassen-Information zum Zahlungsvorgehen ist bei steuerlichem Kindergeld eine gewöhnliche Ratenzahlung außerhalb des Vollstreckungs- und Strafverfahrens nicht vorgesehen; eine Stundung kann unter Voraussetzungen helfen. Die Seite nennt dafür Antrag, Fragebogen und Belegkopien. Freiwillige Teilzahlungen nach einer Ablehnung sind keine Zusage, dass die weitere Einziehung stoppt. Ordnen Sie Zahlungen mit dem Kennzeichen Ihres verifizierten Vorgangs zu.
Eine Stundung ist auch nicht allgemein kostenlos. § 234 AO regelt Stundungszinsen und einen möglichen vollständigen oder teilweisen Verzicht bei Unbilligkeit des Einzelfalls. Fragen Sie nach Zinsen, Nebenforderungen, Entscheidung, Umfang und Terminen. Der Beitrag setzt keinen Zinssatz ein und verspricht keinen Verzicht. Im geschlossenen Modell oben gibt es gerade keine Stundung: Der Rest wird rechtzeitig tatsächlich bezahlt.
Eine Anfrage sollte mindestens Bescheid und Kindergeldnummer, aktuelles Forderungskennzeichen, Monatsberechnung, bereits verbuchte Zahlungen und Abzüge sowie die wahre wirtschaftliche Lage mit Belegen nennen. Bitten Sie um eine konkrete Entscheidung über den Zahlungsaufschub und die Behandlung laufender Aufrechnung. Ein Antrag auf Stundung ersetzt keinen nötigen Einspruch und bestätigt noch keinen Nullsaldo.
Nur 150 Euro Kindergeld zählen als Eingang – den Abzug nicht nochmals zahlen
Im selben Modellmonat erhält der Haushalt 2.500 Euro tatsächlichen Nettolohn und 150 Euro tatsächlich ausgezahltes Kindergeld nach der 109-Euro-Aufrechnung. Zusammen sind das 2.650 Euro verfügbarer Eingang. Die vollständigen gewöhnlichen Ausgaben einschließlich der notwendigen Familienausgaben betragen 1.500 Euro, alle anderen selbst zu zahlenden Kreditraten zusammen 400 Euro und die gewünschte Reserve 200 Euro. Zusätzlich werden die oben genannten 500 Euro Erstattungsrest im aktuellen Monat tatsächlich bezahlt.
Nach gewöhnlichen Ausgaben und anderen Kreditraten sind 2.650 − 1.500 − 400 = 750 Euro verfügbar. Daraus können die 500 Euro im Modell vollständig geleistet werden. Es bleiben 750 − 500 = 250 Euro vor und 50 Euro nach Reserve. Der Haushaltscheck verwendet 2.650 Euro Einkommen, 1.500 Euro Fixkosten, insgesamt 900 Euro aktuelle Zahlungsverpflichtungen, 0 Euro neue Rate und 200 Euro Reserve. Die 900 Euro umfassen 400 Euro andere Kreditraten und die einmalige 500-Euro-Restzahlung.
Die bereits einbehaltenen 109 Euro werden nicht nochmals als eigene Rate abgezogen. Sie sind schon im niedrigeren Kindergeld-Eingang von 150 Euro berücksichtigt. Ebenso wird der volle Anspruch von 259 Euro nicht zusätzlich zu den 150 Euro als Einnahme addiert. Die einmalige 500-Euro-Zahlung ist keine neue dauerhafte Monatsrate. Nach ihrer vollständigen Anrechnung ist der Modell-Erstattungsrest null; für den nächsten Monat prüfen Sie tatsächliche Ansprüche, Auszahlung und Verpflichtungen neu.
Dieses Modell setzt frei verfügbare Kontoeingänge und keine Kontopfändung voraus. Ist tatsächlich ein P-Konto gepfändet, ist der Bankzugriff ein zusätzlicher Prüfungsschritt. Der Ratgeber zur Kindergeld-Nachzahlung auf dem P-Konto behandelt den gesonderten Nachweis und die Freigabe einer vergangenen Monate betreffenden Nachzahlung. Eine Aufrechnung vor Auszahlung und eine spätere Sperre bei der Bank sind verschiedene Vorgänge.
- Steuerliches Kindergeld und richtigen Bescheid samt Monaten zugeordnet?
- Bekanntgabe, Rechtsbehelfsbelehrung und nötigen Einspruch geprüft?
- Aussetzung und Stundung von einer bloßen Anfrage unterschieden?
- Konkreten Aufrechnungsbetrag, Beginn und besondere Schutzgrenze geprüft?
- Hilfebedürftigkeit mit passenden Unterlagen statt nur einer Wunschreserve vorgetragen?
- Nur tatsächlich gutgeschriebene Aufrechnung und Überweisungen vom Saldo abgezogen?
- Fälligen Rest nicht ungeprüft als künftigen Ratenplan behandelt?
- Im Haushalt den niedrigeren Eingang und eine eigene Restzahlung jeweils genau einmal gezählt?
- Nach vollständiger Anrechnung Abschlussstand bestätigen lassen?
Häufige Fragen
Gilt für jede Rückforderung der Familienkasse der Jobcenter-Widerspruch?
Nein. Dieser Leitfaden betrifft steuerliches Kindergeld nach dem EStG. Für einen gewöhnlichen Bescheid sind Einspruch nach der AO und dessen Form und Frist zu prüfen. Kinderzuschlag, BKGG-Kindergeld und Jobcenter-Leistungen haben andere oder zusätzliche Regeln.
Stoppt ein Einspruch die Rückzahlung automatisch?
Beim hier behandelten steuerlichen Kindergeld grundsätzlich nicht. § 361 AO trennt den Einspruch von einer gesondert zu prüfenden Aussetzung der Vollziehung. Eine Zahlungsanfrage oder ein unentschiedener Antrag ist noch keine bestätigte Aussetzung.
Darf die Familienkasse immer die Hälfte einbehalten?
§ 75 EStG nennt eine Grenze bis zur Hälfte und den Schutz bei nachgewiesener dadurch entstehender Hilfebedürftigkeit nach den dort genannten SGB-II- oder SGB-XII-Regeln. Konkrete Voraussetzungen, Abzug, Beginn und gegebenenfalls Personenwechsel sind zu prüfen. Eine Wunschreserve im Rechner ist dafür kein gesetzlicher Nachweis.
Was bedeuten 109 Euro Aufrechnung im Beispiel?
Von einem rechtmäßigen aktuellen 259-Euro-Anspruch werden im Modell rechtmäßig 109 Euro einbehalten und auf die Erstattung angerechnet. Tatsächlich ausgezahlt werden 150 Euro. Die 109 Euro sind kein gesetzlicher Festbetrag und werden im Budget mit dem bereits niedrigeren Eingang nicht nochmals als Rate abgezogen.
Sind nach der ersten Aufrechnung nur noch künftige Monatsabzüge nötig?
Das folgt daraus nicht automatisch. Im Modell bleiben von 609 Euro nach 109 Euro Aufrechnung noch 500 Euro im aktuellen Monat zahlbar. Erst die zusätzlich rechtzeitig tatsächlich geleisteten 500 Euro führen zu null Rest. Eine abweichende Stundung oder Aussetzung müsste gesondert tatsächlich vorliegen.
Welche Zahlen verwendet der Haushaltscheck im Modellmonat?
2.500 Euro tatsächlicher Nettolohn plus 150 Euro ausgezahltes Kindergeld ergeben 2.650 Euro Eingang. Mit 1.500 Euro gewöhnlichen Kosten, 400 Euro anderen Raten und einmalig 500 Euro eigener Erstattungszahlung bleiben 250 Euro vor und 50 Euro nach 200 Euro Wunschreserve. Die 109 Euro Aufrechnung sind bereits vom Eingang abgezogen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 28.10.2026.
- § 31 EStG – Kindergeld als Steuervergütung
- § 66 EStG – Höhe und Zahlungszeitraum
- § 75 EStG – Aufrechnung und Hilfebedürftigkeit
- § 52 Absatz 49a EStG – Ältere Anwendungsfassungen
- § 37 AO – Erstattung ohne Rechtsgrund
- § 218 AO – Abrechnungsbescheid bei Zahlungsstreit
- § 222 AO – Voraussetzungen einer Stundung
- § 234 AO – Stundungszinsen und möglicher Verzicht
- § 355 AO – Einspruchsfrist
- § 357 AO – Form, Stelle und Angaben
- § 361 AO – Einspruch und Aussetzung
- Bundesagentur für Arbeit – Kindergeld zurückzahlen
- Bundesagentur für Arbeit – 259 Euro ab Januar 2026
- § 356 AO – Rechtsbehelfsbelehrung und Ausnahmen