Geldgeschenk mit Auflage: Erfüllung und Rückforderung prüfen
Geldschenkung mit verbindlicher Auflage: Vollziehung, Frist, Rechte Dritter und begrenzte Rückforderung prüfen. Mit Zahlungsmodell und Monatsplan.
In diesem Artikel
Kurzantwort
Eine verbindliche Schenkungsauflage ist von einem bloßen Wunsch und einer Bedingung zu unterscheiden. Hat der Schenker selbst geleistet, kann er unter § 525 BGB die Vollziehung verlangen. Eine Rückforderung wegen Nichtvollziehung folgt eigenen Voraussetzungen und erfasst nach § 527 nicht automatisch das ganze Geschenk. Prüfen Sie den betroffenen Anteil, mögliche Einwendungen und eigene Vollziehungsrechte Dritter. Tatsächlich zurückgezahlte Beträge werden nur einmal angerechnet; im Monatsplan zählen alle Ausgaben dieses Monats.
Zuerst die wirkliche Abrede prüfen: Auflage, Wunsch oder Bedingung?
Stand der geöffneten amtlichen Originale: 2. November 2026 (UTC), Deutschland. Dieser Beitrag betrifft ein bereits wirksam ausgeführtes privates Geldgeschenk zwischen volljährigen Personen. Der lebende Schenker fordert die Erfüllung einer vereinbarten Auflage oder Geld wegen ihrer Nichtvollziehung. Grundstücke, Ehegattenzuwendungen, öffentliche Spenden, steuerliche Folgen und Insolvenz werden hier nicht berechnet.
Nach § 516 BGB gehören Bereicherung und Einigkeit über Unentgeltlichkeit zur Schenkung. Klären Sie, was tatsächlich vereinbart wurde: eine rechtlich verbindliche Auflage, ein bloßer Wunsch zur Verwendung oder eine Bedingung? Ein nachträglicher einseitiger Wunsch des Schenkers ist noch kein Nachweis einer zuvor vereinbarten Auflage. Sichern Sie Vertrag, ursprüngliche Nachrichten, Zahlungsbeleg und die Angaben zu Zweck, Umfang und Zeitpunkt.
Eine Bedingung ist gesondert zu beurteilen: § 158 BGB unterscheidet eine aufschiebende Wirkung bei Bedingungseintritt und das Ende einer Wirkung bei auflösender Bedingung. Das ist ein anderer Mechanismus als der Anspruch auf Vollziehung einer Auflage. Ein kurzer Überweisungstext allein entscheidet diese Einordnung nicht.
Auch die Wirksamkeit der Schenkung gehört an den Anfang. § 518 BGB verlangt für das Schenkungsversprechen grundsätzlich notarielle Beurkundung; die tatsächliche Bewirkung der versprochenen Leistung heilt den dortigen Formmangel. Eine bloß angekündigte Zahlung ist nicht schon bewirkt. Die Regel heilt nicht pauschal jeden denkbaren anderen Unwirksamkeitsgrund. Das folgende Modell setzt die wirksame, bereits ausgeführte Geldschenkung ausdrücklich voraus.
Erfüllung der Auflage verlangen heißt noch nicht das ganze Geschenk zurückfordern
§ 525 BGB Absatz 1 erlaubt dem Schenker, die Vollziehung der Auflage zu verlangen, wenn er selbst geleistet hat. Prüfen Sie deshalb zuerst beide Seiten: Was wurde wirklich geschenkt und erbracht, und welches konkrete Verhalten schuldet der Beschenkte aufgrund der Auflage? Eine allgemein enttäuschte Erwartung ersetzt diese Zuordnung nicht. Absatz 2 enthält für eine Auflage im öffentlichen Interesse nach dem Tod des Schenkers eine besondere Behördenregel; das ist nicht der hier behandelte private Hauptfall.
| Unterlage oder Frage | Was sie klärt |
|---|---|
| Abrede vor oder bei der Schenkung | Verbindlichkeit, genauer Inhalt und Beteiligte. |
| Tatsächlicher Eingang des Geschenks | Ob der Schenker seinerseits geleistet hat. |
| Frist, Zweck und Belege der Verwendung | Was fällig ist, was erfüllt wurde und was noch fehlt. |
| Rechte einer anderen Person | Wer die Vollziehung verlangen darf; wichtig auch für § 527 Absatz 2. |
§ 526 BGB sieht eine besondere Verweigerungsmöglichkeit vor: Ein Rechts- oder Sachmangel der Zuwendung muss dazu führen, dass deren Wert die erforderlichen Aufwendungen zur Vollziehung nicht erreicht. Bis zum Ausgleich des mangelbedingten Fehlbetrags kann die Vollziehung im geregelten Umfang verweigert werden. Bei Vollziehung ohne Kenntnis des Mangels enthält die Norm außerdem eine begrenzte Aufwendungsersatzregel. Eine heute knappe Haushaltskasse oder bloß höhere Kosten erfüllt diese Voraussetzungen nicht von selbst.
Ob die behauptete Auflage wirksam besteht, ausreichend bestimmt, fällig und noch erfüllbar ist, muss aus den Unterlagen geklärt werden. Die unten genannten Zahlen sind keine allgemeine Erlaubnis, ein Geschenk in eine beliebige Rückzahlungsforderung umzuwandeln.
§ 527: Voraussetzungen, betroffener Anteil und Rechte Dritter getrennt prüfen
Unterbleibt die Vollziehung, verweist § 527 BGB Absatz 1 für eine Herausgabeforderung auf die Voraussetzungen des Rücktrittsrechts bei gegenseitigen Verträgen und für die Herausgabe auf das Bereicherungsrecht. Die Schenkung wird dadurch nicht einfach zu einem gegenseitigen Kauf- oder Darlehensvertrag. Besonders wichtig ist die gesetzliche Umfangsgrenze: Erfasst ist das Geschenk nur insoweit, wie es zur Vollziehung der Auflage hätte verwendet werden müssen.
§ 323 BGB enthält insbesondere die erfolglose angemessene Frist zur Leistung oder Nacherfüllung sowie Ausnahmen, Fälle einer Abmahnung und Ausschlüsse. Welche davon über den Verweis im konkreten Auflagenfall einschlägig sind, muss geprüft werden. Es gibt hier keine für jede Schenkung passende Zehn- oder Vierzehntagesfrist. Aus dem bloßen Verstreichen eines gewünschten Datums folgt noch keine ungeprüfte vollständige Rückzahlung.
Nach § 527 Absatz 2 ist dieser Herausgabeanspruch ausgeschlossen, wenn ein Dritter berechtigt ist, die Vollziehung der Auflage zu verlangen. Deshalb reicht eine Rechnung über den Geschenkewert nicht: Klären Sie auch, ob eine andere Person ein eigenes Vollziehungsrecht hat. Eine bloß im Zweck erwähnte Person und ein rechtlich eigener Anspruch sind gesondert festzustellen.
§ 818 BGB regelt unter anderem Nutzungen, Ersatz und Wertersatz sowie den Wegfall der Bereicherung; Absatz 4 betrifft die Haftung ab Rechtshängigkeit. Der richtige Herausgabeumfang und die maßgeblichen Einwendungen brauchen daher eine eigene Prüfung. Weder „alles ausgegeben“ noch „einmal geschenkt“ entscheidet jeden Fall automatisch.
Andere Rückforderungsgründe bleiben andere Prüfwege: Der Leitfaden zur Verarmung des Schenkers behandelt Bedarf und Schutzgrenzen; der Leitfaden zum groben Undank dessen Voraussetzungen und Jahresgrenze. Diese Regeln werden nicht als Bedingungen der Auflagenrückforderung übernommen.
Modell: 4.000 Euro Geschenk, aber 1.500 Euro geklärter Rückgabeanspruch
Eigene vollständig geklärte fiktive Annahmen: Im Januar 2026 schenkt eine volljährige Person einer anderen 4.000 Euro. Beide haben wirksam vereinbart, daraus 1.500 Euro für eine bestimmte berufliche Weiterbildung bis zum 30. September zu verwenden. Die Zuwendung wird tatsächlich vollständig erbracht. Es handelt sich rechtlich um eine wirksame Schenkung mit verbindlicher Auflage, nicht um ein Darlehen, einen bloßen Wunsch oder eine auflösende Bedingung.
Die Auflage bleibt vollständig unerfüllt. Eine unter den konkreten Umständen rechtlich angemessene weitere Leistungsfrist bis zum 15. Oktober ist ordnungsgemäß gesetzt und erfolglos abgelaufen; sämtliche weiteren Voraussetzungen und Ausschlüsse sind geklärt. Insbesondere gibt es keine berechtigte Verweigerung nach § 526 und keinen Dritten mit eigenem Vollziehungsrecht. Ein Kursvertrag mit einer weiteren eigenen Zahlungspflicht wurde nicht abgeschlossen. Diese Ergebnisse werden vorausgesetzt und nicht allein aus den Kalenderdaten abgeleitet.
Der berechtigte Herausgabeanspruch nach § 527 ist am 1. November ordnungsgemäß geltend gemacht, mit genau 1.500 Euro abschließend geklärt und fällig. In diesem Umfang besteht die maßgebliche Bereicherung fort; keine weitere Einwendung, Aufrechnung, Abtretung, Pfändung, Zinsen, Kosten oder Rechte Dritter ändern ihn. Es gibt im Modell auch keinen anderen Rückforderungsgrund.
| Vorgang | Kontrolle im Modell |
|---|---|
| Historisches Geschenk | 4.000 Euro; nicht automatisch die heutige Forderung. |
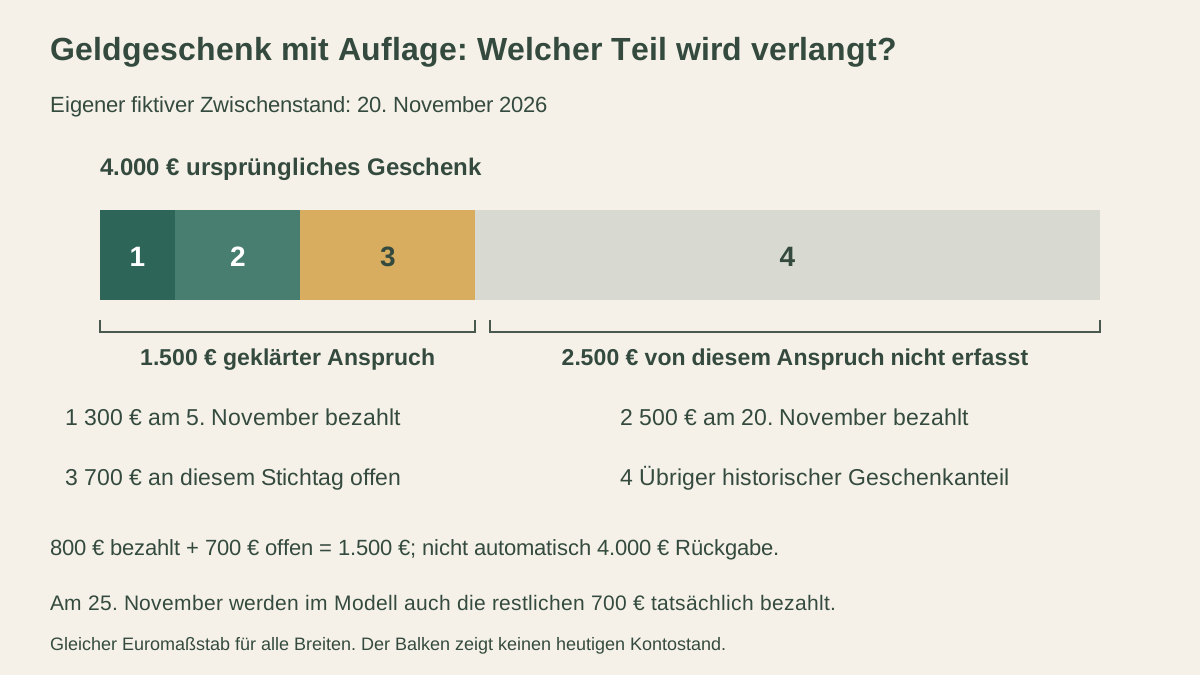
| Für die Auflage zu verwendender und hier zurückzugebender Anteil | 1.500 Euro; die übrigen 2.500 Euro sind von diesem Anspruch nicht erfasst. |
| Am 5. November tatsächlich richtig zurückgezahlt | 300 Euro; danach 1.200 Euro offen. |
| Am 20. November tatsächlich richtig zurückgezahlt | Weitere 500 Euro; insgesamt 800 Euro bezahlt, noch 700 Euro offen. |
| Am 25. November tatsächlich richtig zurückgezahlt | Weitere 700 Euro; insgesamt 1.500 Euro bezahlt, 0 Euro offen. |
Die Grafik zeigt ausdrücklich den Zwischenstand vom 20. November. § 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Die 700 Euro sind dann bereits der bereinigte Rest aus 1.500 − 300 − 500. Die ersten 300 Euro werden davon nicht erneut abgezogen. Erst nach der weiteren tatsächlichen 700-Euro-Zahlung am 25. November ist dieser Anspruch vollständig erfüllt.
4.000 Euro Geschenk und 1.500 Euro Anspruch werden nicht addiert. Auch ist 4.000 − 1.500 = 2.500 Euro hier nur der von diesem Anspruch nicht erfasste historische Geschenkanteil, kein nachgewiesener heutiger Kontostand. Die Modellzahlungen enthalten keine Stundung oder neue Monatsratenvereinbarung; tatsächliche Teilzahlungen ändern für sich allein nicht die Fälligkeit des Restes.
Im Monatsplan alle drei Zahlungen berücksichtigen
Gesondertes eigenes Novemberbudget des Beschenkten: 3.500 Euro tatsächlich verfügbare Nettoeinnahmen, 1.550 Euro sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten, 250 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Das Januar-Geschenk ist keine neue Novembereinnahme. Die zeitgerechte Deckung der einzelnen Modellzahlungen ist gesondert sichergestellt.
Ohne die Rückzahlungen blieben 3.500 − 1.550 − 250 = 1.700 Euro vor und 1.400 Euro nach Reserve. Mit nur den ersten beiden Zahlungen von insgesamt 800 Euro ergäben sich rechnerisch 900 Euro vor und 600 Euro nach Reserve. Dieser Zwischenvergleich lässt die bereits fälligen weiteren 700 Euro aber noch aus und ist deshalb kein vollständiger Monatsplan.
Im gesamten geschlossenen November werden tatsächlich 300 + 500 + 700 = 1.500 Euro zurückgezahlt. Der vollständige Kostenblock ist damit 1.550 + 1.500 = 3.050 Euro. Im Haushaltscheck für Kreditbelastung verwenden Sie 3.500 Euro Einkommen, 3.050 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Ergebnis: 200 Euro vor und −100 Euro nach Reserve.
Die gewünschte Reserve ist um 100 Euro nicht gedeckt; das ist kein im Modell zusätzlich entstandener Zahlungsrückstand. Die Rückzahlungen sind bereits vollständig in den Fixkosten enthalten und werden nicht nochmals als Kreditrate erfasst. Die am 20. November offenen 700 Euro kommen nicht zusätzlich zu den insgesamt 1.500 Euro hinzu. Nach dem letzten Zahlungseingang beim Schenker bleibt zwar keine Restforderung, die Ausgaben dieses Monats bleiben trotzdem 1.500 Euro.
Der Rechner entscheidet weder über eine verbindliche Auflage noch über einen Herausgabeanspruch. Eigene wirksame Darlehenspflichten nach § 488 BGB werden durch den Schenkungsstreit nicht automatisch ausgesetzt. Für Folgemonate sind die dann tatsächlichen Werte einzutragen; eine einmalige Rückgabe ist keine neu vereinbarte Dauerrate.
Eine konkrete Klärung anfordern, statt den Geschenkewert zu bestätigen
- Ursprüngliche Abrede und tatsächliche Geldleistung gesichert?
- Verbindliche Auflage von Wunsch, Bedingung und Darlehen unterschieden?
- Genaue Pflicht, Umfang, Fälligkeit und bisherige Vollziehung belegt?
- Etwaige mangelbedingte Verweigerung und Rechte Dritter geprüft?
- Voraussetzungen der Rückforderung einschließlich erforderlicher Fristsetzung geklärt?
- Betroffenen Geschenkanteil und Bereicherungsumfang nachvollziehbar bestimmt?
- Jede tatsächlich geleistete Rückzahlung nur einmal angerechnet?
- Alle Zahlungen desselben Monats statt nur des zuletzt offenen Restes eingeplant?
Bei ungeklärtem Anspruch kann eine sachliche Anfrage lauten: „Bitte senden Sie die maßgebliche Abrede und erläutern Sie die konkret behauptete Auflage, ihren Umfang und ihre Fälligkeit. Bitte legen Sie dar, was noch nicht vollzogen wurde, welche Leistungsfrist Sie zugrunde legen und welcher Geschenkanteil hierfür hätte verwendet werden müssen. Bitte berücksichtigen Sie die belegten Zahlungen vom [Datum] über [Betrag] und erläutern Sie etwaige Rechte Dritter sowie den nach Ihrer Auffassung offenen Rest.“
Tragen Sie nur zutreffende Angaben ein. Eine solche Anfrage klärt den Anspruch noch nicht abschließend, bewilligt keine Stundung und ersetzt keine Reaktion auf gerichtliche Schreiben. Bei streitigem Vertragsinhalt, größerem Geschenk oder widersprüchlichen Forderungen brauchen Abrede, Verlauf und verlangter Umfang eine gemeinsame individuelle Prüfung.
Häufige Fragen
Ist jede Zweckangabe bei einer Überweisung eine verbindliche Auflage?
Das lässt sich nicht allein aus einem kurzen Verwendungszweck ableiten. Prüfen Sie die wirkliche Vereinbarung und unterscheiden Sie verbindliche Auflage, bloßen Wunsch und Bedingung. Ein späterer einseitiger Wunsch belegt keine zuvor vereinbarte Pflicht.
Kann der Schenker die Auflage verlangen, obwohl er noch gar nicht gezahlt hat?
§ 525 Absatz 1 BGB knüpft seinen Anspruch auf Vollziehung daran, dass er seinerseits geleistet hat. Eine bloß angekündigte Geldzahlung ist keine schon bewirkte Leistung. Wirksamkeit und Inhalt der Schenkung sind zusätzlich zu klären.
Wird bei einer unerfüllten Auflage immer das ganze Geschenk fällig?
Nein. § 527 verlangt die gesetzlichen Voraussetzungen und begrenzt die Herausgabe auf den Teil, der für die Auflage hätte verwendet werden müssen. Bereicherungsumfang und Einwendungen sind gesondert zu prüfen. Im geklärten Modell sind das 1.500 Euro statt 4.000 Euro.
Warum muss ich bei der Rückforderung Rechte Dritter prüfen?
§ 527 Absatz 2 schließt diesen Herausgabeanspruch aus, wenn ein Dritter berechtigt ist, die Vollziehung der Auflage zu verlangen. Wer lediglich im Zweck erwähnt wird und wer ein eigenes Vollziehungsrecht hat, muss anhand der Abrede rechtlich unterschieden werden.
Wie hoch ist der Rest am 20. und am 25. November im Modell?
Am 20. November sind auf den geklärten 1.500-Euro-Anspruch tatsächlich 300 und 500 Euro angerechnet, daher bleiben 700 Euro offen. Nach der weiteren tatsächlichen Zahlung von 700 Euro am 25. November ist er vollständig erfüllt. Es werden keine früheren Zahlungen doppelt abgezogen.
Warum fehlt Reserve, obwohl die Forderung am Monatsende erfüllt ist?
Alle drei Rückzahlungen von insgesamt 1.500 Euro sind im selben November abgeflossen. Mit 1.550 Euro gewöhnlichen Kosten ergeben sich 3.050 Euro Fixkosten. Bei 3.500 Euro Einkommen, 250 Euro eigenen Kreditraten und 300 Euro Reserve bleiben 200 Euro vor und −100 Euro nach Reserve. Das ist keine zusätzliche Schuld.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 02.11.2026.
- § 516 BGB – Schenkung und tatsächliche Abrede
- § 518 BGB – Versprechen und Bewirkung unterscheiden
- § 525 BGB – Vollziehung einer Auflage verlangen
- § 526 BGB – Mangelbedingte Verweigerung
- § 527 BGB – Begrenzte Herausgabe bei Nichtvollziehung
- § 323 BGB – Frist, Ausnahmen und Ausschlüsse prüfen
- § 818 BGB – Herausgabeumfang und Einwendungen
- § 362 BGB – Tatsächliche Rückzahlungen anrechnen
- § 488 BGB – Eigene Kreditraten weiter einplanen
- § 158 BGB – Bedingung von Auflage unterscheiden