Geldgeschenk widerrufen: Groben Undank und Jahresgrenze prüfen
Geld wegen groben Undanks zurückverlangt? Widerrufsgrund, Kenntnis, Verzeihung und Zugang nach §§ 530–534 prüfen. Rückgabeumfang und echte Zahlungen getrennt rechnen.
In diesem Artikel
Kurzantwort
Ein Geldgeschenk wird durch den Vorwurf „undankbar“ nicht automatisch rückzahlbar. § 530 BGB verlangt die gesetzlichen Voraussetzungen groben Undanks; § 532 enthält eine Jahresgrenze ab maßgeblicher Kenntnis und weitere Ausschlüsse. Prüfen Sie Erklärung und Zugang beim Beschenkten sowie Pflicht- und Anstandsschenkungen. Erst danach ist der Rückgabeumfang nach Bereicherungsrecht abzugleichen. Bereits tatsächlich geleistete Rückzahlungen zählen jeweils nur einmal.
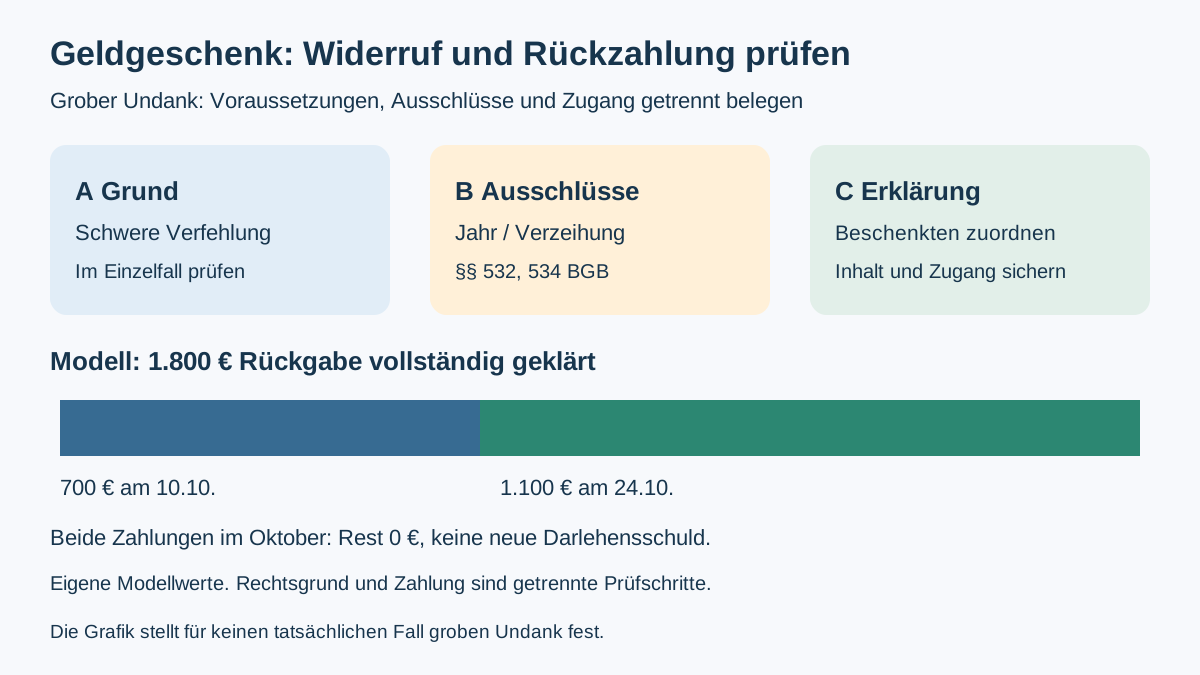
Geldgeschenk und behaupteten Rückforderungsgrund zuerst zuordnen
Stand: 31. Oktober 2026. Dieser Prüfplan betrifft ein wirksam ausgeführtes privates Geldgeschenk zwischen volljährigen Personen in Deutschland. Der lebende Schenker erklärt gegenüber dem ebenfalls lebenden Beschenkten einen Widerruf wegen behaupteten groben Undanks. Grundstücke, besondere Ehegattenzuwendungen, Schenkungen unter Auflagen, Insolvenz und Handeln durch Vertreter werden hier nicht abschließend behandelt. Der Beitrag entscheidet für keinen wirklichen Streit, ob ein konkretes Verhalten grober Undank ist.
§ 516 BGB setzt für eine Schenkung Bereicherung aus fremdem Vermögen und Einigkeit über Unentgeltlichkeit voraus. Ein bloßer Überweisungstext „Familie“ klärt die wirkliche Abrede nicht. Bei einem Darlehen geht es dagegen nach § 488 BGB um eine eigene Rückzahlungspflicht und geschuldete Zinsen. Ein ursprünglich wirksames Geldgeschenk wird durch einen späteren Konflikt nicht automatisch rückwirkend zum Darlehen.
Wird Geld wegen finanzieller Bedürftigkeit zurückverlangt, ist das ein anderer Prüfungsweg. Der Leitfaden zur Rückforderung wegen Verarmung behandelt Bedarf, zeitliche Grenzen und den Schutz des Beschenkten. Übertragen Sie seine bedarfsbezogene Rechnung nicht ungeprüft auf den hier behaupteten Widerrufsgrund. Halten Sie Schenkungsabrede, Geldleistung, Erklärung und Rückforderungsbetrag getrennt fest.
Den gesetzlichen Maßstab nicht durch ein Schlagwort ersetzen
§ 530 BGB Absatz 1 verlangt eine schwere Verfehlung des Beschenkten gegenüber dem Schenker oder einem nahen Angehörigen des Schenkers, durch die sich der Beschenkte groben Undanks schuldig macht. Das Wort „undankbar“ in einem Schreiben beweist diese Voraussetzungen nicht. Beschreiben Sie konkrete Vorgänge, Beteiligte, Zeitpunkt und Zusammenhang mit überprüfbaren Belegen. Ob das Verhalten im gesamten Einzelfall den gesetzlichen Maßstab erreicht, muss rechtlich beurteilt werden; dieser Leitfaden liefert dafür keine automatische Liste von Beleidigungen oder Kontaktabbrüchen.
Absatz 2 begrenzt ein Widerrufsrecht des Erben des Schenkers auf die dort genannten besonderen Fälle vorsätzlicher und widerrechtlicher Tötung oder Verhinderung des Widerrufs. Aus einer gewöhnlichen Erbenstellung folgt deshalb nicht ohne Weiteres dasselbe Recht. Der Hauptfall dieses Beitrags betrifft ausdrücklich den selbst handelnden, lebenden Schenker.
| Prüfebene | Unterlagen und offene Frage |
|---|---|
| Schenkung | Welche konkrete Geldleistung und welche wirkliche unentgeltliche Abrede sind gemeint? |
| Behauptetes Verhalten | Wer hat gegenüber wem wann was getan? Originalnachrichten und andere Belege sichern. |
| Rechtliche Einordnung | Ist der gesetzliche Maßstab tatsächlich erfüllt oder wird nur eine Enttäuschung behauptet? |
| Berechnungsumfang | Welche Schenkung und welcher Rückgabebetrag werden nach Prüfung überhaupt erfasst? |
Kenntnis, Verzeihung, Ausschlüsse und Zugang getrennt sichern
§ 532 BGB schließt den Widerruf nach Verzeihung sowie nach Ablauf eines Jahres seit Kenntnis vom Eintritt der Voraussetzungen des Widerrufsrechts aus. Der Beginn knüpft damit nicht pauschal an den Tag des Geldgeschenks an. Nach dem Tod des Beschenkten ist der Widerruf nicht mehr zulässig. Ordnen Sie Schenkungsdatum, behauptetes Ereignis, maßgebliche Kenntnis und mögliche Verzeihung mit eigenen Nachweisen zu. Hier wird kein individueller letzter Fristtag berechnet; eine bloße spätere Antwort auf eine Anfrage ist kein sicherer neuer Ausgangspunkt.
Zusätzlich nimmt § 534 BGB Pflicht- und Anstandsschenkungen von Rückforderung und Widerruf aus. Ob eine konkrete Zuwendung dazu zählt, wird nicht allein durch ihren Namen als Geburtstags- oder Familiengeschenk entschieden. Die rechtliche Einordnung gehört vor die Berechnung eines verlangten Betrags.
Nach § 531 BGB Absatz 1 muss die Widerrufserklärung gegenüber dem Beschenkten erfolgen. Benennen Sie Schenkung und Erklärung eindeutig und dokumentieren Sie die tragenden tatsächlichen Vorgänge. Für eine Erklärung unter Abwesenden ist nach § 130 BGB grundsätzlich der Zugang maßgeblich. Sichern Sie daher Inhalt und rechtzeitigen Zugang beim richtigen Empfänger; bloßes Absenden oder eine Nachricht nur an einen unbeteiligten Angehörigen ist keine verlässliche Friststrategie.
Der Leitfaden zur Anfechtung eines Privatdarlehens wegen Täuschung behandelt einen anderen Erklärungsgrund. Seine dortige Jahresfrist und zusätzliche Zehnjahresgrenze werden nicht als Regeln dieses Schenkungswiderrufs übernommen. Verwenden Sie kein fremdes Muster, ohne Rechtsgrund und eigene Rolle zuzuordnen.
Wirksamer Widerruf und Rückgabebetrag sind zwei Prüfschritte
§ 531 BGB Absatz 2 verweist nach dem Widerruf für die Herausgabe auf die Vorschriften über ungerechtfertigte Bereicherung. Daraus folgt keine ungeprüfte Pauschalrechnung für jede frühere Zuwendung. Ordnen Sie das konkret widerrufene Geschenk, tatsächliche Geldflüsse und den rechtlich maßgeblichen Rückgabeumfang zu.
§ 818 BGB regelt unter anderem Nutzungen, Ersatz und Wertersatz sowie den Wegfall der Bereicherung. Absatz 4 betrifft die Haftung ab Rechtshängigkeit. § 819 BGB enthält Regeln verschärfter Haftung bei Kenntnis des fehlenden Rechtsgrunds sowie bei den dort geregelten Verstößen. Ob und ab wann diese Regeln im konkreten Widerrufsfall eingreifen, muss gesondert geprüft werden. „Das Geld ist ausgegeben“ ist deshalb ohne Prüfung keine sichere vollständige Abwehr und ebenso wenig automatisch bedeutungslos.
Sichern Sie Verwendung, verbliebene Vermögenswerte, Zeitpunkt rechtlich maßgeblicher Kenntnis und bereits erfolgte Rückzahlungen. Setzen Sie eine behauptete Forderung nicht mit einem bereits bestätigten Anspruch gleich. Eine private Zahlungsaufforderung ist auch keine gerichtliche Feststellung groben Undanks. Für einen streitigen Anspruch brauchen Originalunterlagen, Ausschlüsse und Abrechnung eine gemeinsame rechtliche Prüfung.
Modell: 1.800 Euro Rückgabe, zwei Zahlungen und kein doppelter Rest
Eigene vollständig geklärte Modellannahmen, keine tatsächliche Schenkung und kein Urteil: Im März 2024 wurden einmalig 1.800 Euro wirksam ohne Rückzahlungsabrede verschenkt. Der lebende Schenker erlangt am 12. September 2026 die rechtlich maßgebliche Kenntnis sämtlicher Widerrufsvoraussetzungen. Der Widerruf geht dem lebenden Beschenkten am 5. Oktober 2026 rechtzeitig zu. Der erforderliche gesetzliche Grund, Erklärungsinhalt, Zugang und alle Ausschlüsse sind im Modell abschließend geklärt. Es liegt insbesondere keine Verzeihung und keine Pflicht- oder Anstandsschenkung vor. Aus diesen Daten allein wird grober Undank nicht hergeleitet.
Der zutreffende gesamte Rückgabebetrag ist im Modell mit genau 1.800 Euro abschließend geklärt und fällig. Es bestehen keine Kürzung wegen Wegfalls der Bereicherung, zusätzlichen Nutzungen, Zinsen, Kosten, Gegenforderungen oder weiteren Schenkungen. Am 10. Oktober werden 700 Euro und am 24. Oktober weitere 1.100 Euro tatsächlich an den berechtigten Empfänger gezahlt und richtig angerechnet. Beide Zahlungen liegen im selben Oktober.
| Vorgang | Kontrolle im Modell |
|---|---|
| Geklärter gesamter Rückgabebetrag | 1.800 Euro |
| Nach erster angerechneter Zahlung | 1.800 − 700 = 1.100 Euro offen |
| Nach zweiter angerechneter Zahlung | 1.100 − 1.100 = 0 Euro offen |
| Geldabfluss im Oktober insgesamt | 700 + 1.100 = 1.800 Euro |
Nach § 362 BGB ist die tatsächlich bewirkte geschuldete Leistung zu berücksichtigen. Die ersten 700 Euro werden nicht ein zweites Mal vom schon bereinigten Zwischenrest von 1.100 Euro abgezogen. Nach vollständiger Erfüllung bleibt im geschlossenen Modell kein zusätzlicher 1.800-Euro-Anspruch offen. Das ist eine Kontrolle einer ausdrücklich vorausgesetzten rechtlichen Klärung, kein Beweis, dass der Widerruf in einem anderen Fall wirksam wäre.
Beide tatsächlichen Rückzahlungen im selben Monat erfassen
Gesondertes eigenes Haushaltsmodell für Oktober 2026: 3.600 Euro tatsächlich verfügbare verlässliche Nettoeinnahmen, 1.400 Euro vollständige gewöhnliche Fix- und Lebenshaltungskosten, insgesamt 300 Euro eigene bestehende Kreditraten und 250 Euro selbst gewählte Reserve. Das historische Geschenk aus 2024 ist keine neue Oktobereinnahme. Ohne Rückzahlungen blieben 3.600 − 1.400 − 300 = 1.900 Euro vor Reserve und 1.650 Euro danach.
Nach der ersten Zahlung von 700 Euro wären es rechnerisch 1.200 Euro vor und 950 Euro nach Reserve. Mit beiden tatsächlich erfolgten Zahlungen werden die Oktoberkosten jedoch 1.400 + 700 + 1.100 = 3.200 Euro. Jetzt bleiben 3.600 − 3.200 − 300 = 100 Euro vor Reserve und −150 Euro nach Reserve. Die frei gewählte Reserve ist um 150 Euro nicht vollständig gedeckt; das ist im Modell nicht automatisch ein Zahlungsrückstand. Der Monatsvergleich garantiert keine taggenaue Kontodeckung.
Im Haushaltscheck für die Kreditbelastung verwenden Sie 3.600 Euro Einkommen, 3.200 Euro Fixkosten, 300 Euro bestehende Kreditraten, 0 Euro neue Rate und 250 Euro Reserve. Beide Rückzahlungen sind schon in den 3.200 Euro enthalten. Weder 700 noch 1.100 oder 1.800 Euro werden nochmals als neue Rate erfasst. Es entsteht aus der Kontrollrechnung keine neue dauerhafte Monatsrate. In einem Folgemonat ohne solche Ausgaben sind wieder die tatsächlichen dann geltenden Werte einzusetzen. Eigene wirksame Darlehenspflichten nach § 488 BGB sind unabhängig zu beachten; der Schenkungsstreit gewährt keine automatische Pause.
- Wirkliche Schenkung und den ausdrücklich behaupteten Rückforderungsgrund zugeordnet?
- Konkretes Verhalten und alle Beteiligten mit Originalbelegen dokumentiert?
- Maßgebliche Kenntnis, Jahresgrenze, Verzeihung und weitere Ausschlüsse geprüft?
- Erklärung dem richtigen Beschenkten zugeordnet und Inhalt sowie Zugang gesichert?
- Rückgabeumfang und mögliche Einwendungen rechtlich geklärt?
- Tatsächlich angerechnete Zahlungen mit Datum jeweils nur einmal abgezogen?
- Alle Ausgaben desselben Monats statt nur des letzten Restbetrags erfasst?
Bei einer streitigen Rückforderung sollten Sie nach konkretem Grund, zugehörigen Tatsachen, Erklärungsdatum und einer nachvollziehbaren Aufstellung fragen. Eine solche Anfrage entscheidet den Anspruch nicht, ersetzt keinen fristgerechten Widerruf und verschiebt keine Gerichtspflicht. Wer eine Zahlungslösung benötigt, darf eine bloß erbetene Stundung nicht als bereits vereinbart behandeln.
Häufige Fragen
Macht das Wort „undankbar“ jedes Geldgeschenk rückzahlbar?
Nein. § 530 verlangt die gesetzlichen Voraussetzungen einer schweren Verfehlung und groben Undanks. Ein Schlagwort ersetzt weder Tatsachenbelege noch die Einordnung des konkreten Verhaltens. Der Beitrag stellt für keinen tatsächlichen Fall einen Widerrufsgrund fest.
Beginnt die Jahresgrenze immer mit der Schenkung?
§ 532 knüpft an Kenntnis vom Eintritt der Widerrufsvoraussetzungen an. Verzeihung schließt den Widerruf ebenfalls aus; nach dem Tod des Beschenkten ist er nicht mehr zulässig. Der individuelle letzte Tag wird hier nicht berechnet.
Genügt es, die Erklärung kurz vor Ablauf abzusenden?
Verlassen Sie sich darauf nicht. Die Erklärung ist gegenüber dem Beschenkten abzugeben; unter Abwesenden zählt grundsätzlich der Zugang. Inhalt, richtiger Empfänger und rechtzeitiger Zugang müssen zusammen gesichert werden.
Muss trotz verbrauchtem Geld immer der volle Geschenkewert zurück?
Der Rückgabeumfang folgt den Bereicherungsregeln und ist gesondert zu prüfen. Wegfall der Bereicherung und mögliche verschärfte Haftung gehören dazu. Weder vollständige Befreiung noch stets voller Wertersatz werden allein aus dem Wort „verbraucht“ abgeleitet.
Warum bleibt im geschlossenen Modell nach zwei Zahlungen nichts offen?
Der zutreffende Rückgabebetrag wird mit 1.800 Euro vorausgesetzt. Tatsächlich angerechnete 700 Euro und anschließend 1.100 Euro ergeben zusammen 1.800 Euro. Der Zwischenrest wird nicht nochmals um die erste Zahlung gekürzt; weitere Forderungspositionen sind im Modell ausgeschlossen.
Warum reicht im Oktoberbudget die Reserve trotz Restforderung von null nicht aus?
Beide Rückzahlungen von zusammen 1.800 Euro wurden im selben Monat bezahlt. Mit 1.400 Euro gewöhnlichen Kosten sind deshalb 3.200 Euro Kosten anzusetzen. Bei 3.600 Euro Einnahmen, 300 Euro Kreditraten und 250 Euro Reserve bleiben 100 Euro vor und −150 Euro nach Reserve. Das ist keine automatisch neue Schuld.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 31.10.2026.
- § 516 BGB – Schenkung und unentgeltliche Abrede
- § 530 BGB – Widerrufsgrund und besondere Erbenregel
- § 531 BGB – Erklärung und Rückgabegrundlage
- § 532 BGB – Jahresgrenze, Verzeihung und Tod
- § 534 BGB – Pflicht- und Anstandsschenkungen
- § 130 BGB – Zugang beim richtigen Empfänger
- § 818 BGB – Umfang der Bereicherung
- § 819 BGB – Mögliche verschärfte Haftung
- § 362 BGB – Tatsächlich geleistete Rückzahlungen
- § 488 BGB – Eigene Darlehenspflicht getrennt prüfen