Erbschulden: Dreimonatseinrede und Inventar prüfen
Erbschaft angenommen? Dreimonatseinrede nach § 2014 BGB, Ausschlüsse und frühere Inventarerrichtung prüfen. Mit Datumsbeispiel und getrenntem Zahlungsrest.
In diesem Artikel
Kurzantwort
Die Dreimonatseinrede kann Erben unter ihren Voraussetzungen erlauben, Nachlassverbindlichkeiten vorübergehend nicht zu berichtigen. Sie reicht grundsätzlich bis zum Ablauf der ersten drei Monate nach Annahme, aber nicht über die Inventarerrichtung hinaus. Ausschlüsse und eine frühere Nachlasspflegerbestellung sind zu prüfen. Die Schuld wird nicht erlassen; bekannte Zahlungsunfähigkeit oder Überschuldung verlangt weiterhin unverzügliches Handeln.
Dreimonatseinrede bedeutet zeitweise Leistungsverweigerung
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Beitrag behandelt eine volljährige Person als Alleinerben in einem nach deutschem Recht zu beurteilenden Nachlass. Die Erbschaft ist bereits angenommen. Miterben, streitige Erbenstellung, Auslandsfälle und eine schon laufende Vollstreckung werden im Rechenmodell nicht entschieden.
Nach § 1967 BGB haftet der Erbe für Nachlassverbindlichkeiten. Dazu gehören neben Schulden des Verstorbenen insbesondere auch Verbindlichkeiten aus Pflichtteilsrechten, Vermächtnissen und Auflagen. Ob Sie als Erbe oder aus einem eigenen Vertrag in Anspruch genommen werden, bleibt für jede einzelne Forderung zu klären.
§ 2014 BGB erlaubt dem Erben, die Berichtigung einer Nachlassverbindlichkeit bis zum Ablauf der ersten drei Monate nach Annahme der Erbschaft, aber nicht über die Inventarerrichtung hinaus zu verweigern. Die Einrede muss im konkreten Fall bestehen und geltend gemacht werden. Sie löscht weder die Forderung noch macht sie eine schon geleistete Zahlung rückgängig.
Die drei Monate sind keine neue Frist zum Ausschlagen. § 1943 BGB schließt die Ausschlagung nach Annahme oder Ablauf der Ausschlagungsfrist aus; mit dem Fristablauf gilt die Erbschaft als angenommen. Der Leitfaden zur Erbausschlagung und deren eigener Frist betrifft diese andere Entscheidung. Ein Brief an einen Gläubiger ersetzt keine Erklärung gegenüber dem Nachlassgericht.
Haftungsstand, Sicherungsrechte und Nachlasspfleger vorher prüfen
§ 2016 BGB Absatz 1 schließt die Einreden nach §§ 2014 und 2015 aus, wenn der Erbe im Sinne dieser Vorschrift unbeschränkt haftet. Deshalb sollte die Einrede nicht allein aus dem Satz „Ich habe erst kürzlich geerbt“ abgeleitet werden. Der rechtliche Haftungsstand und etwaige Ausschlussgründe müssen geklärt sein.
Absatz 2 enthält eine weitere Grenze für Gläubiger, die nach § 1971 BGB vom Aufgebot nicht betroffen werden. Gemeint sind dort insbesondere bestimmte Pfand- und gleichgestellte Gläubiger sowie Rechte auf Befriedigung aus unbeweglichem Vermögen, jeweils in dem gesetzlich abgegrenzten Umfang. Auch Vormerkungen und Aussonderungsrechte werden erfasst. § 2016 Absatz 2 nimmt bestimmte erst nach dem Erbfall durch Vollstreckung, Arrest oder einstweilige Verfügung erlangte Rechte wiederum aus dieser Betrachtung heraus. Ein bloßer Sicherungsvermerk entscheidet die Einrede daher nicht ohne Prüfung von Recht, Gegenstand und Entstehungszeit.
Auch der Beginn ist nicht in jedem Fall die eigene Annahme: Wird vor der Annahme zur Nachlassverwaltung ein Nachlasspfleger bestellt, beginnen die genannten Fristen nach § 2017 BGB bereits mit der Bestellung. Das spätere Annehmen eröffnet dann nicht ungeprüft nochmals volle drei Monate.
| Zu klärende Tatsache | Bedeutung |
|---|---|
| Forderung trifft Sie als Erben | Von eigener Kredit- oder sonstiger eigener Vertragspflicht trennen. |
| Haftungsstand nach § 2016 Absatz 1 | Möglicher Ausschluss der Einrede. |
| Besondere Sicherungsrechte des Gläubigers | §§ 2016 Absatz 2 und 1971 einschließlich Entstehungszeit prüfen. |
| Nachlasspfleger schon vor Annahme bestellt | Besonderer früherer Fristbeginn nach § 2017. |
| Inventar bereits errichtet | Die Dreimonatseinrede reicht nicht über diesen Zeitpunkt hinaus. |
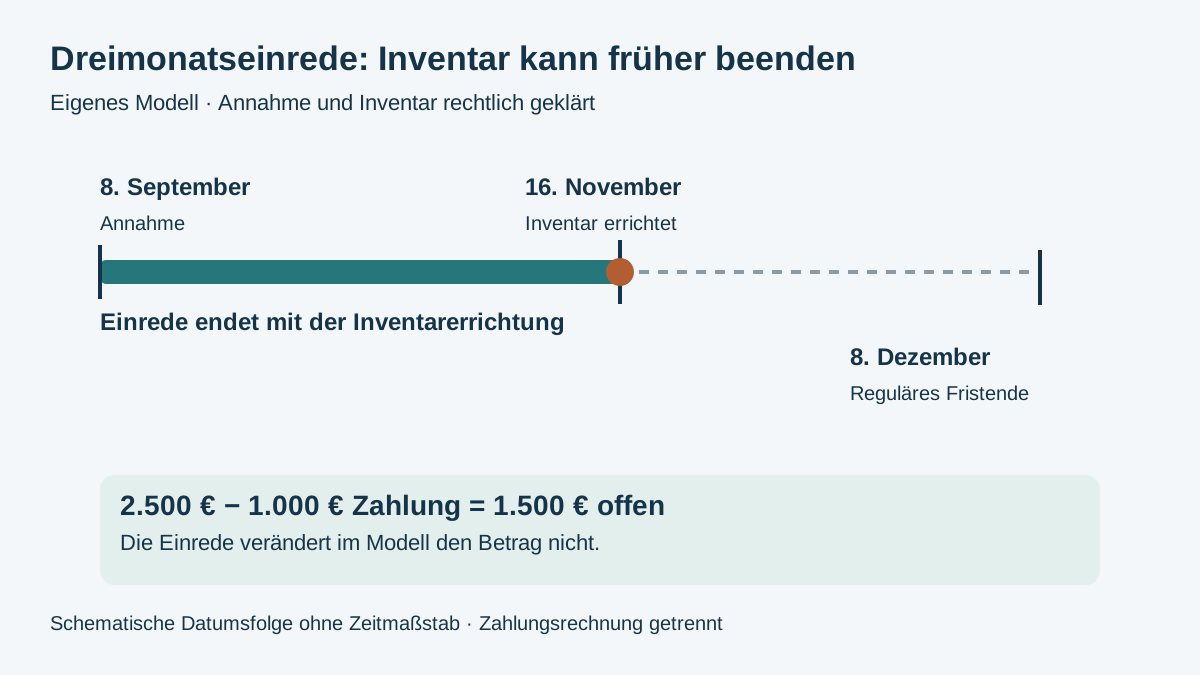
Modell: Annahme am 8. September, Inventar schon am 16. November
Eigenes geklärtes Fristmodell: Eine volljährige Person nimmt die Erbschaft am 8. September 2026 wirksam an. Es wurde vorher kein Nachlasspfleger zur Verwaltung bestellt. Ein Ausschluss nach § 2016 liegt nicht vor; die Einrede gegen den hier betrachteten gewöhnlichen ungesicherten Nachlassgläubiger besteht. Sonstige Sonderfälle sind ausgeschlossen.
Für das Ereignis Annahme wird dessen Tag nach § 187 BGB Absatz 1 bei der Berechnung nicht mitgerechnet. Nach § 188 BGB Absatz 2 ergibt sich als reguläres Ende der ersten drei Monate der 8. Dezember 2026 mit Tagesende. Maßgeblich ist die Annahme im gesetzten Fall, nicht automatisch der Todestag oder das Datum eines späteren Forderungsbriefs. Das Beispiel enthält keinen fehlenden entsprechenden Kalendertag oder anderen besonderen Fristfall.
Nach § 1993 BGB bedeutet Inventarerrichtung, ein Nachlassverzeichnis beim Nachlassgericht einzureichen. Eine nur privat gespeicherte Arbeitsliste ist damit nicht ohne Weiteres gleichzusetzen. Inhalt, gesetzliche Anforderungen und gegebenenfalls gerichtliche Inventarfristen müssen gesondert stimmen; dieser Leitfaden ist keine Anleitung, ein Inventar hinauszuzögern.
Im Modell ist das Inventar am 16. November 2026 rechtlich wirksam errichtet. Die Einrede nach § 2014 endet daher bereits mit dieser Inventarerrichtung, nicht erst am 8. Dezember und auch nicht automatisch erst um Mitternacht des 16. November. Die Datumsgrenzen liegen 22 Kalendertage auseinander. Welche Uhrzeit oder welcher wirkliche Vorgang in einem echten Fall maßgeblich ist, ist konkret festzustellen.
| Verlauf | Grenze der Dreimonatseinrede im Modell |
|---|---|
| Keine frühere Inventarerrichtung und sonst unveränderte Voraussetzungen | Regulär bis zum Ablauf des 8. Dezember 2026. |
| Inventar wirksam am 16. November errichtet | Nur bis zu dieser Errichtung; die frühere Grenze entscheidet. |
| Bereits vorherige Bestellung eines Nachlasspflegers | Anderer Beginn nach § 2017; nicht das vorliegende Annahmemodell. |
Das Ende dieser Einrede beantwortet nicht automatisch die Frage nach anderen Rechten oder Einreden. Es ist weder ein Schuldenerlass noch selbst eine neu vereinbarte Ratenzahlung.
Bekannte Zahlungsunfähigkeit und gerichtliche Schreiben sofort bearbeiten
Die Dreimonatseinrede erlaubt kein pauschales Nichtstun. § 1980 BGB verlangt bei Kenntnis von Zahlungsunfähigkeit oder Überschuldung des Nachlasses unverzüglich den Antrag auf Eröffnung des Nachlassinsolvenzverfahrens. Eine Pflichtverletzung kann eine Verantwortung für daraus entstehenden Gläubigerschaden begründen. Auf Fahrlässigkeit beruhende Unkenntnis wird der Kenntnis gleichgestellt.
Absatz 2 nennt insbesondere ein unterlassenes Gläubigeraufgebot bei Anlass zur Annahme unbekannter Schulden und die Ausnahme unverhältnismäßiger Verfahrenskosten. Bei der Zulänglichkeitsbemessung nach Absatz 1 bleiben Vermächtnisse und Auflagen außer Betracht. Die Einrede ersetzt diese eigenständige Prüfung nicht. Der Prüfplan zu Nachlassverwaltung, Insolvenzpflicht und Dürftigkeit erklärt die verschiedenen Verfahren und die Trennung von Antrag und gerichtlicher Entscheidung.
Bei Vollstreckung enthält § 782 ZPO eigene Grenzen: Aufgrund der Einreden aus §§ 2014 und 2015 kann nur eine Beschränkung auf solche Maßnahmen verlangt werden, die zur Arrestvollziehung zulässig sind. Ein rechtzeitig beantragtes Nachlassinsolvenzverfahren kann unter den dort genannten Voraussetzungen auf Antrag die Fortdauer dieser Beschränkung ermöglichen. Das ist keine automatische Einstellung jeder Vollstreckung.
Reichen Sie daher bei einem gerichtlichen Schreiben oder einer angekündigten Vollstreckung die konkreten Unterlagen sofort zur Prüfung ein. Eine private Antwort an den Gläubiger erledigt keine gerichtliche Frist. Auch Verzug, etwaige Zinsen, Prozesskosten und andere Einreden werden nicht allein durch das hier gezeigte Datumsmodell abschließend entschieden.
Einredezeit, Forderungsrest und eigenen Monatsplan trennen
Geschlossenes eigenes Zahlungsmodell zum vorigen Fall: Die betreffende wirksame Nachlassforderung beträgt insgesamt 2.500 Euro und ist bereits fällig. Im Oktober werden darauf 1.000 Euro aus Nachlassmitteln tatsächlich richtig bezahlt. Die Teilzahlung hat im rechtlich geklärten Modell die verbleibende Einrede nicht aufgehoben. Es bestehen für die betrachtete Rechnung keine weiteren Zinsen, Kosten, Gegenforderungen oder Rechte Dritter. Hinweise auf Zahlungsunfähigkeit oder Überschuldung liegen im gesetzten Modell nicht vor.
Der verbleibende Betrag ist 2.500 − 1.000 = 1.500 Euro. Dass die bestehende Einrede rechtzeitig gegenüber diesem Gläubiger geltend gemacht ist, reduziert die 1.500 Euro nicht. Nach der Inventarerrichtung am 16. November werden am 17. November die weiteren 1.500 Euro aus Nachlassmitteln richtig geleistet. Nach § 362 BGB ist die bewirkte Leistung anzurechnen: 2.500 − 1.000 − 1.500 = 0 Euro. Die Oktoberzahlung wird nicht nochmals vom bereits bereinigten Rest abgezogen.
| Zeitpunkt im Modell | Offener Betrag dieser Forderung |
|---|---|
| Nach der Oktoberzahlung | 1.500 Euro; bestehende Einrede verändert den Betrag nicht. |
| Inventarerrichtung am 16. November | Weiter 1.500 Euro; die Dreimonatseinrede endet. |
| Nach der wirklichen Zahlung am 17. November | 0 Euro; durch Leistung, nicht durch Fristablauf erledigt. |
Gesondertes eigenes Novemberbudget des Erben: 2.350 Euro eigene tatsächlich verfügbare Nettoeinnahmen, 1.440 Euro sämtliche gewöhnlichen eigenen Ausgaben, 310 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Es wird kein Nachlassgeld für eigene Zwecke entnommen, keine Nachlassschuld aus eigenem Geld bezahlt und keine neue eigene Verpflichtung übernommen. Die 1.500 Euro fließen ausschließlich aus dem gesondert geführten Nachlass ab.
Im Haushaltscheck für Kreditbelastung sind das 2.350 Euro Einkommen, 1.440 Euro Fixkosten, 310 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Es bleiben 2.350 − 1.440 − 310 = 600 Euro vor und 300 Euro nach Reserve. Die Nachlasszahlung ist kein eigener Novemberabfluss in diesem ausdrücklich getrennten Modell und die vorübergehende Leistungsverweigerung keine neue Einnahme. Eine wirkliche Zahlung aus eigenem Geld müsste anders erfasst werden.
Eigene Darlehenspflichten aus § 488 BGB bleiben gesondert bestehen. Die Einrede gegen eine Nachlassforderung pausiert nicht automatisch den eigenen unterschriebenen Kreditvertrag. Weder der Rechner noch ein positiver eigener Monatsrest entscheidet die Erbenhaftung.
Einrede mit zutreffenden Daten erklären und parallel den Nachlass klären
- Anspruch gegen Sie als Erben von einer eigenen Vertragspflicht unterschieden?
- Erbenstellung und wirkliche Annahme einschließlich Datum und Beleg geklärt?
- Vorherige Bestellung eines Nachlasspflegers und deren Datum geprüft?
- Ausschlüsse nach § 2016 und besondere Gläubigerrechte samt Entstehungszeit geklärt?
- Reguläres Dreimonatsende und eine frühere Inventarerrichtung getrennt festgehalten?
- Forderungsbelege und bereits bewirkte Zahlungen richtig zugeordnet?
- Vermögens- und Schuldenübersicht weitergeführt und Anzeichen einer Insolvenz unverzüglich bearbeitet?
- Gerichtliche Schreiben und Vollstreckungsfragen gesondert fristgerecht geprüft?
Wenn die Voraussetzungen tatsächlich geklärt sind, kann eine sachliche Erklärung lauten: „Sie machen [konkrete Forderung] gegen mich als Erben von [Name] geltend. Die Erbschaft habe ich nach dem geklärten Verlauf am [Datum] angenommen. Gegen die geltend gemachte Nachlassforderung erhebe ich die Dreimonatseinrede nach § 2014 BGB im gesetzlich bestehenden Umfang. Bitte berücksichtigen Sie die bereits geleistete Zahlung vom [Datum] über [Betrag] und senden Sie die Forderungsgrundlage sowie eine nachvollziehbare Restaufstellung.“ Verwenden Sie nur wahre Angaben; eine solche Erklärung schafft fehlende Voraussetzungen nicht.
Diese Einredeerklärung ist keine Zusage einer selbst erfundenen neuen Fälligkeit und ersetzt weder ein erforderliches gerichtliches Vorgehen noch einen Nachlassinsolvenzantrag. Lassen Sie bei unklarer Annahme, Inventarstand, Sicherungsrechten oder Haftung den gesamten Verlauf zeitnah prüfen. Ein späteres Datum darf nicht nur deshalb angesetzt werden, weil es mehr Zahlungszeit gäbe.
Häufige Fragen
Sind Erbschulden nach drei Monaten erlassen?
Nein. § 2014 BGB ermöglicht bei bestehenden Voraussetzungen nur eine zeitweise Leistungsverweigerung. Forderung, bereits geleistete Zahlung und verbleibender Rest sind getrennt zu prüfen. Im Modell bleiben nach 1.000 Euro Zahlung auf 2.500 Euro zunächst 1.500 Euro offen.
Beginnt die Zeit immer mit dem Todestag?
§ 2014 nennt die Annahme der Erbschaft. Nach § 2017 kann eine schon vorherige Bestellung eines Nachlasspflegers zur Verwaltung den maßgeblichen Beginn vorverlagern. Der tatsächliche Verlauf und mögliche Ausschlüsse müssen deshalb vor der Datumsrechnung geklärt sein.
Kann die Dreimonatseinrede vor dem regulären Ende entfallen?
Ja. § 2014 lässt sie nicht über die Inventarerrichtung hinausreichen. Im Modell mit Annahme am 8. September wäre das reguläre Ende der Ablauf des 8. Dezember 2026. Das am 16. November wirksam errichtete Inventar beendet die Einrede schon mit dieser Errichtung.
Ist jede eigene Nachlassliste schon ein Inventar?
§ 1993 BGB bezeichnet die Einreichung eines Nachlassverzeichnisses beim Nachlassgericht als Inventarerrichtung. Eine rein privat gespeicherte Arbeitsliste ist damit nicht ohne Weiteres gleichzusetzen. Gesetzliche Anforderungen und etwaige gerichtliche Inventarfristen sind zusätzlich zu prüfen.
Darf ich trotz bekannter Überschuldung drei Monate abwarten?
Nein. § 1980 BGB verlangt bei Kenntnis von Zahlungsunfähigkeit oder Überschuldung unverzüglich einen Nachlassinsolvenzantrag; fahrlässige Unkenntnis kann gleichstehen. Die Dreimonatseinrede ersetzt diese Pflicht nicht und stoppt auch nicht automatisch jede Vollstreckung.
Wird mein eigener Kredit durch die Einrede ebenfalls pausiert?
Nicht automatisch. Eigene Darlehenspflichten und die Haftung als Erbe sind getrennte Fragen. Im gesonderten Haushaltsmodell stehen 2.350 Euro eigenen Einnahmen 1.440 Euro eigene Ausgaben und 310 Euro eigene Kreditraten gegenüber. Es bleiben 600 Euro vor und 300 Euro nach Reserve; Nachlasszahlungen erfolgen dort ausschließlich aus Nachlassmitteln.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.
- § 1967 BGB – Nachlassverbindlichkeit und eigene Rolle
- § 2014 BGB – Dreimonatseinrede und frühere Inventargrenze
- § 2016 BGB – Ausschlüsse und Sicherungsrechte
- § 1971 BGB – Vom Aufgebot nicht betroffene Gläubiger
- § 2017 BGB – Frühere Bestellung eines Nachlasspflegers
- § 1993 BGB – Inventar beim Nachlassgericht
- § 1980 BGB – Unverzüglicher Insolvenzantrag
- § 1943 BGB – Annahme von Ausschlagung unterscheiden
- § 187 BGB – Ereignistag bei Berechnung
- § 188 BGB – Reguläres Dreimonatsende
- § 782 ZPO – Begrenzte Vollstreckungswirkung
- § 362 BGB – Bewirkte Zahlungen vom richtigen Rest abziehen
- § 488 BGB – Eigene Darlehenspflicht gesondert