Entgeltaufstellung fürs Girokonto: Paket und Jahressumme prüfen
Entgeltaufstellung lesen: Paketpreis, enthaltene Leistungen, Zusatzposten und Jahressumme abgleichen. Mit Beispiel zu Durchschnitt und tatsächlichem Monatsabfluss.
In diesem Artikel
Kurzantwort
Die Entgeltaufstellung zeigt angefallene Kosten Ihres Verbraucher-Zahlungskontos. Prüfen Sie Berichtszeitraum, Paketpreis, enthaltene Nutzung, zusätzliche Entgelte und die Gesamtsumme. Soll- und Guthabenzinsen sind anhand der Gliederung getrennt zuzuordnen. Bereits bezahlte Jahreskosten werden durch die Übersicht nicht erneut fällig. Ein Jahresdurchschnitt ersetzt außerdem keinen aktuellen Zahlungsplan: Eine jährliche Kartenbelastung kann einen einzelnen Monat stärker belasten. Die Aufstellung allein bestätigt weder die Rechtmäßigkeit jedes Preises noch einen Erstattungsanspruch.
Entgeltaufstellung und vorvertragliche Entgeltinformation unterscheiden
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Prüfplan betrifft Verbraucher-Zahlungskonten. § 1 ZKG bestimmt diesen Anwendungsbereich. Nach § 2 ZKG Absatz 8 dient ein Zahlungskonto der Ausführung von Zahlungsvorgängen; Absatz 2 beschreibt die verbundenen Dienste einschließlich Überziehungsmöglichkeiten und Überschreitungen. Ein bloßes Spar- oder Darlehenskonto wird hier nicht ungeprüft gleichgesetzt.
§ 10 ZKG verlangt die unentgeltliche Entgeltaufstellung mindestens jährlich während des Vertrags und bei dessen Beendigung. Sie zeigt die angefallenen Entgelte sowie gegebenenfalls Soll- und Guthabenzinsinformationen. Prüfen Sie zuerst den genauen Berichtszeitraum und die Kontozuordnung. Die Aufstellung ist ein Kostenrückblick, keine zusätzliche Zahlungsaufforderung über sämtliche bereits gebuchten Beträge.
Demgegenüber betrifft § 5 ZKG die kostenlose Entgeltinformation rechtzeitig vor der Vertragserklärung zur Kontoeröffnung. Das eine Dokument beschreibt das Angebot, das andere die tatsächlich angefallenen Positionen des Berichtszeitraums. Für einen Vergleich brauchen Sie außerdem die heute für Sie tatsächlich geltende Vereinbarung und Ihre voraussichtliche Nutzung. Alte Gebühren beweisen keinen unverändert aktuellen Preis.
Paketpreis, enthaltene Nutzung und Zusatzentgelt abgleichen
§ 11 ZKG Absatz 1 nennt Mindestangaben: Einzelentgelt und Nutzungshäufigkeit, Paketpreis und Häufigkeit seiner Berechnung, zusätzliche Entgelte außerhalb des Pakets sowie Summen je Dienst und Paket. Absatz 2 bezieht auch angefallene Kosten und Vertragsstrafen auf die angebotenen Dienste oder Pakete ein. Die Aufstellung lässt sich deshalb nicht allein mit dem monatlichen Grundpreis prüfen.
| Position | Abgleich mit Vertrag und Buchungen |
|---|---|
| Kontopaket | Welcher Preis, wie oft berechnet und für welchen Zeitraum? |
| Im Paket enthaltene Dienste | Welche Menge ist schon bezahlt? Ist eine Freimenge monatlich oder anders abgegrenzt? |
| Zusatznutzung | Welche konkrete Nutzung überschreitet den enthaltenen Umfang, zu welchem Einzelpreis? |
| Separate Karte oder andere Dienste | Schon im Paket enthalten oder tatsächlich zusätzlich vereinbart? |
| Gesamtsumme | Stimmen Einzelmengen, Teilbeträge und gebuchte Summe überein? |
Zählen Sie eine bereits enthaltene Leistung nicht erneut als Zusatzentgelt. Prüfen Sie andererseits bei einem separat vereinbarten Jahresentgelt, ob der richtige Betrag bereits in der ausgewiesenen Summe enthalten ist. Das Gesetz schreibt hier nicht für jede Bank dasselbe kostenlose Nutzungspaket vor.
§ 12 ZKG regelt die standardisierte Bezeichnung maßgeblicher Dienste, Währung und grundsätzlich deutsche Sprache, sofern nichts anderes vereinbart wurde. Abweichende Produktnamen können zusätzlich vorkommen. Ordnen Sie sie der konkreten Leistung zu, statt ähnliche Namen als automatisch identische Leistungen zu behandeln.
Zinsen, überwiesene Beträge und Entgelte getrennt halten
§ 11 ZKG Absatz 1 Nummern 4 bis 6 trennt bei Überziehung den angewandten Sollzinssatz und Zinsgesamtbetrag, gegebenenfalls Guthabenzinsen sowie den Gesamtbetrag der Dienstleistungsentgelte. Addieren Sie Positionen anhand der tatsächlichen Gliederung; rechnen Sie nicht blind eine ausdrücklich getrennte Zinsangabe noch einmal in eine bereits erklärtermaßen vollständige Summe hinein.
Die 500 Euro einer Überweisung sind außerdem nicht schon ein 500-Euro-Bankentgelt. § 675f BGB unterscheidet Zahlungsvorgang und vereinbartes Entgelt; Absatz 5 enthält besondere Grenzen für Entgelte auf Nebenpflichten. Die Aufnahme einer Position in die Jahresübersicht entscheidet noch nicht, ob ihre Vertragsgrundlage und Berechnung richtig sind.
Geht es um eine Gebührenerhöhung ohne wirksame Zustimmung, hilft der Prüfplan zu Kontogebühren und Erstattungsansprüchen. Der vorliegende Abgleich macht nicht jede aufgeführte Gebühr unzulässig und berechnet keinen Rückzahlungsanspruch. Eine Auskunftsanfrage ist keine zugesagte Erstattung und stoppt nicht automatisch eine laufende Frist.
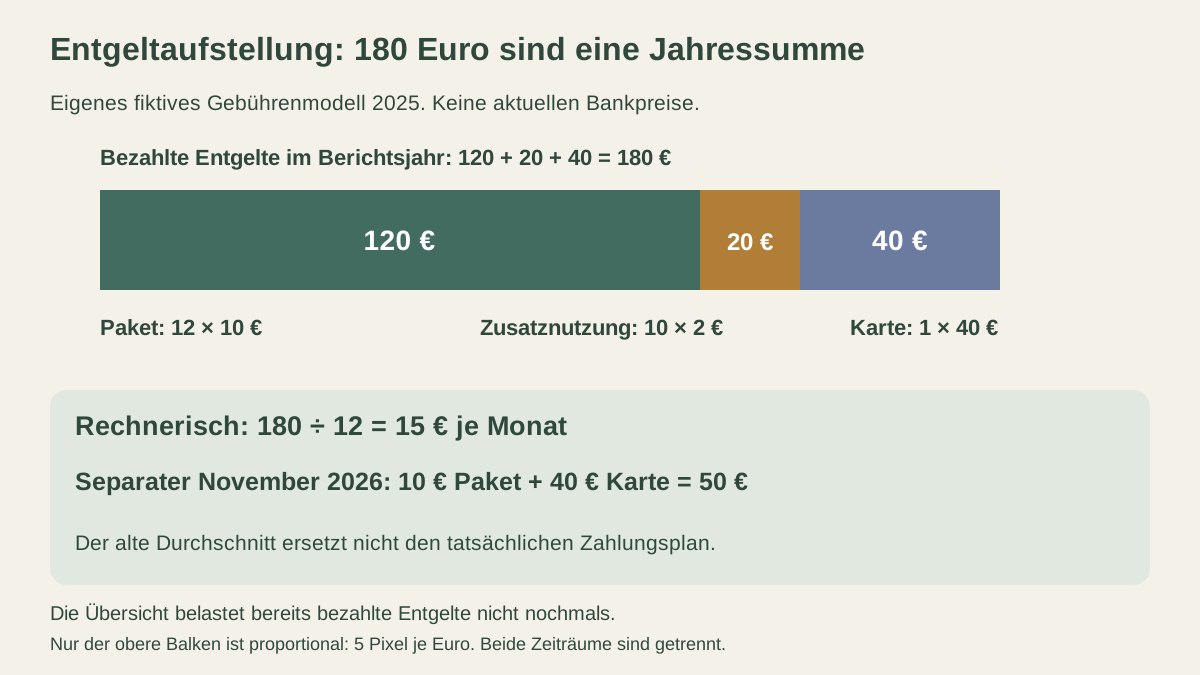
Eigenes Jahresmodell: 120 Euro Paket plus 20 Euro Zusatznutzung plus 40 Euro Karte
Vollständig fiktives Modell für eine bereits vorliegende Entgeltaufstellung vom 1. Januar bis 31. Dezember 2025, keine tatsächlichen Kontodaten oder aktuellen Bankpreise. Alle hier verwendeten Preise, Nutzungen, Vertragsgrundlagen und Buchungen sind ausdrücklich rechtlich und rechnerisch geklärt. Es gibt keine weiteren Entgelte, Zinsen, Kosten, Vertragsstrafen, Gutschriften, Erstattungen oder strittigen Positionen.
Das Kontopaket kostet im Modell 10 Euro je Monat und wurde zwölfmal bezahlt. Es enthält jeweils zwei beleghafte Überweisungen pro Monat. Diese zwei enthaltenen Vorgänge werden in jedem der zwölf Monate genutzt. Im April und September kommen jeweils fünf weitere hinzu. Nur diese zehn zusätzlichen Vorgänge werden mit je 2 Euro berechnet. Die gesonderte Karte ist ausdrücklich nicht im Paket enthalten und wird einmal mit 40 Euro für das gesamte Berichtsjahr berechnet und bezahlt.
| Position | Rechnung | Betrag |
|---|---|---|
| Kontopaket | 12 × 10 Euro | 120 Euro |
| Zusätzliche beleghafte Überweisungen | (5 + 5) × 2 Euro | 20 Euro |
| Separate Jahreskarte | 1 × 40 Euro | 40 Euro |
| Gesamte Entgelte | 120 + 20 + 40 Euro | 180 Euro |
Insgesamt wurden 24 enthaltene und 10 zusätzliche, also 34 beleghafte Überweisungen ausgeführt. Die 24 enthaltenen Vorgänge erzeugen keine weitere 48-Euro-Position. Die Jahreskarte wird auch nicht ein zweites Mal zur bereits vollständigen 180-Euro-Summe addiert.
180 ÷ 12 = 15 Euro ist nur der rechnerische Monatsdurchschnitt dieser Jahreskosten. Das heißt weder, dass jeden Monat 15 Euro abgebucht wurden, noch dass im November 2026 genau dieser Betrag fällig ist. Die Übersicht verursacht keine erneute Ausgabe von 180 Euro; sämtliche Modellbeträge wurden bereits im Berichtsjahr bezahlt.
Im aktuellen Monat die tatsächlichen Entgelte statt des Jahresdurchschnitts einplanen
Eigenes November-2026-Modell derselben Person, getrennt vom schon bezahlten Berichtsjahr: Die für diesen November tatsächlich geltende Vereinbarung und alle Zahlungszeitpunkte sind geprüft. Das Paket kostet weiterhin 10 Euro. Die separate Karte kostet 40 Euro für ihren aktuellen Jahreszeitraum und wird in diesem November tatsächlich vollständig belastet und bezahlt. Zusätzliche kostenpflichtige Vorgänge gibt es in diesem Monat nicht. Es fallen keine weiteren Bankentgelte, Zinsen oder Erstattungen an. Die Zahlen sind Fallannahmen, keine Aussage über ein verfügbares Kontomodell.
Der tatsächliche Novemberabfluss beträgt daher 10 + 40 = 50 Euro. Die historische 2025er Jahressumme von 180 Euro wird nicht zusätzlich abgezogen. Wer nur den alten Durchschnitt von 15 Euro einplant, lässt 50 − 15 = 35 Euro des aktuellen Abflusses unberücksichtigt. Für spätere Monate sind deren wirkliche Fälligkeiten neu zu planen; die 40 Euro werden nicht ohne neue Grundlage monatlich fortgeschrieben.
Der eigene vollständige Haushalt hat 2.600 Euro verfügbare Nettoeinnahmen, 1.700 Euro sämtliche gewöhnlichen Fix- und Lebenshaltungskosten vor den hier gesondert genannten November-Kontoentgelten, 250 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. In den 1.700 Euro steckt keiner der zusätzlichen 50 Euro. Taggenaue Deckung ist gesichert, eine Überziehung findet nicht statt.
Ohne die noch einzubeziehenden Bankentgelte bleiben 650 Euro vor und 350 Euro nach Reserve. Mit dem vollständigen Kostenblock von 1.700 + 50 = 1.750 Euro sind es 2.600 − 1.750 − 250 = 600 Euro vor und 300 Euro nach Reserve. Im Haushaltscheck für Kreditbelastung verwenden Sie 2.600 Euro Einkommen, 1.750 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve.
Die 50 Euro sind schon im Kostenblock enthalten und keine weitere neue Kreditrate. Eigene Darlehenspflichten nach § 488 BGB bleiben gesondert bestehen. Der Rechner prüft weder die Zulässigkeit eines Bankpreises noch eine Erstattung.
Fehlende Angaben gezielt anfordern und erst dann vergleichen
- Richtiges Konto, Währung und vollständigen Berichtszeitraum zugeordnet?
- Paketpreis und Zahl der Berechnungen mit Buchungen abgeglichen?
- Enthaltene Mengen von tatsächlich zusätzlich berechneter Nutzung getrennt?
- Jahreskarte und andere Positionen nur einmal in der Gesamtsumme erfasst?
- Sollzinsen, Guthabenzinsen und Entgelte anhand der Gliederung unterschieden?
- Aktuelle Vereinbarung und wirkliche Zahlungsmonate für das jetzige Budget verwendet?
Eine konkrete Anfrage kann lauten: „Bitte stellen Sie mir die Entgeltaufstellung nach § 10 ZKG für Konto [Zuordnung] und Zeitraum [Zeitraum] zur Verfügung beziehungsweise erläutern Sie die Position [Bezeichnung]. Bitte nennen Sie Einzelpreis, tatsächliche Anzahl, im Paket enthaltenen Umfang, berechnete Zusatznutzung und die Abstimmung mit der Gesamtsumme nach § 11 ZKG. Bitte unterscheiden Sie gegebenenfalls Entgelte, Sollzinsen und Guthabenzinsen.“ Nutzen Sie Ihren bekannten Bankzugang und geben Sie keine Zugangsdaten an ungefragte Kontaktpersonen weiter.
Wollen Sie danach tatsächlich wechseln, erklärt der Leitfaden zur gesetzlichen Kontowechselhilfe Auftrag, Fristen und Zahlungsumstellung. Eine niedrige historische Jahressumme allein garantiert weder einen heute angebotenen Preis noch einen passenden Funktionsumfang. Vergleichen Sie konkrete aktuelle Bedingungen mit derselben erwarteten Nutzung.
Häufige Fragen
Ist die Entgeltaufstellung eine zusätzliche Jahresrechnung?
Sie informiert über die im Berichtszeitraum angefallenen Entgelte und gegebenenfalls Zinsen. Bereits gebuchte und bezahlte Beträge werden durch die Übersicht nicht nochmals fällig. Prüfen Sie Konto, Zeitraum und Buchungen; ein tatsächlich offener Anspruch braucht seine eigene Grundlage.
Wie oft muss ich die Entgeltaufstellung erhalten?
§ 10 ZKG sieht für den erfassten Verbraucher-Zahlungskontovertrag eine unentgeltliche Aufstellung mindestens jährlich und bei Vertragsbeendigung vor. Sie ist von der vorvertraglichen Entgeltinformation und gewöhnlichen Kontoauszügen zu unterscheiden.
Darf ich enthaltene Paketleistungen als Zusatzkosten addieren?
Im Modell nicht. Zwei beleghafte Überweisungen je Monat sind bereits im Paket bezahlt und werden monatlich genutzt. Nur die zehn darüber hinausgehenden Vorgänge kosten zusammen 20 Euro. Die 24 enthaltenen Vorgänge erzeugen keine weitere 48-Euro-Position.
Sind die 40 Euro für die Karte zusätzlich zu den 180 Euro zu zahlen?
Die 40 Euro sind im vollständigen Modellbetrag von 120 + 20 + 40 = 180 Euro schon enthalten. Diese Jahresbeträge wurden bereits 2025 bezahlt. Im separaten November-2026-Modell wird ein neuer, tatsächlich geltender Kartenzeitraum mit 40 Euro berücksichtigt, nicht nochmals das alte Berichtsjahr.
Kann ich für jeden kommenden Monat 15 Euro einplanen?
180 geteilt durch zwölf ergibt nur den historischen Durchschnitt. Im separat geprüften November fallen 10 Euro Paket und 40 Euro Karte, also 50 Euro, an. Der Durchschnitt ersetzt keinen Zahlungsplan; sonst fehlen in diesem Monat 35 Euro.
Beweist die aufgeführte Gebühr ihre rechtliche Zulässigkeit?
Nein. Die Aufstellung macht Kosten sichtbar. Vereinbarung, tatsächliche Nutzung und rechtliche Grenzen müssen bei einer Beanstandung gesondert geprüft werden. Aus dem bloßen Auftauchen einer Position folgt weder automatisch ihre Wirksamkeit noch ein sicherer Erstattungsanspruch.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.
- § 1 ZKG – Verbraucher-Zahlungskonten
- § 2 ZKG – Konto und verbundene Dienste
- § 5 ZKG – Vorvertragliche Entgeltinformation
- § 10 ZKG – Kostenrückblick während und bei Vertragsende
- § 11 ZKG – Mengen, Pakete, Zusatzentgelte und Zinsen
- § 12 ZKG – Bezeichnungen, Währung und Sprache
- § 675f BGB – Zahlungsvorgang und Entgelt unterscheiden
- § 488 BGB – Kreditraten und tatsächlicher Zahlungsmonat