Echtzeitüberweisung abgelehnt? So prüfen Sie das Limit
Prüfen Sie bei einer abgelehnten Echtzeitüberweisung Ihr Tageslimit, das Limit pro Auftrag und den Zahlungsstatus. Mit Rechenbeispiel und sicheren nächsten Schritten.
In diesem Artikel
Kurzantwort
Prüfen Sie im Banking, welche Grenze die Bank nennt: das Tageslimit, das Limit je Echtzeitüberweisung oder eine weitere Grenze. Vergleichen Sie den Auftragsbetrag mit dem noch freien Limit und dem verfügbaren Kontobetrag. Erteilen Sie erst einen Ersatzauftrag, wenn feststeht, dass der erste nicht ausgeführt wurde.
Welche Grenze hat den Auftrag gestoppt?
Der Leitfaden betrifft private Online-Echtzeitüberweisungen in Euro zwischen Girokonten bei Banken in Deutschland. Für Banken im Euroraum gelten nach Art. 5a Abs. 8 der Verordnung (EU) Nr. 260/2012 die Angebotstermine 9. Januar 2025 für den Empfang und 9. Oktober 2025 für den Versand. Für Zahlungs- und E-Geld-Institute im Euroraum nennt die Verordnung den späteren Termin 9. April 2027.
Öffnen Sie die Details des einzelnen Auftrags und die Limitübersicht. Ein Tageslimit bezieht sich auf die Summe der dafür berücksichtigten Zahlungen. Ein Limit je Zahlungsvorgang wird mit dem Betrag dieses einen Auftrags verglichen. Fragen Sie bei der Bank nach, welche Aufträge für den Tagesverbrauch zählen und wann der nächste Limitzeitraum beginnt. Prüfen Sie auch, ob Sie im richtigen Konto und im richtigen Banking-Kanal nachsehen.
- Tageslimit: Vergleichen Sie den Betrag mit dem angezeigten Rest für den laufenden Zeitraum.
- Limit je Auftrag: Vergleichen Sie die einzelne Zahlung mit der dafür geltenden Grenze.
- Weitere Bankgrenze oder Sperre: Fragen Sie nach der konkret angewandten Bedingung und dem zulässigen Weg zur Klärung.
- Zu wenig verfügbares Geld: Prüfen Sie den verfügbaren Betrag, auch wenn das Limit ausreichen würde. Die Bank prüft die Deckung gesondert.
Eine Warnung beim Abgleich von Empfängername und IBAN betrifft dagegen die Empfängerdaten vor der Freigabe. Eine Limitänderung löst diese Warnung nicht.
Das selbst gewählte Limit vor einem neuen Auftrag ändern
Nach Art. 5a Abs. 6 muss der Zahlungsdienstleister auf Wunsch eine eigene Obergrenze für Echtzeitüberweisungen anbieten. Sie wählen, ob diese pro Tag oder pro Zahlungsvorgang gilt. Diese selbst gewählte Grenze müssen Sie jederzeit vor Erteilung eines Echtzeitauftrags ändern können. Würde der Auftrag sie überschreiten, führt ihn der Anbieter nicht aus. Er muss Sie darüber informieren und erklären, wie Sie die Grenze ändern können.
Die Deutsche Bundesbank weist auch auf mögliche Institutsgrenzen hin. § 675k Abs. 1 BGB erlaubt vereinbarte Betragsgrenzen für die Nutzung eines Zahlungsinstruments. Die Bank kann Ihnen sagen, welche Grenze den Auftrag konkret gestoppt hat. Die Möglichkeit, Ihr eigenes Echtzeitlimit zu ändern, gibt Ihnen keinen allgemeinen Anspruch, jede weitere Grenze anzuheben.
Nutzen Sie für Änderungen das vertraute Banking oder einen bekannten Bankkontakt. Wenn Sie das eigene Limit für eine geplante Zahlung erhöhen, kontrollieren Sie vor der Freigabe die wirksame Einstellung, den Betrag und den Empfänger. Stellen Sie ein nur vorübergehend erhöhtes Limit nach der bestätigten Zahlung wieder auf den gewünschten Wert.
Rechenbeispiel: Für 700 Euro fehlen 130 Euro im Tageslimit
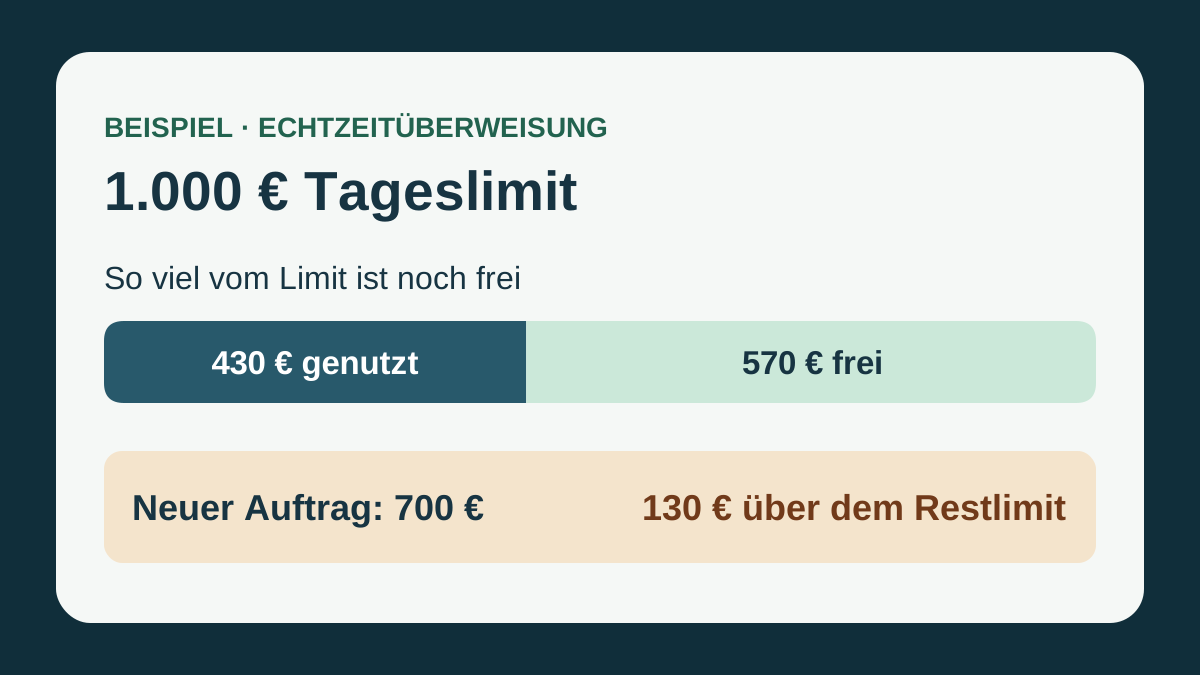
Sie haben für Echtzeitüberweisungen ein Tageslimit von 1.000 Euro gewählt. Laut Limitübersicht zählen heute bereits 430 Euro. Ihr Girokonto weist 1.250 Euro als verfügbar aus. Eine weitere Rechnung über 700 Euro ist noch offen.
- Freier Limitbetrag: 1.000 € − 430 € = 570 €.
- Differenz zum Auftrag: 700 € − 570 € = 130 €.
- Benötigtes Tageslimit unter diesen Annahmen: 430 € + 700 € = 1.130 €, sofern keine weitere Zahlung hinzukommt.
Die 1.250 Euro decken den Auftrag im Beispiel. Die 130 Euro fehlen im Limit. Angenommen, stattdessen wäre nur ein eigenes Limit von 600 Euro je Zahlungsvorgang eingestellt: Dann liegt der Einzelauftrag um 100 Euro über dieser Grenze. Bereits bezahlte 430 Euro würden bei dieser Rechnung nicht vom Einzelauftragslimit abgezogen.
Ist die Zahlung vorerst abgelehnt, planen Sie die offene Rechnung weiterhin ein. In einem getrennten Monatsbeispiel bleiben bei 2.600 Euro Einkommen, 1.150 Euro übrigen Kosten, 700 Euro für die Rechnung, 350 Euro laufenden Kreditraten und 250 Euro gewünschter Reserve noch 150 Euro. Der Haushaltscheck rechnet diesen Monatsbetrag. Ob die 700 Euro heute verfügbar sind und durch das Limit passen, prüfen Sie anhand der aktuellen Bankdaten.
Status klären und bei naher Fälligkeit den Zahlungsweg wählen
Sichern Sie Meldung, Uhrzeit, Betrag und eine vorhandene Auftragsreferenz. Steht in den Details eindeutig, dass der Auftrag abgelehnt und nicht ausgeführt wurde, können Sie nach Klärung des Limits eine neue Zahlung veranlassen. Ist der Status offen, oder sehen Sie eine Sperre oder Belastung, fragen Sie vor einer erneuten Zahlung nach. Der Ratgeber zur fehlenden Echtzeitbestätigung zeigt, welche Auskunft Sie in diesem Fall brauchen. Eine wieder verfügbare Summe allein klärt einen bereits abgesandten Auftrag nicht immer. Art. 5a Abs. 4 und 5.
Bei einer Ablehnung muss der Zahlungsdienstleister nach § 675o Abs. 1 BGB unverzüglich und spätestens innerhalb der dort verwiesenen Frist informieren. Soweit möglich nennt er den Grund und den Weg zur Behebung. Gesetzliche Vorgaben können die Angabe von Gründen ausschließen. Fragen Sie etwa: „Welches Limit galt für den Auftrag vom [Datum, Uhrzeit] über [Betrag]? Ist er endgültig abgelehnt oder noch in Bearbeitung? Was muss ich vor einem neuen Auftrag prüfen?“
Bei naher Fälligkeit vergleichen Sie die Möglichkeiten: eigenes Limit ändern, den nächsten bestätigten Limitzeitraum abwarten oder eine gewöhnliche Überweisung wählen, falls die dafür geltenden Bedingungen passen. Bei einer elektronischen Euro-Überweisung zwischen Banken in Deutschland gilt grundsätzlich der folgende Geschäftstag ab maßgeblichem Zugang für den Eingang bei der Empfängerbank. Annahmeschluss und Nichtgeschäftstage können den maßgeblichen Zugang verschieben. § 675n Abs. 1 BGB und § 675s Abs. 1 BGB.
Ist der rechtzeitige Eingang fraglich, stimmen Sie den Termin oder einen anderen Zahlungsweg mit dem Gläubiger ab. Die bloße Ablehnung begleicht die Rechnung nicht. Nach § 362 Abs. 1 BGB kommt es auf die geschuldete Leistung an den Gläubiger an. Teilen Sie einen Betrag nicht in kleinere Aufträge auf, um eine Sicherheitsgrenze zu umgehen.
Häufige Fragen
Warum wird die Echtzeitüberweisung trotz Guthaben abgelehnt?
Guthaben, freier Limitbetrag und weitere Ausführungsbedingungen sind getrennte Prüfungen. Lassen Sie sich bei unklarer Meldung die konkret angewandte Grenze für diesen Auftrag nennen.
Kann ich mein eigenes Echtzeitlimit noch ändern?
Ja. Art. 5a Abs. 6 sieht vor, dass Sie die selbst gewählte Obergrenze jederzeit vor einem neuen Echtzeitauftrag ändern können. Für andere vereinbarte Grenzen gelten eigene Bedingungen.
Kann ich sofort eine normale Überweisung hinterherschicken?
Klären Sie zuerst, dass der erste Auftrag endgültig nicht ausgeführt wurde. Prüfen Sie anschließend die Grenze und den Termin für die normale Überweisung. Bei naher Fälligkeit kann der Annahmeschluss entscheidend sein.
Wann ist das Tageslimit wieder frei?
Schauen Sie nach, welchen Zeitraum Ihre Bank anwendet und welche Aufträge darin berücksichtigt werden. Die Rund-um-die-Uhr-Verfügbarkeit der Zahlungsart beantwortet die Frage nach Ihrem persönlichen Tageslimit nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 07.11.2026.
- SEPA-Verordnung (EU) Nr. 260/2012, Art. 5a
- Deutsche Bundesbank: Echtzeitüberweisungen und Betragsgrenzen
- § 675k BGB – Vereinbarte Betragsobergrenzen
- § 675o BGB – Ablehnung und Unterrichtung
- § 675n BGB – Zugang und Annahmeschluss
- § 675s BGB – Frist der gewöhnlichen Überweisung
- § 362 BGB – Erfüllung beim Gläubiger