Empfängerüberprüfung: Warnung vor der Überweisung einordnen
Name und IBAN passen nicht? Prüfergebnisse vor der Freigabe unterscheiden, Kontotyp und Dauerauftrag prüfen und offene Rechnungen weiter richtig einplanen.
In diesem Artikel
Kurzantwort
Lesen Sie den Namens-IBAN-Abgleich vor der Freigabe. Unterscheiden Sie passende Angaben, geringe Abweichung, fehlende Übereinstimmung und eine nicht mögliche Prüfung. Klären Sie neue Kontodaten unabhängig; auch ein passender Name bestätigt keine seriöse Rechnung. Ein abgebrochener, nicht autorisierter Entwurf ist keine bezahlte Rechnung und keine Rückerstattung. Wurde bereits freigegeben, lassen Sie den konkreten Auftrag sofort bei Ihrer Bank prüfen.
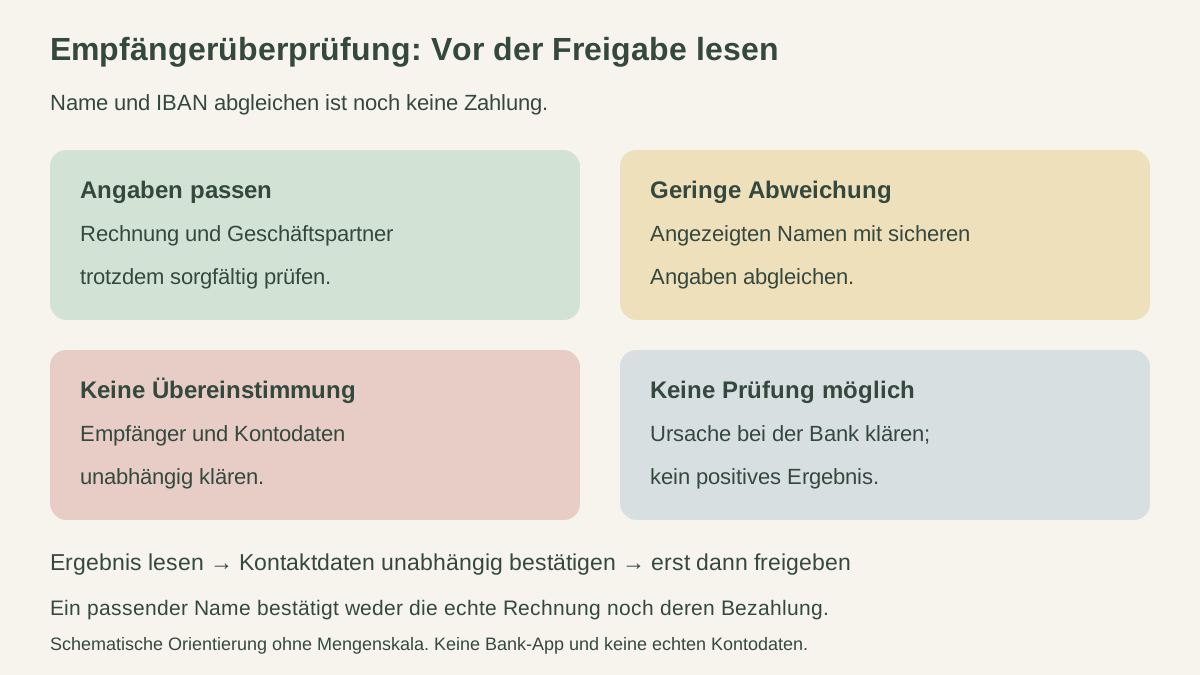
Die Empfängerüberprüfung steht vor Ihrer Freigabe
Stand der geöffneten amtlichen Originale: 2. November 2026 (UTC). Dieser Leitfaden betrachtet private Euro-Überweisungen zwischen Giro-Zahlungskonten bei Kreditinstituten in Deutschland. Die BaFin erläutert die Empfängerüberprüfung seit 9. Oktober 2025 für gewöhnliche und Echtzeitüberweisungen. Dabei werden angegebener Empfängername und IBAN abgeglichen.
Nach der Bundesbank-Erläuterung erhalten Sie das Ergebnis vor der Autorisierung. Private Kunden können diese Prüfung nicht auf Wunsch generell abwählen. Ein angezeigtes Ergebnis ist aber weder schon Ihre Freigabe noch die Bestätigung, dass eine bestimmte Rechnung bezahlt ist. Halten Sie diese drei Schritte auseinander: Datenabgleich, eigener Zahlungsauftrag und tatsächlicher Eingang beim berechtigten Empfänger.
Vier Ergebnisse und der passende nächste Schritt
Die Bundesbank unterscheidet Übereinstimmung, geringe Abweichung, fehlende Übereinstimmung und eine nicht mögliche Prüfung. Ihre Bank kann andere Bildschirmtexte verwenden.
| Ergebnis | Prüfhandlung vor der Freigabe |
|---|---|
| Name und IBAN passen | Rechnung, Betrag und wirklichen Geschäftspartner weiter prüfen. |
| Geringe Namensabweichung | Angezeigten zugehörigen Namen mit den verlässlich bestätigten Angaben vergleichen. |
| Keine Übereinstimmung | Eingaben und Empfänger unabhängig klären; eine Abweichung nicht nur wegklicken. |
| Prüfung nicht möglich | Ursache bei der Bank klären; daraus kein positives Prüfergebnis machen. |
Ein passender Name bestätigt nach der Bundesbank keine seriöse Geschäftsabsicht. Bei neuen Bankdaten nutzen Sie einen unabhängig bekannten Kontakt. Eine Antwort allein über die gerade verdächtige Nachricht ist keine unabhängige Bestätigung. Geben Sie keine PIN oder TAN für eine vermeintliche Nachprüfung an Dritte weiter.
Nach der BaFin-Erläuterung können Sie bei einer Abweichung abbrechen, korrigieren oder dennoch autorisieren. Die Möglichkeit zur Freigabe ist keine Empfehlung, die Warnung zu ignorieren. Sichern Sie das Ergebnis und die Hinweise Ihrer Bank zu den Haftungsfolgen. Dieser Artikel entscheidet keinen individuellen Erstattungs- oder Betrugsfall.
Kontotyp, Dauerauftrag und Papierauftrag gesondert einordnen
Laut BaFin ist der Abgleich zwischen Girokonten vorgesehen; etwa Spar- und Darlehenskonten sind ausgenommen. Lastschriften sind nicht erfasst. Bestehende Daueraufträge laufen ohne erneute Empfängerprüfung weiter; bei Neuanlage oder Änderung ist die Prüfung nötig. Eine unverändert laufende Serie beweist deshalb keinen neuen Namensabgleich.
Bei persönlich in der Filiale abgegebenen Papieraufträgen erläutert die BaFin ebenfalls eine Prüfung und Mitteilung durch die Mitarbeitenden. Machen Sie aus dem Online-Bildschirm also keine allgemeine Pflicht, ausschließlich online zu überweisen. Zugleich warnt die Bundesbank vor gefälschten Prüfaufforderungen außerhalb der gewohnten Banking-Umgebung. Ein Link in einer SMS ist kein verlässlicher neuer Weg zur Empfängerüberprüfung.
Bei einer Kreditrate müssen Sie den tatsächlichen Empfängerkontotyp und den bekannten Zahlungsweg klären. Ein Darlehenskonto ist nicht dasselbe wie das Girokonto des Gläubigers. Der Prüfplan für Kreditraten an eine alte IBAN behandelt anschließend den anderen Abgleich zwischen Kontoweg, tatsächlichem Eingang und Ratenanrechnung. Ein fehlender Abgleich beweist für sich weder eine richtige neue Kontoverbindung noch einen bereits bezahlten Kredit.
Modell: 480 Euro nicht freigegeben sind keine Erstattung und keine bezahlte Rechnung
Eigener vollständig fiktiver Zahlungsablauf: Eine berechtigte, unstreitige Einmalrechnung über 480 Euro ist noch vollständig offen. Am 5. November stehen 1.100 Euro eigenes tatsächlich verfügbares Giroguthaben bereit. Bei einem noch nicht freigegebenen Entwurf erscheint eine Namensabweichung. Der Kunde bricht ab. Es gibt ausdrücklich keine Autorisierung, keinen zugegangenen Auftrag, keine Ausführung, Belastung, Vormerkung, Sperre oder Gebühr.
| Modellstufe | Girobestand | Rechnung |
|---|---|---|
| Vor der Eingabe | 1.100 Euro | 480 Euro offen |
| Entwurf nach Warnung ohne Freigabe beendet | Weiterhin 1.100 Euro | Weiterhin 480 Euro offen |
| Später einmal richtig überwiesen und beim berechtigten Empfänger eingegangen | 1.100 − 480 = 620 Euro | 480 − 480 = 0 Euro offen |
Im fiktiven weiteren Verlauf werden Bankdaten und berechtigter Empfänger unabhängig richtig geklärt. Am 6. November wird genau ein korrigierter Auftrag über 480 Euro freigegeben und ordnungsgemäß ausgeführt. Der berechtigte Gläubiger erhält das Geld vollständig und rechnet es richtig auf diese Rechnung an. Nach § 362 BGB zählt die bewirkte geschuldete Leistung. Andere Forderungen, Kosten, Zinsen, Verrechnungen und Rechte Dritter gibt es im Modell nicht.
Die abgebrochene Eingabe erzeugt weder eine 480-Euro-Rückzahlung noch 480 Euro neues Einkommen. Sie bezahlt aber auch die Rechnung nicht. Vor der tatsächlichen Zahlung bleiben diese Mittel für die weiterhin offene Verpflichtung einzuplanen. Die späteren 620 Euro Girobestand sind noch nicht alle frei: Im Monatsmodell darunter stehen weitere Ausgaben, Raten und die gewünschte Reserve aus.
Den weiter benötigten Rechnungsbetrag im Haushalt behalten
Das zugehörige eigene Novembermodell ist vollständig abgegrenzt: 2.600 Euro gewöhnliche verfügbare Nettoeinnahmen und 0 Euro Anfangsguthaben; 1.600 Euro sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten; 200 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Die zusätzliche 480-Euro-Einmalrechnung steckt noch nicht in den 1.600 Euro. Bis vor der Eingabe am 5. November sind die 2.600 Euro eingegangen und davon 1.500 Euro gewöhnliche Kosten bezahlt. Daher stehen gerade 2.600 − 1.500 = 1.100 Euro auf dem Konto.
Nach der einmal richtig geleisteten 480-Euro-Zahlung verbleiben zunächst 620 Euro. Davon gehen später noch 100 Euro gewöhnliche Kosten und 200 Euro eigene Raten ab. Es bleiben 620 − 100 − 200 = 320 Euro, davon nach der gewünschten Reserve 20 Euro. Alle Eingänge und Zahlungen seien rechtzeitig verfügbar beziehungsweise gedeckt.
Für den ganzen Monat sind im Haushaltscheck 2.600 Euro Einkommen, 2.080 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve einzutragen. Das Kostenfeld enthält 1.600 + 480 Euro genau einmal. Es bleiben 320 Euro vor und 20 Euro nach Reserve. Die 1.100 Euro Zwischenbestand kommen nicht als zweites Einkommen hinzu; die schon bezahlten 1.500 Euro stecken bereits in den 1.600 Euro Monatskosten.
Ohne diese Einmalrechnung wären bei sonst gleichen Werten 800 Euro vor und 500 Euro nach Reserve übrig. Der Abbruch des Entwurfs macht diese Variante nicht zum wirklichen Monat mit weiterhin bestehender Rechnung. Eine Warnmeldung ersetzt auch keine vereinbarte Terminänderung beim Gläubiger. Eigene Darlehenspflichten nach § 488 BGB sind getrennt weiter zu beachten.
Nach einer Freigabe sofort den einzelnen Auftrag klären
Wurde tatsächlich schon freigegeben, passt das Entwurfsmodell nicht. Nach § 675p BGB ist ein Zahlungsauftrag nach Zugang grundsätzlich nicht mehr einseitig widerruflich; Terminaufträge und spätere Vereinbarungen haben besondere Regeln. Die Anzeige einer Warnung allein beantwortet den Auftragsstatus nicht. Kontaktieren Sie bei einer Fehlzahlung umgehend Ihre Bank über einen bekannten sicheren Weg.
§ 675r BGB behandelt die Ausführung anhand der Kundenkennung. Das ist kein Ersatz für die zusätzlichen Pflichten der Empfängerprüfung. § 675y BGB unterscheidet Ausführungsfehler, die Verwendung einer selbst fehlerhaft angegebenen Kennung, Rückholbemühungen und Nachforschung. Die kostenlose beziehungsweise kostenpflichtige Einordnung einzelner Bankleistungen und ein konkreter Haftungsanspruch werden hier nicht festgelegt. Der Leitfaden zu falscher IBAN und Rückruf erklärt das Vorgehen nach dem Auftrag; ein Rückrufversuch ist noch keine erfolgreiche Rückzahlung.
- Richtigen Gläubiger und wirkliches Giro-Zahlungskonto festgestellt?
- Neue Bankdaten über einen unabhängig bekannten Weg bestätigt?
- Ergebnis vor der Freigabe gelesen und dokumentiert?
- Geringe Abweichung, fehlende Übereinstimmung und technische Nichtprüfung unterschieden?
- Entwurf, Autorisierung, Ausführung und Empfängereingang getrennt geprüft?
- Bei Abbruch die weiterhin berechtigte Rechnung und den Termin weiter eingeplant?
- Nach tatsächlicher Zahlung Anrechnung und offenen Rest abgeglichen?
- Bei Fehlzahlung unverzüglich Bankkontakt statt ungeprüfter zweiter Überweisung genutzt?
Eine konkrete Anfrage an Ihre Bank kann lauten: „Bei Auftrag beziehungsweise Entwurf [Referenz, Datum, Betrag] wurde [tatsächlich angezeigtes Ergebnis] gemeldet. Bitte erläutern Sie, ob eine Autorisierung oder ein Auftrag vorliegt und welchen Status dieser einzelne Vorgang hat. Ich benötige den zutreffenden Weg zur Klärung des Ergebnisses und gegebenenfalls zur sofortigen Prüfung einer Rückholung.“ Beschreiben Sie keine nur vermutete Freigabe als bestätigte Bankausführung.
Häufige Fragen
Bedeutet ein passender Name, dass die Rechnung seriös ist?
Nein. Der Abgleich betrifft Name und IBAN; er bestätigt keine seriöse Geschäftsabsicht und keinen berechtigten Rechnungsbetrag. Prüfen Sie die Zahlungsaufforderung und neue Bankdaten zusätzlich über unabhängig bekannte Kontakte.
Ist eine geringfügige Abweichung dasselbe wie eine nicht mögliche Prüfung?
Nein. Bei einer geringfügigen Abweichung wird ein zur IBAN gehörender Name zur Prüfung angezeigt. Eine nicht mögliche Prüfung kann etwa am Kontotyp oder an technischen Umständen liegen. Sie ist kein positives Ergebnis.
Wird jeder unveränderte Dauerauftrag bei jeder Zahlung erneut abgeglichen?
Nach der geöffneten BaFin-Erläuterung laufen bestehende Daueraufträge ohne erneute Empfängerprüfung weiter. Bei einer Neuanlage oder Änderung ist eine Prüfung nötig. Lastschriften gehören nicht zu diesem Abgleich.
Sind nach dem abgebrochenen Entwurf im Modell 480 Euro zurückgezahlt?
Nein. Es gab ausdrücklich keine Autorisierung, Ausführung, Belastung, Sperre oder Gebühr. Der eigene Bestand bleibt zunächst 1.100 Euro, die berechtigte Rechnung über 480 Euro aber offen. Erst die spätere richtig ausgeführte und angerechnete Zahlung erfüllt sie.
Sind die 620 Euro nach der wirklichen Überweisung frei auszugeben?
Im geschlossenen Monatsmodell folgen noch 100 Euro gewöhnliche Kosten und 200 Euro eigene Kreditraten. Von 320 Euro verbleibendem Geld sind 300 Euro als gewünschte Reserve vorgesehen. Frei nach dieser Reserve bleiben 20 Euro.
Kann ich einen bereits freigegebenen Auftrag wie einen Entwurf löschen?
Gehen Sie nicht davon aus. Nach Zugang gelten grundsätzlich die Widerrufsgrenzen des § 675p BGB mit besonderen Regeln für Termine und Vereinbarungen. Lassen Sie den einzelnen Auftrag sofort von Ihrer Bank zuordnen und fragen Sie bei Fehlzahlung nach Stopp oder Rückholprüfung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 02.11.2026.
- § 675p BGB – Entwurf und zugegangenen Auftrag trennen
- § 675r BGB – Kundenkennung und Ausführung
- § 675y BGB – Fehler, Rückholbemühungen und Nachforschung
- § 362 BGB – Wirklichen Gläubigereingang anrechnen
- § 488 BGB – Laufende eigene Raten
- Bundesbank – Prüfergebnisse und Sicherheitsgrenzen
- BaFin – Anwendungsbereich, Dauerauftrag und Filiale