Zahnarztrechnung in Raten zahlen: Abrechnung und Zusatzkosten prüfen
Zahnarztrechnung in Raten zahlen? Prüfen Sie die Privatabrechnung, den Zahlungsempfänger und die Gesamtkosten. Mit Beispiel für zwei Ratenpläne.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst die Rechnung, bereits angerechnete Zahlungen und den zuständigen Gläubiger. Fragen Sie vor dem Zahlungstermin nach einer Rate, die auch in einem teureren Monat ins Budget passt. Lassen Sie sich Startsaldo, Zahlungstermine, Zusatzkosten und Gesamtbetrag bestätigen. Eine Anfrage allein ändert den bisherigen Zahlungstermin nicht.
Die Rechnung und den offenen Betrag zuerst prüfen
Dieser Leitfaden betrifft privatzahnärztlich abgerechnete Leistungen in Deutschland, für die Sie selbst eine Rechnung erhalten. Prüfen Sie bei einer Behandlung mit Kassenanteil, welche Leistungen Sie selbst bezahlen sollen. Nach § 630a Abs. 1 BGB schuldet der Patient die vereinbarte Vergütung, soweit kein Dritter zur Zahlung verpflichtet ist. Eine erwartete Erstattung an Sie und eine schon auf die Rechnung angerechnete Zahlung sind verschiedene Buchungen.
Nach § 10 Abs. 1 bis 3 GOZ wird die Vergütung bei einer vorschriftsgemäßen Rechnung fällig. Vergleichen Sie Behandlungsdatum, Leistungsnummer, Betrag, Steigerungssatz und gegebenenfalls beigefügte Laborkosten mit Ihren Unterlagen. Im Regelfall ist eine Gebühr oberhalb des 2,3-fachen Satzes für die einzelne Leistung schriftlich und nachvollziehbar zu begründen. Absatz 3 enthält eine besondere Regel für Fälle mit abweichender Gebührenvereinbarung. Fragen Sie die Praxis bei Unklarheiten nach der zutreffenden Abrechnungsgrundlage.
Ordnen Sie die beim Gläubiger bereits eingegangenen Zahlungen der konkreten Rechnung zu und prüfen Sie den bestätigten Restbetrag. Die Leistung muss dem berechtigten Empfänger wirksam zugutekommen. § 362 BGB.
Wer kann den Ratenplan verbindlich bestätigen?
| Unterlagen | Was zu klären ist |
|---|---|
| Rechnung der Praxis | Wer in der Praxis darf neue Zahlungstermine vereinbaren? |
| Schreiben einer Abrechnungsstelle | Zieht sie im Auftrag ein oder ist die Forderung wirksam an sie abgetreten? Wer ist für den Plan zuständig? |
| Eigenständiger Kreditvertrag | Wer zahlt die Rechnung und zu welchen Terminen entstehen Raten an den Kreditgeber? |
Bei einer wirksamen Abtretung wechselt der Gläubiger nach § 398 BGB. Einwendungen, die schon zum Zeitpunkt der Abtretung gegen den bisherigen Gläubiger begründet waren, können Sie nach § 404 BGB auch dem neuen Gläubiger entgegenhalten. Fragen Sie die Praxis über einen bekannten Kontakt nach dem Zahlungsempfänger und lassen Sie eine neue Kontoverbindung bestätigen. Der Ratgeber zum Gläubigerwechsel erläutert, welche Nachweise zu Ihrer Rechnung passen.
Für die Weitergabe der zur Abrechnung benötigten Daten an Dritte verlangt § 10 Abs. 6 GOZ eine schriftliche Einwilligung gegenüber dem Zahnarzt und eine schriftliche Entbindung von der Schweigepflicht in diesem Umfang. Wenn die Stelle Ihnen unbekannt ist, bitten Sie die Praxis um die zugehörigen Unterlagen.
Bei einem gesonderten Darlehen richten sich Rückzahlung und gegebenenfalls Zinsen nach dem Kreditvertrag. Prüfen Sie, ob und wann der Kreditgeber die Praxis bezahlt und wann Ihre Raten beginnen. § 488 Abs. 1 BGB.
Was die Ratenvereinbarung enthalten sollte
- Nennen Sie Rechnungsnummer und bestätigten Restbetrag. Falls Sie einen Posten beanstanden, benennen Sie ihn konkret und klären Sie ihn vor einer Vereinbarung über den Gesamtbetrag.
- Schlagen Sie eine tragbare Monatsrate vor und fragen Sie nach dem ersten Zahlungstermin, der Anzahl der Raten und einer möglichen abweichenden Schlussrate.
- Bitten Sie um alle Zusatzkosten in Euro, den vollständigen Gesamtbetrag, mögliche Folgen einer verspäteten Rate und den bestätigten Zahlungsweg. Prüfen Sie Klauseln über ein Schuldanerkenntnis oder einen Verzicht auf Einwendungen vor der Unterschrift.
- Lassen Sie sich bestätigen, ab wann der neue Plan gilt und welche ursprünglichen Termine er ersetzt. Eine Änderung braucht grundsätzlich eine Vereinbarung der Beteiligten. § 311 Abs. 1 BGB.
Sie können etwa schreiben: „Zur Rechnung [Nummer] bitte ich um einen Plan für den bestätigten offenen Betrag von [Betrag]. Monatlich kann ich [Rate] ab [Datum] zahlen. Bitte nennen Sie Zusatzkosten, Gesamtbetrag, alle Termine und den Zahlungsempfänger.“ Sichern Sie die Antwort zusammen mit Rechnung und Belegen.
Fälligkeit und Verzug sind getrennt zu beurteilen. Nach § 286 BGB kann eine Mahnung nach Fälligkeit Verzug auslösen. Unter bestimmten Voraussetzungen ist sie entbehrlich. Für die gesetzliche 30-Tage-Regel müssen Fälligkeit und Zugang der Rechnung vorliegen. Bei Verbrauchern ist zusätzlich ein besonderer Hinweis auf diese Folge erforderlich. Klären Sie deshalb früh, ob der Gläubiger den Zahlungstermin tatsächlich ändert.
Beispiel mit zwei Zahlungsplänen für 810 Euro Restbetrag
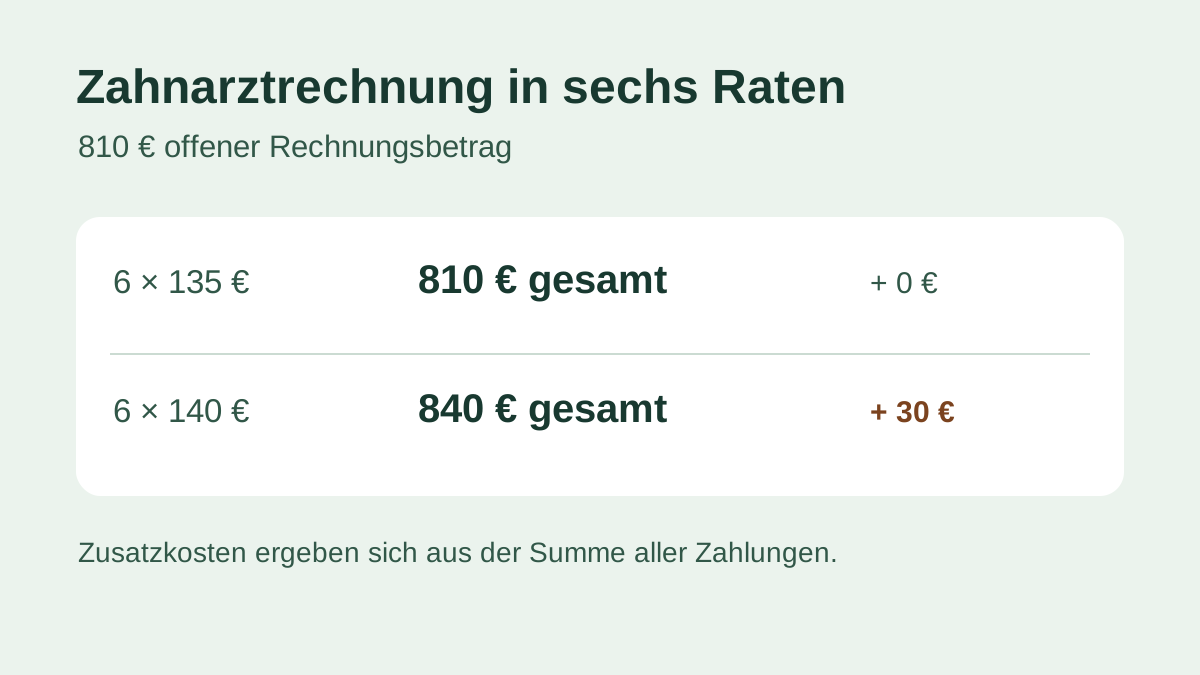
Im Beispiel beträgt die unstrittige Rechnung 960 Euro. Der Gläubiger hat 150 Euro als Teilzahlung bereits vollständig auf den Rechnungsbetrag angerechnet. Damit bleiben 810 Euro offen. Zwei frei gewählte Pläne zeigen, wie Sie die Zusatzkosten erkennen. Beide beginnen zum selben Termin und haben sechs gleich hohe Monatsraten.
| Modellplan | Summe der künftigen Zahlungen | Mehrbetrag gegenüber der offenen Rechnung |
|---|---|---|
| Sechs Raten zu 135 € | 6 × 135 € = 810 € | 0 € |
| Sechs Raten zu 140 € | 6 × 140 € = 840 € | 30 € |
Im zweiten Plan sind sämtliche Zusatzkosten bereits in den sechs Raten enthalten. Mit der früheren Zahlung von 150 Euro kommen Sie insgesamt auf 990 Euro statt 960 Euro. Die Beispielbeträge sind frei gewählt. Prüfen Sie bei Ihrem Angebot, ob eine Schlussrate, eine Anzahlung oder separat fällige Kosten dazukommen.
Im selben Modell bleiben nach 2.360 Euro Nettoeinkommen, 1.660 Euro laufenden Kosten, 260 Euro bestehenden Raten und 260 Euro gewünschter Reserve noch 180 Euro. Davon bleiben nach einer Rate von 135 Euro noch 45 Euro, bei 140 Euro noch 40 Euro. Im Haushaltscheck können Sie beide Raten mit Ihren eigenen Beträgen vergleichen. Eine erhoffte Erstattung erfassen Sie für den betreffenden Zahlungstermin erst, wenn sie verfügbar ist.
Nach der ersten Rate den Saldo kontrollieren
Vergleichen Sie jede gebuchte Rate mit der bestätigten Aufstellung. Fragen Sie nach, wenn eine Zahlung fehlt, eine zusätzliche Abbuchung angekündigt wird oder der offene Betrag anders sinkt als vereinbart. Sind neben der Hauptleistung auch Zinsen und Kosten zu entrichten, enthält § 367 BGB für unzureichende Zahlungen die allgemeine Reihenfolge Kosten, Zinsen, Hauptleistung. Prüfen Sie bei einem separaten Kredit die dafür geltenden Regeln und die Aufstellung des Kreditgebers.
Wenn schon ein Inkassounternehmen schreibt, prüfen Sie die Hauptforderung und die gesonderten Inkasso- und Vereinbarungskosten vor einer Zusage. Der Ratgeber zu Ratenzahlung beim Inkasso hilft bei der Prüfung der Forderungsaufstellung. Steht auf der Rechnung daneben ein ausgefallener Termin, hilft der Prüfplan zum Ausfallhonorar bei der Klärung dieses einzelnen Postens.
Bewahren Sie bei der letzten Rate den Beleg auf und bitten Sie um eine Bestätigung, dass der bezeichnete Vorgang erledigt ist.
Häufige Fragen
Muss die Praxis eine Ratenzahlung anbieten?
Für die gewöhnliche Rechnung brauchen Sie eine Vereinbarung mit dem zuständigen Gläubiger oder seinem Bevollmächtigten. Senden Sie den Vorschlag vor dem Zahlungstermin und lassen Sie sich die neuen Termine bestätigen.
Warte ich mit der ersten Rate auf eine Erstattung?
Entscheidend sind der Zahlungstermin und die bestätigte Vereinbarung. Klären Sie eine mögliche Verschiebung mit dem Gläubiger. Eine erwartete Erstattung sollten Sie erst nach tatsächlicher Verfügbarkeit für eine Zahlung einplanen.
Ist eine höhere Monatsrate automatisch teurer?
Vergleichen Sie die Summe aller künftigen Zahlungen einschließlich Zusatzkosten und Schlussrate mit dem bestätigten Rechnungsrest. Im Beispiel haben beide Pläne die gleiche Laufzeit. Sechs Raten zu 140 Euro ergeben 30 Euro mehr als sechs Raten zu 135 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.11.2026.
- § 10 GOZ – Fälligkeit, Abrechnung und Datenübermittlung
- § 630a BGB – Pflichten beim Behandlungsvertrag
- § 362 BGB – Erfüllung durch Leistung
- § 398 BGB – Abtretung
- § 404 BGB – Einwendungen bei Abtretung
- § 488 BGB – Pflichten beim Darlehensvertrag
- § 311 BGB – Vertragliche Änderung
- § 286 BGB – Zahlungsverzug
- § 367 BGB – Anrechnung von Zahlungen