Privatdarlehen: Zinseszinsen, Vertragszins und Verzug prüfen
Offene Zinsen beim Privatdarlehen: Zinseszinsverbot, Verzug und Zahlung aufschlüsseln. Zwei Jahreszinsen berechnen und Teilzahlung richtig vom Kapital trennen.
In diesem Artikel
Kurzantwort
Unbezahlte Zinsen werden bei einem gewöhnlichen Privatdarlehen nicht allein durch Jahreswechsel oder eine einseitige Buchung zu neuem verzinslichem Kapital. § 248 BGB begrenzt Vorausabreden über Zinseszinsen; § 289 BGB schließt Verzugszinsen auf Zinsen aus. Geschuldete Vertragszinsen und mögliche gesondert begründete Verzugsschäden sind deshalb nicht automatisch erlassen. Prüfen Sie Kapital, Zinsbasis, Zeitraum, Fälligkeit und jede Zahlung getrennt. Eine angenommene Teilzahlung kann zuerst Zinsen statt Kapital tilgen.
Kapital, Vertragszins und Verzugszins getrennt aufstellen
Dieser Leitfaden betrifft im Oktober 2026 ein gewöhnliches Darlehen zwischen tatsächlich privat handelnden Personen in Deutschland. Prüfen Sie eine Abrechnung, in der unbezahlte Zinsen zur neuen Zinsbasis gerechnet werden. Bankeinlagen, besondere institutionelle Darlehen, Kontokorrentabrechnungen, gerichtliche Titel und Insolvenzverfahren sind nicht das Rechenmodell dieses Beitrags.
Nach § 488 BGB schuldet der Darlehensnehmer einen geschuldeten Zins und die Rückzahlung des bereitgestellten Darlehens bei Fälligkeit. Ohne andere Bestimmung sind vereinbarte Zinsen grundsätzlich nach Ablauf jeweils eines Jahres zu entrichten; bei Rückzahlung vor Ablauf eines Jahres bei der Rückzahlung. Ob Zinsen und Kapital am selben Tag fällig sind, ergibt sich deshalb nicht allein aus einer zusammengefassten Endsumme.
| Position | Was Sie prüfen |
|---|---|
| Kapital | Ausgezahltes Darlehen abzüglich bereits wirksam auf das Kapital angerechneter Zahlungen |
| Vertragszins | Gültige Zinsabrede, Zinssatz, Kapitalbasis, Zeitraum und Fälligkeit |
| Zins auf bereits fälligen Zins | Ob eine unzulässige Vorausabrede oder eine andere, gesondert zu prüfende Gestaltung vorliegt |
| Verzugszins | Welche Geldschuld betroffen ist, ob Verzug vorliegt und ob eine Sonderregel die Verzinsung ausschließt |
Beginnen Sie mit Vertrag, Auszahlungsbeleg, Nachrichten über Änderungen und sämtlichen Zahlungsnachweisen. Der Überblick zum privaten Kreditvertrag hilft, diese Angaben zusammenzutragen. Die Überschrift „Restschuld“ in einer Tabelle beweist noch nicht, dass jede darin enthaltene Position künftig als Kapital verzinst werden darf.
Zwei Regeln gegen Zinseszinsen beachten
§ 248 Absatz 1 BGB erklärt eine vorab getroffene Abrede für unwirksam, nach der schon fällige Zinsen ihrerseits Zinsen tragen sollen. Die besonderen Ausnahmen des Absatzes 2 betreffen bestimmte Einlagen und Darlehen der dort bezeichneten Institute. Daraus folgt keine allgemeine Ausnahme für jede private Geldleihe. Eine im ursprünglichen Privatvertrag vorgesehene automatische Weiterverzinsung unbezahlter Jahreszinsen ist daher gesondert an dieser Regel zu prüfen.
Daneben bestimmt § 289 BGB, dass auf Zinsen keine Verzugszinsen zu zahlen sind. Die Norm lässt aber den Ersatz eines durch den Verzug entstehenden Schadens unberührt. Ein tatsächlich bestehender, konkret begründeter Schaden ist gesondert zu prüfen. Aus dem Zinseszinsverbot folgt weder ein Erlass der ursprünglich geschuldeten Zinsen noch die Aussage, jede verspätete Zinszahlung könne unter keinen Umständen weitere Folgen haben.
Bei der Kapitalforderung sind die Voraussetzungen des Verzugs nach § 286 BGB zu prüfen, darunter grundsätzlich Fälligkeit und Mahnung, gesetzliche Ausnahmen und Verantwortlichkeit. § 288 Absatz 1 BGB knüpft den gesetzlichen Verzugszins an den Basiszinssatz. Eine frei vereinbarte Zahl von fünf Prozent im folgenden Beispiel ist deshalb weder ein aktuell festgestellter gesetzlicher Verzugszinssatz noch automatisch der richtige Satz für Ihren Fall. Der Beitrag setzt keinen aktuellen Basiszinssatz und keine individuelle Verzugszinsforderung an.
Wird nach Eintritt der Zinsfälligkeit eine neue Vereinbarung behauptet, müssen Zeitpunkt, tatsächlicher Inhalt und rechtliche Wirksamkeit konkret geprüft werden. § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Inhaltsänderung grundsätzlich einen Vertrag, soweit das Gesetz nichts anderes vorsieht. Eine einseitige Buchung, ein neues Kalenderjahr oder eine unbeantwortete Nachricht belegt für sich keine neue Einigung. Umgekehrt erklärt dieser Beitrag nicht jede später tatsächlich geschlossene Vereinbarung pauschal für wirksam oder unwirksam.
Modell: 2.000 Euro Kapital und zweimal 100 Euro Jahreszins
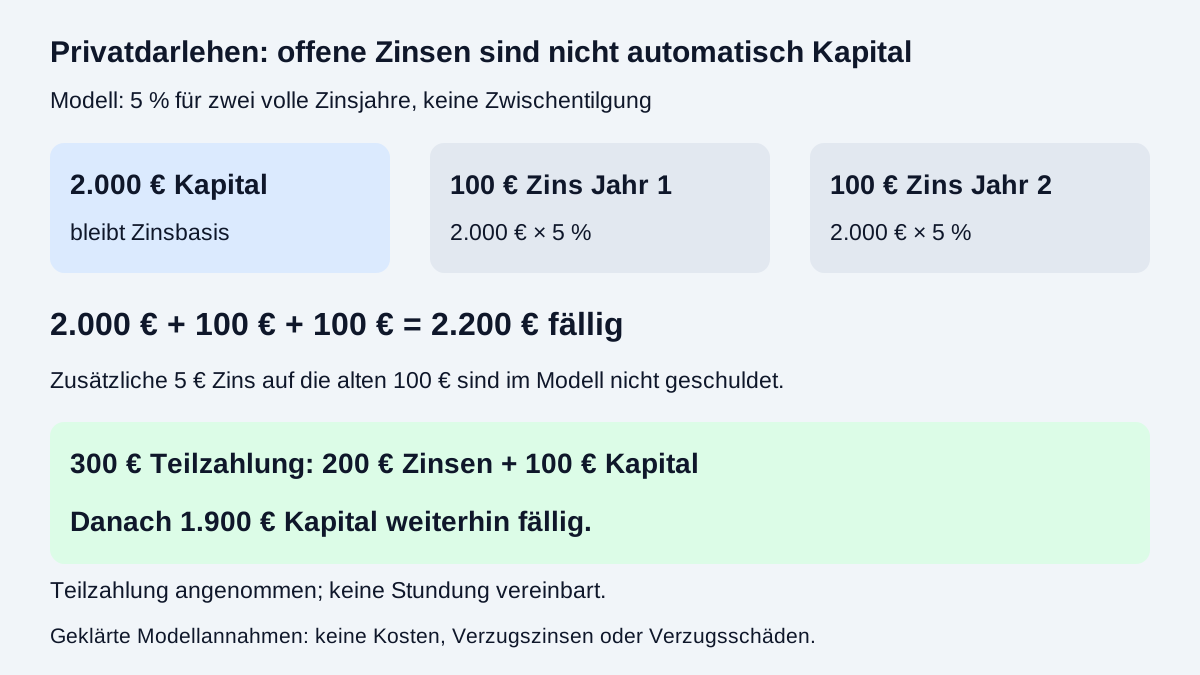
Eigene frei gewählte Modellwerte: Ein echtes Privatdarlehen über 2.000 Euro wurde vollständig ausgezahlt. Für zwei volle vereinbarte Zinsjahre bleiben genau diese 2.000 Euro Kapital unverändert stehen. Gültig vereinbart sind fünf Prozent Vertragszins pro Jahr; diese Zahl ist kein aktuelles Kreditangebot und kein gesetzlicher Verzugszinssatz. Es gibt keine Kapitaltilgung innerhalb der beiden Jahre und keine wirksame spätere Vereinbarung, die bereits fällige Zinsen zu neuem verzinslichem Kapital macht.
Der erste Jahreszins ist nach dem ersten Zinsjahr fällig und unbezahlt geblieben. Der zweite Jahreszins und das gesamte Kapital werden am vereinbarten Stichtag am Ende des zweiten Zinsjahres fällig. Dieser Stichtag liegt im aktuell geplanten Kalendermonat. Für den gesamten Zeitraum bis einschließlich dieses Stichtags sind im Modell keine weiteren Kosten, Verzugszinsen, Verzugsschäden oder sonstigen Positionen geschuldet. Das ist eine ausdrückliche Annahme, keine Behauptung für jeden Zahlungsverzug.
| Berechnung am Stichtag | Betrag |
|---|---|
| Kapital unverändert | 2.000 Euro |
| Jahr 1: 2.000 × 5 % | 100 Euro |
| Jahr 2: 2.000 × 5 % | 100 Euro |
| Kapital und beide offenen Jahreszinsen | 2.200 Euro fällig |
Die Gegenrechnung 2.000 × 1,05 × 1,05 = 2.205 Euro würde für das zweite Jahr mit 2.100 Euro statt mit 2.000 Euro Zinsbasis rechnen. Darin stecken fünf zusätzliche Euro Zins auf die alten 100 Euro Zinsen. Diese fünf Euro sind in unserem ausdrücklich beschriebenen Modell nicht geschuldet. Die reine Multiplikation ist mathematisch richtig, aber sie ersetzt keine zulässige Zinsbasis oder Vereinbarung. Für die Unterscheidung gelten § 248 BGB und § 289 BGB.
Die zwei geschuldeten Jahreszinsen von zusammen 200 Euro bleiben in der Abrechnung stehen. Ein Fehler bei zusätzlichen Zinseszinsen verwandelt das verzinste Privatdarlehen nicht in ein insgesamt zinsloses Darlehen.
Eine angenommene Teilzahlung nicht vollständig als Kapitaltilgung zählen
Am beschriebenen Stichtag erhält der berechtigte Darlehensgeber tatsächlich 300 Euro und nimmt diese Teilzahlung an. Es ist keine andere Anrechnung vereinbart oder bestimmt; eine Stundung des übrigen Betrags ist ebenfalls nicht vereinbart. Die Annahme ist eine wichtige Modellvoraussetzung: § 266 BGB gibt kein allgemeines Recht, eine insgesamt fällige Schuld beliebig nur teilweise zu leisten.
Für eine nicht zur ganzen Schuld ausreichende Leistung sieht § 367 Absatz 1 BGB grundsätzlich zuerst Kosten, dann Zinsen und zuletzt die Hauptleistung vor. Absatz 2 behandelt eine anders bestimmte Anrechnung und das Ablehnungsrecht des Gläubigers. Unser Modell hat keine Kosten und keine abweichende Anrechnung. Deshalb werden von den angenommenen 300 Euro zunächst die 200 Euro offenen Jahreszinsen und nur die übrigen 100 Euro auf das Kapital angerechnet.
| Nach der wirklichen 300-Euro-Zahlung | Abgleich |
|---|---|
| Offene Jahreszinsen | 200 − 200 = 0 Euro |
| Kapital | 2.000 − 100 = 1.900 Euro |
| Kontrolle des Gesamtbetrags | 2.200 − 300 = 1.900 Euro weiterhin fällig |
Es bleiben nicht 1.700 Euro Kapital. Die tatsächliche Zahlung erfüllt nach § 362 BGB die jeweils getilgten Positionen und wird insgesamt nur einmal berücksichtigt. Eine Zahlungsankündigung allein hat diese Wirkung nicht. Auch die Annahme von 300 Euro ist im Modell keine neue Vereinbarung über monatliche 300-Euro-Raten oder einen späteren Fälligkeitstag für die verbleibenden 1.900 Euro.
Fordern Sie eine nachvollziehbare Abrechnung mit Kapital, Zinsen, Anrechnungsdatum und verbleibendem Betrag an. Für die Zeit nach dem Stichtag werden hier keine neuen Zinsen oder Kosten berechnet. Soll das Darlehen vor seinem vereinbarten Ende vollständig abgelöst werden, ist der Leitfaden zur vorzeitigen Rückzahlung und Ablöse einschlägig. Unser Beispiel betrifft dagegen die bereits eingetretene Gesamtfälligkeit.
Im Monatsbedarf auch den weiterhin fälligen Rest berücksichtigen
Für denselben aktuellen Kalendermonat nehmen wir 2.400 Euro tatsächliches Einkommen, 1.550 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten, 250 Euro andere bestehende Monatsraten, 0 Euro neue Rate und 250 Euro gewünschte Reserve an. Die gewöhnlichen Kosten und die anderen Raten enthalten keine Zahlung auf das hier behandelte Privatdarlehen. Ohne dessen einmalige Gesamtfälligkeit blieben 600 Euro vor und 350 Euro nach Reserve.
Im aktuellen Bedarfsplan müssen aber die vollständigen 2.200 Euro aus dem Privatdarlehen berücksichtigt werden: 300 Euro sind in diesem Monat schon tatsächlich gezahlt, 1.900 Euro sind weiterhin in diesem Monat fällig. Die 1.900 Euro sind keine bereits erfolgte Zahlung. Sie sind ein noch ungedeckter Zahlungsbedarf und dürfen im Plan nicht verschwinden.
Für den vorhandenen Haushaltscheck setzen Sie deshalb im aktuellen Monat 2.400 Euro Einkommen, 3.750 Euro Kosten, 250 Euro bestehende andere Raten, 0 Euro neue Rate und 250 Euro Reserve an. Die Kosten bestehen aus 1.550 Euro gewöhnlichem Bedarf plus der einmaligen Gesamtfälligkeit von 2.200 Euro. Ergebnis: 2.400 − 3.750 − 250 = −1.600 Euro vor und −1.850 Euro nach Reserve.
Das ist eine Bedarfsrechnung einschließlich des noch offenen Betrags, keine Behauptung, die 1.900 Euro seien schon abgeflossen. Ziehen Sie die bereits in den 2.200 Euro enthaltenen 300 Euro nicht zusätzlich ab. Tragen Sie die 2.200 Euro auch nicht als neue wiederkehrende Monatsrate ein. Eine Rechnung nur mit der schon gezahlten Teilzahlung würde den weiterhin fälligen Rest ausblenden.
Eine benötigte neue Zahlungsregelung muss tatsächlich geklärt werden. Erst eine einschlägige rechtliche Regelung oder wirksame Vereinbarung kann die maßgeblichen Zahlungstermine ändern. Eine Anfrage allein schafft keine Pause. Ein neuer Plan müsste auch weitere Zinsen, Kosten, spätere Zahlungen und Enddatum erfassen; deren Höhe wird hier nicht erfunden. Der Haushaltscheck ermittelt weder die rechtliche Wirksamkeit einer Zinsklausel noch eine Kreditzusage.
Mit einer Aufstellung reagieren und offene Punkte gezielt klären
Eine sachliche Anfrage kann lauten: „Bitte schlüsseln Sie die Forderung zum [Stichtag] nach verbleibendem Kapital, vereinbartem Zins mit jeweiliger Kapitalbasis und Zeitraum sowie weiteren Positionen auf. Bitte erläutern Sie Grundlage und Zeitpunkt einer behaupteten Vereinbarung zur Verzinsung bereits fälliger Zinsen und zeigen Sie die Anrechnung meiner tatsächlichen Zahlung vom [Datum] über [Betrag]. Bitte weisen Sie den danach offenen und fälligen Betrag gesondert aus.“ Verwenden Sie nur Ihre wirklichen Daten.
Mit einer solchen Anfrage ist weder ein strittiger Betrag automatisch geklärt noch die Fälligkeit ausgesetzt. Prüfen Sie die Antwort anhand der Originalunterlagen. Eine neu vorgelegte Vereinbarung zur Kapitalisierung oder Ratenzahlung sollte vor einer Zustimmung inhaltlich und rechtlich verstanden sein; § 311 BGB ersetzt diese Prüfung nicht durch die bloße Überschrift eines Dokuments.
- Tatsächlich private Vertragsparteien und konkreten Darlehensvertrag zugeordnet?
- Auszahlung und jede schon wirksame Kapitaltilgung belegt?
- Vertragszins, Kapitalbasis, Zeitraum und Zinsfälligkeit einzeln nachvollzogen?
- Automatische Verzinsung fälliger Zinsen von Zinsen auf das ursprüngliche Kapital getrennt?
- Bei Verzug betroffene Forderung und Voraussetzungen sowie § 289 BGB geprüft?
- Eine behauptete spätere Einigung tatsächlich dokumentiert und gesondert geprüft?
- Teilzahlungen, Annahme und richtige Anrechnung nur einmal erfasst?
- Weiterhin fälligen Rest im Bedarf gelassen und eine nötige neue Zahlungsregelung wirklich vereinbart?
Bei einer streitigen Abrechnung, neuen Vereinbarung oder gerichtlichen Schreiben ist zeitnahe individuelle Hilfe sinnvoll. Eine korrigierte Zinsposition bedeutet weder automatisch vollständige Erledigung noch einen sicheren Zahlungsaufschub. Zahlen und Termine müssen zum tatsächlichen Vertrag passen.
Häufige Fragen
Dürfen unbezahlte Jahreszinsen automatisch mitverzinst werden?
Eine vorab getroffene Vereinbarung zur Verzinsung bereits fälliger Zinsen ist nach § 248 Absatz 1 BGB nichtig. Absatz 2 enthält besondere institutionelle Ausnahmen, die nicht jede private Geldleihe erfassen. Eine behauptete spätere echte Vereinbarung muss gesondert auf Inhalt und Wirksamkeit geprüft werden.
Sind Verzugszinsen auf offene Vertragszinsen erlaubt?
§ 289 BGB schließt Verzugszinsen auf Zinsen aus. Einen möglichen tatsächlich begründeten Verzugsschaden lässt die Norm unberührt. Ob auf die Kapitalforderung Verzugszinsen entstehen, ist anhand der konkreten Voraussetzungen getrennt zu prüfen.
Warum ergeben zwei Jahre mit fünf Prozent im Beispiel nicht 2.205 Euro?
Die vereinbarte Zinsbasis bleibt im Modell in beiden vollen Jahren bei 2.000 Euro. Je 100 Euro geschuldeter Jahreszins ergeben insgesamt 2.200 Euro mit Kapital. Die Rechnung mit 2.205 Euro würde zusätzlich fünf Euro Zins auf den ersten offenen Jahreszins enthalten; dafür besteht im Modell keine wirksame Grundlage.
Sinkt das Kapital nach 300 Euro Teilzahlung auf 1.700 Euro?
Im Modell nicht. Von den ausdrücklich angenommenen 300 Euro werden ohne Kosten und ohne andere Anrechnung zuerst die 200 Euro offenen Jahreszinsen und dann 100 Euro Kapital getilgt. Es bleiben 1.900 Euro Kapital. Die tatsächliche Teilzahlung schafft keine vereinbarte Stundung des Rests.
Sind fünf Prozent hier der aktuelle gesetzliche Verzugszins?
Nein. Die fünf Prozent sind ein frei gewählter, im Beispiel wirksam vereinbarter Vertragszins. Der gesetzliche Verzugszins nach § 288 Absatz 1 BGB ist an den Basiszinssatz geknüpft und setzt Verzug voraus. Der Beitrag stellt keinen aktuellen Basiszinssatz oder individuellen Verzugszins fest.
Reicht es für den Monatsplan, nur die gezahlten 300 Euro abzuziehen?
Im beschriebenen Bedarfsplan nicht: Die restlichen 1.900 Euro sind weiterhin im selben Monat fällig. Planen Sie die vollständigen 2.200 Euro genau einmal ein, also 300 schon gezahlte plus 1.900 noch fällige Euro. Das ist keine Behauptung, der Rest sei bereits bezahlt, und keine wiederkehrende 2.200-Euro-Rate.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 248 BGB – Vorausabrede über Zinseszinsen und besondere Ausnahmen
- § 289 BGB – Keine Verzugszinsen auf Zinsen
- § 488 BGB – Geschuldete Zinsen und Kapitalfälligkeit
- § 286 BGB – Voraussetzungen des Verzugs
- § 288 BGB – Verzugszins gesondert prüfen
- § 367 BGB – Anrechnung nicht ausreichender Zahlung
- § 362 BGB – Wirkung tatsächlich geleisteter Zahlung
- § 266 BGB – Kein allgemeines Recht auf Teilzahlung
- § 311 BGB – Wirkliche vertragliche Änderung