Pflegeheim verlangt Kaution: Leistungsbezug und Grenzen prüfen
Kaution im Pflegeheim? § 14 WBVG zuerst auf ein Verbot prüfen. Andere Fälle: Vertragsabrede, Zweimonatsgrenze, drei Teilzahlungen und getrennte Geldanlage.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst den Vertragsrahmen und den tatsächlichen Sozialleistungsbezug. Bei Leistungen nach §§ 42 oder 43 SGB XI oder Hilfe in Einrichtungen nach SGB XII darf der Unternehmer nach § 14 Absatz 4 WBVG keine Sicherheit verlangen. In anderen Fällen können weitere Verbote oder eine Beschränkung auf Wohnraum gelten. Erst danach sind Vertragsabrede, höchstens zwei Monatsentgelte und bei Geld drei gleiche monatliche Teilzahlungen zu prüfen. Eine nicht gezahlte unberechtigte Kaution ist kein neues Einkommen.
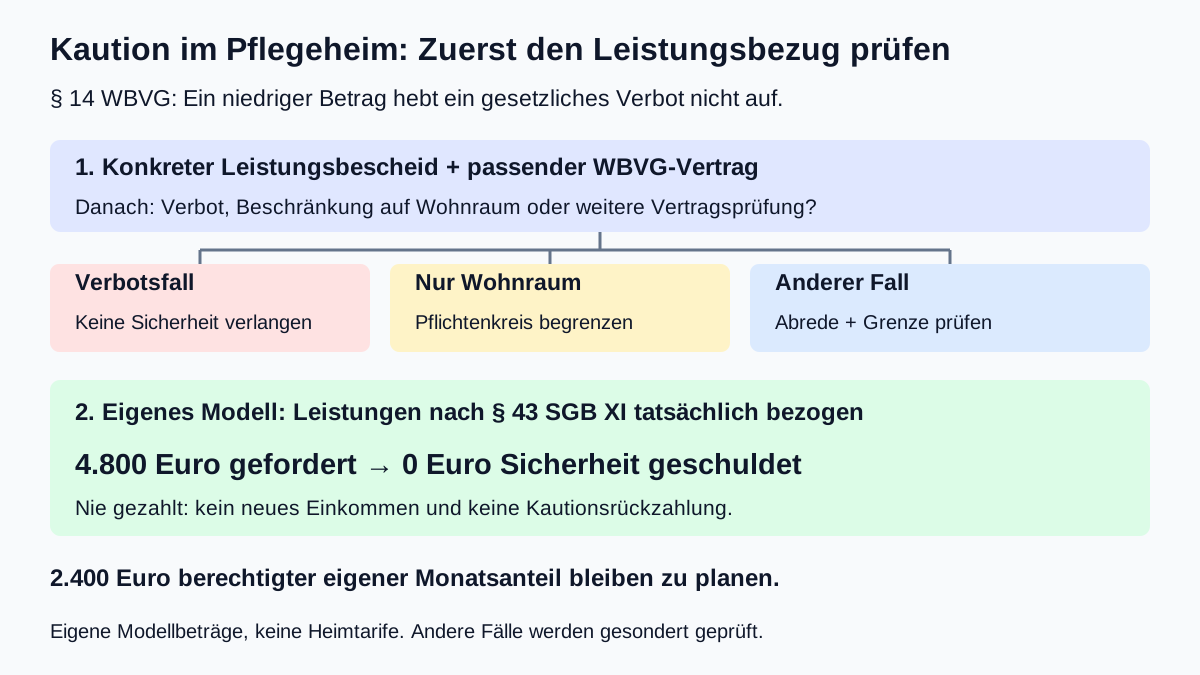
Vertrag und Leistungsbescheid bestimmen den Prüfweg
Dieser Leitfaden behandelt im Oktober 2026 Sicherheitsleistungen bei einem deutschen Wohn- und Betreuungsvertrag. Der Rahmen nach § 1 WBVG muss tatsächlich vorliegen: Ein Unternehmer überlässt einem volljährigen Verbraucher Wohnraum und schuldet Pflege oder Betreuung für einen alters-, pflegebedürftigkeits- oder behinderungsbedingten Hilfebedarf. Ausschließlich allgemeine Unterstützungsleistungen neben Wohnraum reichen für diesen Rahmen nicht aus. Auch mehrere miteinander verbundene Verträge können nach Absatz 2 erfasst sein. Die Bezeichnung „Seniorenwohnen“ oder „Pflegeheim“ allein beantwortet diese Prüfung nicht.
Legen Sie Vertrag, Sicherheitsklausel, aktuelle Entgeltaufteilung und Leistungsbescheid nebeneinander. Entscheidend ist, welche konkrete Sozialleistung tatsächlich in Anspruch genommen wird. § 43 SGB XI betrifft Leistungen bei vollstationärer Pflege. Dieser Artikel berechnet daraus weder einen aktuellen Pflegekassenbetrag noch einen üblichen Heimpreis. Ein hoher selbst zu tragender Anteil hebt das Sicherheitsverbot bei einem erfassten Leistungsbezug nicht auf.
Die Sicherheit ist von laufenden Entgeltpflichten zu trennen. § 7 WBVG regelt das Entgelt und enthält besondere Regeln für sozialrechtlich festgelegte Beträge; § 15 WBVG verlangt die Einhaltung der jeweiligen besonderen Sozialleistungsregeln. Eine unzulässige Kaution macht deshalb nicht jede normale Heimrechnung gegenstandslos. Eine laufende Preisänderung prüfen Sie gesondert anhand des Leitfadens zur Begründung und Vierwochenregel einer Heimentgelterhöhung.
Zuerst prüfen: Verbot, nur Wohnraum oder anderer Fall?
§ 14 WBVG enthält unterschiedliche Regeln. Beginnen Sie mit Absatz 4, bevor Sie eine verlangte Summe durch drei teilen oder nach einer Finanzierung suchen. Ein Betrag unter der Höchstgrenze wird nicht allein dadurch zulässig.
| Tatsächlich vorliegende Konstellation | Folge für die Sicherheitsforderung |
|---|---|
| Leistungen nach §§ 42 oder 43 SGB XI oder gewährte Hilfe in Einrichtungen nach SGB XII | Keine Sicherheit nach § 14 Absatz 1; Verbot nach Absatz 4 Satz 1 |
| Leistungen nach Kapitel 3 oder 4 SGB XII, besondere Wohnform nach § 42a Absatz 2 Satz 1 Nummer 2 und Satz 3 SGB XII sowie direkte Zahlung des Wohnraumentgelts vom Sozialhilfeträger an den Unternehmer | Keine Sicherheit nach Absatz 1, wenn alle genannten Voraussetzungen vorliegen; Absatz 4 Satz 2 |
| Leistungen im Sinne des § 36 Absatz 1 Satz 1 SGB XI | Nur Sicherheiten für die den Wohnraum betreffenden Vertragspflichten; Absatz 4 Satz 3 |
| Verbundene Verträge im Sinne des § 1 Absatz 2 WBVG | Nach § 14 Absatz 2 nur Sicherheiten für die Überlassung von Wohnraum; ein zusätzlich greifendes Verbot bleibt zu beachten |
| Keiner dieser Verbots- oder Beschränkungsfälle | Die übrigen Voraussetzungen des § 14 und des konkreten Vertrags prüfen; keine automatische Zahlungspflicht |
Die Tabelle übernimmt die Bedingungen aus § 14. Sie sagt weder „jede Zahlung der Pflegekasse verbietet jede Sicherheit“ noch „ein Pflegegrad erlaubt die Kaution“. Gerade die unterschiedlichen Folgen von Absatz 4 Satz 1 und Satz 3 machen den konkreten Leistungsbescheid wichtig. Eine unklare Einordnung muss geklärt werden, bevor eine Vertragsklausel oder ein eigener Zahlbetrag als alleinige Grundlage übernommen wird.
Wenn eine Sicherheit zulässig ist: Vereinbarung, Höhe und Anlage prüfen
Nach § 14 Absatz 1 WBVG darf der Unternehmer eine Sicherheit nur verlangen, wenn sie im Vertrag vereinbart ist. Sie darf das Doppelte des auf einen Monat entfallenden Entgelts nicht übersteigen. In den auf Wohnraum beschränkten Fällen ist die entsprechende Begrenzung mitzuberücksichtigen. Verlangen Sie eine nachvollziehbare Herleitung der verwendeten Entgeltbasis. Eine allgemeine Höchstgrenze ist weder eine automatische Vertragsvereinbarung noch die Erlaubnis, einen niedriger vereinbarten Betrag einseitig anzuheben.
Ist eine Geldsumme als Sicherheit zu stellen, erlaubt Absatz 3 drei gleiche monatliche Teilleistungen. Die erste ist zu Beginn des Vertragsverhältnisses fällig. Klären Sie die weiteren konkreten Zahlungstermine und die Zuordnung schriftlich. Die ausdrücklich für Wohnraummietkautionen geltenden Fälligkeitssätze werden hier nicht ungeprüft auf einen WBVG-Vertrag übertragen.
Unabhängiges Rechenbeispiel ausschließlich für einen rechtlich geklärten, nicht vom Verbot oder einer Wohnraumbeschränkung erfassten Fall: Das maßgebliche Monatsentgelt beträgt 1.800 Euro. Zwei Monatsentgelte ergeben 3.600 Euro als Obergrenze. Wirksam vereinbart sind nur 3.000 Euro Geldsicherheit. Daraus werden drei gleiche monatliche Teilleistungen zu je 1.000 Euro; der Vertrag beginnt mit Fälligkeit der ersten Teilleistung. Die 3.600 Euro sind keine zusätzliche Forderung. Diese frei gewählten Zahlen sind keine Heimtarife und gehören nicht zum folgenden Verbotsfall.
Für Geld verlangt Absatz 3 außerdem eine vom eigenen Vermögen des Unternehmers getrennte Anlage für jeden Verbraucher einzeln bei einem Kreditinstitut zum marktüblichen Zinssatz für Spareinlagen mit dreimonatiger Kündigungsfrist. Auch höhere erzielte Zinsen stehen dem Verbraucher zu und erhöhen die Sicherheit. Hier wird kein bestimmter aktueller Zinssatz zugesagt.
Auf Verlangen des Verbrauchers kann die Sicherheit nach Absatz 1 auch durch eine Garantie oder ein sonstiges Zahlungsversprechen eines im Geltungsbereich zum Geschäftsbetrieb befugten Kreditinstituts oder Kreditversicherers oder einer öffentlich-rechtlichen Körperschaft erbracht werden. Das ist keine Zusage, dass eine Bank ein bestimmtes Produkt kostenlos anbietet, und keine pauschale Gleichstellung mit einer privaten Angehörigenbürgschaft.
Modell: 4.800 Euro verlangt, aber keine Kaution geschuldet
Geschlossener eigener Modellfall, keine tatsächlichen Marktpreise: Ein volljähriger Bewohner hat einen laufenden, unter das WBVG fallenden Vertrag. Für den gesamten Oktober 2026 nimmt er nachweislich Leistungen nach § 43 SGB XI in Anspruch. Alle Kostenträgerleistungen sind vollständig zugeordnet; sein berechtigter eigener Entgeltanteil beträgt für diesen ganzen Monat 2.400 Euro. Es gibt keine Abwesenheit, Verlegung, weitere Entgeltänderung, frühere Oktoberzahlung, Nachforderung oder sonstige Sonderzahlung.
Der Unternehmer verlangt daneben 4.800 Euro als Sicherheit nach § 14 Absatz 1. Diese Summe wurde weder ganz noch teilweise gezahlt oder hinterlegt; auch eine andere Sicherheit wurde nicht gestellt. Weil Absatz 4 Satz 1 in diesem Fall greift, beträgt die geschuldete Sicherheit 0 Euro. Aus der rechnerischen Beziehung 2 × 2.400 = 4.800 folgt keine Erlaubnis: Der eigene Entgeltanteil ist hier keine Grundlage, mit der das Verbot umgangen werden könnte.
| Position im geschlossenen Modell | Einordnung |
|---|---|
| Verlangte Sicherheit: 4.800 Euro | Wegen des geklärten Leistungsbezugs nicht geschuldet |
| Tatsächlich geleistete Sicherheit: 0 Euro | Keine Kautionszahlung und keine daraus abzuleitende Rückzahlung |
| Berechtigter eigener Oktoberanteil: 2.400 Euro | Bleibt als laufender Entgeltbetrag zu berücksichtigen |
Die gestrichene Forderung ist kein zusätzliches Einkommen und kein Guthaben von 4.800 Euro auf dem Konto. Das Verbot ersetzt auch keine Zahlung des berechtigten laufenden Anteils. § 362 BGB knüpft die Erfüllung an die tatsächlich bewirkte geschuldete Leistung; eine interne Rücklage ist keine Zahlung an den Unternehmer.
Laufenden Eigenanteil einplanen, keine fiktive Erstattung addieren
Eigener Monatsplan desselben Bewohners: Im aktuellen Oktober stehen verlässlich 4.000 Euro tatsächliche Nettoeinnahmen zur Verfügung. Sämtliche gewöhnlichen anderen Kosten betragen 600 Euro. Zusammen mit dem berechtigten Heimanteil von 2.400 Euro sind das 3.000 Euro vollständige laufende Fixkosten. Sämtliche selbst zu zahlenden Kreditraten betragen 300 Euro; die gewünschte Reserve beträgt 400 Euro. Keine andere Ausgabe oder Forderung wird im Modell weggelassen.
Damit bleiben 4.000 − 3.000 − 300 = 700 Euro vor Reserve und 700 − 400 = 300 Euro nach Reserve. Die nicht geschuldeten und nie gezahlten 4.800 Euro werden weder als Ausgabe abgezogen noch als vermeintliche Rückzahlung zum Einkommen addiert. Eine zusätzliche Kreditrate für diese Kaution ist im geklärten Verbotsfall nicht einzuplanen.
Im Haushaltscheck passen daher 4.000 Euro Einkommen, 3.000 Euro Fixkosten, 300 Euro bestehende Kreditraten, 0 Euro neue Rate und 400 Euro Reserve. Der Heimanteil ist in den Fixkosten bereits vollständig enthalten. Das Werkzeug prüft keine Leistungsbescheide und beweist weder die rechtliche Zulässigkeit einer Sicherheit noch eine Verpflichtung von Angehörigen. Es hilft erst nach der rechtlichen Einordnung, den tatsächlich eigenen Monatsbetrag nur einmal zu berücksichtigen.
Konkret nachfragen und eine bereits gezahlte Sicherheit gesondert prüfen
Eine belegbare Anfrage kann lauten: „Sie verlangen für meinen Vertrag [Bezeichnung] eine Sicherheit von [Betrag]. Nach meinem beigefügten Bescheid nehme ich Leistungen nach [konkrete Vorschrift] in Anspruch. Bitte prüfen Sie die Forderung unter § 14 Absatz 4 WBVG und bestätigen Sie die daraus folgende Korrektur. Falls Sie weiterhin eine Sicherheit verlangen, erläutern Sie die genaue Vertragsgrundlage, den erfassten Pflichtenkreis und die Entgeltbasis. Bitte stellen Sie laufendes Entgelt und Sicherheit getrennt dar.“ Setzen Sie nur tatsächlich belegte Angaben ein.
§ 16 WBVG erklärt zum Nachteil des Verbrauchers abweichende Vereinbarungen für unwirksam. Eine Unterschrift unter eine Sicherheitsklausel beseitigt daher nicht die gesetzlichen Verbote und Grenzen. Halten Sie tatsächlichen Leistungsbezug und Vertragsstand fest; ändern sich diese später, ist die Einordnung erneut konkret zu prüfen.
Wurde Geld bereits ohne rechtlichen Grund geleistet oder fällt ein Grund später weg, kommt § 812 BGB als Grundlage eines Herausgabeanspruchs in Betracht. Prüfen Sie dafür tatsächliche Zahlung, Rechtsgrund, Zuordnung und einen eventuell späteren Wechsel des Leistungsbezugs. Daraus wird hier weder für jeden Fall eine sofortige Rückzahlung noch ein allgemeiner Rückzahlungstermin abgeleitet. Eine nur erhoffte Erstattung gehört erst bei tatsächlichem Eingang in die verfügbare Liquidität.
Für einen gewöhnlichen Wohnraummietvertrag ist die andere Rechtslage gesondert zu prüfen. Der Artikel zu offenen Mietkautionsraten und ihrer Fälligkeit behandelt diesen anderen Vertragsrahmen. Übernehmen Sie weder dessen Dreimonatsgrenze noch seine Kündigungsprüfung automatisch für einen WBVG-Vertrag.
- WBVG-Rahmen und gegebenenfalls verbundene Verträge geklärt?
- Konkrete Sozialleistung anhand des tatsächlichen Bescheids zugeordnet?
- Vollständiges Verbot vor bloßer Betragsgrenze geprüft?
- Bei Wohnraumbeschränkung den richtigen Pflichtenkreis abgegrenzt?
- Vertragsabrede, maßgebliche Entgeltbasis und verlangten Betrag belegt?
- Bei zulässiger Geldsicherheit drei gleiche monatliche Teile und getrennte Anlage geklärt?
- Tatsächliche Zahlung von bloßer Forderung und Rücklage unterschieden?
- Laufendes berechtigtes Entgelt nur einmal im Budget berücksichtigt?
Häufige Fragen
Darf das Heim trotz Leistungen nach § 43 SGB XI eine Kaution verlangen?
Bei einem erfassten WBVG-Vertrag verbietet § 14 Absatz 4 Satz 1 eine Sicherheit nach Absatz 1, wenn diese Leistung tatsächlich in Anspruch genommen wird. Ein hoher eigener Entgeltanteil hebt das Verbot nicht auf. Der konkrete Bescheid und Vertragsrahmen müssen feststehen.
Verbietet jede Pflegekassenleistung automatisch jede Sicherheit?
Nein. § 14 Absatz 4 unterscheidet die Fälle. Bei Leistungen im Sinne des § 36 Absatz 1 Satz 1 SGB XI lässt Satz 3 nur Sicherheiten für Wohnraumpflichten zu. Daneben gibt es vollständige Verbote und besondere Bedingungen bei Sozialhilfe und besonderen Wohnformen.
Sind drei Monatsentgelte als WBVG-Kaution die allgemeine Grenze?
Nein. § 14 Absatz 1 nennt höchstens das Doppelte des auf einen Monat entfallenden Entgelts. Ein Verbot oder eine Beschränkung auf Wohnraum ist vorher zu prüfen. Ohne passende Vertragsabrede ergibt sich aus der Höchstgrenze keine automatische Forderung.
Kann eine zulässige Geldsicherheit in Teilen gezahlt werden?
§ 14 Absatz 3 erlaubt drei gleiche monatliche Teilleistungen; die erste ist zu Beginn des Vertragsverhältnisses fällig. Im unabhängigen zulässigen Zahlenfall ergeben vereinbarte 3.000 Euro drei Teile zu 1.000 Euro. Weitere konkrete Termine sind zu klären.
Sind gestrichene, nie gezahlte 4.800 Euro eine Rückzahlung?
Nein. Im Verbotsmodell wurde keine Sicherheit geleistet. Es entsteht dadurch kein Geldzufluss und kein Kautionsguthaben. Der berechtigte eigene Heimanteil von 2.400 Euro bleibt im laufenden Monatsplan enthalten.
Was ergibt der Monatsplan im Verbotsmodell?
4.000 Euro tatsächliche Nettoeinnahmen minus 3.000 Euro vollständige laufende Fixkosten und 300 Euro sämtliche Kreditraten lassen 700 Euro. Nach 400 Euro Reserve bleiben 300 Euro. Die nicht geschuldeten 4.800 Euro werden nicht als Einkommen oder zusätzliche Ausgabe gerechnet.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 29.10.2026.
- § 1 WBVG – tatsächlicher Vertragsrahmen
- § 7 WBVG – laufendes Entgelt getrennt
- § 14 WBVG – Sicherheitsleistungen und Verbote
- § 15 WBVG – besondere Sozialleistungsregeln
- § 16 WBVG – nachteilige Abweichungen
- § 43 SGB XI – vollstationärer Leistungsbezug
- § 362 BGB – tatsächliche Erfüllung
- § 812 BGB – möglicher Herausgabeanspruch