Mieter-Vorkaufsrecht: Mitteilung und Zweimonatsfrist prüfen
Wohnung umgewandelt und verkauft? Gesetzliches Mietervorkaufsrecht, Kaufvertragsmitteilung, Schriftform und zwei Monate prüfen. Mit Datums- und Finanzierungsmodell.
In diesem Artikel
Kurzantwort
Ein Wohnungsverkauf gibt nicht jedem Mieter ein Vorkaufsrecht. § 577 BGB betrifft insbesondere Wohnungseigentum, das nach Überlassung der Wohnung begründet worden ist oder werden soll; Familien- und Haushaltsverkäufe sind ausgenommen. Prüfen Sie Berechtigung, Kaufvertragsmitteilung samt Unterrichtung und grundsätzlich zwei Monate nach Empfang der maßgeblichen Kaufvertragsmitteilung. Die Ausübung verlangt eine schriftliche Erklärung gegenüber dem Verkäufer und begründet einen Kaufvertrag. Finanzierung und späterer Eigentumserwerb sind getrennt zu klären.
Nicht jeder Wohnungsverkauf löst ein Mietervorkaufsrecht aus
Dieser Leitfaden behandelt am 31. Oktober 2026 das gesetzliche Mietervorkaufsrecht bei einer vermieteten Wohnung in Deutschland. Im Mittelpunkt steht eine volljährige alleinige Mietperson, der die Wohnung schon überlassen wurde und die selbst kaufen möchte. Gemeinsame Mietverträge, Erbfälle, Paketverkäufe, Zwangsversteigerung, Insolvenz, Schenkungen und vertragliche Sonderrechte brauchen eine eigene Prüfung.
§ 577 BGB Absatz 1 setzt voraus, dass an den vermieteten Wohnräumen nach der Überlassung an den Mieter Wohnungseigentum begründet worden ist oder begründet werden soll und die Räume an einen Dritten verkauft werden. Die Vorschrift nimmt den Verkauf durch den Vermieter an einen Familienangehörigen oder Angehörigen seines Haushalts aus. Prüfen Sie daher nicht nur das Verkaufsangebot, sondern Mietbeginn, tatsächliche Überlassung, Umwandlung und Käuferbeziehung. Eine schon vor dem Einzug bestehende Eigentumswohnung wird durch ihren bloßen Verkauf nicht zum hier beschriebenen Umwandlungsfall.
Nach § 463 BGB ist ein mit einem Dritten geschlossener Kaufvertrag der Anknüpfungspunkt für die Ausübung. Eine bloße Verkaufsabsicht oder ein Exposé ist nicht dasselbe. Lassen Sie bei ungeklärtem Verlauf die konkrete Berechtigung frühzeitig anhand der Unterlagen prüfen. Eine unverbindliche Interessensbekundung ersetzt weder den Verkaufsfall noch die Ausübung eines bestehenden Rechts.
Kaufvertragsmitteilung und zwei Monate richtig zuordnen
Nach § 469 BGB Absatz 1 muss der Verpflichtete den Inhalt des mit dem Dritten geschlossenen Vertrags unverzüglich mitteilen; die Mitteilung durch den Dritten kann diese ersetzen. § 577 BGB Absatz 2 verlangt, die Kaufvertragsmitteilung mit einer Unterrichtung des Mieters über sein Vorkaufsrecht zu verbinden. Sichern Sie die vollständigen Unterlagen und den tatsächlichen Empfangstag. Eine Nachricht mit einer neuen Miet-IBAN ist nicht mit der Mitteilung des Kaufvertragsinhalts gleichzusetzen.
§ 469 BGB Absatz 2 sieht bei Grundstücken grundsätzlich zwei Monate nach Empfang der Mitteilung vor. Eine wirksam bestimmte andere Ausübungsfrist und die Sonderregeln sind gesondert zu prüfen. Insbesondere erklärt § 577 Absatz 5 eine zum Nachteil des Mieters abweichende Vereinbarung für unwirksam. Eine beliebige Aufforderung, binnen weniger Tage zu entscheiden, wird hier deshalb nicht ungeprüft als wirksame Verkürzung behandelt.
Bei einer Ereignisfrist wird der Empfangstag nach § 187 BGB Absatz 1 nicht mitgerechnet; das Monatsende bestimmt sich nach § 188 BGB Absatz 2, bei fehlendem entsprechendem Datum nach Absatz 3. Zwei Kalendermonate sind kein einheitlicher 60-Tage-Zeitraum. Fällt das maßgebliche Ende auf einen Samstag, Sonntag oder am Erklärungsort staatlich anerkannten allgemeinen Feiertag, ist § 193 BGB zu beachten.
| Vorliegende Information | Nächste Prüfung |
|---|---|
| Nur Verkaufsabsicht oder neue Kontodaten | Verkaufsfall und vollständigen Vertragsinhalt klären; keine Frist allein aus der IBAN ableiten. |
| Kaufvertrag und Unterrichtung erhalten | Empfang, Berechtigung, Frist und Form zeitnah konkret bestimmen. |
| Unterlagen fehlen oder Unterrichtung ist streitig | Auswirkung auf Mitteilung und Fristbeginn individuell klären; weder automatisch Fristablauf noch unbegrenzte Zeit annehmen. |
| Finanzierung noch offen | Verbindlichkeit und Tragbarkeit sofort prüfen; eine Bankanfrage allein verlängert die Frist nicht. |
Schriftlich an den Verkäufer: Ausübung ist bereits eine Kaufentscheidung
§ 577 BGB Absatz 3 verlangt eine schriftliche Erklärung des Mieters gegenüber dem Verkäufer. Nach § 126 BGB Absatz 1 gehört zur gesetzlichen Schriftform grundsätzlich eine eigenhändig unterschriebene Urkunde. Gesetzlich zugelassene Ersatzformen sind gesondert zu prüfen; eine gewöhnliche E-Mail wird nicht allein durch ihren Text zu einer formgerechten Erklärung. § 130 BGB regelt das Wirksamwerden gegenüber Abwesenden durch Zugang und enthält weitere Sonderregeln. Planen Sie einen nachweisbaren rechtzeitigen Zugang beim richtigen Empfänger, statt nur auf ein Absendedatum zu schauen.
§ 464 BGB Absatz 1 verlangt für die Ausübung nicht dieselbe Form wie für den Kaufvertrag. Die besondere schriftliche Erklärung nach § 577 bleibt aber zu beachten. Nach § 464 Absatz 2 kommt mit wirksamer Ausübung ein Kauf zwischen Berechtigtem und Verpflichtetem unter den mit dem Dritten vereinbarten Bestimmungen zustande. Die Ausübung ist kein unverbindlicher Platzhalter für eine spätere Finanzierungsentscheidung. Sie begründet auch keinen gesetzlichen Rabatt auf den Kaufpreis.
Nach § 433 BGB gehört die Zahlung des vereinbarten Kaufpreises zu den Käuferpflichten; die konkrete Fälligkeit und übrigen Vertragsbestimmungen müssen mitgeprüft werden. Kaufvertrag und Eigentumserwerb sind verschiedene Schritte: § 873 BGB und § 925 BGB regeln grundsätzlich Einigung, Auflassung und Grundbucheintragung. Allein durch einen Brief werden Sie nicht automatisch Eigentümer. Eine bereits laufende Miete endet daher nicht allein wegen des Briefs nach einer pauschalen Regel.
Wenn Sie zunächst Unterlagen brauchen, bezeichnen Sie eine Anfrage eindeutig als solche. Zum Beispiel: „Bitte übermitteln Sie den Inhalt des mit dem Dritten geschlossenen Kaufvertrags samt zugehöriger Unterrichtung und bestätigen Sie den bisherigen Mitteilungsweg. Diese Nachricht ist eine Unterlagenanfrage und enthält keine Ausübungserklärung.“ Eine Anfrage schafft aber keine verlässliche Fristverlängerung. Bei drohendem Ablauf ist die individuelle Prüfung vor einer bindenden Erklärung besonders dringend.
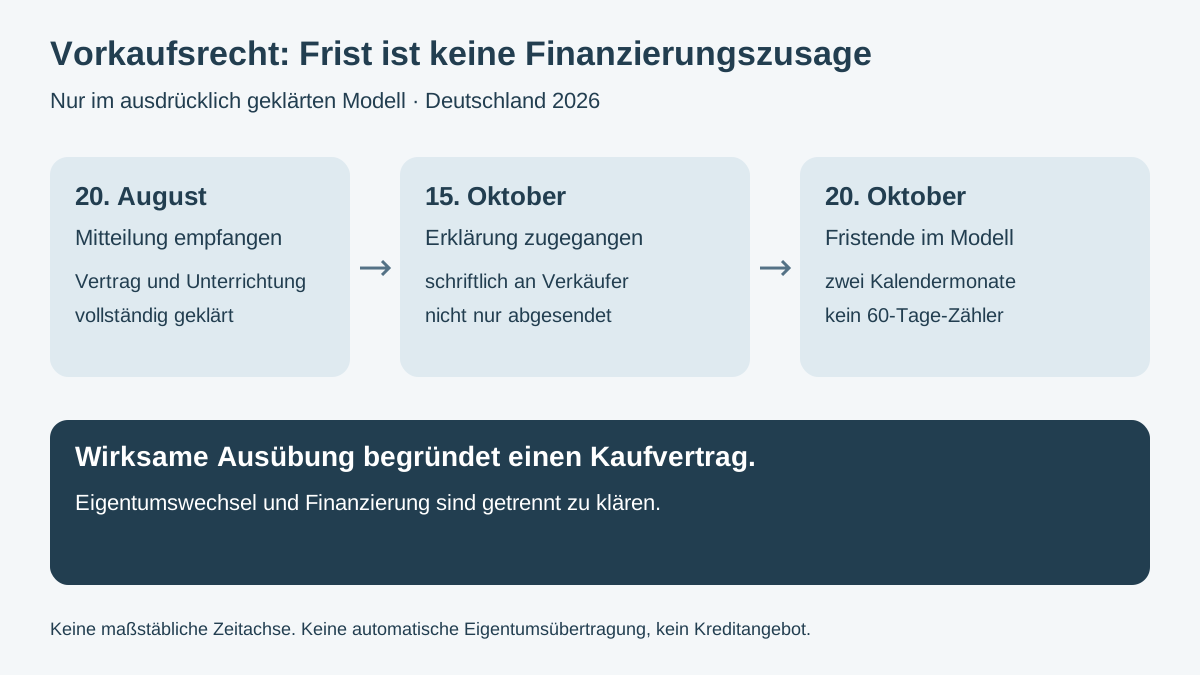
Datumsmodell: Empfang am 20. August, Fristende am 20. Oktober
Geschlossenes eigenes Datumsmodell: Eine alleinige volljährige Mieterin bewohnt die ihr im Februar 2020 überlassene Wohnung. Im Februar 2024 wird daran Wohnungseigentum begründet. Der Vermieter verkauft die einzelne Wohnung erstmals danach am 19. August 2026 wirksam an einen Dritten, der weder Familien- noch Haushaltsangehöriger ist. Das gesetzliche Vorkaufsrecht und sämtliche weiteren Voraussetzungen sind im Modell ausdrücklich geklärt; es gibt keine Paket- oder Sonderverkaufslage.
| Ereignis | Datum im Modell | Bedeutung |
|---|---|---|
| Vollständige ordnungsgemäße Kaufvertragsmitteilung samt Unterrichtung geht tatsächlich zu | 20. August 2026 | Der maßgebliche Empfang steht fest; keine ungeklärte Zustellung oder fehlende Anlage. |
| Formgerechte eindeutige Ausübungserklärung geht dem Verkäufer tatsächlich zu | 15. Oktober 2026 | Rechtzeitiger Zugang, nicht lediglich Aufgabe zur Post. |
| Ende der gesetzlichen Zweimonatsfrist | Mit Ablauf des 20. Oktober 2026 | Zwei Kalendermonate; kein Umrechnen in pauschal 60 Tage. |
Es ist keine andere Ausübungsfrist wirksam bestimmt. Der 20. Oktober 2026 ist ein Dienstag und im Modell am maßgeblichen Ort kein Feiertag; eine Verschiebung nach § 193 tritt hier nicht ein. Die Erklärung vom 15. Oktober liegt vor dem Fristende. Form, Zugang, Berechtigung und Erklärung sind ausdrücklich wirksam angenommen. Daraus folgt der Kaufabschluss im Modell, nicht schon die Grundbucheintragung oder eine Darlehenszusage.
Das Beispiel entscheidet keinen echten verspäteten, unvollständigen oder falsch adressierten Brief. Es berechnet auch keine Schadenersatzforderung wegen eines übergangenen Rechts. Solche Streitfragen müssen anhand der tatsächlichen Mitteilungen, Verträge und Zeitpunkte geprüft werden.
Vor einer bindenden Erklärung: Gesamtbedarf und Monatsprobe getrennt rechnen
Eigene reine Planungsrechnung, keine Bankofferte und keine aktuellen Steuer-, Gebühren- oder Zinsangaben: Der Kaufpreis beträgt 200.000 Euro. Für dieses Modell werden zusätzlich vollständig angenommene einmalige Erwerbskosten von 12.000 Euro angesetzt. Es besteht im Modell keine eigene Maklerprovisionspflicht. Die 12.000 Euro sind kein gesetzlicher Prozentsatz und keine belastbare Kostenschätzung für ein echtes Objekt; tatsächlich zutreffende Steuern, Notar-, Grundbuch-, Finanzierungs- und sonstige Kosten müssen gesondert ermittelt werden.
Gesamtbedarf: 200.000 + 12.000 = 212.000 Euro. Von tatsächlich vorhandenen 50.000 Euro eigenen Mitteln sollen 10.000 Euro als eigener Bestand unangetastet bleiben. Für den Erwerb eingesetzt werden damit 40.000 Euro. Der noch zu deckende Finanzierungsbedarf beträgt 212.000 − 40.000 = 172.000 Euro. Das ist ein Bedarf, kein verfügbares Guthaben, keine schon erfolgte Auszahlung und keine Kreditzusage. Die Prüfung von Eigenmitteln, Erwerbsnebenkosten und Reserve erklärt, warum Kaufpreis und Finanzierungssumme nicht gleich sein müssen.
Davon getrennt folgt eine monatliche Belastungsprobe für einen möglichen späteren gewöhnlichen Eigentümermonat. Es stehen 3.300 Euro eigene gewöhnliche Nettoeinnahmen 1.700 Euro vollständigen gewöhnlichen Ausgaben gegenüber. Diese enthalten die im Modell vollständig angesetzten laufenden Eigentümerkosten und Lebenshaltung, einschließlich der hierfür eingeplanten Instandhaltung; eine frühere Miete ist darin nicht nochmals enthalten. Sämtliche anderen eigenen Kreditraten betragen 250 Euro. Eine zusätzliche monatliche Haushaltsreserve von 300 Euro soll verbleiben. Übergangsmonate mit doppelten Wohnkosten und einmalige Kaufzahlungen sind gesondert zu planen.
Ohne eine neue Immobilienrate bleiben 3.300 − 1.700 − 250 = 1.350 Euro vor und 1.050 Euro nach Reserve. Als reine Empfindlichkeitsprobe wird eine neue Rate von 900 Euro eingesetzt. Dann bleiben 450 Euro vor und 150 Euro nach Reserve. Der Haushaltscheck mit zusätzlicher Rate verwendet dafür 3.300 Euro Einkommen, 1.700 Euro Fixkosten, 250 Euro bestehende Kreditraten, 900 Euro neue Rate und 300 Euro Reserve.
Die 900 Euro sind ein frei gewählter Testwert, nicht aus den 172.000 Euro berechnet und kein Darlehensangebot. Ohne tatsächliche Konditionen, Laufzeit, Tilgung und Kosten folgt daraus keine finanzierbare Darlehenssumme. Auch ein rechnerisch positiver Rest bestätigt weder Kreditwürdigkeit noch sichere Kaufabwicklung. Die 10.000 Euro geschützter Eigenmittelbestand und die 300 Euro monatlicher Reservefluss sind verschiedene Größen; 172.000 Euro werden nicht als Monatseinkommen eingetragen.
§ 488 BGB regelt die eigenen Darlehenspflichten. Eine offene Kauf- oder Finanzierungsprüfung pausiert bestehende Kreditraten nicht automatisch. Klären Sie eine tragfähige und zeitlich passende Finanzierung vor einer bindenden Ausübung, statt erst nach dem Kaufabschluss auf eine Zusage zu hoffen.
Diese Unterlagen und Entscheidungen gehören in die Prüfmappe
- Wohnraummietvertrag, tatsächliche Überlassung und Umwandlungsverlauf festgehalten?
- Verkäufer, Drittkäufer und Familien- oder Haushaltsausnahme zugeordnet?
- Verkaufsfall, vollständiger Vertragsinhalt und Unterrichtung tatsächlich vorhanden?
- Empfangstag und anwendbare Ausübungsfrist samt Monats- und Feiertagsregeln konkret berechnet?
- Schriftform, richtige empfangende Person und rechtzeitigen Zugang gesichert?
- Unverbindliche Unterlagenanfrage von bindender Ausübungserklärung getrennt?
- Kaufpreis, Nebenpflichten, Kosten und Fälligkeiten vollständig geprüft?
- Eigene Mittel, unangetasteter Bestand, Finanzierungsbedarf und Übergangsliquidität getrennt geplant?
- Tatsächliche Finanzierungsbedingungen vor der bindenden Erklärung geklärt?
- Mietzahlung und späteren Eigentumserwerb nicht allein wegen der Ausübung gleichgesetzt?
Wenn Sie die Wohnung nicht erwerben oder Ihre Berechtigung noch klären, bleibt die richtige Abwicklung des Mietverhältnisses eine eigene Frage. Der Leitfaden zu Miete, Kaution und Zahlungsempfänger nach einem Verkauf behandelt den Eigentümerwechsel und bereits geleistete Miete. Ein unklarer Vorkaufsfall ist kein pauschaler Anlass, die laufende Zahlung einzustellen oder dieselbe Miete doppelt zu bezahlen.
Notieren Sie jeweils, was tatsächlich belegt ist und was noch offen bleibt. Behaupten Sie gegenüber Verkäufer oder Bank weder eine bereits erfolgte Ausübung noch eine Finanzierung, die es nicht gibt. Bei mehreren Mietern, abweichenden Kaufbestandteilen oder einer knapp werdenden Frist muss die konkrete Rechtslage rechtzeitig individuell geklärt werden.
Häufige Fragen
Habe ich bei jedem Verkauf meiner Mietwohnung ein Vorkaufsrecht?
Nein. § 577 BGB stellt auf Wohnungseigentum ab, das nach Überlassung an den Mieter begründet worden ist oder begründet werden soll, sowie den Verkauf an einen Dritten. Die Familien- und Haushaltsausnahme und weitere Voraussetzungen sind zu prüfen. Der bloße Eigentümerwechsel genügt nicht.
Läuft die Frist schon ab einer Nachricht mit neuer Miet-IBAN?
Eine neue Kontonummer ist nicht dasselbe wie die Mitteilung des mit dem Dritten geschlossenen Kaufvertragsinhalts. § 577 Absatz 2 verlangt außerdem eine Unterrichtung über das Vorkaufsrecht. Bei fehlenden oder streitigen Unterlagen muss die Auswirkung auf den Fristbeginn konkret geklärt werden.
Sind zwei Monate immer genau 60 Tage?
Nein. Die gesetzlichen Monatsregeln sind zu beachten. Bei dem ausdrücklich geklärten Empfang am 20. August 2026 endet die Frist im Modell mit Ablauf des 20. Oktober 2026. Eine andere wirksame Frist und Besonderheiten des maßgeblichen Tages sind im Einzelfall zu prüfen.
Genügt es, die Erklärung am letzten Tag abzusenden?
Das Absendedatum ist kein Nachweis rechtzeitigen Zugangs. § 577 Absatz 3 verlangt die schriftliche Erklärung gegenüber dem Verkäufer; § 130 regelt das Wirksamwerden gegenüber Abwesenden durch Zugang. Im Beispiel ist die formgerechte Erklärung am 15. Oktober tatsächlich beim Verkäufer eingegangen.
Kann ich vorsorglich ausüben und erst danach die Finanzierung suchen?
Die wirksame Ausübung begründet nach § 464 Absatz 2 einen Kaufvertrag unter den mit dem Dritten vereinbarten Bestimmungen. Sie ist kein unverbindlicher Finanzierungsplatzhalter und überträgt allein noch kein Eigentum. Klären Sie die konkrete Bindung und tragfähige Finanzierung rechtzeitig vor der Erklärung.
Beweist die 900-Euro-Monatsprobe eine Finanzierung von 172.000 Euro?
Nein. 172.000 Euro sind nur der errechnete Bedarf nach Einsatz von 40.000 Euro Eigenmitteln auf 212.000 Euro Modellkosten. Die 900 Euro sind ein frei gewählter Belastungstest ohne berechneten Zins oder Tilgungsplan. Bei den genannten Monatswerten bleiben 150 Euro nach Reserve; eine Kreditzusage folgt daraus nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 31.10.2026.
- § 577 BGB – Mietervorkaufsrecht und besondere Ausübung
- § 463 BGB – Verkaufsfall als Voraussetzung
- § 464 BGB – Ausübung und bindender Kaufabschluss
- § 469 BGB – Vertragsmitteilung und Zweimonatsfrist
- § 187 BGB – Ereignisfrist: Empfangstag
- § 188 BGB – Fristende nach Kalendermonaten
- § 193 BGB – Samstag, Sonntag und Feiertag
- § 126 BGB – Gesetzliche Schriftform und Ersatzformen
- § 130 BGB – Zugang und besondere Wirksamkeitsregeln
- § 433 BGB – Käuferpflicht und Eigentumsverschaffung
- § 873 BGB – Einigung und Grundbucheintragung
- § 925 BGB – Auflassung
- § 488 BGB – Eigene Darlehenspflichten